


Intel Corp (INTC) หุ้น เคลื่อนไหว ลง 6.30% เมื่อวันที่ 5 พ.ย.: เผยปัจจัยขับเคลื่อนสำคัญ


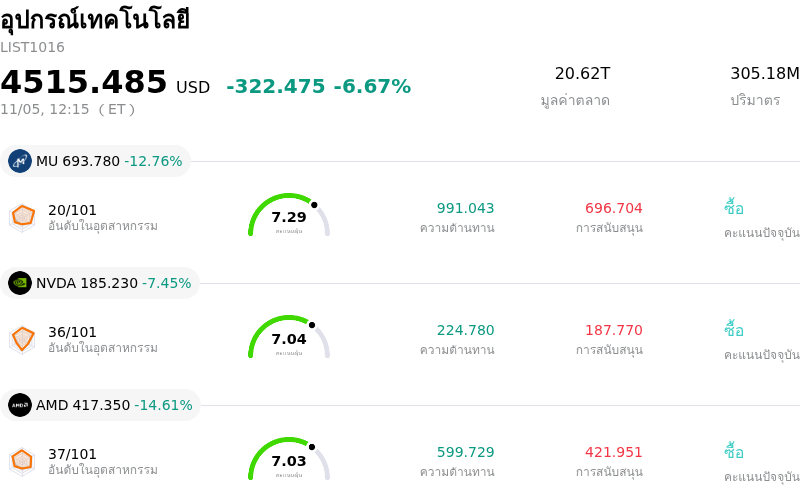
Intel Corp (INTC) เคลื่อนไหว ลง 6.30% กลุ่มอุตสาหกรรม อุปกรณ์เทคโนโลยี ลง 6.67%. บริษัทมีผลการดำเนินงานดีกว่าอุตสาหกรรมโดยรวม หุ้นที่มีปริมาณการเทรดสูงสุด 3 อันดับแรกในกลุ่ม ได้แก่: Micron Technology Inc (MU) ลง 13.06%; NVIDIA Corp (NVDA) ลง 7.36%; Advanced Micro Devices Inc (AMD) ลง 14.64%
อะไรเป็นแรงผลักดันให้ราคาหุ้น Intel Corp (INTC) ปรับตัว ลง ในวันนี้?
อินเทลเผชิญแรงกดดันขาลงอย่างต่อเนื่อง เนื่องจากนักลงทุนสถาบันปรับทบทวนการคาดการณ์ใหม่ หลังจากบริษัทเปิดเผยแนวทางผลการดำเนินงานล่วงหน้าที่น่าผิดหวัง ประกอบกับอุปสรรคด้านการดำเนินงานที่ยืดเยื้อ แม้ว่าตัวเลขรายได้ล่าสุดจะแสดงให้เห็นถึงการเติบโตเมื่อเทียบกับไตรมาสก่อนหน้า แต่ฝ่ายบริหารคาดการณ์รายได้ในไตรมาสที่ 4 ต่ำกว่าที่วอลล์สตรีทคาดการณ์ไว้อย่างมาก แนวโน้มที่ถูกปรับลดลงดังกล่าวตอกย้ำถึงการชะลอตัวตามวัฏจักรที่ยืดเยื้อในตลาดคอมพิวเตอร์ส่วนบุคคล (PC) ซึ่งเป็นธุรกิจหลัก โดยคณะผู้บริหารเตือนว่ามีแนวโน้มจะยืดเยื้อไปจนถึงช่วงครึ่งแรกของปีหน้า นอกจากนี้ ความกังวลด้านรายได้ยังถูกซ้ำเติมจากภาวะอุปทานตึงตัวของบรรจุภัณฑ์ซับสเตรตขั้นสูง ควบคู่ไปกับการหยุดชะงักของการดำเนินงานชั่วคราวที่โรงงานผลิตในต่างประเทศ ซึ่งจำกัดการส่งมอบผลิตภัณฑ์ในระยะใกล้ และทำให้บริษัทไม่สามารถตอบสนองความต้องการในปัจจุบันได้ทัน
แรงกดดันด้านการแข่งขันในกลุ่มดาต้าเซ็นเตอร์และระบบประมวลผลระดับองค์กรยิ่งบั่นทอนบรรยากาศการลงทุนลงไปอีก โดยอินเทลยังคงเผชิญกับการสูญเสียส่วนแบ่งการตลาดในกลุ่มหน่วยประมวลผลกลาง (CPU) สำหรับเซิร์ฟเวอร์แบบดั้งเดิมให้แก่แอดวานซ์ ไมโคร ดีไวเซส ตลอดจนอุปสรรคจากโปรเซสเซอร์สถาปัตยกรรม ARM ที่พัฒนาขึ้นเองซึ่งถูกนำไปใช้งานโดยผู้ให้บริการคลาวด์รายใหญ่ (cloud hyperscalers) แม้ความต้องการโครงสร้างพื้นฐานด้านการประมวลผลของภาคองค์กรในวงกว้างจะยังคงแข็งแกร่ง แต่ข้อจำกัดด้านอุปทานของอินเทลได้เปิดโอกาสให้สถาปัตยกรรมคู่แข่งสามารถช่วงชิงคำสั่งซื้อระดับองค์กรที่มีอัตรากำไรสูงไปได้ ขณะเดียวกัน ผู้ร่วมตลาดยังคงคลางแคลงใจต่อขนาดและกรอบเวลาในการสร้างรายได้ของอินเทลจากการเร่งความเร็วปัญญาประดิษฐ์ (AI) เฉพาะทาง ซึ่งนำไปสู่ความกังวลว่าอัตรากำไรขั้นต้นจะยังคงถูกจำกัดในเชิงโครงสร้าง
ความเสี่ยงด้านการดำเนินงานเกี่ยวกับการพลิกฟื้นธุรกิจรับจ้างผลิตชิป (foundry) ที่ต้องใช้เงินทุนมหาศาล ยังคงกดดันมุมมองการลงทุนอย่างต่อเนื่อง โดยนักลงทุนกำลังมองหาความชัดเจนที่มากขึ้นเกี่ยวกับการผลิตเชิงพาณิชย์ของโหนดการผลิตขั้นสูง ตลอดจนการลงนามในสัญญาที่มีผลผูกพันอย่างเป็นทางการกับลูกค้ารับจ้างผลิตภายนอก แม้ว่าการซื้อหุ้นของบุคคลภายในโดยผู้บริหารระดับสูงเมื่อเร็ว ๆ นี้จะช่วยประคองบรรยากาศการลงทุนได้ชั่วคราว แต่นักวิเคราะห์จากสถาบันวิจัยหลายแห่งบนวอลล์สตรีทต่างทยอยปรับลดประมาณการกำไรและราคาเป้าหมายลงอย่างต่อเนื่อง และเนื่องจากกระแสเงินสดอิสระถูกจำกัดด้วยรายจ่ายฝ่ายทุนในระดับสูง ประกอบกับความสามารถในการทำกำไรระยะใกล้อยู่ภายใต้แรงกดดัน การปรับสมดุลพอร์ตลงทุนของนักลงทุนสถาบันจึงส่งผลให้ราคาหุ้นปรับตัวลดลง
การวิเคราะห์ทางเทคนิคของ Intel Corp (INTC)
ในเชิงเทคนิค Intel Corp (INTC) มีค่า MACD (12,26,9) อยู่ที่ -7.676 ซึ่งบ่งชี้ถึงสัญญาณขาย ขณะที่ค่า RSI ที่ 21.426 แสดงถึงสภาวะขาย และค่า Williams %R ที่ 99.034 แสดงถึงสภาวะขายมากเกินไป โปรดติดตามอย่างใกล้ชิด
กระแสข่าวของ Intel Corp (INTC)
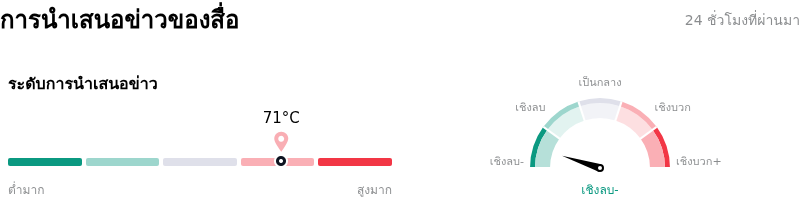
ในด้านของการรายงานโดยสื่อ Intel Corp (INTC) มีคะแนนการกล่าวถึงในสื่ออยู่ที่ 71 ซึ่งบ่งชี้ว่าได้รับความสนใจจากสื่อในระดับ สูง โดยดัชนีความเชื่อมั่นของตลาดอยู่ในโซน เชิงลบอย่างมาก.
การวิเคราะห์พื้นฐานของ Intel Corp (INTC)
Intel Corp (INTC) อยู่ในกลุ่มอุตสาหกรรมอุปกรณ์เทคโนโลยี โดยมีรายได้รวมต่อปีล่าสุดอยู่ที่ $52.85B จัดอยู่ในอันดับที่ 6 ของอุตสาหกรรม ขณะที่กำไรสุทธิอยู่ที่ $-267.00M จัดอยู่ในอันดับที่ 111 ของอุตสาหกรรม โปรไฟล์บริษัท
ในช่วงเดือนที่ผ่านมา นักวิเคราะห์หลายรายได้จัดอันดับบริษัทว่าอยู่ในระดับ ถือครอง โดยมีราคาเป้าหมายเฉลี่ยอยู่ที่ $91.99 ขณะที่ราคาสูงสุดอยู่ที่ $160.00 และราคาต่ำสุดอยู่ที่ $63.00
รายละเอียดเพิ่มเติมเกี่ยวกับ Intel Corp (INTC)
ความเสี่ยงเฉพาะของบริษัท:
- อัตรากำไรขั้นต้นในระยะใกล้หดตัวลงอย่างรุนแรง: การคาดการณ์ผลประกอบการล่วงหน้าของอินเทลบ่งชี้ว่า อัตรากำไรขั้นต้นแบบ non-GAAP จะหดตัวลงอย่างหนักเหลือ 38.0% ในไตรมาส 4 จาก 44.1% ในไตรมาส 3 โดยได้รับแรงกดดันจากต้นทุนที่เพิ่มขึ้นในการเร่งขยายการผลิตบนโหนดกระบวนการใหม่ ตลอดจนอุบัติเหตุจากการดำเนินงานที่ส่งผลกระทบต่อการผลิต ณ โรงงานผลิตชิปในอิสราเอล
- อุปสงค์ในกลุ่มไคลเอนต์คอมพิวติงหดตัวอย่างยืดเยื้อ: กลุ่มธุรกิจ Client Computing Group ซึ่งเป็นธุรกิจหลักกำลังเผชิญกับภาวะอ่อนแอที่ทวีความรุนแรงขึ้น โดยฝ่ายบริหารคาดการณ์ว่ายอดจัดส่งพีซีทั่วโลกจะลดลง 12% ในปี 2026 และลดลงอีก 10% ในปี 2027 เนื่องจากต้นทุนหน่วยความจำและชิ้นส่วนที่พุ่งสูงขึ้นได้กดดันการจัดซื้อโปรเซสเซอร์สำหรับไคลเอนต์ของผู้ผลิต OEM
- ปัญหาคอขวดด้านซับสเตรตสำหรับแพ็กเกจจิงและอุปทานเซิร์ฟเวอร์: ภาวะขาดแคลนซับสเตรตสำหรับแพ็กเกจจิงชิปขั้นสูงและอุปทานเวเฟอร์ที่เกิดขึ้นเป็นวงกว้างกำลังจำกัดการส่งมอบซีพียูสำหรับเซิร์ฟเวอร์ของอินเทล ส่งผลให้บริษัทไม่สามารถตอบสนองความต้องการได้ในทันที และเสี่ยงที่จะสูญเสียส่วนแบ่งตลาดดาต้าเซ็นเตอร์ให้แก่คู่แข่งอย่างแอดวานซ์ ไมโคร ดิไวเซส
- การคาดการณ์ผลประกอบการไตรมาส 4 น่าผิดหวัง และนักวิเคราะห์ปรับลดอันดับความน่าลงทุนเป็นวงกว้าง: การคาดการณ์รายได้ไตรมาส 4 ที่ 15.0 พันล้านดอลลาร์ ถึง 16.0 พันล้านดอลลาร์ และการคาดการณ์ EPS ที่ 0.25 ดอลลาร์ ต่ำกว่าตัวเลขคาดการณ์เฉลี่ยของวอลล์สตรีท (17.1 พันล้านดอลลาร์ และ 0.43 ดอลลาร์) อย่างมีนัยสำคัญ ส่งผลให้บริษัทหลักทรัพย์สำหรับนักลงทุนสถาบัน รวมถึง BofA Securities และ Baird ปรับลดราคาเป้าหมายและอันดับความน่าลงทุนลงในทันที
บทความนี้อาจมีเนื้อหาที่สร้างหรือแปลโดย AI และผ่านการตรวจสอบโดยมนุษย์แล้ว โดยมีวัตถุประสงค์เพื่อใช้อ้างอิงและให้ข้อมูลทั่วไปเท่านั้น และไม่ถือเป็นคำแนะนำด้านการลงทุน
บทความแนะนำ












ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ