


Vertex Pharmaceuticals Inc (VRTX) หุ้น เคลื่อนไหว ลง 3.61% เมื่อวันที่ 3 พ.ย.: การวิเคราะห์ฉบับสมบูรณ์


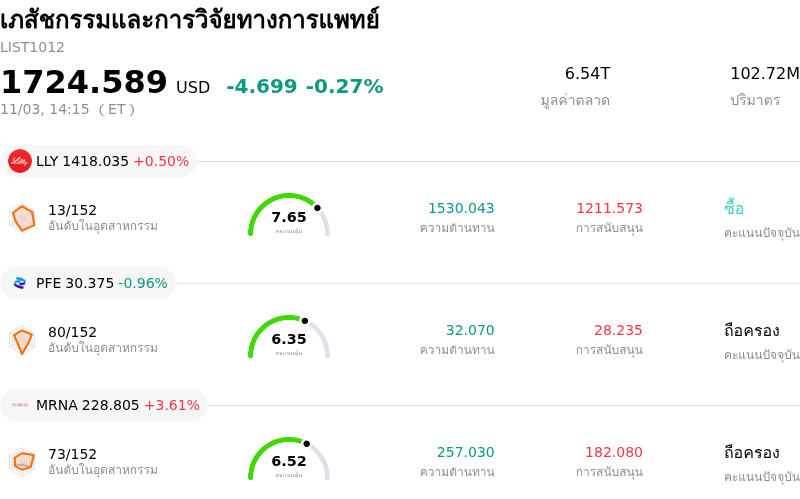
Vertex Pharmaceuticals Inc (VRTX) เคลื่อนไหว ลง 3.61% กลุ่มอุตสาหกรรม เภสัชกรรมและการวิจัยทางการแพทย์ ลง 0.27%. บริษัทมีผลการดำเนินงานแย่กว่าอุตสาหกรรมโดยรวม หุ้นที่มีปริมาณการเทรดสูงสุด 3 อันดับแรกในกลุ่ม ได้แก่: Eli Lilly and Co (LLY) ขึ้น 0.50%; Pfizer Inc (PFE) ลง 0.96%; Moderna Inc (MRNA) ขึ้น 3.61%
อะไรเป็นแรงผลักดันให้ราคาหุ้น Vertex Pharmaceuticals Inc (VRTX) ปรับตัว ลง ในวันนี้?
เวร์เท็กซ์ ฟาร์มาซูติคอลส์ (Vertex Pharmaceuticals) เผชิญกับแรงขายย่อตัวลงหลังการเปิดเผยผลประกอบการไตรมาส 3 แม้ว่ารายได้รวมจะขยายตัวเมื่อเทียบรายปีและสูงกว่าที่ตลาดคาดการณ์ แต่มูลค่ากำไรต่อหุ้นที่ปรับปรุงแล้วกลับต่ำกว่าคาดการณ์ของวอลล์สตรีท ความสามารถในการทำกำไรได้รับแรงกดดันอย่างเห็นได้ชัดจากการพุ่งขึ้นอย่างมากของค่าใช้จ่ายในการดำเนินงาน ซึ่งเป็นผลมาจากการเร่งลงทุนด้านการวิจัยและพัฒนา ควบคู่ไปกับค่าใช้จ่ายในการขาย การบริหาร และทั่วไป นอกจากนี้ ค่าใช้จ่ายในการรวมกิจการจากการเข้าซื้อกิจการไครเนติกส์ ฟาร์มาซูติคอลส์ (Crinetics Pharmaceuticals) ที่เพิ่งเสร็จสิ้นไป ตลอดจนรายได้ดอกเบี้ยสุทธิที่ลดลง ได้กดดันอัตรากำไรสุทธิ ส่งผลให้เกิดแรงเทขายทำกำไรหลังจากราคาหุ้นปรับตัวขึ้นใกล้ระดับสูงสุดในรอบ 52 สัปดาห์เมื่อไม่นานมานี้
ผลการดำเนินงานเชิงพาณิชย์พื้นฐานแสดงให้เห็นทั้งการยอมรับในผลิตภัณฑ์หลักที่แข็งแกร่งและแรงฉุดด้านอัตรากำไรที่เกี่ยวข้องกับการเปิดตัวผลิตภัณฑ์ใหม่ กลุ่มผลิตภัณฑ์รักษาโรคซิสติกไฟโบรซิสที่เป็นธุรกิจหลักของเวร์เท็กซ์ยังคงรักษาเสถียรภาพของอัตรากำไรระดับสูงไว้ได้ โดยได้รับปัจจัยหนุนจากการยอมรับอย่างรวดเร็วในยารักษาเจนเนอเรชันถัดไปอย่าง อะลีฟเทรก (Alyftrek) แม้ว่าผลิตภัณฑ์เดิมอย่าง ไทรคาฟตา (Trikafta) จะมียอดขายลดลงเนื่องจากการเปลี่ยนไปใช้ยาตัวใหม่ของผู้ป่วย อย่างไรก็ตาม นอกเหนือจากกลุ่มโรคซิสติกไฟโบรซิสแล้ว ยาแก้ปวดกลุ่มนอนโอปิออยด์อย่าง เจอร์นาฟกซ์ (Journavx) สร้างรายได้ต่ำกว่าคาดการณ์ของตลาด การตัดสินใจของผู้บริหารในการขยายโครงการสนับสนุนผู้ป่วยออกไปจนถึงปี 2570 เพื่อสร้างพฤติกรรมการจ่ายยาและผลักดันส่วนแบ่งตลาด ส่งผลให้มีการให้ส่วนลดในช่วงแรกสูงขึ้น ซึ่งกดดันอัตราการแปลงยอดขายขั้นต้นเป็นยอดขายสุทธิลงเป็นการชั่วคราว
แม้ผู้บริหารจะปรับเพิ่มแนวโน้มรายได้ตลอดทั้งปี แต่มุมมองของตลาดยังคงถูกจำกัดโดยข้อสังเกตของนักวิเคราะห์ที่ว่า การปรับเพิ่มดังกล่าวเกิดจากการรวมผลประกอบการของไครเนติกส์ (Crinetics) หลังปิดการเข้าซื้อกิจการเป็นหลัก มากกว่าการเร่งตัวขึ้นของการเติบโตตามธรรมชาติในธุรกิจหลัก อย่างไรก็ตาม มุมมองของนักลงทุนสถาบันยังคงเป็นบวกในเชิงโครงสร้าง โดยนักวิเคราะห์วอลล์สตรีทเน้นย้ำว่า เสาหลักทางธุรกิจเชิงพาณิชย์ที่ขยายตัวของเวร์เท็กซ์ในด้านโรคระบบต่อมไร้ท่อหายาก การบำบัดด้วยการตัดต่อยีน และกำหนดการพิจารณาของหน่วยงานกำกับดูแลด้านโรคไตที่กำลังจะมาถึง ถือเป็นปัจจัยเร่งสำคัญที่จะช่วยกระจายแหล่งกระแสเงินสดในระยะยาวได้ เมื่อการดูดซับค่าใช้จ่ายในระยะสั้นคลี่คลายลง
การวิเคราะห์ทางเทคนิคของ Vertex Pharmaceuticals Inc (VRTX)
ในเชิงเทคนิค Vertex Pharmaceuticals Inc (VRTX) มีค่า MACD (12,26,9) อยู่ที่ 7.743 ซึ่งบ่งชี้ถึงสัญญาณซื้อ ขณะที่ค่า RSI ที่ 54.125 แสดงถึงสภาวะเป็นกลาง และค่า Williams %R ที่ 49.890 แสดงถึงสภาวะเป็นกลาง โปรดติดตามอย่างใกล้ชิด
กระแสข่าวของ Vertex Pharmaceuticals Inc (VRTX)
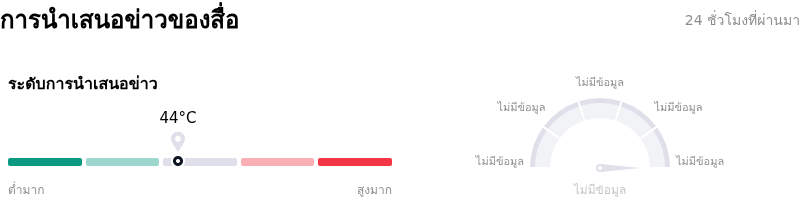
ในด้านของการรายงานโดยสื่อ Vertex Pharmaceuticals Inc (VRTX) มีคะแนนการกล่าวถึงในสื่ออยู่ที่ 44 ซึ่งบ่งชี้ว่าได้รับความสนใจจากสื่อในระดับ ปานกลาง โดยดัชนีความเชื่อมั่นของตลาดอยู่ในโซน เชิงบวกอย่างมาก.
การวิเคราะห์พื้นฐานของ Vertex Pharmaceuticals Inc (VRTX)
Vertex Pharmaceuticals Inc (VRTX) อยู่ในกลุ่มอุตสาหกรรมเภสัชกรรมและการวิจัยทางการแพทย์ โดยมีรายได้รวมต่อปีล่าสุดอยู่ที่ $12.00B จัดอยู่ในอันดับที่ 21 ของอุตสาหกรรม ขณะที่กำไรสุทธิอยู่ที่ $3.95B จัดอยู่ในอันดับที่ 16 ของอุตสาหกรรม โปรไฟล์บริษัท
ในช่วงเดือนที่ผ่านมา นักวิเคราะห์หลายรายได้จัดอันดับบริษัทว่าอยู่ในระดับ ซื้อ โดยมีราคาเป้าหมายเฉลี่ยอยู่ที่ $572.01 ขณะที่ราคาสูงสุดอยู่ที่ $667.00 และราคาต่ำสุดอยู่ที่ $350.00
รายละเอียดเพิ่มเติมเกี่ยวกับ Vertex Pharmaceuticals Inc (VRTX)
ความเสี่ยงเฉพาะของบริษัท:
- กำไรไตรมาส 3 ต่ำกว่าคาดและอัตรากำไรจากการดำเนินงานลดลง: ในผลประกอบการไตรมาส 3 ปี 2026 เวอร์เท็กซ์รายงานกำไรต่อหุ้น (EPS) ปรับปรุงแล้วที่ 4.76 ดอลลาร์ ซึ่งต่ำกว่าประมาณการฉันทามติของนักวิเคราะห์ ขณะที่ GAAP EPS ลดลงอย่างมากสู่ระดับ 2.56 ดอลลาร์ จาก 4.20 ดอลลาร์ในช่วงเดียวกันของปีก่อน อัตรากำไรจากการดำเนินงานของบริษัทหดตัวลงจาก 38.6% เหลือ 20.7% เนื่องจากค่าใช้จ่ายในการดำเนินงานพุ่งขึ้น 44% และมีค่าใช้จ่ายที่เกี่ยวกับการเข้าซื้อกิจการไครเนติกส์ ฟาร์มาซูติคอลส์
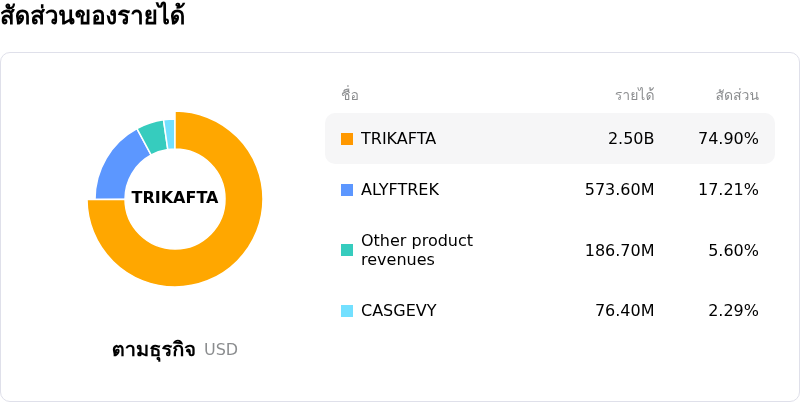
- รายได้จากผลิตภัณฑ์หลักชะลอตัวและการกระจุกตัวของกลุ่มผลิตภัณฑ์: ยอดขาย Trikafta/Kaftrio ซึ่งเป็นตัวขับเคลื่อนหลักในกลุ่มผลิตภัณฑ์ยารักษาโรคซิสติก ไฟโบรซิส (CF) ของเวอร์เท็กซ์ ลดลงประมาณ 8% เมื่อเทียบกับช่วงเดียวกันของปีก่อน สู่ระดับ 2.4 พันล้านดอลลาร์ เนื่องจากยารักษาโรค CF ยังคงคิดเป็นสัดส่วนมากกว่า 80% ของรายได้รวมทั้งหมดของบริษัท ความอ่อนแอในสินทรัพย์หลักนี้จึงเน้นย้ำถึงความเปราะบางของรายได้รวมในขณะที่ผู้ป่วยกำลังเปลี่ยนไปใช้ยา Alyftrek
- คาดการณ์รายได้เต็มปีต่ำกว่าประมาณการฉันทามติ: เวอร์เท็กซ์ได้ปรับปรุงคาดการณ์รายได้ตลอดปี 2026 เป็นช่วง 13.15 พันล้านดอลลาร์ ถึง 13.25 พันล้านดอลลาร์ (ค่ากลางอยู่ที่ 13.20 พันล้านดอลลาร์) แม้ว่าจะคิดเป็นการปรับเพิ่มขึ้นเล็กน้อยของบริษัทเอง แต่ค่ากลางดังกล่าวก็ยังตามหลังคาดการณ์ฉันทามติของวอลล์สตรีทที่ 13.28 พันล้านดอลลาร์ ซึ่งจุดกระแสความกังวลเกี่ยวกับแรงส่งการเติบโตของรายได้รวม
- ค่าใช้จ่ายสูงขึ้นและความไวของการประเมินมูลค่าต่อความคืบหน้าของท่อส่งยา: เงินสำรองเงินสดลดลงเหลือ 9.8 พันล้านดอลลาร์ จาก 12.3 พันล้านดอลลาร์ หลังจากมีการใช้จ่ายอย่างหนักในการเข้าซื้อกิจการและการซื้อหุ้นคืน ขณะที่คาดการณ์ค่าใช้จ่าย GAAP รวมตลอดปีถูกปรับเพิ่มขึ้นเป็น 7.15–7.20 พันล้านดอลลาร์ การที่หุ้นซื้อขายใกล้ระดับสูงสุดในรอบ 52 สัปดาห์ ที่พหุคูณ P/E สูงกว่า 31 เท่า อัตราการใช้เงินสดที่สูงจึงทำให้เหลือส่วนต่างความปลอดภัยเพียงเล็กน้อย หากความคืบหน้าด้านกฎระเบียบที่กำลังจะมาถึง เช่น วันเป้าหมาย PDUFA สำหรับโรค IgAN ของยา povetacicept ในวันที่ 30 พฤศจิกายน ต้องเผชิญกับอุปสรรคที่ไม่คาดคิด
บทความนี้อาจมีเนื้อหาที่สร้างหรือแปลโดย AI และผ่านการตรวจสอบโดยมนุษย์แล้ว โดยมีวัตถุประสงค์เพื่อใช้อ้างอิงและให้ข้อมูลทั่วไปเท่านั้น และไม่ถือเป็นคำแนะนำด้านการลงทุน
บทความแนะนำ








ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ