


HCA Healthcare Inc (HCA) หุ้น เคลื่อนไหว ขึ้น 3.18% เมื่อวันที่ 28 ต.ค.: ปัจจัยขับเคลื่อนเบื้องหลังการเคลื่อนไหว



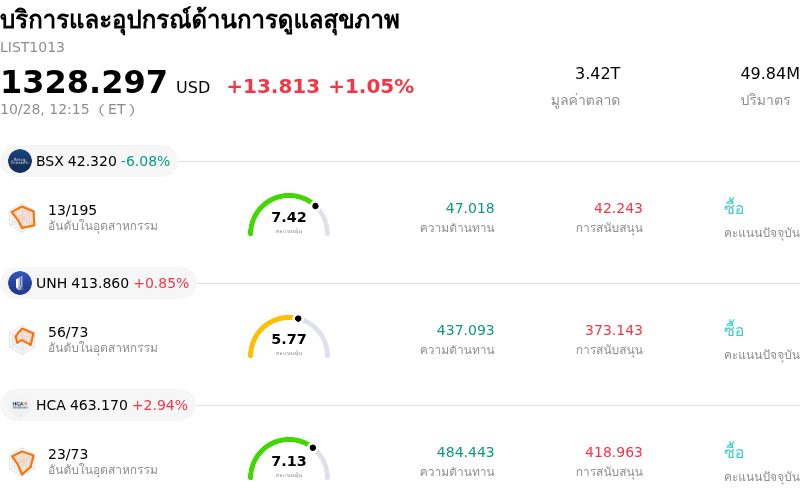
HCA Healthcare Inc (HCA) เคลื่อนไหว ขึ้น 3.18% กลุ่มอุตสาหกรรม บริการและอุปกรณ์ด้านการดูแลสุขภาพ ขึ้น 1.05%. บริษัทมีผลการดำเนินงานดีกว่าอุตสาหกรรมโดยรวม หุ้นที่มีปริมาณการเทรดสูงสุด 3 อันดับแรกในกลุ่ม ได้แก่: Boston Scientific Corp (BSX) ลง 6.08%; Unitedhealth Group Inc (UNH) ขึ้น 0.85%; HCA Healthcare Inc (HCA) ขึ้น 2.94%
อะไรเป็นแรงผลักดันให้ราคาหุ้น HCA Healthcare Inc (HCA) ปรับตัว ขึ้น ในวันนี้?
เอชซีเอ เฮลธ์แคร์ (HCA Healthcare) เผชิญกับความผันผวนอย่างเห็นได้ชัดระหว่างวันก่อนที่จะปรับตัวขึ้น ขณะที่ผู้เล่นในตลาดรับรู้ผลประกอบการไตรมาส 3 ของบริษัท และปรับมุมมองใหม่หลังจากเกิดแรงเทขายในช่วงแรกหลังเปิดเผยผลประกอบการ โดย HCA รายงานรายได้ไตรมาส 3 ที่ 1.985 หมื่นล้านดอลลาร์และกำไรต่อหุ้นปรับปรุงแล้วที่ 7.22 ดอลลาร์ ซึ่งสูงกว่าที่นักวิเคราะห์คาดการณ์ไว้ จากอุปสงค์การดำเนินงานที่ยังคงแข็งแกร่ง ขณะที่จำนวนผู้ป่วยรับการรักษาที่เทียบเท่าของสถานพยาบาลเดิมเติบโตขึ้นอีกไตรมาสติดต่อกัน โดยได้รับปัจจัยหนุนจากยอดผู้ใช้บริการห้องฉุกเฉินที่เพิ่มขึ้น 5.1% ทั้งนี้ หลังจากตลาดตอบรับในเชิงลบในช่วงแรกต่อความเห็นเกี่ยวกับปัจจัยลบพื้นฐาน แรงซื้อได้กลับเข้ามาฉวยโอกาสจากการย่อตัวของราคา โดยมองว่าการอ่อนตัวลงในเซสชันก่อนหน้าเป็นการตอบรับที่เกินจริงเมื่อเทียบกับโมเมนตัมการดำเนินงานหลักของ HCA
ประเด็นหลักที่ขับเคลื่อนกิจกรรมการซื้อขายคือการเปลี่ยนแปลงอย่างต่อเนื่องของสัดส่วนประเภทผู้ชำระเงิน โดย HCA ระบุว่ามีปัจจัยลบต่อกำไรก่อนดอกเบี้ย ภาษี ค่าเสื่อมราคา และค่าตัดจำหน่าย (EBITDA) ไตรมาสนี้ประมาณ 400 ล้านดอลลาร์ ซึ่งเกิดจากจำนวนผู้ป่วยที่ไม่มีประกันสุขภาพเพิ่มขึ้นเนื่องจากประชาชนย้ายออกจากระบบตลาดประกันสุขภาพ อย่างไรก็ดี ฝ่ายบริหารระบุว่าผลประกอบการเต็มปีคาดว่าจะอยู่ในช่วงครึ่งบนของกรอบคาดการณ์ประจำปี ตอกย้ำความเชื่อมั่นในความยั่งยืนของการดำเนินงานของระบบสุขภาพ ขณะที่นักลงทุนตอบรับในเชิงบวกต่อโครงสร้างต้นทุนที่มีวินัยของ HCA การปรับตัวดีขึ้นอย่างต่อเนื่องของค่าใช้จ่ายต่อการรับผู้ป่วยเข้ารักษาซึ่งเป็นผลจากโครงการเพิ่มประสิทธิภาพภายใน ตลอดจนการซื้อหุ้นคืนอย่างต่อเนื่อง ซึ่งช่วยบรรเทาความกังวลเกี่ยวกับการเปลี่ยนแปลงนโยบายของรัฐบาลกลาง
ในมุมมองของการลงทุน การฟื้นตัวของราคาหุ้นสะท้อนให้เห็นถึงความสนใจจากนักลงทุนสถาบัน ซึ่งได้รับแรงหนุนจากตัวชี้วัดมูลค่าหุ้นที่น่าดึงดูดและการสร้างกระแสเงินสดที่แข็งแกร่ง โดยกระแสเงินสดจากการดำเนินงานในไตรมาส 3 สูงถึง 4.46 พันล้านดอลลาร์ ซึ่งช่วยสนับสนุนการจัดสรรเงินทุนเพื่อการขยายเครือข่ายและสถานพยาบาลผู้ป่วยนอก แม้ว่าความซบเซาอย่างต่อเนื่องของปริมาณการผ่าตัดที่ไม่เร่งด่วนและการเปลี่ยนแปลงที่อาจเกิดขึ้นในโครงการเสริม Medicaid ของรัฐจะยังคงเป็นประเด็นสำคัญที่ต้องติดตาม แต่ตำแหน่งทางการตลาดของ HCA ในภูมิภาคที่มีการเติบโตสูง วินัยทางการเงิน และขนาดธุรกิจ ยังคงเป็นปัจจัยหนุนเชิงโครงสร้างสำหรับการเติบโตของกำไรในระยะยาว
การวิเคราะห์ทางเทคนิคของ HCA Healthcare Inc (HCA)
ในเชิงเทคนิค HCA Healthcare Inc (HCA) มีค่า MACD (12,26,9) อยู่ที่ -1.784 ซึ่งบ่งชี้ถึงสัญญาณเป็นกลาง ขณะที่ค่า RSI ที่ 58.203 แสดงถึงสภาวะเป็นกลาง และค่า Williams %R ที่ 49.263 แสดงถึงสภาวะเป็นกลาง โปรดติดตามอย่างใกล้ชิด
การวิเคราะห์พื้นฐานของ HCA Healthcare Inc (HCA)
HCA Healthcare Inc (HCA) อยู่ในกลุ่มอุตสาหกรรมบริการและอุปกรณ์ด้านการดูแลสุขภาพ โดยมีรายได้รวมต่อปีล่าสุดอยู่ที่ $75.60B จัดอยู่ในอันดับที่ 7 ของอุตสาหกรรม ขณะที่กำไรสุทธิอยู่ที่ $6.78B จัดอยู่ในอันดับที่ 2 ของอุตสาหกรรม โปรไฟล์บริษัท
ในช่วงเดือนที่ผ่านมา นักวิเคราะห์หลายรายได้จัดอันดับบริษัทว่าอยู่ในระดับ ซื้อ โดยมีราคาเป้าหมายเฉลี่ยอยู่ที่ $462.59 ขณะที่ราคาสูงสุดอยู่ที่ $579.00 และราคาต่ำสุดอยู่ที่ $380.00
รายละเอียดเพิ่มเติมเกี่ยวกับ HCA Healthcare Inc (HCA)
ความเสี่ยงเฉพาะของบริษัท:
- การหดตัวของตลาดประกันสุขภาพ ACA และแรงกดดันจากสัดส่วนผู้จ่ายเงินที่ไม่มีประกัน: ในรายงานทางการเงินไตรมาส 3 ปี 2026 HCA เปิดเผยว่ากำไรก่อนภาษีได้รับผลกระทบ 400 ล้านดอลลาร์ อันเกิดจากการที่ผู้ป่วยสูญเสียความคุ้มครองจากตลาดประกันสุขภาพ ACA และเปลี่ยนไปสู่สถานะไม่มีประกันสุขภาพ ฝ่ายบริหารได้ปรับเพิ่มคาดการณ์ปัจจัยลบต่อ EBITDA ตลอดทั้งปีเป็น 1.2 พันล้านดอลลาร์หรือสูงกว่านั้น เนื่องจากจำนวนผู้ป่วยที่ไม่มีประกันสุขภาพเพิ่มขึ้นเป็น 10.5% ของจำนวนผู้ป่วยรับไว้รักษาในโรงพยาบาลรวมแบบเทียบเท่า
- แนวโน้มปี 2027 ที่ทรงตัวและการปรับลดเงินทุนสนับสนุนชดเชยของ Medicaid: แนวทางผลประกอบการเบื้องต้นจากฝ่ายบริหารสำหรับปีงบประมาณ 2027 ระบุว่า กำไรสุทธิจะทรงตัวเมื่อเทียบกับปี 2026 แม้จะคาดว่าจำนวนผู้ป่วยจะเติบโต 2% ถึง 3% ทิศทางดังกล่าวมีสาเหตุจากการคาดการณ์การลดลงสุทธิของเงินสนับสนุนชดเชย Medicaid จำนวน 550 ล้านดอลลาร์ ถึง 650 ล้านดอลลาร์ รวมถึงแรงกดดันอย่างต่อเนื่องจากการชดเชยค่าบริการทางการแพทย์
- การหดตัวของปริมาณการผ่าตัดทางเลือกที่สร้างกำไรสูง: การลดลงของความคุ้มครองประกันและความท้าทายด้านความสามารถในการจ่ายของผู้ป่วยได้ลดอุปสงค์สำหรับการหัตถการทางเลือกที่มีอัตรากำไรสูงในไตรมาส 3 ปี 2026 การผ่าตัดผู้ป่วยในของสถานพยาบาลเดิมลดลง 1.4% เมื่อเทียบกับช่วงเดียวกันของปีก่อน ขณะที่การผ่าตัดผู้ป่วยนอกลดลง 3.7% ซึ่งกดดันอัตรากำไรจากการดำเนินงานหลัก
- การบีบตัวของอัตรากำไรสุทธิและภาระหนี้ที่สูง: แม้ว่า EPS ที่รายงานจะสูงกว่าที่นักวิเคราะห์คาดการณ์ไว้เนื่องจากการซื้อหุ้นคืนมูลค่า 3 พันล้านดอลลาร์ในไตรมาส 3 แต่กำไรสุทธิส่วนที่เป็นของ HCA ลดลง 3.9% เมื่อเทียบกับช่วงเดียวกันของปีก่อน สู่ระดับ 1.579 พันล้านดอลลาร์ สิ่งนี้สะท้อนให้เห็นถึงการลดลงของอัตรากำไรจากการดำเนินงานพื้นฐานท่ามกลางสภาพแวดล้อมที่ถูกจำกัดด้วยภาระหนี้สินรวม 50.493 พันล้านดอลลาร์
บทความนี้อาจมีเนื้อหาที่สร้างหรือแปลโดย AI และผ่านการตรวจสอบโดยมนุษย์แล้ว โดยมีวัตถุประสงค์เพื่อใช้อ้างอิงและให้ข้อมูลทั่วไปเท่านั้น และไม่ถือเป็นคำแนะนำด้านการลงทุน
บทความแนะนำ








ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ