


Qualcomm Inc (QCOM) หุ้น เปิด ขึ้น 4.71% เมื่อวันที่ 15 ก.ย.: การวิเคราะห์ฉบับสมบูรณ์



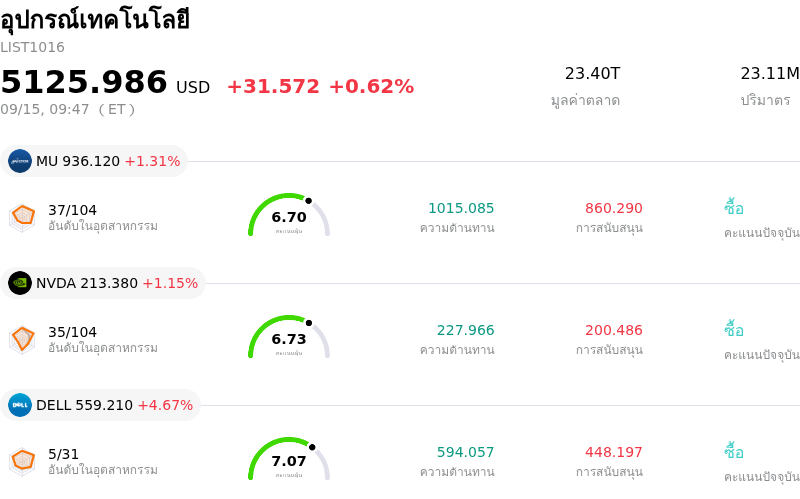
Qualcomm Inc (QCOM) เปิด ขึ้น 4.71% กลุ่มอุตสาหกรรม อุปกรณ์เทคโนโลยี ขึ้น 0.62%. บริษัทมีผลการดำเนินงานดีกว่าอุตสาหกรรมโดยรวม หุ้นที่มีปริมาณการเทรดสูงสุด 3 อันดับแรกในกลุ่ม ได้แก่: Micron Technology Inc (MU) ขึ้น 1.15%; NVIDIA Corp (NVDA) ขึ้น 1.27%; Dell Technologies Inc (DELL) ขึ้น 4.67%
อะไรเป็นแรงผลักดันให้ราคาหุ้น Qualcomm Inc (QCOM) ปรับตัว ขึ้น ในวันนี้?
ควอลคอมม์ (Qualcomm) เผชิญแรงซื้อหนุนราคาปรับตัวขึ้นอย่างแข็งแกร่งในวันนี้ เนื่องจากนักลงทุนสถาบันยังคงขานรับการขยายธุรกิจอย่างรุกหนักของบริษัทเข้าสู่ฮาร์ดแวร์ปัญญาประดิษฐ์ (AI) สำหรับศูนย์ข้อมูล ความตื่นตัวของตลาดได้รับแรงหนุนสำคัญจากความร่วมมือระยะยาวหลายเจเนอเรชันร่วมกับ Amazon Web Services ในการร่วมพัฒนาโปรเซสเซอร์ประมวลผลเชิงอนุมาน AI (AI inference processors) แบบปรับแต่งเฉพาะ และโซลูชันการเชื่อมต่อทางแสงที่มีแบนด์วิดท์สูง หมุดหมายสำคัญนี้ถือเป็นการเปลี่ยนผ่านเชิงยุทธศาสตร์ของควอลคอมม์ที่ก้าวข้ามขอบเขตธุรกิจการสื่อสารเคลื่อนที่ที่เป็นธุรกิจหลัก พร้อมทั้งสร้างเครื่องยนต์ขับเคลื่อนการเติบโตตัวที่สองที่มีศักยภาพในโครงสร้างพื้นฐานคลาวด์ การคว้าข้อตกลงความร่วมมือจากผู้ให้บริการคลาวด์ขนาดใหญ่ระดับชั้นนำ (tier-one hyperscaler) ได้สำเร็จ แสดงให้เห็นถึงความสามารถของควอลคอมม์ในการดึงดูดการใช้จ่ายด้านโครงสร้างพื้นฐานขององค์กร ส่งผลให้มีการปรับเพิ่มประมาณการกำไรในเชิงบวก และกระตุ้นการสะสมหุ้นจากนักลงทุนสถาบันอย่างต่อเนื่องหลายช่วงการซื้อขาย
บรรยากาศการลงทุนในตลาดยังได้รับแรงหนุนเพิ่มเติมจากความคาดหวังที่เพิ่มสูงขึ้นก่อนหน้างาน Snapdragon Summit ประจำปีของบริษัทที่จะจัดขึ้นในช่วงปลายเดือนนี้ ความคาดหวังของนักลงทุนพุ่งสูงขึ้นเกี่ยวกับการเปิดตัวแพลตฟอร์มมือถือระดับเรือธงที่กำลังจะมาถึง ซึ่งมาพร้อมการอัปเกรดสถาปัตยกรรมครั้งสำคัญของหน่วยประมวลผลประสาท Hexagon (Hexagon Neural Processing Unit) ที่ได้รับการปรับแต่งมาโดยเฉพาะสำหรับเอเจนต์ AI บนอุปกรณ์ที่รับรู้และเข้าใจบริบทได้ ขณะที่ผู้ผลิตอุปกรณ์ดั้งเดิม (OEM) เร่งเปิดตัวสมาร์ทโฟน คอมพิวเตอร์ส่วนบุคคล และห้องโดยสารยานยนต์ที่รองรับ AI ความเป็นผู้นำของควอลคอมม์ในการประมวลผลแบบเอดจ์ (edge compute) ที่ประหยัดพลังงาน ช่วยให้บริษัทอยู่ในตำแหน่งที่ได้เปรียบในการสร้างมูลค่าคอนเทนต์ต่อหน่วยที่สูงขึ้น นอกจากนี้ การปรับราคาตามสัญญาเมื่อเร็ว ๆ นี้ในกลุ่มฮาร์ดแวร์ระดับพรีเมียม ถูกนักวิเคราะห์มองว่าเป็นปัจจัยขับเคลื่อนสำคัญสำหรับการขยายตัวของอัตรากำไรเมื่อเข้าสู่รอบปีงบประมาณถัดไป
ในมุมมองการจัดพอร์ตลงทุนเชิงกลยุทธ์ ควอลคอมม์กำลังได้รับประโยชน์จากกระแสเงินทุนหมุนเวียนที่ไหลเข้าสู่หุ้นกลุ่มเซมิคอนดักเตอร์ซึ่งรวมโอกาสเติบโตสูงจาก AI เข้ากับตัวชี้วัดมูลค่าหุ้น (valuation) ที่สมเหตุสมผล แม้ความเสี่ยงด้านการกระจุกตัวที่ผูกกับวัฏจักรตลาดโทรศัพท์มือถือเคยเป็นปัจจัยจำกัดทวีคูณมูลค่าหุ้น (valuation multiples) ในอดีต แต่การขยายตัวอย่างเป็นรูปธรรมเข้าสู่โครงสร้างพื้นฐานการประมวลผลเชิงอนุมานบนคลาวด์และ AI แบบเอดจ์ กำลังช่วยปรับเปลี่ยนมุมมองของตลาด ด้วยบรรยากาศโดยรวมในกลุ่มเซมิคอนดักเตอร์ที่ได้รับการสนับสนุนจากการใช้จ่ายด้านเทคโนโลยีขององค์กรที่แข็งแกร่ง แรงขับเคลื่อนแบบสองทางของควอลคอมม์ทั้งในการประมวลผลแบบเอดจ์และคลาวด์ จึงยังคงดึงดูดแรงซื้อจากนักลงทุนสถาบันได้อย่างต่อเนื่อง
การวิเคราะห์ทางเทคนิคของ Qualcomm Inc (QCOM)
ในเชิงเทคนิค Qualcomm Inc (QCOM) มีค่า MACD (12,26,9) อยู่ที่ 5.278 ซึ่งบ่งชี้ถึงสัญญาณซื้อ ขณะที่ค่า RSI ที่ 70.819 แสดงถึงสภาวะซื้อ และค่า Williams %R ที่ 0.842 แสดงถึงสภาวะซื้อมากเกินไป โปรดติดตามอย่างใกล้ชิด
กระแสข่าวของ Qualcomm Inc (QCOM)
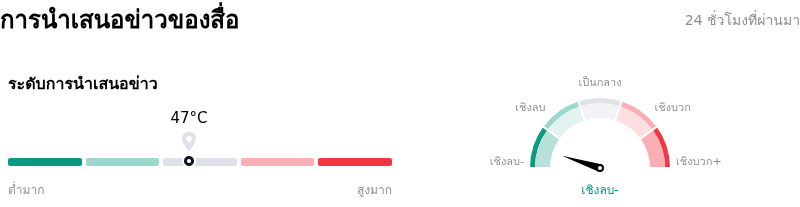
ในด้านของการรายงานโดยสื่อ Qualcomm Inc (QCOM) มีคะแนนการกล่าวถึงในสื่ออยู่ที่ 47 ซึ่งบ่งชี้ว่าได้รับความสนใจจากสื่อในระดับ ปานกลาง โดยดัชนีความเชื่อมั่นของตลาดอยู่ในโซน เชิงลบอย่างมาก.
การวิเคราะห์พื้นฐานของ Qualcomm Inc (QCOM)
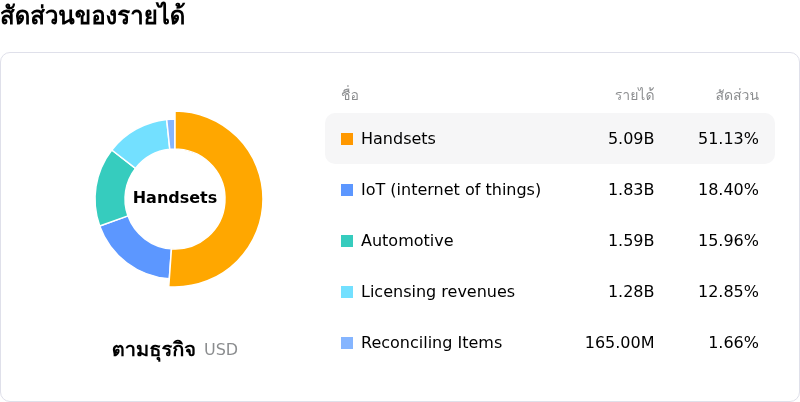
Qualcomm Inc (QCOM) อยู่ในกลุ่มอุตสาหกรรมอุปกรณ์เทคโนโลยี โดยมีรายได้รวมต่อปีล่าสุดอยู่ที่ $44.28B จัดอยู่ในอันดับที่ 6 ของอุตสาหกรรม ขณะที่กำไรสุทธิอยู่ที่ $5.54B จัดอยู่ในอันดับที่ 9 ของอุตสาหกรรม โปรไฟล์บริษัท
ในช่วงเดือนที่ผ่านมา นักวิเคราะห์หลายรายได้จัดอันดับบริษัทว่าอยู่ในระดับ ถือครอง โดยมีราคาเป้าหมายเฉลี่ยอยู่ที่ $194.40 ขณะที่ราคาสูงสุดอยู่ที่ $400.00 และราคาต่ำสุดอยู่ที่ $100.00
รายละเอียดเพิ่มเติมเกี่ยวกับ Qualcomm Inc (QCOM)
ความเสี่ยงเฉพาะบริษัท:
- ต้นทุนห่วงโซ่อุปทานที่พุ่งสูงและการต่อต้านการปรับขึ้นราคา: เมื่อเร็ว ๆ นี้ ควอลคอมม์ จำเป็นต้องประกาศปรับขึ้นราคาชิปในระดับสองหลักเพื่อชดเชยค่าใช้จ่ายโรงงานรับจ้างผลิตชิปและชิ้นส่วนที่พุ่งสูงขึ้น ซึ่งส่งผลให้บริษัทเผชิญกับแรงต้านจากลูกค้าและการยกเลิกคำสั่งซื้อ ในขณะที่ความต้องการโครงสร้างพื้นฐาน AI จำกัดกำลังการผลิตอย่างรุนแรง
- ความซบเซาอย่างยืดเยื้อในตลาดสมาร์ตโฟนหลัก: รายงานจากนักวิเคราะห์เตือนว่า ผู้บริหารไม่ได้คาดหวังถึงการฟื้นตัวในวงกว้างของภาคสมาร์ตโฟน โดยความต้องการสมาร์ตโฟน Android ในจีนที่ชะลอตัวและการรวมธุรกิจตามแนวตั้งของลูกค้า (เช่น การพัฒนาโมเด็มของแอปเปิล) จะยังคงสร้างแรงกดดันต่อรายได้ไปจนถึงปี 2027
- ความไม่แน่นอนในการสร้างรายได้จาก AI และความเสี่ยงด้านมูลค่าหุ้น: แม้จะมีข่าวเกี่ยวกับความร่วมมือด้านชิป AI กับอเมซอน ข้อตกลงดังกล่าวพึ่งพาเป้าหมายผลการดำเนินงานเพื่อรับสิทธิซื้อหุ้น (warrant-vesting) มากกว่ารายได้การันตีล่วงหน้า ส่งผลให้มูลค่าหุ้นที่อยู่ในระดับสูงของควอลคอมม์มีความเปราะบาง เนื่องจากคาดว่าจุดเปลี่ยนของกำไรที่ขับเคลื่อนด้วย AI อย่างมีนัยสำคัญจะยังไม่เกิดขึ้นจนกว่าจะถึงปีงบประมาณ 2028
- แรงกดดันจากนโยบายภาษีศุลกากรเซมิคอนดักเตอร์: ข้อเสนอนโยบายภาษีศุลกากรของสหรัฐฯ ที่อยู่ระหว่างการพิจารณาซึ่งมุ่งเป้าไปที่ชิปและฮาร์ดแวร์รองรับ AI สุ่มเสี่ยงที่จะเพิ่มโครงสร้างต้นทุนทั่วทั้งระบบนิเวศของควอลคอมม์ ซึ่งสร้างความเสี่ยงที่เป็นอุปสรรคต่อการเปิดตัว Snapdragon X AI PC และการขยายธุรกิจไปทั่วโลก
บทความนี้อาจมีเนื้อหาที่สร้างหรือแปลโดย AI และผ่านการตรวจสอบโดยมนุษย์แล้ว โดยมีวัตถุประสงค์เพื่อใช้อ้างอิงและให้ข้อมูลทั่วไปเท่านั้น และไม่ถือเป็นคำแนะนำด้านการลงทุน
บทความแนะนำ







ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ