


รายได้จากธุรกิจศูนย์ข้อมูลไตรมาส 3 ของ AMD พุ่งขึ้น 97% YoY, หนุนกำไรต่อหุ้น (EPS) เติบโต 74%; ราคาหุ้นพุ่งขึ้น 7% ในช่วงนอกเวลาทำการ



พอดแคสต์ AI


เมื่อวันที่ 3 พฤศจิกายน ตามเวลาฝั่งตะวันออก เอเอ็มดีรายงานผลประกอบการไตรมาส 3 ปี 2026 โดยมีรายได้รวมและกำไรต่อหุ้นสูงกว่าคาดการณ์ หนุนจากกลุ่มธุรกิจศูนย์ข้อมูลที่เติบโตเกือบเท่าตัวตามความต้องการโปรเซสเซอร์ EPYC และจีพียูซีรีส์ Instinct อย่างไรก็ตาม กระแสเงินสดอิสระกลับต่ำกว่าคาดการณ์อย่างมาก ขณะที่บริษัทคาดว่ารายได้ในไตรมาส 4 จะเร่งตัวขึ้นอีกจากการขยายกำลังการผลิตและการใช้งานจากลูกค้ารายใหญ่ ท่ามกลางความท้าทายด้านการแปลงกำไรเป็นกระแสเงินสดที่ต้องติดตามอย่างใกล้ชิด

TradingKey - เมื่อวันที่ 3 พฤศจิกายน ตามเวลาฝั่งตะวันออก เอเอ็มดี (AMD) รายงานผลประกอบการประจำไตรมาสที่ 3 ของปีงบประมาณ 2026 รายได้จากศูนย์ข้อมูลพุ่งขึ้นเกือบเท่าตัว หนุนให้รายได้รวมของกลุ่มบริษัททำสถิติสูงสุดเป็นประวัติการณ์ ขณะที่กำไรต่อหุ้นปรับปรุงแล้วสูงกว่าที่ตลาดคาดการณ์ไว้ บริษัทคาดว่าการเติบโตของรายได้จะเร่งตัวขึ้นอีกในไตรมาสที่ 4 แต่กระแสเงินสดอิสระในไตรมาสนี้ต่ำกว่าที่คาดไว้มาก ทำให้การแปลงการเติบโตของกำไรให้เป็นกระแสเงินสดกลายเป็นประเด็นสำคัญที่ต้องจับตา
เอเอ็มดี รายงานรายได้ในไตรมาสนี้ที่ 13.377 พันล้านดอลลาร์ เพิ่มขึ้น 45% เมื่อเทียบรายปี และเพิ่มขึ้น 16% เมื่อเทียบรายไตรมาส สูงกว่าคาดการณ์ที่ 13.080 พันล้านดอลลาร์ อยู่ 297 ล้านดอลลาร์ หรือ 2.27% กำไรต่อหุ้นปรับลดแบบ Non-GAAP อยู่ที่ 2.09 ดอลลาร์ เพิ่มขึ้น 74% เมื่อเทียบรายปี สูงกว่าคาดการณ์ที่ 1.97 ดอลลาร์ อยู่ 0.12 ดอลลาร์ หรือ 6.09%
ราคาหุ้นพุ่งขึ้นมากกว่า 7% ในการซื้อขายนอกทำการ และเคลื่อนไหวอยู่ที่ 519.49 ดอลลาร์ ณ เวลาที่รายงานข่าว
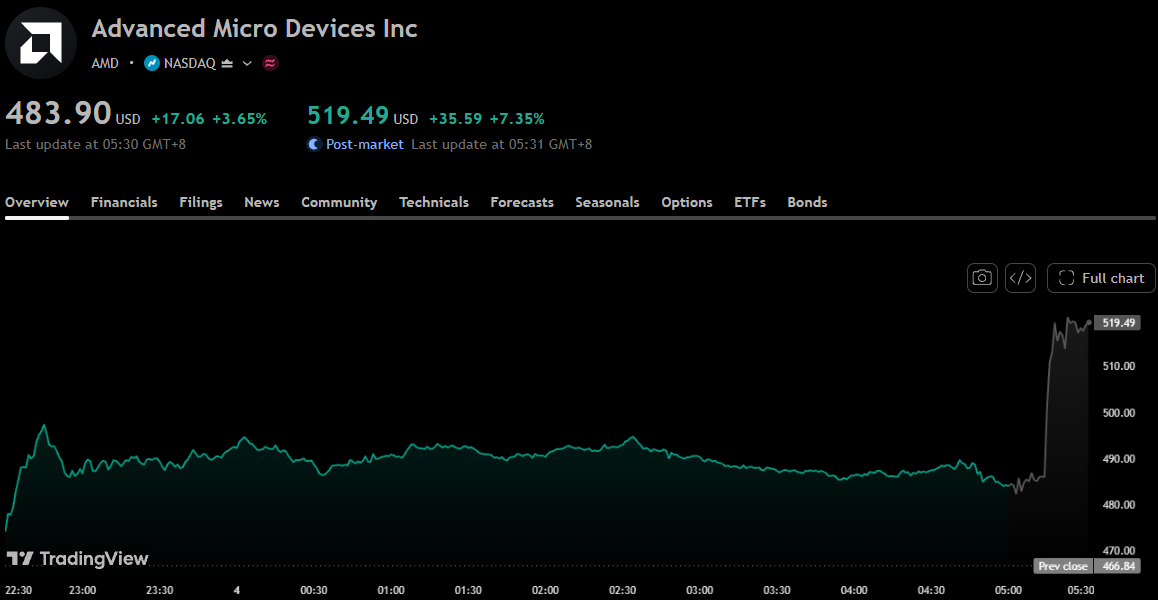
[แผนภูมิราคาหุ้น AMD, ที่มา: TradingView]
กลุ่มธุรกิจศูนย์ข้อมูล (Data Center) ยังคงเป็นแรงขับเคลื่อนการเติบโตหลัก โดยสร้างรายได้ 8.546 พันล้านดอลลาร์ เพิ่มขึ้น 97% เมื่อเทียบรายปี ซึ่งสูงกว่าคาดการณ์ที่ 8.200 พันล้านดอลลาร์ อยู่ 346 ล้านดอลลาร์ หรือ 4.22% กำไรจากการดำเนินงานของกลุ่มธุรกิจเพิ่มขึ้นจาก 1.074 พันล้านดอลลาร์ในช่วงเดียวกันของปีที่แล้ว เป็น 2.882 พันล้านดอลลาร์ บริษัทระบุว่าการเติบโตดังกล่าวมาจากความต้องการที่แข็งแกร่งสำหรับโปรเซสเซอร์ EPYC และแรงหนุนจากการเปิดตัวจีพียูซีรีส์ Instinct MI450
ผลงานของกลุ่มธุรกิจอื่น ๆ มีทั้งบวกและลบ รายได้จากกลุ่ม Client อยู่ที่ 2.949 พันล้านดอลลาร์ เพิ่มขึ้น 7% เมื่อเทียบรายปี โดยได้แรงขับเคลื่อนหลักจากยอดขายโปรเซสเซอร์ Ryzen สำหรับอุปกรณ์พกพา รายได้จากกลุ่ม Gaming อยู่ที่ 773 ล้านดอลลาร์ ลดลง 40% เมื่อเทียบรายปี ได้รับผลกระทบจากรายได้ผลิตภัณฑ์กึ่งคัสตอมและกราฟิกที่ลดลง รายได้รวมจากกลุ่ม Client และ Gaming อยู่ที่ 3.722 พันล้านดอลลาร์ ลดลง 8% เมื่อเทียบรายปี โดยมีกำไรจากการดำเนินงานลดลงจาก 867 ล้านดอลลาร์ เหลือ 573 ล้านดอลลาร์ รายได้จากกลุ่ม Embedded อยู่ที่ 1.109 พันล้านดอลลาร์ เพิ่มขึ้น 29% เมื่อเทียบรายปี การเติบโตมาจากตลาดการบินและอวกาศและการป้องกันประเทศ ยานยนต์ การสื่อสาร และอุตสาหกรรม ขณะที่กำไรจากการดำเนินงานอยู่ที่ 453 ล้านดอลลาร์
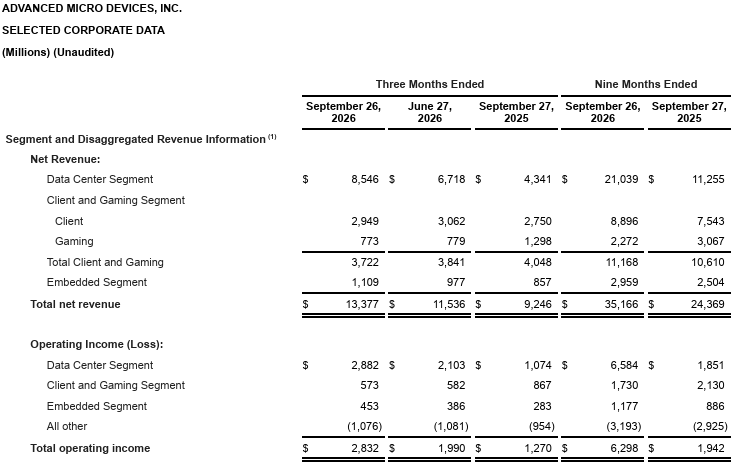
[รายได้ของ AMD แยกตามกลุ่มธุรกิจ, ที่มา: รายงานทางการเงินไตรมาส 3 ของ AMD]
การเติบโตของรายได้ช่วยหนุนให้อัตรากำไรจากการดำเนินงานขยายตัว ในไตรมาสนี้ อัตรากำไรขั้นต้นตามมาตรฐาน GAAP อยู่ที่ 54% เพิ่มขึ้น 2 จุดเปอร์เซ็นต์เมื่อเทียบรายปี กำไรจากการดำเนินงานตามมาตรฐาน GAAP อยู่ที่ 2.832 พันล้านดอลลาร์ เพิ่มขึ้น 123% เมื่อเทียบรายปี โดยอัตรากำไรจากการดำเนินงานเพิ่มขึ้นจาก 14% เป็น 21% อัตรากำไรขั้นต้นแบบ Non-GAAP อยู่ที่ 56% เพิ่มขึ้น 2 จุดเปอร์เซ็นต์เมื่อเทียบรายปี และทรงตัวเมื่อเทียบรายไตรมาส กำไรจากการดำเนินงานแบบ Non-GAAP อยู่ที่ 3.923 พันล้านดอลลาร์ เพิ่มขึ้น 75% เมื่อเทียบรายปี โดยอัตรากำไรจากการดำเนินงานขยายตัวจาก 24% เป็น 29%
กำไรสุทธิตามมาตรฐาน GAAP อยู่ที่ 2.428 พันล้านดอลลาร์ เพิ่มขึ้น 95% เมื่อเทียบรายปี โดยมีกำไรต่อหุ้นปรับลดอยู่ที่ 1.46 ดอลลาร์ กำไรสุทธิแบบ Non-GAAP อยู่ที่ 3.471 พันล้านดอลลาร์ เพิ่มขึ้น 77% เมื่อเทียบรายปี
ผลการดำเนินงานด้านกระแสเงินสดล้าหลังการเติบโตของกำไร กระแสเงินสดจากการดำเนินงานที่ต่อเนื่องในไตรมาสนี้อยู่ที่ 1.202 พันล้านดอลลาร์ และรายจ่ายลงทุนอยู่ที่ 648 ล้านดอลลาร์ กระแสเงินสดอิสระตามคำนิยามของบริษัทอยู่ที่ 554 ล้านดอลลาร์ ต่ำกว่า 1.558 พันล้านดอลลาร์ในไตรมาสก่อน และ 1.530 พันล้านดอลลาร์ในช่วงเดียวกันของปีที่แล้ว อัตราส่วนกระแสเงินสดอิสระลดลงเหลือ 4% จาก 14% ในไตรมาสก่อน เมื่อเทียบกับคาดการณ์ของตลาดที่ 1.970 พันล้านดอลลาร์ กระแสเงินสดอิสระต่ำกว่าคาดการณ์อยู่ 1.416 พันล้านดอลลาร์ หรือต่ำกว่าคาดการณ์ 71.88% ขณะที่รายจ่ายลงทุนสูงกว่าคาดการณ์ที่ 647 ล้านดอลลาร์ เพียง 0.01 พันล้านดอลลาร์ หรือสูงกว่า 0.15% ซึ่งยังคงสอดคล้องกับคาดการณ์เป็นหลัก
มองไปข้างหน้าในไตรมาสที่ 4 บริษัทคาดว่าจะมีรายได้ประมาณ 17.0 พันล้านดอลลาร์ บวกหรือลบ 3% ซึ่งสอดคล้องกับช่วง 16.490 พันล้านดอลลาร์ ถึง 17.510 พันล้านดอลลาร์ บริษัทเปิดเผยว่าจุดกึ่งกลางสอดคล้องกับการเติบโตประมาณ 66% เมื่อเทียบรายปี และเติบโตประมาณ 27% เมื่อเทียบรายไตรมาส ส่วนอัตรากำไรขั้นต้นแบบ Non-GAAP คาดว่าจะอยู่ที่ประมาณ 55% ซึ่งต่ำกว่า 56% ในไตรมาสปัจจุบัน
ลิซา ซู (Lisa Su) ประธานเจ้าหน้าที่บริหาร ระบุว่าความต้องการสำหรับ Instinct และ EPYC ยังคงแข็งแกร่งขึ้นอย่างต่อเนื่อง และเมื่อเร่งการผลิตสำหรับ Helios และผลิตภัณฑ์ที่มีรหัสพัฒนาว่า "Venice" บริษัทคาดว่าการเติบโตจะเร่งตัวขึ้นอีกในไตรมาสที่ 4 รายงานผลประกอบการยังเปิดเผยด้วยว่า Anthropic, Meta, Microsoft, OpenAI และ Oracle Cloud Infrastructure กำลังใช้ระบบระดับแร็ค (rack-scale) รุ่น Helios ชุดแรกเพื่อรันโมเดลและภาระงาน (workloads) ด้าน จีน หู (Jean Hu) ประธานเจ้าหน้าที่ฝ่ายการเงิน ระบุว่าการขยายขนาดของธุรกิจศูนย์ข้อมูลกำลังขับเคลื่อนการประหยัดเชิงขนาดจากการดำเนินงาน (operating leverage) ทั่วทั้งบริษัท
เนื้อหานี้ได้รับการแปลโดยปัญญาประดิษฐ์ (AI) และผ่านตรวจสอบโดยมนุษย์ มีไว้เพื่อการอ้างอิงและข้อมูลทั่วไปเท่านั้น ไม่ใช่การแนะนำการลงทุนแต่อย่างใด
บทความแนะนำ










ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ