


Shopify ร่วงลง 18% ช่วงก่อนเปิดตลาดหลังประกาศผลประกอบการ แตะระดับต่ำสุดในรอบเกือบสองเดือน เนื่องจากรายได้ไตรมาส 3 ที่ 3.74 พันล้านดอลลาร์ ต่ำกว่าคาดเล็กน้อย



พอดแคสต์ AI


หุ้น Shopify ร่วงกว่า 18% หลังรายได้ไตรมาส 3/2026 ที่ 3.742 พันล้านดอลลาร์ และยอด GMV พลาดเป้าเล็กน้อย ท่ามกลางความคาดหวังการเติบโตที่สูงจากตลาด แม้กำไรต่อหุ้น กระแสเงินสดอิสระ และความสามารถในการทำกำไรจะปรับตัวดีขึ้นอย่างแข็งแกร่ง แต่นักลงทุนยังกังวลต่อการเติบโตของ GMV ที่ชะลอลง ประกอบกับแนวโน้มไตรมาส 4 ที่ยังขาดปัจจัยหนุนใหม่ ขณะที่บริษัทอยู่ระหว่างเร่งขยายธุรกิจสู่อีคอมเมิร์ซ AI ซึ่งสัดส่วนรายได้ยังต้องใช้เวลาพิสูจน์ในระยะยาว

TradingKey - เมื่อวันที่ 3 พฤศจิกายน หลังจากช้อปปิฟาย (SHOP) รายงานผลประกอบการประจำไตรมาส 3 ปี 2026 ราคาหุ้นของบริษัทได้ปรับตัวลดลงมากกว่า 18% ในการซื้อขายก่อนเปิดตลาด บริษัทมีรายได้ในไตรมาสนี้อยู่ที่ 3.742 พันล้านดอลลาร์ เพิ่มขึ้น 32% เมื่อเทียบรายปี ซึ่งต่ำกว่าความคาดหวังของตลาดเล็กน้อยที่ 3.75 พันล้านดอลลาร์ แม้ว่าส่วนต่างจะอยู่ที่ประมาณ 8 ล้านดอลลาร์เท่านั้น แต่ท่ามกลางระดับราคาหุ้นที่สะท้อนความคาดหวังในการเติบโตสูงอยู่แล้ว การพลาดเป้าเพียงเล็กน้อยก็จุดชนวนให้เกิดแรงขายออกมาอย่างชัดเจน
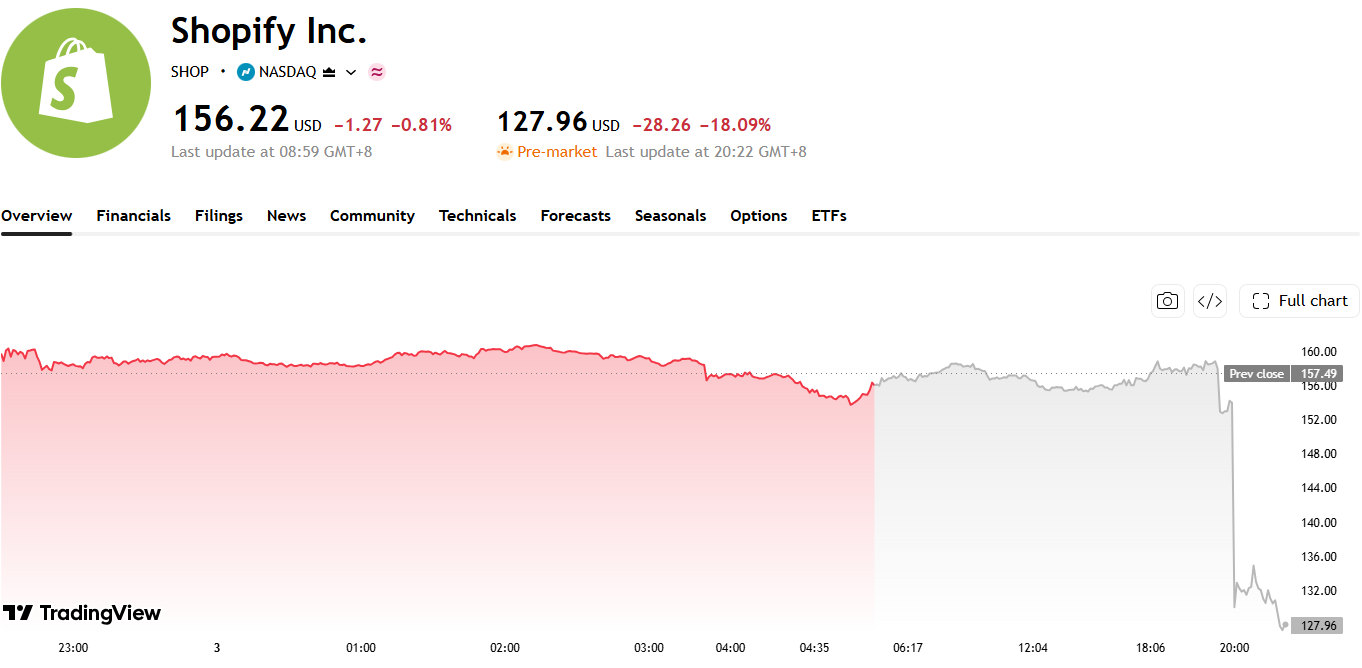
ที่มา: TradingView
รายงานผลประกอบการไม่ได้ย่ำแย่ไปเสียทั้งหมด โดยกำไรต่อหุ้นปรับปรุงแล้วประจำไตรมาส 3 ของช้อปปิฟายอยู่ที่ 0.49 ดอลลาร์ สูงกว่าที่นักวิเคราะห์คาดการณ์ไว้ที่ 0.47 ดอลลาร์ ขณะที่กำไรจากการดำเนินงานเพิ่มขึ้นจาก 343 ล้านดอลลาร์ในช่วงเดียวกันของปีก่อน เป็น 568 ล้านดอลลาร์ ส่วนกำไรสุทธิเพิ่มขึ้นจาก 264 ล้านดอลลาร์ เป็น 462 ล้านดอลลาร์ ด้านกระแสเงินสดอิสระแตะระดับ 816 ล้านดอลลาร์ พุ่งขึ้น 61% เมื่อเทียบรายปี โดยมีอัตรากำไรกระแสเงินสดอิสระเพิ่มขึ้นจาก 18% เป็น 22% ซึ่งแสดงให้เห็นว่าบริษัทยังคงปรับปรุงความสามารถในการทำกำไรและการสร้างกระแสเงินสดได้อย่างต่อเนื่อง ควบคู่ไปกับการขยายขนาดรายได้
สิ่งที่สร้างความกังวลให้แก่นักลงทุนอย่างแท้จริงคือการชะลอตัวของการเติบโตของยอดขายรวมของสินค้า (GMV) โดยในไตรมาสที่ 3 ยอด GMV บนแพลตฟอร์มของช้อปปิฟายเติบโต 29% เมื่อเทียบรายปี สู่ระดับ 119.15 พันล้านดอลลาร์ ซึ่งต่ำกว่าประมาณการของนักวิเคราะห์ที่คาดไว้ราว 120 พันล้านดอลลาร์ อีกทั้งอัตราการเติบโตยังชะลอตัวลงจาก 31% ในไตรมาสก่อนหน้า เนื่องจากรายได้ส่วนใหญ่ของช้อปปิฟายมาจากระบบประมวลผลการชำระเงินและบริการอื่น ๆ ที่ผูกกับปริมาณธุรกรรมของร้านค้า การชะลอตัวของ GMV จึงอาจส่งผลกระทบต่ออัตราการเติบโตของรายได้จากโซลูชันสำหรับร้านค้าในอนาคต
สำหรับแนวโน้มในไตรมาสที่ 4 ช้อปปิฟายคาดว่าการเติบโตของรายได้เมื่อเทียบรายปีจะอยู่ในช่วงต้นของระดับ 30% ขณะที่การเติบโตของกำไรขั้นต้นคาดว่าจะอยู่ในช่วงปลายของระดับ 20% สำหรับค่าใช้จ่ายในการดำเนินงานคาดว่าจะคิดเป็น 29% ถึง 30% ของรายได้ ส่วนอัตรากำไรกระแสเงินสดอิสระคาดว่าจะทรงตัวใกล้เคียงกับช่วงเดียวกันของปีก่อน แม้ว่าคาดการณ์ภาพรวมจะไม่ได้ส่งสัญญาณทรุดตัวลงอย่างมีนัยสำคัญ แต่ก็ยังขาดปัจจัยหนุนใหม่ ๆ ที่แข็งแกร่งพอที่จะผลักดันให้ตลาดปรับเพิ่มความคาดหวังขึ้นอีก
ในปัจจุบัน ช้อปปิฟายกำลังเร่งขยายธุรกิจเข้าสู่อีคอมเมิร์ซแบบใช้เอเจนต์ AI (agentic e-commerce) โดยมีเป้าหมายเพื่อช่วยให้ผู้บริโภคสามารถค้นหาสินค้า เปรียบเทียบตัวเลือก และชำระเงินได้โดยตรงผ่านผู้ช่วย AI แม้ว่าตลาดจะมองในแง่ดีว่าโมเดลนี้จะช่วยสร้างช่องทางทราฟฟิกใหม่ ๆ ให้กับผู้ค้าของช้อปปิฟายในระยะยาว แต่ในระยะนี้ สัดส่วนรายได้ที่แท้จริงจากธุรกิจที่เกี่ยวข้องยังคงไม่ชัดเจน
เนื้อหานี้ได้รับการแปลโดยปัญญาประดิษฐ์ (AI) และผ่านตรวจสอบโดยมนุษย์ มีไว้เพื่อการอ้างอิงและข้อมูลทั่วไปเท่านั้น ไม่ใช่การแนะนำการลงทุนแต่อย่างใด
บทความแนะนำ









ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ