


หุ้นสหรัฐฯ จะปรับตัวขึ้นหลังการเลือกตั้งกลางเทอมหรือไม่? บทวิเคราะห์ข้อมูลการเลือกตั้งในอดีตและรูปแบบตลาด



พอดแคสต์ AI


ข้อมูลในอดีตชี้ว่าตลาดหุ้นสหรัฐฯ มักทำผลงานได้แข็งแกร่งหลังการเลือกตั้งกลางเทอม โดยดัชนี S&P 500 มีสถิติปรับตัวขึ้นเฉลี่ยราว 15% ในช่วง 12 เดือนถัดมา ปัจจัยขับเคลื่อนหลักคือความไม่แน่นอนทางการเมืองที่ลดลงและความชัดเจนด้านนโยบาย อย่างไรก็ตาม ทิศทางตลาดในอนาคตยังคงต้องเผชิญกับความท้าทายจากอัตราดอกเบี้ยที่อยู่ในระดับสูง ต้นทุนการลงทุนด้านปัญญาประดิษฐ์ และความสามารถในการทำกำไรของบริษัทเทคโนโลยีขนาดใหญ่ นักลงทุนจึงควรติดตามตัวชี้วัดพื้นฐานเหล่านี้ควบคู่ไปกับสถิติเชิงฤดูกาลเพื่อประกอบการตัดสินใจ

TradingKey - เมื่อการเลือกตั้งกลางเทอมของสหรัฐฯ ใกล้เข้ามา นอกเหนือจากการให้ความสนใจกับผลการเลือกตั้งและผลกระทบต่อนโยบายเศรษฐกิจแล้ว นักลงทุนยังคงมองหาเบาะแสเกี่ยวกับแนวโน้มตลาดหุ้นสหรัฐฯ ในระยะถัดไป
แม้ว่าดัชนี S&P 500 ยังคงอยู่ใกล้ระดับสูงสุดเป็นประวัติการณ์ แต่หุ้นกลุ่มเซมิคอนดักเตอร์และหุ้น AI ยอดนิยมต่างปรับตัวลงอย่างเห็นได้ชัดเมื่อเร็ว ๆ นี้ ขณะที่ความกังวลของตลาดเกี่ยวกับมูลค่าหุ้นที่สูง ผลตอบแทนจากการใช้จ่ายเงินทุนด้าน AI และแนวโน้มอัตราดอกเบี้ยก็ยังคงไม่จางหายไป
ข้อมูลในอดีตให้คำตอบที่ค่อนข้างเป็นบวก โดยหลังจากสิ้นสุดการเลือกตั้งกลางเทอม ตลาดหุ้นสหรัฐฯ มักจะเข้าสู่ช่วงที่ทำผลงานได้แข็งแกร่งขึ้น อย่างไรก็ตาม รูปแบบดังกล่าวนั้นสะท้อนถึงความไม่แน่นอนทางการเมืองที่ลดลง ความคาดหวังด้านนโยบายที่มีเสถียรภาพมากขึ้น และผลกำไรของบริษัทจดทะเบียนที่ปรับตัวดีขึ้นเป็นหลัก ซึ่งไม่ได้หมายความว่าตลาดจะปรับตัวขึ้นอย่างหลีกเลี่ยงไม่ได้
หุ้นสหรัฐฯ มักจะแข็งแกร่งหลังการเลือกตั้งกลางเทอม
ตามสถิติจากแมตต์ เซอร์มินาโร ผู้ก่อตั้งเอ็กซิบิท เอ นับตั้งแต่ปี 1950 ดัชนี S&P 500 ให้ผลตอบแทนปรับตัวขึ้นเฉลี่ย 15.5% ตั้งแต่วันเลือกตั้งกลางเทอมไปจนถึงวันที่ 30 มิถุนายนของปีถัดมา นอกจากนี้ ผลการศึกษาอีกชิ้นหนึ่งของเจพีมอร์แกนยังแสดงให้เห็นว่า นับตั้งแต่ปี 1950 ดัชนี S&P 500 สามารถสร้างผลตอบแทนเป็นบวกได้ในช่วง 12 เดือนหลังการเลือกตั้งกลางเทอมทุกครั้ง โดยเพิ่มขึ้นเฉลี่ยประมาณ 15%
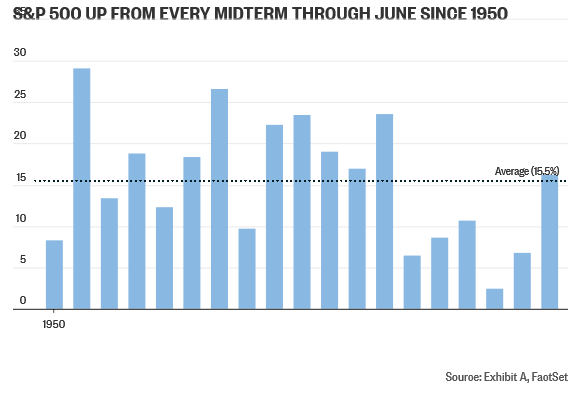
หากบีบช่วงเวลาสังเกตการณ์ให้แคบลงเหลือเพียง 6 เดือนหลังการเลือกตั้ง รูปแบบตามฤดูกาลก็ปรากฏชัดเจนเช่นเดียวกัน โดยนับตั้งแต่ดัชนี S&P 500 ก่อตั้งขึ้นในปี 1957 ดัชนีไม่เคยให้ผลตอบแทนเป็นลบเลยในช่วงเดือนพฤศจิกายนถึงเมษายนหลังการเลือกตั้งกลางเทอม และผลการดำเนินงานโดยรวมยังปรับตัวดีกว่าช่วงเวลาเดียวกันในปีอื่น ๆ ของวาระดำรงตำแหน่งประธานาธิบดีอย่างมีนัยสำคัญ
เหตุใดหุ้นสหรัฐฯ จึงมีแนวโน้มปรับตัวขึ้นมากกว่าหลังการเลือกตั้งกลางเทอม
การลดลงของความไม่แน่นอนทางการเมืองเป็นปัจจัยสำคัญที่อธิบายรูปแบบนี้ โดยงานวิจัยของเทอร์รี มาร์ช ศาสตราจารย์เกียรติคุณด้านการเงินจาก UC Berkeley และคัม ฟง ชาน ศาสตราจารย์จาก University of Western Australia พบว่า ดัชนีความไม่แน่นอนทางนโยบายเศรษฐกิจของสหรัฐฯ มักจะปรับตัวสูงขึ้นในช่วงหลายเดือนก่อนการเลือกตั้งกลางเทอม และลดลงอย่างมีนัยสำคัญหลังผ่านพ้นการเลือกตั้ง
หลังจากมีการประกาศผลการเลือกตั้ง นักลงทุนสามารถประเมินโครงสร้างอำนาจในสภาคองเกรส รวมถึงทิศทางในอนาคตของการจัดเก็บภาษี การใช้จ่ายทางการคลัง และการกำกับดูแลอุตสาหกรรมได้อย่างแม่นยำยิ่งขึ้น และเมื่อความเสี่ยงทางการเมืองที่ต้องสะท้อนลงในราคาหุ้นลดลง เงินทุนก็มักจะไหลกลับเข้าสู่สินทรัพย์เสี่ยง เช่น หุ้น
นอกจากนี้ ข้อมูลในอดีตยังแสดงให้เห็นว่า ตลาดไม่ได้เอนเอียงไปทางพรรคการเมืองใดพรรคหนึ่งอย่างสม่ำเสมอ เมื่อเทียบกับชัยชนะของพรรครีพับลิกันหรือเดโมแครตแล้ว สภาพแวดล้อมทางนโยบายที่มีเสถียรภาพและความชัดเจนของโครงสร้างอำนาจรัฐบาล มักส่งผลกระทบโดยตรงต่อราคาสินทรัพย์มากกว่า โดยงานวิจัยของฟิเดลลิตีระบุว่า ผลตอบแทนที่ซบเซาในปีที่มีการเลือกตั้งกลางเทอมมักเชื่อมโยงกับความไม่แน่นอนทางนโยบายที่เพิ่มขึ้น มากกว่าการที่นักลงทุนเพียงแค่สนับสนุนพรรคการเมืองใดพรรคหนึ่ง
ปัจจัยตามฤดูกาลยังมีส่วนช่วยด้วยเช่นกัน โดยช่วงเวลาตั้งแต่เดือนพฤศจิกายนหลังการเลือกตั้งกลางเทอมไปจนถึงเดือนเมษายนของปีถัดไป ถือเป็นช่วงเวลาที่ตลาดหุ้นสหรัฐฯ มักจะแข็งแกร่งตามสถิติในอดีต ซึ่งการลดลงของความไม่แน่นอนจากการเลือกตั้งที่ประจวบเหมาะกับปัจจัยตามฤดูกาลที่เป็นบวก ทำให้ผลตอบแทนย้อนหลังในช่วง 6 เดือนนี้มีความโดดเด่นเป็นพิเศษ
เหตุใดปีที่สามของวาระประธานาธิบดีจึงมักทำผลงานได้ดีที่สุด
หลังจากการเลือกตั้งกลางเทอม สหรัฐฯ จะก้าวเข้าสู่ปีที่ 3 ของวาระการดำรงตำแหน่งประธานาธิบดี 4 ปี ข้อมูลจาก CFRA Research ระบุว่า ดัชนี S&P 500 ปรับตัวขึ้นเฉลี่ย 16.3% ในปีที่ 3 ของวาระประธานาธิบดี ซึ่งสูงกว่าระดับ 9.5% ในปีแรก 3.8% ในปีที่สอง และ 6.8% ในปีที่สี่
เมื่อพิจารณาผลตอบแทนรายไตรมาส ไตรมาสที่ 4 ของปีที่มีการเลือกตั้งกลางเทอมปรับตัวขึ้นเฉลี่ย 6.4% ซึ่งสูงเป็นอันดับสองจากทั้งหมด 16 ไตรมาสในวัฏจักร 4 ปี ขณะที่ไตรมาสแรกของปีที่ 3 ตามมาติด ๆ ด้วยการปรับตัวขึ้นเฉลี่ย 7% ทำให้เป็นไตรมาสที่แข็งแกร่งที่สุดในเชิงประวัติศาสตร์
รูปแบบนี้อาจเชื่อมโยงกับวัฏจักรนโยบาย เนื่องจากพรรครัฐบาลมักผลักดันนโยบายในช่วงครึ่งหลังของวาระเพื่อหาเสียงสำหรับการเลือกตั้งประธานาธิบดีครั้งถัดไป ไม่ว่าจะเป็นการกระตุ้นเศรษฐกิจ ปรับปรุงการจ้างงาน หรือเพิ่มรายได้ครัวเรือน ซึ่งมาตรการเหล่านี้จะค่อย ๆ สะท้อนไปยังการบริโภค การลงทุน และกำไรของบริษัทจดทะเบียน จึงช่วยหนุนปัจจัยพื้นฐานให้แก่ตลาดหุ้น
อย่างไรก็ตาม มาตรการกระตุ้นทางการคลังย่อมมีราคาที่ต้องจ่าย หากนโยบายต่าง ๆ ยิ่งผลักดันการขาดดุล อัตราเงินเฟ้อ และอัตราผลตอบแทนพันธบัตรรัฐบาลให้สูงขึ้น หุ้นเติบโตสูงที่มีมูลค่าประเมินแพงอาจกลับต้องเผชิญแรงกดดันมากขึ้น ดังนั้น ความได้เปรียบทางสถิติในปีที่ 3 จึงยังคงต้องได้รับการสนับสนุนจากสภาพแวดล้อมด้านอัตราดอกเบี้ยและผลกำไรของบริษัทจดทะเบียน
หุ้นสหรัฐฯ จะสามารถซ้ำรอยรูปแบบในอดีตในปี 2026 ได้หรือไม่
หนึ่งในปัจจัยลบที่ใหญ่ที่สุดของตลาดในปัจจุบันคืออัตราดอกเบี้ยที่สูง แม้ว่าอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 10 ปีจะเคยลดลงมาอยู่ต่ำกว่า 5% แต่ต้นทุนการจัดหาเงินทุนระยะยาวยังคงอยู่ที่ระดับสูงสุดในรอบหลายปี อัตราผลตอบแทนที่ปราศจากความเสี่ยงที่สูงขึ้นทำให้ความน่าดึงดูดใจเชิงเปรียบเทียบของหุ้นลดลง และเพิ่มต้นทุนให้กับบริษัทต่างๆ ในการสร้างศูนย์ข้อมูล การจัดหาชิป AI และการขยายกำลังการผลิต
ผลตอบแทนจากการใช้จ่ายเงินทุนด้าน AI จะส่งผลกระทบต่อแนวโน้มตลาดหลังการเลือกตั้งด้วยเช่นกัน บริษัทเทคโนโลยีรายใหญ่ เช่น เมตา กำลังทุ่มเงินทุนมหาศาลเพื่อสร้างโครงสร้างพื้นฐานด้านการประมวลผล แต่นักลงทุนในตลาดเริ่มมุ่งเน้นมากขึ้นเรื่อยๆ ว่ารายจ่ายลงทุนนี้จะสามารถเปลี่ยนเป็นรายได้และกระแสเงินสดอิสระได้เมื่อใด หากการเติบโตในธุรกิจระบบคลาวด์ โฆษณา และ AI สำหรับองค์กรไม่สามารถครอบคลุมค่าเสื่อมราคาและต้นทุนทางการเงินได้ มูลค่าหุ้นกลุ่มเทคโนโลยีก็อาจยังคงเผชิญแรงกดดันต่อไป
การเสนอขายหุ้น IPO ของแอนโธรปิกที่กำลังจะเกิดขึ้นอาจเพิ่มแรงกดดันจากการดูดซับสภาพคล่องในตลาดหุ้นเช่นกัน การเสนอขายหุ้น IPO ขนาดใหญ่จำเป็นต้องดูดซับสภาพคล่องจำนวนมาก ซึ่งหากเกิดในช่วงเวลาเดียวกับอัตราดอกเบี้ยที่สูงและความต้องการเปิดรับความเสี่ยงที่ลดลง ความผันผวนระยะสั้นในหุ้นกลุ่มเทคโนโลยีก็อาจเพิ่มสูงขึ้นอีก
ในแง่บวก ผลประกอบการของบริษัทที่มีมูลค่าตามราคาตลาดขนาดใหญ่มาก (Mega-cap) ของสหรัฐฯ ยังคงมีความยืดหยุ่น ตราบใดที่การคาดการณ์ผลกำไรปี 2027 ไม่ได้ถูกปรับลดลงอย่างมีนัยสำคัญ การเติบโตของกำไรบริษัทก็อาจช่วยชดเชยแรงกดดันบางส่วนจากอัตราดอกเบี้ยและราคาน้ำมันได้ เมื่อพิจารณาว่าหุ้นกลุ่มเทคโนโลยีมีสัดส่วนเกือบ 40% ของน้ำหนักในดัชนี S&P 500 หากดัชนีต้องการปรับตัวขึ้นซ้ำรอยสถิติหลังการเลือกตั้งในอดีต ยักษ์ใหญ่ด้านเทคโนโลยี เช่น ไมโครซอฟท์, อินวิเดีย, แอปเปิล, แอมะซอน และเมตา ก็ยังคงต้องมีส่วนร่วมในการปรับตัวขึ้นครั้งนี้
ในภาพรวม ข้อมูลในอดีตหลังการเลือกตั้งกลางเทอมของสหรัฐฯ ค่อนข้างเป็นบวกสำหรับหุ้นสหรัฐฯ แต่สิ่งที่ขับเคลื่อนตลาดอย่างแท้จริงไม่ใช่ตัวการเลือกตั้งเอง แต่คือความไม่แน่นอนทางการเมืองที่ลดลง ความคาดหวังเชิงนโยบายที่มั่นคง และการเติบโตของผลกำไรบริษัท การปรับตัวขึ้นเฉลี่ยในอดีตที่ประมาณ 15% สามารถใช้เป็นข้อมูลอ้างอิงสำหรับการวิจัยตลาดได้ แต่ไม่ควรมองว่าเป็นคำคาดการณ์ที่แน่นอน เมื่อการเลือกตั้งสิ้นสุดลง นักลงทุนยังคงต้องติดตามอัตราผลตอบแทนพันธบัตรรัฐบาล อัตราเงินเฟ้อ ผลตอบแทนจากการลงทุนใน AI และแนวโน้มผลประกอบการจากบริษัทเทคโนโลยีรายใหญ่อย่างใกล้ชิด
เนื้อหานี้ได้รับการแปลโดยปัญญาประดิษฐ์ (AI) และผ่านตรวจสอบโดยมนุษย์ มีไว้เพื่อการอ้างอิงและข้อมูลทั่วไปเท่านั้น ไม่ใช่การแนะนำการลงทุนแต่อย่างใด
บทความแนะนำ










ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ