


พรีวิวผลประกอบการ SanDisk: จับตาการปรับขึ้นราคา NAND และอุปสงค์ศูนย์ข้อมูล พร้อมราคาเป้าหมายสูงสุดจากวอลล์สตรีทที่ 3,000 ดอลลาร์



พอดแคสต์ AI


ซันดิสก์เตรียมรายงานผลประกอบการไตรมาสแรก ปีงบประมาณ 2027 หลังตลาดปิด 29 ตุลาคม ตามเวลาฝั่งตะวันออก โดยตลาดคาดการณ์รายได้ 10.64 พันล้านดอลลาร์ และกำไรต่อหุ้น 46.22 ดอลลาร์ เติบโตอย่างมีนัยสำคัญจากอุปสงค์ SSD สำหรับองค์กรและศูนย์ข้อมูล AI ที่พุ่งสูงขึ้น อย่างไรก็ตาม ความคาดหวังของตลาดที่อยู่สูงกว่าเป้าหมายสูงสุดของบริษัทสร้างความเสี่ยงด้านความผันผวน หากผลการดำเนินงานไม่สามารถเอาชนะความคาดหวังเชิงบวกที่รับรู้ไปแล้วได้ ขณะที่นักวิเคราะห์ส่วนใหญ่ยังคงให้มุมมองเชิงบวกด้วยคำแนะนำซื้อ พร้อมจับตาแนวโน้มราคา NAND Flash และความยั่งยืนของอุปสงค์ระยะยาว

TradingKey - ซันดิสก์ (SNDK) จะรายงานผลประกอบการทางการเงินประจำไตรมาสแรกของปีงบประมาณ 2027 หลังปิดตลาดหุ้นสหรัฐฯ ในวันที่ 29 ตุลาคม ตามเวลาฝั่งตะวันออก ขณะที่การขยายโครงสร้างพื้นฐานปัญญาประดิษฐ์ (AI) ยังคงส่งผลให้อุปสงค์โซลิดสเตตไดรฟ์สำหรับองค์กร (SSD) เพิ่มสูงขึ้น ตลาดจึงจับตาแนวโน้มราคา NAND Flash การเติบโตของธุรกิจศูนย์ข้อมูล และการที่บริษัทจะสามารถรักษาภาวะตลาดที่อุปสงค์สูงกว่าอุปทานได้อย่างต่อเนื่องหรือไม่
ตลาดคาดการณ์ว่ารายได้ของซันดิสก์ในไตรมาสนี้จะอยู่ที่ประมาณ 10.64 พันล้านดอลลาร์ โดยมีกำไรต่อหุ้นปรับปรุงแล้วอยู่ที่ประมาณ 46.22 ดอลลาร์ ในช่วงเดียวกันของปีที่แล้ว รายได้ของบริษัทอยู่ที่ 2.308 พันล้านดอลลาร์ และกำไรต่อหุ้นปรับปรุงแล้วอยู่ที่ 1.22 ดอลลาร์ จากข้อมูลนี้ คาดว่ารายได้จะเติบโตประมาณ 361% เมื่อเทียบกับช่วงเดียวกันของปีก่อน โดยกำไรต่อหุ้นพุ่งขึ้นเกือบ 37 เท่า
ก่อนหน้านี้ ซันดิสก์ได้ให้คาดการณ์ผลประกอบการอย่างเป็นทางการไว้ว่าจะมีรายได้อยู่ที่ 10.3 พันล้านดอลลาร์ ถึง 10.8 พันล้านดอลลาร์ และกำไรต่อหุ้นปรับปรุงแล้วอยู่ที่ 44 ดอลลาร์ ถึง 46 ดอลลาร์ ซึ่งหมายความว่าความคาดหวังของตลาดอยู่สูงกว่าค่ากลางของคาดการณ์ของบริษัทเล็กน้อยแล้ว และยังสูงกว่าขอบบนของคาดการณ์กำไรต่อหุ้นอีกด้วย ดังนั้น การเพียงแค่บรรลุเป้าหมายของบริษัทอาจไม่เพียงพอที่จะผลักดันให้ราคาหุ้นปรับตัวสูงขึ้น
ราคา NAND และพลวัตอุปสงค์-อุปทาน: การปรับขึ้นราคาจะดำเนินต่อไปได้หรือไม่?
ปัจจัยขับเคลื่อนสำคัญของการเติบโตด้านผลประกอบการเมื่อเร็ว ๆ นี้ของแซนดิสก์ มาจากราคาหน่วยความจำแฟลช NAND ที่ปรับตัวสูงขึ้น เมื่อความต้องการอุปกรณ์จัดเก็บข้อมูลความจุสูงจากศูนย์ข้อมูล AI เพิ่มขึ้น SSD สำหรับองค์กรจึงค่อย ๆ กลายเป็นแหล่งการเติบโตที่สำคัญของอุตสาหกรรมหน่วยความจำ หากเปรียบเทียบกับความต้องการจัดเก็บข้อมูลในอุปกรณ์อิเล็กทรอนิกส์สำหรับผู้บริโภคแบบดั้งเดิม ลูกค้ากลุ่มศูนย์ข้อมูลมีความต้องการที่สูงกว่าในด้านความจุ ประสิทธิภาพ และความเสถียรของอุปทาน ซึ่งสิ่งนี้ยังสร้างเงื่อนไขที่เอื้ออำนวยให้แซนดิสก์สามารถบรรลุข้อตกลงการจัดหาระยะยาวได้อีกด้วย
รายได้ของแซนดิสก์แตะ 8.97 พันล้านดอลลาร์ในไตรมาส 4 ของปีงบประมาณ 2026 ปรับตัวขึ้นอย่างมากเมื่อเทียบกับช่วงเดียวกันของปีก่อน ฝ่ายบริหารเคยระบุก่อนหน้านี้ว่า การปรับขึ้นราคาเป็นปัจจัยสำคัญที่ขับเคลื่อนการเติบโตของรายได้ โดยคิดเป็นประมาณสองในสามของรายได้ที่เพิ่มขึ้นเมื่อเทียบกับไตรมาสก่อนหน้า สำหรับไตรมาส 1 ของปีงบประมาณ 2027 บริษัทคาดว่ารายได้จะเพิ่มขึ้นอีกสู่ระดับระหว่าง 10.3 พันล้านดอลลาร์ถึง 10.8 พันล้านดอลลาร์ โดยฝ่ายบริหารยังคาดว่าราคาผลิตภัณฑ์จะยังคงปรับตัวขึ้นอย่างต่อเนื่องในระดับปานกลาง
อย่างไรก็ตาม จังหวะการปรับขึ้นราคาอาจค่อย ๆ ชะลอตัวลง ในช่วงหลายไตรมาสก่อนหน้านี้ แซนดิสก์รายงานรายได้เติบโตอย่างแข็งแกร่งติดต่อกันหลายไตรมาส และตลาดได้รับรู้ความคาดหวังเกี่ยวกับการขาขึ้นของอุตสาหกรรมหน่วยความจำไปแล้ว เมื่อฐานรายได้ขยายตัวสูงขึ้นเรื่อย ๆ การที่การเติบโตในระยะถัดไปจะสามารถรักษาความต่อเนื่องไว้ได้หรือไม่นั้น จะขึ้นอยู่กับการขับเคลื่อนร่วมกันของการกำหนดราคา ปริมาณการจัดส่ง และสัดส่วนการขายผลิตภัณฑ์ มากกว่าการพึ่งพาการปรับขึ้นราคาเพียงอย่างเดียว
SSD สำหรับศูนย์ข้อมูลกลายเป็นปัจจัยขับเคลื่อนการเติบโตหลัก
การฝึกและการประมวลผลโมเดล AI จำเป็นต้องใช้พื้นที่จัดเก็บข้อมูลจำนวนมหาศาล ส่งผลให้ความต้องการ SSD สำหรับองค์กรในด้านความเร็วในการเข้าถึงข้อมูล การใช้พลังงาน และความจุเพิ่มสูงขึ้น ซึ่งสร้างโอกาสการเติบโตใหม่ๆ ให้แก่ผู้ผลิต NAND flash
รายได้จากดาต้าเซ็นเตอร์ของซานดิสก์ขยายตัวอย่างรวดเร็วในปีงบประมาณ 2026 โดยอยู่ที่ประมาณ 440 ล้านดอลลาร์ในไตรมาสที่สอง เพิ่มขึ้นเป็น 1.47 พันล้านดอลลาร์ในไตรมาสที่สาม และแตะระดับ 2.98 พันล้านดอลลาร์ในไตรมาสที่สี่ คิดเป็นสัดส่วนประมาณหนึ่งในสามของรายได้รวมของบริษัท สำหรับปีงบประมาณ 2026 ทั้งปี รายได้ของธุรกิจนี้พุ่งขึ้น 437% เมื่อเทียบรายปี ซึ่งแสดงให้เห็นว่าดาต้าเซ็นเตอร์กำลังกลายเป็นส่วนสำคัญที่ขาดไม่ได้ในพอร์ตธุรกิจของซานดิสก์
รายงานผลประกอบการที่กำลังจะมาถึงนี้จะเปิดโอกาสให้ตลาดได้ประเมินผลการดำเนินงานล่าสุดของธุรกิจนี้ นักลงทุนควรมุ่งเน้นไปที่ว่ารายได้จากดาต้าเซ็นเตอร์ยังคงเติบโตอย่างต่อเนื่องหรือไม่ ความต้องการ SSD สำหรับองค์กรยังคงแข็งแกร่งหรือไม่ และสัดส่วนรายได้ของกลุ่มธุรกิจนี้ต่อรายได้รวมของบริษัทเพิ่มขึ้นอีกหรือไม่ หากรายได้จากดาต้าเซ็นเตอร์ขยายตัวอย่างต่อเนื่อง ขอบเขตที่ซานดิสก์ได้รับประโยชน์จากความต้องการโครงสร้างพื้นฐาน AI ก็จะยิ่งมีความชัดเจนมากยิ่งขึ้น
ข้อตกลงการจัดหาระยะยาวอาจเป็นปัจจัยสำคัญอีกประการหนึ่งที่ส่งผลกระทบต่อรายได้ในอนาคต โดยผู้บริหารของซานดิสก์เคยระบุก่อนหน้านี้ว่า บริษัทได้ลงนามในข้อตกลงทางการค้าแบบหลายปีหลายฉบับ ซึ่งช่วยเพิ่มความชัดเจนของอุปสงค์ในอนาคต อย่างไรก็ตาม มูลค่าที่แท้จริงของข้อตกลงเหล่านี้ยังคงขึ้นอยู่กับการดำเนินการจัดซื้อของลูกค้า ความสามารถในการจัดส่งอุปทาน และเงื่อนไขในสัญญา ตลาดจะต้องประเมินจากรายงานผลประกอบการในงวดต่อๆ ไปว่า ข้อตกลงเหล่านี้จะสามารถเปลี่ยนเป็นความเติบโตของรายได้และกำไรได้อย่างสม่ำเสมอหรือไม่
ราคาเป้าหมายของซานดิสก์สูงถึง 3,000 ดอลลาร์ ท่ามกลางความคาดหวังต่อผลประกอบการที่อยู่ในระดับสูงอยู่แล้ว
ราคาหุ้นของแซนดิสก์ปรับตัวขึ้นสูงกว่าดัชนี S&P 500 อย่างมากในช่วงปีที่ผ่านมา แต่การย่อตัวลงจากระดับสูงสุดแสดงให้เห็นว่าตลาดยังคงมีความไวต่อวัฏจักรหน่วยความจำ ก่อนหน้านี้ แม้ว่าบริษัทจะรายงานผลประกอบการที่ดีกว่าคาด แต่ราคาหุ้นก็ปรับตัวลดลง เนื่องจากแนวโน้มผลประกอบการที่ประกาศหลังจากนั้นต่ำกว่าความคาดหวังที่สูงขึ้นของฝั่งนักลงทุน
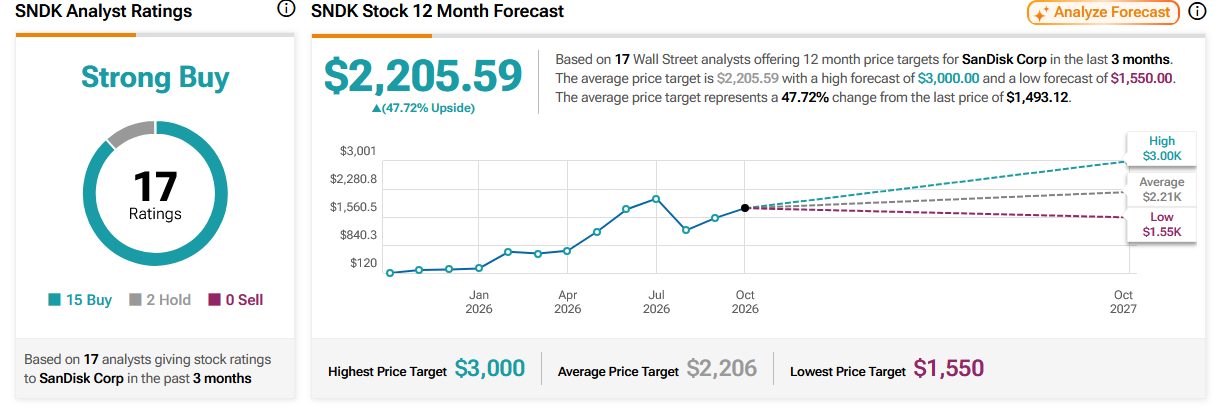
จากข้อมูลสถิติล่าสุด นักวิเคราะห์วอลล์สตรีท 17 รายที่ติดตามโดย TipRanks ให้เรตติ้งฉันทามติแก่แซนดิสก์เป็น "Strong Buy" โดยมีราคาเป้าหมายเฉลี่ยในระยะเวลา 12 เดือนอยู่ที่ 2,205.59 ดอลลาร์ คาดการณ์สูงสุดอยู่ที่ 3,000 ดอลลาร์ และคาดการณ์ต่ำสุดอยู่ที่ 1,550 ดอลลาร์
ที่มา: TipRanks
นอกจากนี้ บริษัทยังคงมีวงเงินอนุมัติซื้อหุ้นคืนที่เหลืออยู่อีก 15.5 พันล้านดอลลาร์ ซึ่งกระแสเงินสดที่แข็งแกร่งบวกกับแผนการซื้อหุ้นคืนอาจช่วยพยุงราคาหุ้นได้ในระดับหนึ่ง อย่างไรก็ตาม เนื่องจากความคาดหวังของตลาดที่มีต่อรายงานผลประกอบการรอบนี้ยังคงเพิ่มสูงขึ้น ความท้าทายที่แซนดิสก์เผชิญอยู่จึงเพิ่มมากขึ้นด้วยเช่นกัน
เนื้อหานี้ได้รับการแปลโดยปัญญาประดิษฐ์ (AI) และผ่านตรวจสอบโดยมนุษย์ มีไว้เพื่อการอ้างอิงและข้อมูลทั่วไปเท่านั้น ไม่ใช่การแนะนำการลงทุนแต่อย่างใด
บทความแนะนำ










ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ