


คาดการณ์ราคาหุ้น Micron Technology: CEO ยืนยันอีกครั้งถึงภาวะอุปทานตึงตัวในอีกสองปีข้างหน้า, การผลิต HBM4 ปริมาณมากและประเด็นข้อถกเถียงเกี่ยวกับ CXMT จะส่งผลกระทบต่อความคาดหวังราคาหุ้นอย่างไร?



พอดแคสต์ AI


ไมครอน เทคโนโลยี คาดการณ์ว่าอุปทานหน่วยความจำจะยังคงตึงตัวตลอดสองปีข้างหน้า สนับสนุนแนวโน้มความสามารถในการทำกำไรระดับสูง ขณะที่สถาปัตยกรรม DRAM แบบ 4F² ของคู่แข่งยังเผชิญความท้าทายด้านต้นทุนและการขยายกำลังการผลิต นอกจากนี้ บริษัทยืนยันว่า HBM4 ได้เข้าสู่การผลิตเชิงปริมาณแล้ว ช่วยขยายโอกาสสร้างรายได้จากอդสงค์ AI อย่างไรก็ตาม ในมุมมองทางเทคนิค ราคาหุ้นยังคงซื้อขายต่ำกว่าเส้นค่าเฉลี่ยเคลื่อนที่สำคัญและแนวรับ Fibonacci โดยมีระดับ 923.25 ดอลลาร์เป็นจุดหมุนสำคัญ หากไม่สามารถยืนเหนือระดับดังกล่าวได้ ความเสี่ยงเชิงลบยังคงดำเนินต่อไป

TradingKey - ไมครอน เทคโนโลยี (MU) ยืนยันอีกครั้งในงานสัมมนาออนไลน์ด้านเทคโนโลยีว่า บริษัทไม่เห็นสัญญาณที่อุปทานและอุปสงค์ของหน่วยความจำจะเข้าสู่สมดุลในช่วงสองปีข้างหน้า พร้อมเปิดเผยว่า HBM4 ได้เข้าสู่การผลิตเชิงปริมาณมากแล้ว นอกจากนี้ ไมครอนยังได้ตั้งคำถามถึงต้นทุนและความสามารถในการขยายขนาดในอนาคตของสถาปัตยกรรม DRAM แบบ 4F²
การพัฒนาทั้งสามประการนี้ส่งผลกระทบโดยตรงต่อสามตัวแปรสำคัญสำหรับราคาหุ้นของไมครอนตามลำดับ ได้แก่ วัฏจักรขาขึ้นของตลาดหน่วยความจำจะยาวนานเพียงใด? คู่แข่งจะลดทอนความได้เปรียบทางเทคโนโลยีของบริษัทลงหรือไม่? และอุปสงค์ด้าน AI จะสามารถเปลี่ยนเป็นรายได้อย่างต่อเนื่องได้หรือไม่?
ความคาดหวังเกี่ยวกับภาวะอุปทานตึงตัวยังคงอยู่, สนับสนุนมุมมองเรื่องความสามารถในการทำกำไรในระดับสูงอย่างต่อเนื่อง
สกอตต์ เดอโบเออร์ ประธานและประธานเจ้าหน้าที่ฝ่ายเทคโนโลยีและผลิตภัณฑ์ของไมครอน กล่าวในระหว่างช่วงถาม-ตอบว่า อุปทานหน่วยความจำจะยังคงตึงตัวตลอดช่วงไม่กี่ปีข้างหน้า โดยไม่มีสัญญาณว่าอุปสงค์และอุปทานจะบรรลุสมดุลในอีก 2 ปีข้างหน้า
นอกจากนี้ ผู้บริหารยังอธิบายว่า ผลิตภัณฑ์ประสิทธิภาพสูง เช่น HBM และ HBM แนวตั้ง ใช้ทรัพยากรแผ่นเวเฟอร์มากกว่า เมื่อผลิตภัณฑ์เหล่านี้มีสัดส่วนการผลิตที่สูงขึ้น การใส่แผ่นเวเฟอร์เพิ่มขึ้นอาจไม่ได้ให้อุปทานบิตเพิ่มขึ้นตามสัดส่วน ซึ่งหมายความว่าแม้ผู้ผลิตจะขยายกำลังการผลิตอย่างต่อเนื่อง แต่ภาวะอุปทานตึงตัวอาจไม่ได้คลี่คลายลงอย่างรวดเร็ว
สำหรับราคาหุ้นของไมครอน พลวัตของอุปสงค์และอุปทานส่งผลกระทบโดยตรงต่อการประเมินของตลาดว่า กำไรสูงสุดจะสามารถรักษาไว้ได้ยาวนานเพียงใด หากอุปทานยังคงตึงตัว บริษัทอาจสามารถรักษาเงื่อนไขราคาที่ได้เปรียบเอาไว้ได้ ซึ่งอาจช่วยผ่อนคลายความกังวลของนักลงทุนเกี่ยวกับการลดลงของกำไรในระยะถัดไป
Micron ชี้แจงประเด็นข้อถกเถียงเรื่องการแข่งขันกับ CXMT: เน้นย้ำว่าต้นทุนและกำลังการผลิตจำนวนมากมีความสำคัญมากกว่า
นอกจากอุปสงค์และอุปทานในอุตสาหกรรมแล้ว การที่คู่แข่งสามารถลดต้นทุนผ่านความก้าวหน้าทางเทคโนโลยีได้หรือไม่นั้น ยังเป็นปัจจัยสำคัญในการประเมินความยั่งยืนของความสามารถในการทำกำไรของไมครอน (Micron)
เกี่ยวกับสถาปัตยกรรม DRAM แบบ 4F² ที่เปิดตัวเมื่อเร็ว ๆ นี้โดยช่างซิน เมโมรี เทคโนโลยีส์ (CXMT) ผู้ผลิตหน่วยความจำจากจีน เดอโบรห์ (DeBoer) ระบุว่า ไมครอนได้ศึกษาสถาปัตยกรรมนี้มาหลายปีแล้ว และยอมรับว่ามีความเป็นไปได้ในโหนดรุ่นแรก ๆ บางรุ่น แต่ตั้งข้อสังเกตว่าความซับซ้อนของกระบวนการและต้นทุนยังคงสูง อีกทั้งการขยายขนาดในระยะถัดไปก็เผชิญกับคอขวดเช่นกัน
ตามคำอธิบายของเขา ความหนาแน่นของหน่วยความจำที่แท้จริงถูกจำกัดด้วยปัจจัยต่าง ๆ เช่น ระยะห่างของตัวเก็บประจุ ดังนั้น การนำสถาปัตยกรรม 4F² มาใช้จึงไม่ได้หมายความว่าจะเพิ่มความหนาแน่นหรือลดต้นทุนได้ตามสัดส่วนโดยตรง แต่ยังต้องได้รับการประเมินควบคู่ไปกับกระบวนการผลิตทั้งหมด
มุมมองนี้ให้ข้อมูลอ้างอิงในการประเมินแรงกดดันด้านการแข่งขันที่เกิดจากสถาปัตยกรรมใหม่ หากเทคโนโลยีที่เกี่ยวข้องยากที่จะเปลี่ยนข้อได้เปรียบด้านการออกแบบให้เป็นผลิตภัณฑ์ต้นทุนต่ำที่เหมาะสมสำหรับการผลิตในปริมาณมาก แรงกดดันด้านการแข่งขันที่ไมครอนเผชิญอยู่อาจต่ำกว่าที่นักลงทุนบางส่วนกังวล ซึ่งช่วยสร้างเสถียรภาพต่อการประเมินของตลาดในเรื่องอัตรากำไรและสถานะทางเทคโนโลยีของบริษัท
อย่างไรก็ตาม ยังคงต้องสังเกตว่า แม้สถาปัตยกรรมใหม่ของ CXMT จะยังไม่ได้แสดงข้อได้เปรียบที่ชัดเจน แต่คู่แข่งก็ยังสามารถเพิ่มอุปทานได้ด้วยการขยายกำลังการผลิต ดังนั้น ปัจจัยที่มีผลตัดสินต่อราคาหุ้นของไมครอนมากกว่า ยังคงเป็นเรื่องต้นทุนที่แท้จริง ขนาดการผลิตในปริมาณมาก และการยอมรับของลูกค้าต่อผลิตภัณฑ์ของคู่แข่ง
การผลิต HBM4 จำนวนมากขับเคลื่อนการสร้างรายได้ พร้อมขยายแหล่งการเติบโตของ AI ให้กว้างขึ้น
สภาพอุตสาหกรรมและพลวัตการแข่งขันเป็นตัวกำหนดสภาพแวดล้อมการดำเนินงานของไมครอน ขณะที่การส่งมอบผลิตภัณฑ์เป็นตัวตัดสินว่าบริษัทจะสามารถสร้างรายได้จากสภาพแวดล้อมดังกล่าวได้มากเพียงใด ไมครอนระบุว่า HBM4 ได้เข้าสู่การผลิตในปริมาณมากแล้ว ซึ่งหากการส่งมอบในระยะถัดไปดำเนินไปอย่างราบรื่น ก็จะช่วยบรรเทาความกังวลของตลาดเกี่ยวกับความสามารถในการดำเนินงาน และสนับสนุนการเติบโตของรายได้จาก HBM
ขณะเดียวกัน SSD แบบ PCIe Gen6 ได้เข้าสู่การผลิตเชิงปริมาณแล้ว อีกทั้งยังมีความคืบหน้าในการส่งตัวอย่าง DDR5 RDIMM ขนาด 512GB และบริษัทยังคงเดินหน้าพัฒนา HBM4E รวมถึงผลิตภัณฑ์สั่งทำพิเศษ การดำเนินการเหล่านี้ช่วยตอบสนองความต้องการที่หลากหลายของการอนุมาน AI ทั้งในด้านหน่วยความจำแบนด์วิดท์สูง หน่วยความจำเซิร์ฟเวอร์ความจุสูง และระบบจัดเก็บข้อมูลสำหรับศูนย์ข้อมูล ซึ่งคาดว่าจะช่วยขยายสายรายได้ด้าน AI ของไมครอน
การวิเคราะห์ทางเทคนิคของ Micron
ในมุมมองทางเทคนิค โครงสร้างปัจจุบันของไมครอนค่อนข้างคล้ายกับการรีบาวด์ที่อ่อนแรงหลังจากการย่อตัวลงอย่างลึก และกำลังกลับมาอ่อนแอลงอีกครั้ง ซึ่งยังไม่สามารถมองได้ว่าผ่านจุดต่ำสุดไปแล้ว นับประสาอะไรกับการสร้างเทรนด์ขาขึ้นรอบใหม่ โดยระดับ Fibonacci retracement ที่ 0.5 (ประมาณ 923.25 ดอลลาร์) ปัจจุบันเป็นจุดหมุนสำคัญที่ตัดสินว่าการรีบาวด์จะสามารถดำเนินต่อไปได้หรือไม่
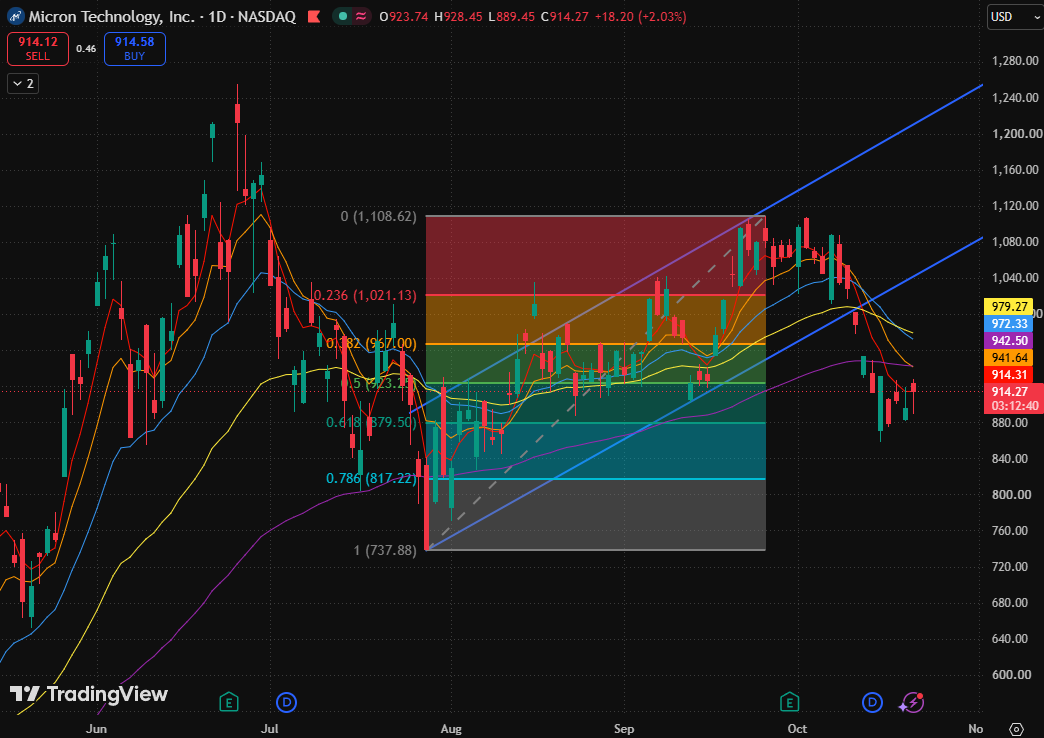
กราฟราคาหุ้นไมครอน ที่มา: TradingView
ในส่วนของเส้นเฉลี่ยเคลื่อนที่ เส้นเฉลี่ยเคลื่อนที่แบบเอ็กซ์โพเนนเชียล (EMA) 5 วันอยู่ที่ 913.07 ดอลลาร์, EMA 10 วันอยู่ที่ 940.96 ดอลลาร์, EMA 20 วันอยู่ที่ 971.98 ดอลลาร์, EMA 80 วันอยู่ที่ 979.08 ดอลลาร์ และ EMA 160 วันอยู่ที่ 942.41 ดอลลาร์ ราคาปัจจุบันอยู่ต่ำกว่าเส้นเฉลี่ยเคลื่อนที่ทั้งหมดดังกล่าว ซึ่งชี้ให้เห็นว่าการรีบาวด์ขาดแรงสนับสนุนที่ยั่งยืนจากเส้นเฉลี่ยเคลื่อนที่
ราคาเปิดของวันอยู่ที่ 923.74 ดอลลาร์ ซึ่งใกล้เคียงกับระดับ Fibonacci retracement ที่ 0.5 หลังจากนั้นราคาปรับตัวขึ้นไปทำจุดสูงสุดที่ 928.45 ดอลลาร์ แต่ไม่สามารถยืนระยะได้ แสดงให้เห็นถึงแรงขายที่ชัดเจนเหนือระดับ 923 ดอลลาร์ มีเพียงกรณีที่กราฟรายวันสามารถกลับมายืนเหนือระดับ 923 ดอลลาร์ได้อย่างมั่นคงเท่านั้น การรีบาวด์จึงจะมีโอกาสฟื้นตัวมุ่งสู่ช่วง 940.96 ถึง 967.00 ดอลลาร์
หากราคาหุ้นยังคงซื้อขายอยู่ต่ำกว่า 923.25 ดอลลาร์ และปรับตัวลดลงหลุดระดับ 879.50 ดอลลาร์ โครงสร้างการย่อตัวลงจะดำเนินต่อไป
เนื้อหานี้ได้รับการแปลโดยปัญญาประดิษฐ์ (AI) และผ่านตรวจสอบโดยมนุษย์ มีไว้เพื่อการอ้างอิงและข้อมูลทั่วไปเท่านั้น ไม่ใช่การแนะนำการลงทุนแต่อย่างใด
บทความแนะนำ












ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ