


รายได้ไตรมาส 3 ปี 2026 ของ SpaceX พุ่งขึ้น 161% YoY: ธุรกิจ AI พลิกกลับมามีกำไร ขณะที่ตรรกะการสร้างรายได้เชิงพาณิชย์เร่งตัวขึ้น



พอดแคสต์ AI


สเปซเอ็กซ์ (SPCX) ประกาศผลประกอบการไตรมาส 3 ปี 2026 เมื่อวันที่ 20 ตุลาคม ตามเวลาสหรัฐฯ โดยมีรายได้ 14.575 พันล้านดอลลาร์ เพิ่มขึ้น 161% และพลิกมีกำไรสุทธิ 4.404 พันล้านดอลลาร์ หนุนโดยรายได้จากแผนก Superintelligence และธุรกิจ Starlink ที่เติบโตแข็งแกร่ง อย่างไรก็ตาม รายจ่ายลงทุนยังคงสูงกว่ากระแสเงินสดจากการดำเนินงานอย่างมีนัยสำคัญ แม้บริษัทจะมีเงินสดสำรองสูงถึง 89.855 พันล้านดอลลาร์ ซึ่งช่วยรองรับการลงทุนระยะสั้น แต่ความยั่งยืนของความสามารถในการทำกำไรและกระแสเงินสดในอนาคตยังคงเป็นปัจจัยสำคัญในการประเมินศักยภาพการเติบโตต่อไป

TradingKey - เมื่อวันที่ 20 ตุลาคม ตามเวลาสหรัฐฯ สเปซเอ็กซ์ (SPCX) ได้ประกาศผลประกอบการไตรมาสที่ 3 สำหรับปีงบประมาณ 2026 โดยรายได้ในช่วงดังกล่าวแตะระดับ 14.575 พันล้านดอลลาร์ เพิ่มขึ้น 161% เมื่อเทียบรายปี และสูงกว่าที่ตลาดคาดการณ์ไว้ก่อนหน้านี้ที่ 12.72 พันล้านดอลลาร์ อยู่ราว 14.6% บริษัทมีกำไรสุทธิ 4.404 พันล้านดอลลาร์ ซึ่งพลิกกลับมาทำกำไรเมื่อเทียบรายปี โดยมีกำไรต่อหุ้นปรับลด GAAP อยู่ที่ 0.35 ดอลลาร์
ในภาพรวม รายงานผลประกอบการนี้เป็นหลักฐานแสดงให้เห็นว่า การลงทุนด้าน AI เริ่มสร้างรายได้และกำไรแล้ว อย่างไรก็ตาม รายจ่ายลงทุนยังคงสูงกว่ากระแสเงินสดจากการดำเนินงานอย่างมาก และการปรับตัวดีขึ้นของความสามารถในการทำกำไรจะสามารถดำเนินต่อไปได้อย่างยั่งยืนหรือไม่นั้น ยังคงเป็นหลักเกณฑ์สำคัญในการประเมินศักยภาพของหุ้น
หลังการเปิดเผยผลประกอบการ หุ้น SPCX ปรับตัวขึ้นมากกว่า 3% ในการซื้อขายนอกเวลาทำการ
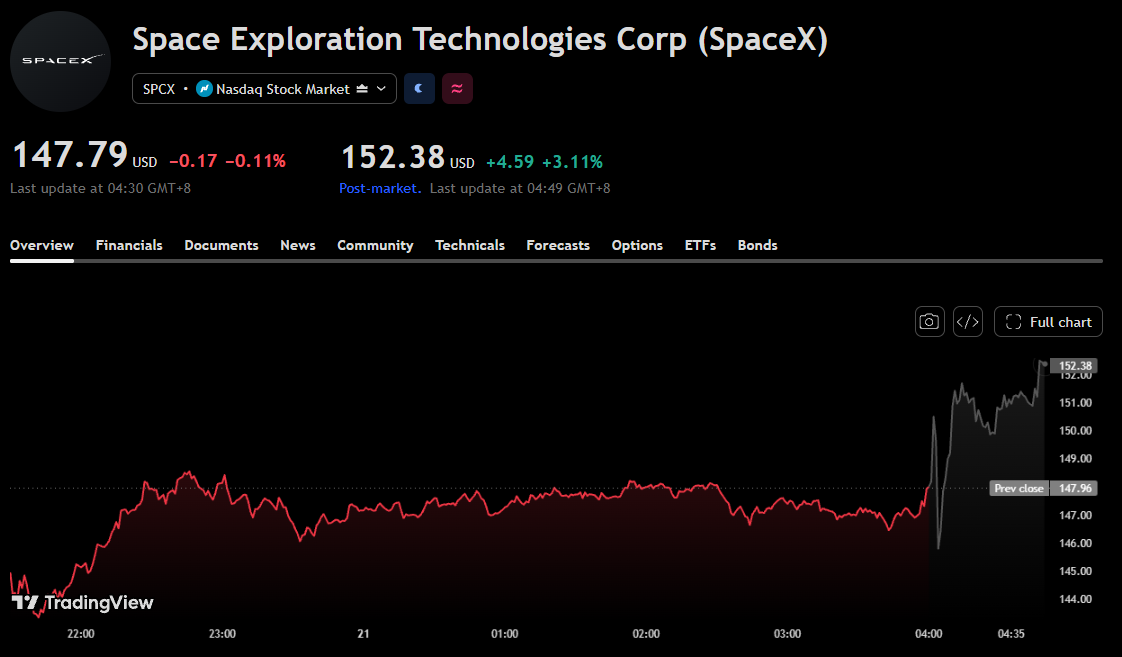
แผนภูมิราคาหุ้น SPCX ในช่วงนอกเวลาทำการ, ที่มา: TradingView
รายได้จาก AI สูงกว่าคาด 20%, กำไรจากการดำเนินงานพลิกเป็นกำไร
ในไตรมาสนี้ แผนก AI เดิมถูกเปลี่ยนชื่อเป็นแผนก Superintelligence (SI) โดยมีรายได้สูงถึง 7.56 พันล้านดอลลาร์ สูงกว่าที่ตลาดคาดการณ์ไว้ที่ 6.3 พันล้านดอลลาร์อยู่ 20% ขณะที่ EBITDA ปรับปรุงแล้วอยู่ที่ 4.953 พันล้านดอลลาร์ สูงกว่าที่คาดการณ์ไว้ที่ 3.32 พันล้านดอลลาร์ราว 49.2%
การเติบโตของรายได้ได้รับแรงหนุนหลักจากการเริ่มมีผลบังคับใช้ของสัญญาบริการคลาวด์ฉบับใหม่ การรวมงบการเงินของ Cursor และการใช้งาน Grok ที่เพิ่มขึ้น ทั้งนี้ Cursor สร้างรายได้ 608 ล้านดอลลาร์นับตั้งแต่การเข้าซื้อกิจการเสร็จสิ้นเมื่อวันที่ 14 สิงหาคมจนถึงสิ้นไตรมาส ซึ่งแสดงให้เห็นว่าการเติบโตไม่ได้มาจากบริการให้เช่ากำลังการประมวลผลเพียงอย่างเดียว
นอกจากนี้ กำไรจากการดำเนินงานของแผนก SI สูงถึง 431 ล้านดอลลาร์ พลิกจากการขาดทุนจากการดำเนินงาน 1.257 พันล้านดอลลาร์ในไตรมาสก่อนหน้า อย่างไรก็ตาม อัตรากำไรจากการดำเนินงานอยู่ที่ประมาณ 5.7% ซึ่งยังคงมีความแตกต่างอย่างเห็นได้ชัดเมื่อเทียบกับอัตรากำไร EBITDA ปรับปรุงแล้ว ซึ่งมีการบวกกลับค่าใช้จ่ายต่าง ๆ เช่น ค่าเสื่อมราคา ค่าตัดจำหน่าย และค่าตอบแทนในรูปแบบหุ้น
ในส่วนของราคาหุ้น ปัจจัยนี้ช่วยสนับสนุนสมมติฐานที่ว่าการดำเนินงานเชิงพาณิชย์ของ SPCX กำลังปรับตัวดีขึ้น
การเติบโตของกำไร Starlink ช่วยหนุนการปรับตัวดีขึ้นของผลประกอบการ
รายได้จากธุรกิจการเชื่อมต่อในไตรมาสนี้แตะระดับ 5.248 พันล้านดอลลาร์ ขณะที่กำไรจากการดำเนินงานสูงถึง 2.367 พันล้านดอลลาร์ พุ่งขึ้น 99% เมื่อเทียบรายปี ด้านจำนวนผู้ใช้บริการสตาร์ลิงก์ (Starlink) ภาคครัวเรือนเพิ่มขึ้นเป็น 13.6 ล้านราย ขณะที่รายได้เฉลี่ยต่อผู้ใช้ต่อเดือนปรับตัวเพิ่มขึ้นจาก 66 ดอลลาร์ในไตรมาสก่อนหน้าเป็น 69 ดอลลาร์ สะท้อนให้เห็นถึงการปรับตัวดีขึ้นพร้อมกันทั้งในแง่การขยายฐานผู้ใช้และคุณภาพของรายได้
การพลิกฟื้นของธุรกิจ AI และการเติบโตของกำไรในธุรกิจสตาร์ลิงก์ (Starlink) เป็นปัจจัยสนับสนุนให้มีการปรับเพิ่มประมาณการกำไร โดยสเปซเอ็กซ์ (SpaceX) ได้พิสูจน์ให้เห็นแล้วว่ารายจ่ายลงทุนสามารถสร้างรายได้ได้จริง และในขณะนี้ บริษัทจำเป็นต้องพิสูจน์เพิ่มเติมว่ารายได้ดังกล่าวนั้นเพียงพอที่จะรองรับการขยายตัวอย่างต่อเนื่อง
CapEx ใกล้แตะ 1.96 หมื่นล้านดอลลาร์ ขณะที่ส่วนขาดเงินสดยังคงต้องได้รับการเติมเต็มหลังจากพลิกทำกำไร
สิ่งที่น่าสังเกตเป็นพิเศษคือ รายจ่ายลงทุนในไตรมาสที่ 3 ของสเปซเอ็กซ์แตะระดับ 19.593 พันล้านดอลลาร์ เมื่อพิจารณาในช่วง 3 ไตรมาสแรก กระแสเงินสดจากการดำเนินงานของบริษัทอยู่ที่ 13.097 พันล้านดอลลาร์ ซึ่งต่ำกว่ารายจ่ายลงทุนในช่วงเวลาเดียวกันซึ่งอยู่ที่ 48.069 พันล้านดอลลาร์ แสดงให้เห็นว่าการลงทุนเพื่อการขยายกิจการยังไม่ได้รับความคุ้มครองอย่างเต็มที่จากกระแสเงินสดที่เกิดจากการดำเนินงาน
อย่างไรก็ตาม ณ สิ้นเดือนกันยายน บริษัทยังคงถือเงินสด รายการเทียบเท่าเงินสด และหลักทรัพย์ในความต้องการของตลาดรวมประมาณ 89.855 พันล้านดอลลาร์ ซึ่งสามารถช่วยรองรับการลงทุนในระยะถัดไปได้
ดังนั้น รายงานทางการเงินฉบับนี้จึงยังไม่เพียงพอที่จะบ่งชี้ว่าบริษัทมีความจำเป็นเร่งด่วนในการจัดหาเงินทุนใหม่ สิ่งที่น่าจับตามองมากกว่าคือ กระแสเงินสดจากการดำเนินงานในอนาคตจะสามารถเร่งการเติบโตได้หรือไม่ ซึ่งจะช่วยลดการใช้เงินสดสำรองที่มีอยู่จากการลงทุนที่ดำเนินอยู่อย่างต่อเนื่อง
อย่างไรก็ตาม หากส่วนขาดนี้ยังคงดำเนินต่อไป ต้นทุนการจัดหาเงินทุนและภาระผูกพันในการชำระคืนที่เกี่ยวข้องจะกลายเป็นตัวแปรสำคัญที่ส่งผลกระทบต่อผลตอบแทนของผู้ถือหุ้น ตามรายงานของ Reuters ทาง Mark Habib หัวหน้าฝ่ายโครงสร้างพื้นฐานดิจิทัลของ S&P Global เตือนว่า ข้อตกลงทางการเงินที่ซับซ้อนบางประการอาจทำให้บริษัทเทคโนโลยีรายใหญ่ต้องแบกรับหนี้สินโครงการที่ไม่ถูกสะท้อนโดยตรงบนงบดุล โดยระบุว่า "กล่าวได้ว่ายังคงมีสิ่งที่เรายังไม่รับรู้อีกมาก" นอกจากนี้ เขายังชี้ว่าในปัจจุบันยังไม่มีความจำเป็นที่จะต้องปรับอันดับความน่าเชื่อถือของบริษัทที่เกี่ยวข้อง
เนื้อหานี้ได้รับการแปลโดยปัญญาประดิษฐ์ (AI) และผ่านตรวจสอบโดยมนุษย์ มีไว้เพื่อการอ้างอิงและข้อมูลทั่วไปเท่านั้น ไม่ใช่การแนะนำการลงทุนแต่อย่างใด
บทความแนะนำ








ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ