


หุ้นกลุ่มหน่วยความจำร่วงลงอีกครั้ง หลัง Micron ปรับตัวลงกว่า 3% แต่ Goldman ชี้ ตลาดประเมินผลกระทบทางเทคโนโลยีของ CXMT สูงเกินไป



พอดแคสต์ AI


หุ้นกลุ่มหน่วยความจำปรับตัวลดลงจากความกังวลด้านอุปทานและเทคโนโลยี 4F2 ของ CXMT อย่างไรก็ตาม อุปสงค์จากดาต้าเซ็นเตอร์ยังคงหนุนอุปทานระยะสั้นให้ตึงตัว พร้อมดันราคา DRAM, NAND และ HBM ให้สูงขึ้น ขณะที่การขยายกำลังการผลิตของจีนยังติดข้อจำกัดด้านเทคโนโลยี EUV และการบรรจุภัณฑ์ขั้นสูง ทำให้ตลาดประเมินผลกระทบสูงเกินไป ทั้งนี้ ไมครอนได้ประโยชน์สูงสุดจากดีลลูกค้าที่เพิ่มขึ้น แซนดิสก์เด่นด้านตลาด NAND และเอสเคไฮนิกซ์มุ่งเน้นตลาด HBM โดยการประเมินมูลค่าปัจจุบันได้สะท้อนความเสี่ยงเชิงลบไปมากแล้ว

TradingKey - 16 ต.ค.: หุ้นกลุ่มหน่วยความจำร่วงลงอีกครั้งในวันศุกร์ โดยเอสเคไฮนิกซ์ (SKHY) ลดลงมากกว่า 5%, แซนดิสก์ (SNDK) ลดลงมากกว่า 4% และไมครอน (MU) ลดลงมากกว่า 3% ส่งผลให้การปรับตัวลดลงในรอบสัปดาห์อยู่ที่ 18%, 15% และ 13% ตามลำดับ ตลาดกังวลว่าความคืบหน้าของสถาปัตยกรรม 4F2 ที่ประกาศโดยชางซิน เมโมรี เทคโนโลยีส์ (CXMT) อาจช่วยบรรเทาปัญหาการขาดแคลนชิปหน่วยความจำ ซึ่งจะส่งผลกดดันต่อราคาและกำไรของผู้ผลิต
เบื้องหลังการปรับตัวลดลงครั้งนี้มาจากสองประเด็นในกรอบเวลาที่แตกต่างกัน ได้แก่ อุปทานในระยะสั้นยังคงตึงตัวอยู่หรือไม่ และการขยายกำลังการผลิตในอนาคตของชางซินจะส่งผลกระทบมากน้อยเพียงใด
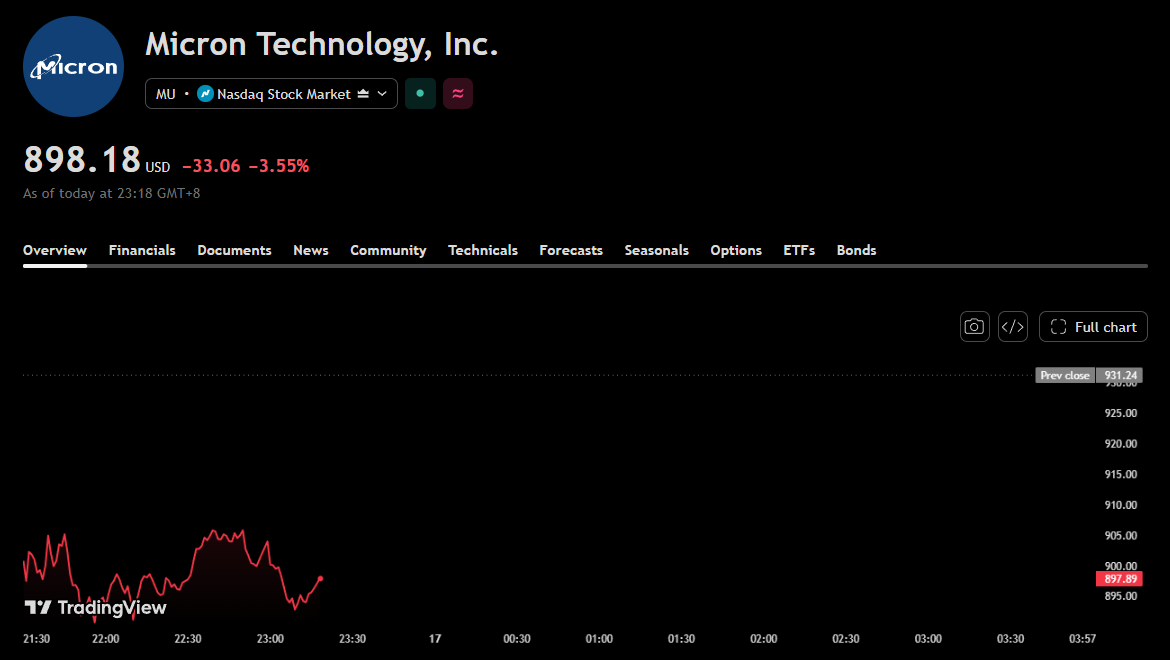
กราฟหุ้นไมครอน, ที่มา: TradingView
อุปทานปัจจุบันยังคงตึงตัว เนื่องจากอุปสงค์จากศูนย์ข้อมูลผลักดันความคาดหวังการปรับขึ้นราคา
จอห์น วินห์ นักวิเคราะห์จาก KeyBanc Capital Markets ระบุหลังจากการสำรวจภาคสนามในเอเชียว่า บรรดาผู้ผลิตกำลังปรับเปลี่ยนกำลังการผลิตหน่วยความจำไปยังดาต้าเซ็นเตอร์มากขึ้น โดยเขาคาดการณ์ว่าสิ่งนี้จะลดอุปทานหน่วยความจำสำหรับพีซีและสมาร์ตโฟนลง 20% ถึง 30% ในปี 2027
เมื่อพิจารณาจากอุปสงค์ AI และการเปลี่ยนแปลงในการจัดสรรกำลังการผลิต วินห์คาดการณ์ว่าราคา DRAM จะเพิ่มขึ้น 15% ถึง 20% เมื่อเทียบกับไตรมาสก่อนหน้าในไตรมาสที่ 4 ของปี 2026 โดยราคา NAND จะเพิ่มขึ้นประมาณ 20% ขณะที่ในไตรมาสแรกของปี 2027 ราคา HBM อาจพุ่งสูงขึ้น 80% ถึง 100% เมื่อเทียบกับไตรมาสก่อนหน้า แม้ว่าการคาดการณ์เหล่านี้ยังต้องรอผลลัพธ์ที่จะเกิดขึ้นจริง แต่ก็อธิบายว่าเหตุใดตลาดจึงยังคงให้ความสนใจกับโอกาสที่ราคาชิปหน่วยความจำจะปรับตัวสูงขึ้นอีก เนื่องจากดาต้าเซ็นเตอร์กำลังดูดซับกำลังการผลิตมากขึ้น ส่งผลให้อุปทานที่มีอยู่สำหรับตลาดอื่น ๆ ตึงตัวขึ้น
นอกจากนี้ ลูกค้ายังเร่งล็อกอุปทานไว้ล่วงหน้า โดย HP และ Dell ได้ขยายสัญญาการจัดหาอุปทานออกไปจนถึงปี 2031 ขณะที่ Google อยู่ระหว่างการเจรจาสัญญาที่ครอบคลุมไปจนถึงปี 2035 ทั้งนี้ การเติบโตของข้อตกลงระยะยาวช่วยให้ผู้ผลิตเห็นแนวโน้มอุปสงค์ในอนาคตได้ชัดเจนยิ่งขึ้น
การขยายกำลังการผลิตของ ChangXin เป็นความเสี่ยง; การไล่ตาม HBM ยังคงเผชิญอุปสรรคทางเทคนิค
การเติบโตของกำลังการผลิตของ CXMT เป็นสิ่งที่ไม่อาจมองข้ามได้ โดยโกลด์แมน แซกส์ คาดการณ์ว่ากำลังการผลิตเวเฟอร์ DRAM รายเดือนของบริษัทจะเพิ่มขึ้นจาก 290,000 เวเฟอร์ ณ สิ้นปี 2026 เป็น 513,000 เวเฟอร์ ณ สิ้นปี 2028 หรือเพิ่มขึ้นราว 77% ทั้งนี้ โกลด์แมน แซกส์ เชื่อว่าความกังวลของตลาดเกี่ยวกับอุปทานส่วนเพิ่มนี้เป็นสิ่งที่มีเหตุผลรองรับ
อย่างไรก็ตาม โกลด์แมน แซกส์ ยังมองด้วยว่าตลาดได้ประเมินผลกระทบทางเทคโนโลยีจากความก้าวหน้าในสถาปัตยกรรม 4F² สูงเกินไป โดย CXMT ยังคงตามหลังคู่แข่งในเกาหลีใต้สำหรับ DRAM กระบวนการผลิตขั้นสูงและ HBM ทั้งนี้ การแข่งขันในตลาด HBM ไม่ได้ขึ้นอยู่กับเทคโนโลยี DRAM เพียงอย่างเดียว แต่ยังรวมถึงความสามารถด้านการบรรจุภัณฑ์และการผลิตเบสได (base die) ขั้นสูงด้วย นอกจากนี้ มาตรการควบคุมการส่งออกที่จำกัดไม่ให้โรงงานรับจ้างผลิตชิปในประเทศจีนจัดซื้อเครื่องพิมพ์ลายวงจรเทคโนโลยี EUV ยิ่งเพิ่มความยากลำบากในการไล่ตามให้ทัน
ขณะเดียวกัน การขยายกำลังการผลิตไม่ได้หมายความว่าจะสามารถตอบสนองความต้องการในตลาดภายในประเทศได้อย่างเต็มที่ โดยโกลด์แมน แซกส์ ประเมินว่าภายในปี 2028 CXMT จะยังคงตอบสนองความต้องการ DRAM ในประเทศจีนได้เพียงประมาณ 50% และความต้องการ HBM ได้เพียง 40% เท่านั้น ด้วยเหตุนี้ โกลด์แมน แซกส์ จึงเชื่อว่าอัตราส่วนราคาต่อมูลค่าตามบัญชีที่ต่ำกว่า 1 เท่าของซัมซุง อิเลคโทรนิคส์ และเอสเคไฮนิกซ์ ได้สะท้อนความคาดหวังในแง่ร้ายเกินไปเกี่ยวกับวัฏจักรขาลงในปี 2028 ไปแล้ว ซึ่งส่งผลให้โปรไฟล์ความเสี่ยงต่อผลตอบแทนมีความน่าสนใจ
ไมครอน, แซนดิสก์ และเอสเคไฮนิกซ์ ได้รับประโยชน์ในกลุ่มธุรกิจที่แตกต่างกัน
แม้ว่าทั้ง 3 บริษัทจะเผชิญกับวัฏจักรหน่วยความจำเดียวกัน แต่ด้านที่ได้รับประโยชน์กลับแตกต่างกัน
ไมครอน สอดคล้องกับปัจจัยขับเคลื่อนอุปสงค์หลักของ DRAM และ HBM โดย Vinh เชื่อว่าผลการสำรวจส่งผลบวกต่อไมครอนมากที่สุด เนื่องจากจำนวนข้อตกลงกับลูกค้าเชิงกลยุทธ์ของบริษัทเพิ่มขึ้นจาก 16 รายในไตรมาสที่ 2 เป็น 26 รายในไตรมาสที่ 3
แซนดิสก์ มีความเชื่อมโยงโดยตรงกับตลาด NAND มากกว่า นอกเหนือจากความคาดหวังเรื่องการปรับตัวขึ้นของราคา NAND แล้ว บริษัทได้ลงนามในข้อตกลงระยะยาวกับลูกค้ารวม 8 ราย ซึ่งรวมถึงบริษัทเทคโนโลยีรายใหญ่หลายแห่ง
เอสเคไฮนิกซ์ มุ่งเน้นไปที่อุปสงค์ HBM และความเสี่ยงด้านการแข่งขันในระยะยาวจาก CXMT บริษัทได้บรรลุข้อตกลงระยะยาวกับลูกค้ารายใหญ่แล้ว สำหรับเอสเคไฮนิกซ์ ประเด็นระยะสั้นที่ต้องติดตามคือการคาดการณ์การปรับขึ้นราคา HBM จะเกิดขึ้นจริงหรือไม่ ขณะที่ตัวแปรระยะยาวคือการขยายกำลังการผลิตของ CXMT จะเปลี่ยนเป็นอุปทานที่มีผลจริงได้เร็วเพียงใด
ดังนั้น ความคืบหน้าของ CXMT จึงเป็นประเด็นที่น่าติดตาม แต่การคาดการณ์การขยายกำลังการผลิตสำหรับปี 2028 ไม่ควรนำมาตีความโดยตรงว่าจะเกิดการพลิกกลับของอุปสงค์และอุปทานในทันที
เนื้อหานี้ได้รับการแปลโดยปัญญาประดิษฐ์ (AI) และผ่านตรวจสอบโดยมนุษย์ มีไว้เพื่อการอ้างอิงและข้อมูลทั่วไปเท่านั้น ไม่ใช่การแนะนำการลงทุนแต่อย่างใด
บทความแนะนำ








ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ