


 ส่วนลด


กำไรจากการดำเนินงานไตรมาส 3 ของซัมซุงพุ่งขึ้นเกือบ 8 เท่าสู่ระดับสูงสุดเป็นประวัติการณ์: แนวโน้มของ Micron, Nvidia และหุ้นกลุ่มหน่วยความจำจะเป็นอย่างไร?


ซัมซุงและไมครอนทำผลประกอบการไตรมาสล่าสุดเติบโตอย่างก้าวกระโดด หนุนโดยความต้องการชิป AI และราคาหน่วยความจำที่ปรับตัวสูงขึ้น แม้ราคาหุ้นซัมซุงจะทรงตัวเนื่องจากตลาดรับรู้ข่าวไปแล้ว ด้านธุรกิจรับจ้างผลิตชิปยังคงขาดทุน ขณะที่อุตสาหกรรมฮาร์ดดิสก์เผชิญความเสี่ยงด้านอุปทานใหม่ สำหรับอินวิเดีย การส่งมอบ HBM4 สำหรับ GPU รุ่น Rubin เป็นปัจจัยสำคัญต่อการผลิตและความสามารถในการทำกำไร ท่ามกลางความเสี่ยงด้านต้นทุนจัดซื้อที่อาจสูงขึ้นในระยะต่อไป
TradingKey - เมื่อวันที่ 8 ตุลาคม ซัมซุง อีเลคโทรนิคส์ ได้เปิดเผยตัวเลขประมาณการผลประกอบการเบื้องต้นสำหรับไตรมาสที่ 3 ของปี 2026 โดยมีรายได้รวมประมาณ 195 ล้านล้านวอน เพิ่มขึ้น 126.6% เมื่อเทียบเป็นรายปี ขณะที่กำไรจากการดำเนินงานอยู่ที่ประมาณ 107.4 ล้านล้านวอน พุ่งขึ้น 782.5% เมื่อเทียบเป็นรายปี และเพิ่มขึ้นประมาณ 20% เมื่อเทียบเป็นรายไตรมาส ทั้งรายได้และกำไรจากการดำเนินงานต่างทำสถิติสูงสุดเป็นประวัติการณ์ต่อไตรมาส โดยกำไรจากการดำเนินงานสูงกว่าตัวเลขคาดการณ์ SmartEstimate ของ LSEG ที่ 106.1 ล้านล้านวอน อยู่ประมาณ 1.2%
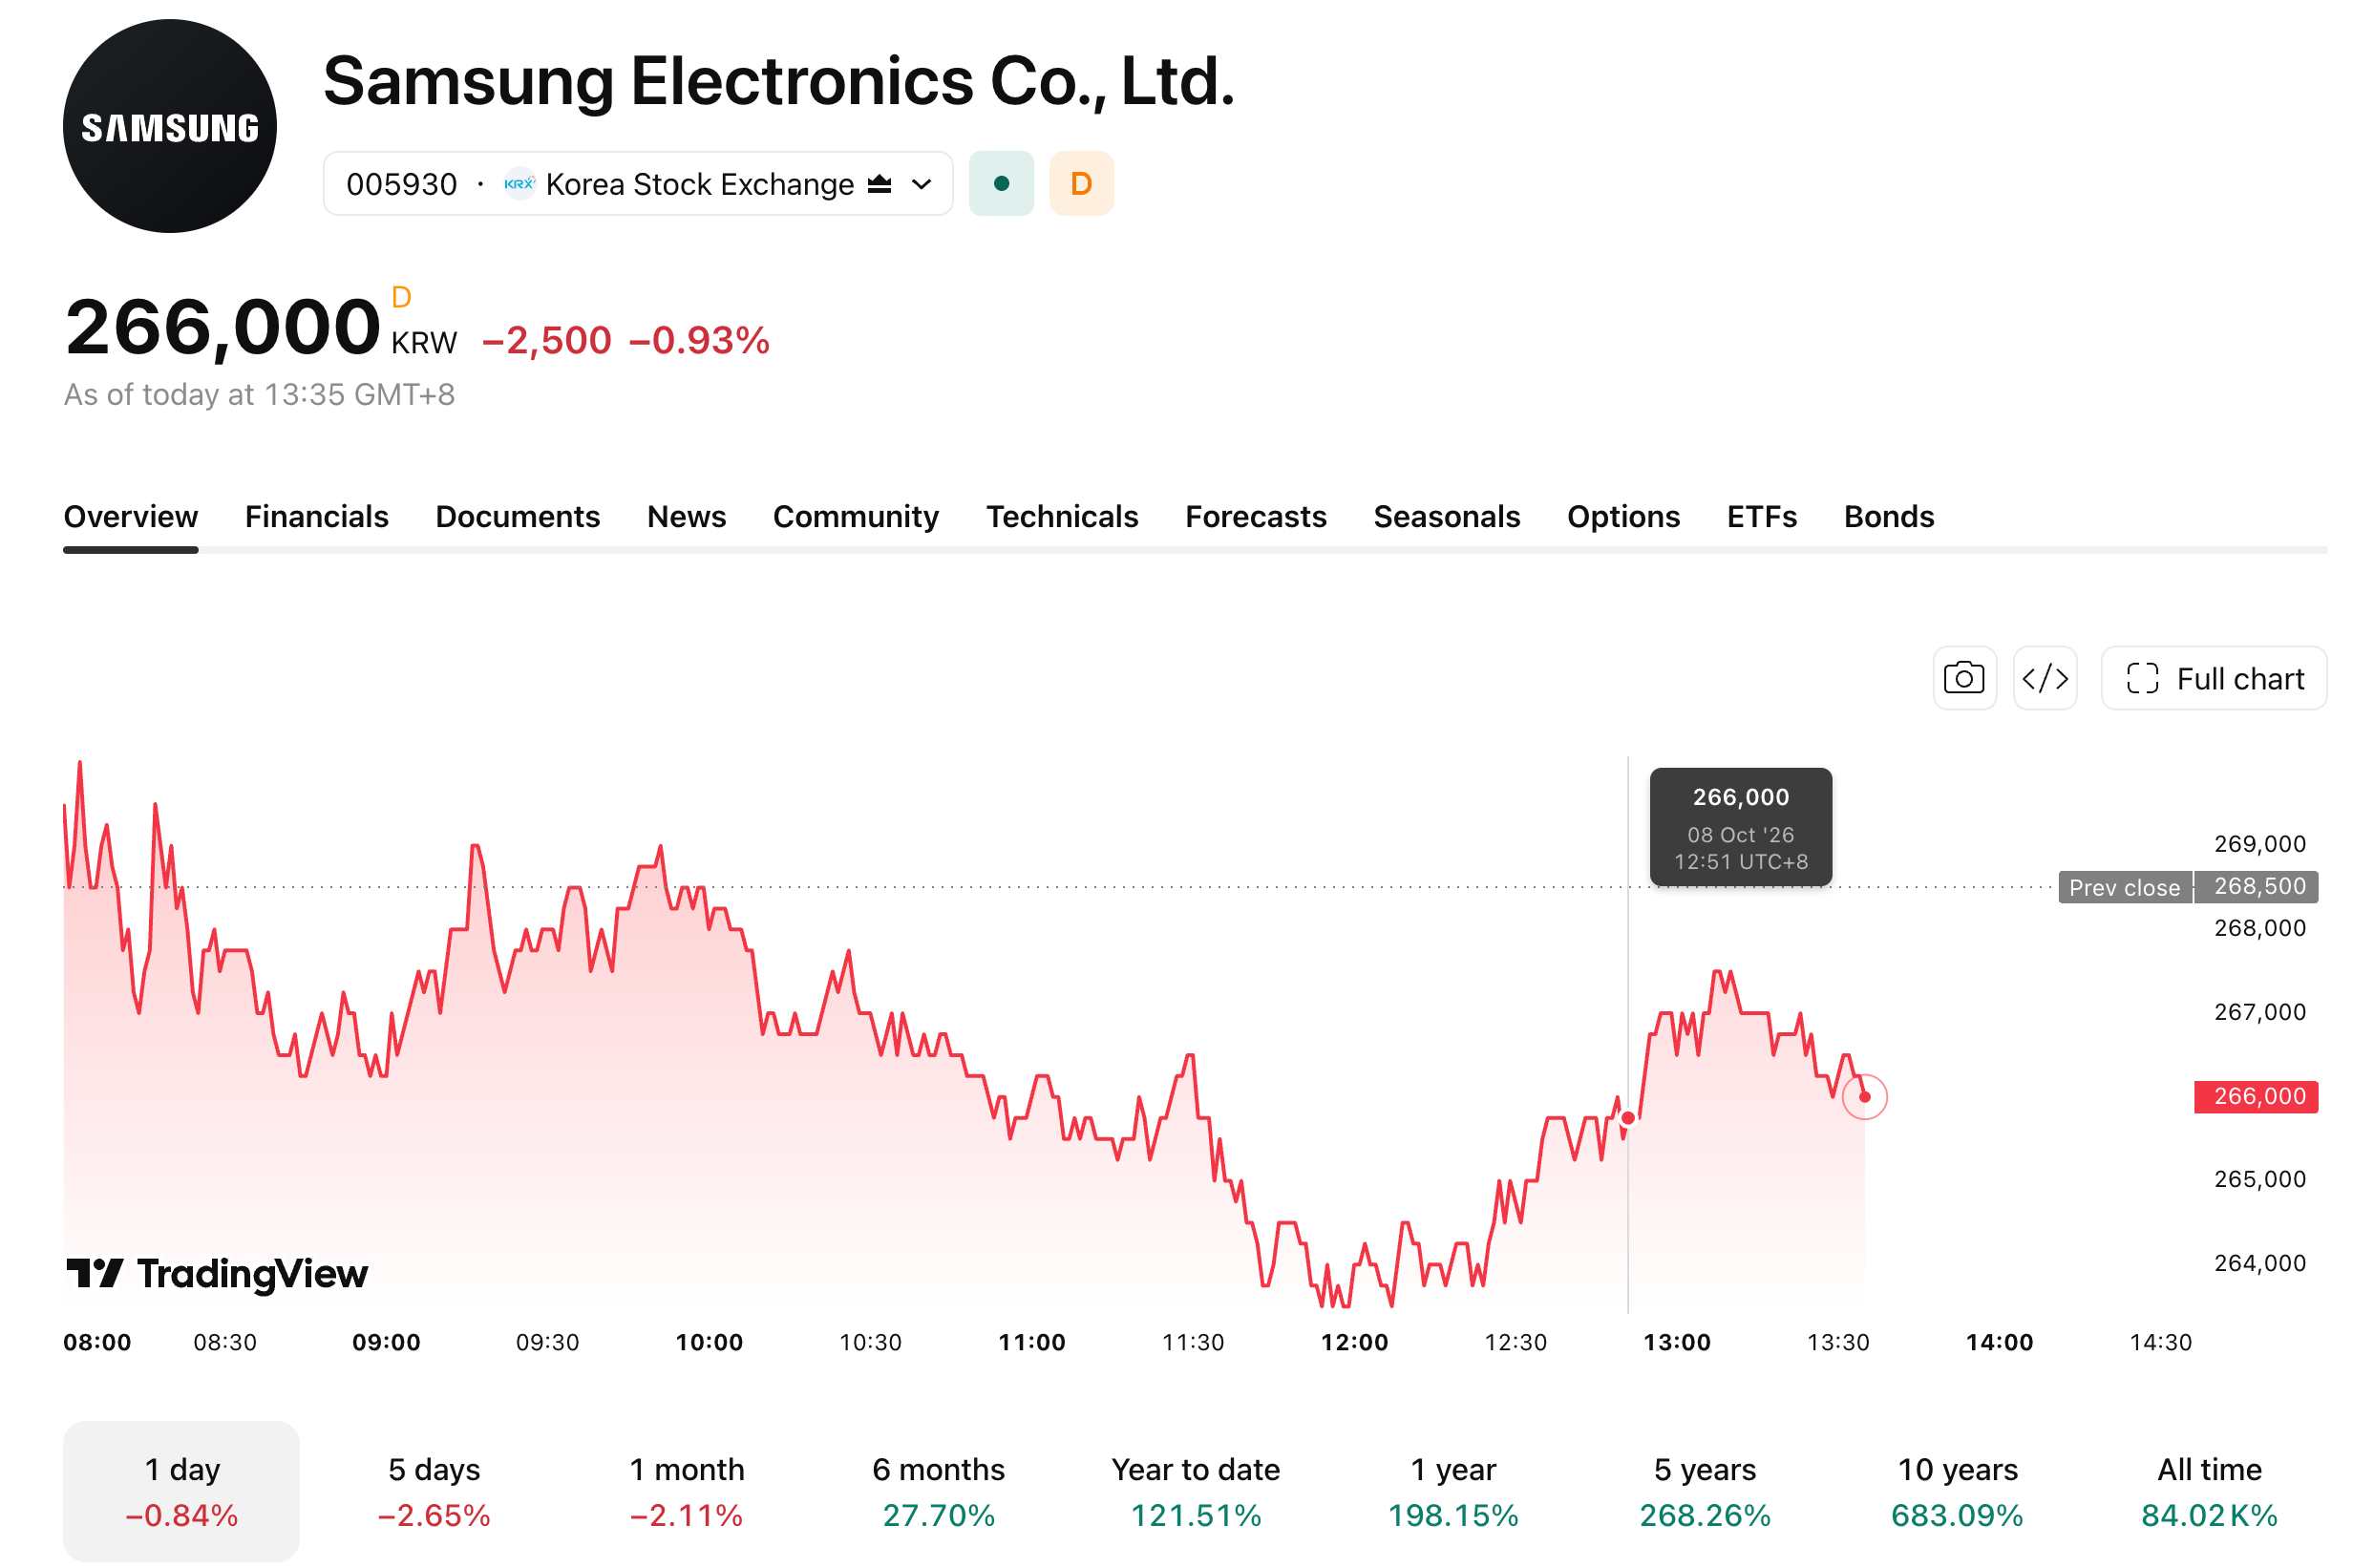
ณ เวลาที่รายงานข่าว หุ้นของซัมซุง อีเลคโทรนิคส์ ลดลง 0.93% สู่ระดับ 266,000 วอน การที่ราคาหุ้นไม่ได้ปรับตัวขึ้นสะท้อนว่า ตลาดได้รับรู้ผลประกอบการระดับสูงสุดเป็นประวัติการณ์นี้ไปมากแล้ว
ผลประกอบการล่าสุดของซัมซุงและไมครอน (MU) แสดงให้เห็นว่า อุปสงค์ AI ที่เติบโตอย่างต่อเนื่องและราคาชิปหน่วยความจำที่ปรับตัวสูงขึ้นยังคงช่วยสนับสนุนความสามารถในการทำกำไรของอุตสาหกรรม ในระยะข้างหน้า ควรต้องจับตาดูว่าการปรับขึ้นของราคาจะดำเนินต่อไปนานเท่าใด และการเปิดใช้กำลังการผลิตใหม่จะช่วยบรรเทาความตึงตัวของอุปทานได้หรือไม่
[ที่มา: TradingView]
กำไรของซัมซุงทำสถิติสูงสุดเป็นประวัติการณ์: การปรับขึ้นราคาหน่วยความจำจะดำเนินต่อไปได้นานแค่ไหน?
ตามรายงานของ Reuters อุปทานที่ตึงตัวของ DRAM และ NAND แบบดั้งเดิม ประกอบกับความต้องการ HBM ที่เพิ่มสูงขึ้น คาดว่าจะทำให้ธุรกิจหน่วยความจำกลายเป็นแหล่งที่มาหลักของการเติบโตของกำไรในไตรมาส 3 ของซัมซุง โดยดักลาส คิม นักวิเคราะห์จาก Douglas Research Advisory ประเมินว่า ปริมาณการจัดส่งบิต (bit shipments) HBM ของซัมซุงเติบโตขึ้นเกือบ 50% เมื่อเทียบกับไตรมาสก่อนหน้าในไตรมาสที่ 3
การปรับขึ้นของราคาหน่วยความจำคาดว่าจะขยายตัวต่อเนื่องไปจนถึงไตรมาสที่ 4 แต่อัตราการเติบโตของราคา DRAM แบบดั้งเดิมเริ่มชะลอตัวลง โดย TrendForce คาดการณ์ว่า ราคาตามสัญญาของ DRAM แบบดั้งเดิมในไตรมาส 4 จะเพิ่มขึ้น 10% ถึง 15% เมื่อเทียบรายไตรมาส ซึ่งต่ำกว่าการพุ่งขึ้นราว 60% ในไตรมาสที่ 2 ตามรายงานของ Reuters ขณะที่ราคาตามสัญญาของ NAND Flash คาดว่าจะเพิ่มขึ้น 15% ถึง 20% จากไตรมาสก่อนหน้า ทั้งนี้ การเติบโตของกำไรในอนาคตจะยังคงขึ้นอยู่กับปริมาณการจัดส่ง สัดส่วนผลิตภัณฑ์ และพลวัตด้านต้นทุน
ราคาชิปหน่วยความจำที่ปรับตัวสูงขึ้นยังเพิ่มแรงกดดันด้านต้นทุนต่อธุรกิจโทรศัพท์มือถือและสินค้าอิเล็กทรอนิกส์สำหรับผู้บริโภคของซัมซุง ขณะที่นักวิเคราะห์คาดว่าธุรกิจรับจ้างผลิตชิป (foundry) จะยังคงไม่มีกำไร เนื่องจากอัตราการใช้กำลังการผลิตอยู่ในระดับต่ำและมีภาระต้นทุนคงที่ ทั้งนี้ ซัมซุงมีแผนที่จะเปิดเผยผลประกอบการทางการเงินโดยละเอียดในวันที่ 29 ตุลาคม ซึ่งจะช่วยให้เห็นรายละเอียดเพิ่มเติมเกี่ยวกับสัดส่วนกำไรจากธุรกิจหน่วยความจำ ความคืบหน้าของ HBM และผลการดำเนินงานของกลุ่มธุรกิจอื่น ๆ
ผลประกอบการของ Micron พุ่งสูงขึ้น: เหตุใดหุ้นกลุ่มหน่วยความจำจึงมีความเคลื่อนไหวที่แตกต่างกัน?
เมื่อวันที่ 30 กันยายน ตามเวลาตะวันออก ไมครอนรายงานผลประกอบการทางการเงินประจำไตรมาสที่ 4 ของปีงบประมาณ 2026 โดยมีรายได้สูงถึง 54.23 พันล้านดอลลาร์ เพิ่มขึ้นประมาณ 379% เมื่อเทียบเป็นรายปี ด้านกำไรต่อหุ้นปรับลดแบบ Non-GAAP อยู่ที่ 33.42 ดอลลาร์ และอัตรากำไรขั้นต้นแบบ Non-GAAP แตะที่ 87% เมื่อเทียบกับ 45.7% ในช่วงเวลาเดียวกันของปีที่แล้ว
บริษัทคาดการณ์ว่ารายได้ในไตรมาสที่ 1 ของปีงบประมาณ 2027 จะอยู่ในช่วงระหว่าง 60.0 พันล้านดอลลาร์ ถึง 63.0 พันล้านดอลลาร์ โดยมีกำไรต่อหุ้นปรับลดแบบ Non-GAAP อยู่ระหว่าง 37.15 ดอลลาร์ ถึง 39.15 ดอลลาร์ ทั้งนี้ ค่ากลางของประมาณการรายได้คิดเป็นการเติบโตประมาณ 13.4% เมื่อเทียบกับไตรมาสก่อนหน้า ขณะที่อัตรากำไรขั้นต้นแบบ Non-GAAP คาดว่าจะอยู่ที่ประมาณ 86.25% ลดลง 0.75 จุดเปอร์เซ็นต์เมื่อเทียบกับไตรมาสก่อนหน้า นอกจากนี้ ฝ่ายบริหารคาดว่าภาวะอุปสงค์และอุปทานของหน่วยความจำในปี 2027 และ 2028 จะตึงตัวยิ่งกว่าในปี 2026
อย่างไรก็ตาม พลวัตของอุปสงค์และอุปทานมีความแตกต่างกันไปในแต่ละผลิตภัณฑ์หน่วยความจำ โดยไมครอนดำเนินธุรกิจหลักใน DRAM, HBM และ NAND ขณะที่แซนดิสก์ (SNDK) ดำเนินธุรกิจหลักในหน่วยความจำแฟลช NAND และผลิตภัณฑ์ที่เกี่ยวข้อง ด้านเวสเทิร์น ดิจิตอล (WDC) และซีเกท (STX) มุ่งเน้นไปที่ธุรกิจฮาร์ดดิสก์ไดรฟ์เป็นหลัก ส่งผลให้แนวโน้มผลประกอบการมีความอ่อนไหวต่อการเปลี่ยนแปลงของอุปสงค์ อุปทาน และราคาของ HDD มากกว่า
รายงานข่าวจาก MarketWatch ซึ่งอ้างอิง Nikkei Asia ระบุว่า โตชิบามีแผนจะขยายกำลังการผลิตฮาร์ดไดรฟ์สำหรับศูนย์ข้อมูล AI ซึ่งจุดชนวนความกังวลในตลาดว่าอุปทานที่เพิ่มขึ้นอาจบั่นทอนอำนาจการต่อรองราคาของผู้ผลิตฮาร์ดไดรฟ์ โดยเมื่อวันที่ 2 ตุลาคม หุ้นเวสเทิร์น ดิจิตอล และซีเกท ต่างปิดลดลงประมาณ 10.2% ทั้งนี้ ผลกระทบที่แท้จริงของการขยายกำลังการผลิตต่อผลประกอบการของทั้งสองบริษัทยังคงขึ้นอยู่กับขนาดของกำลังการผลิตใหม่ กรอบเวลาการผลิต และการเติบโตของอุปสงค์จากลูกค้า
นับตั้งแต่นั้นมา ผลงานของหุ้นที่เกี่ยวข้องยังคงเคลื่อนไหวสอดคล้องกันน้อยลง โดยเมื่อวันที่ 7 ตุลาคม ตามเวลาตะวันออก ไมครอนและแซนดิสก์ปิดบวก 4.06% และ 1.92% ตามลำดับ ขณะที่เวสเทิร์น ดิจิตอล ปิดลดลง 1.37% และซีเกทปรับตัวขึ้นเล็กน้อย 0.24% ในระยะถัดไป ยังคงต้องจับตาดูความยั่งยืนของการปรับขึ้นราคาชิปหน่วยความจำ รวมถึงผลกระทบจากการขยายกำลังการผลิตฮาร์ดไดรฟ์ที่มีต่อราคาขายและอัตรากำไร
อุปทานและต้นทุนของ HBM4 จะส่งผลกระทบต่อ Nvidia อย่างไร?
GPU Rubin ของอินวิเดีย (NVDA) ใช้ HBM4 โดยไมครอนระบุว่า การส่งมอบ HBM4 ขนาด 36GB แบบ 12 ชั้นในปริมาณมากสำหรับแพลตฟอร์ม Vera Rubin ได้เริ่มต้นขึ้นในไตรมาสแรกของปีปฏิทิน 2026 ทั้งนี้ อุปทาน HBM4 ถือเป็นเงื่อนไขสำคัญต่อการผลิตและการส่งมอบระบบ Rubin
สำหรับอินวิเดีย อุปทาน HBM4 ที่เพิ่มขึ้นจะช่วยตอบสนองความต้องการด้านการผลิต อย่างไรก็ตาม หากราคาจัดซื้อปรับตัวสูงขึ้น ต้นทุนอาจเพิ่มขึ้นได้เช่นกัน โดยผลกระทบที่แน่นอนจะขึ้นอยู่กับสัญญาการจัดหาและราคาเสนอขายระบบ ทั้งนี้ ในระยะข้างหน้า จำเป็นต้องจับตาดูว่าการส่งมอบ HBM4 จะสามารถสอดรับกับกำหนดการผลิตของ Rubin ได้หรือไม่ รวมถึงอุปสงค์การจัดซื้อจากผู้ให้บริการระบบคลาวด์และองค์กรด้าน AI จะสามารถเติบโตได้อย่างต่อเนื่องหรือไม่
ผลประกอบการเบื้องต้นของซัมซุงสะท้อนถึงแรงหนุนต่อกำไรจากอุปสงค์หน่วยความจำและการปรับขึ้นราคา ในระยะข้างหน้า ผู้ผลิตหน่วยความจำจำเป็นต้องติดตามราคาขายและอุปทานใหม่ ขณะที่อินวิเดียจำเป็นต้องมุ่งเน้นไปที่อุปทานของชิ้นส่วนสำคัญ ต้นทุนการจัดซื้อ และคำสั่งซื้อระบบ
เนื้อหานี้ได้รับการแปลโดยปัญญาประดิษฐ์ (AI) และผ่านตรวจสอบโดยมนุษย์ มีไว้เพื่อการอ้างอิงและข้อมูลทั่วไปเท่านั้น ไม่ใช่การแนะนำการลงทุนแต่อย่างใด
บทความแนะนำ







ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ