


เฟดจะปรับขึ้นอัตราดอกเบี้ยอีกครั้งในเดือนตุลาคมหรือไม่? ค่ากลางของ Dot Plot ชี้ว่าจะมีการปรับขึ้นอัตราดอกเบี้ยอีกหนึ่งครั้งในปีนี้



พอดแคสต์ AI


ธนาคารกลางสหรัฐฯ ปรับขึ้นอัตราดอกเบี้ย 25 เบสิสพอยต์ สู่ระดับ 3.75%-4.00% พร้อมส่งสัญญาณปรับขึ้นอีกอย่างน้อยหนึ่งครั้งภายในปีนี้ ตามคาดการณ์ Dot Plot และตัวเลขเศรษฐกิจที่แข็งแกร่ง ขณะที่ตลาดการเงินยังมีความเห็นแตกแยกเกี่ยวกับการปรับขึ้นดอกเบี้ยในการประชุมเดือนตุลาคม ส่งผลให้อัตราผลตอบแทนพันธบัตรและค่าเงินดอลลาร์ปรับตัวสูงขึ้น กดดันตลาดหุ้น ทองคำ และตลาดที่อยู่อาศัย เนื่องจากนักลงทุนรอประเมินข้อมูลเงินเฟ้อและการจ้างงานชุดใหม่เพื่อกำหนดทิศทางนโยบายระยะถัดไป

TradingKey - เมื่อวันที่ 16 กันยายน ตามเวลา ET ธนาคารกลางสหรัฐฯ (เฟด) ได้ปรับขึ้นกรอบเป้าหมายอัตราดอกเบี้ยระยะสั้นขึ้น 25 เบสิสพอยต์ สู่ระดับ 3.75%-4.00% ซึ่งนับเป็นการปรับขึ้นอัตราดอกเบี้ยครั้งแรกนับตั้งแต่เดือนกรกฎาคม 2023
ณ เวลาที่เผยแพร่ข่าวในวันที่ 17 กันยายน จากข้อมูลของเครื่องมือ "FedWatch" ของ CME ความน่าจะเป็นที่จะคงอัตราดอกเบี้ยไว้เท่าเดิมในเดือนตุลาคมอยู่ที่ประมาณ 49.1% ขณะที่ความน่าจะเป็นที่จะปรับขึ้นอัตราดอกเบี้ย 25 เบสิสพอยต์อยู่ที่ประมาณ 50.9% ซึ่งแสดงให้เห็นว่าตลาดยังคงมีความเห็นแตกแยกอย่างมากเกี่ยวกับทิศทางนโยบายในเดือนตุลาคม
หลังจากการประกาศมติเดือนกันยายนของเฟด ตลาดฟิวเจอร์สประเมินความน่าจะเป็นที่จะคงกรอบอัตราดอกเบี้ยปัจจุบันไว้จนถึงสิ้นปีอยู่ที่ราว 13% ความน่าจะเป็นที่จะปรับขึ้นดอกเบี้ยเพิ่มเติม 25 เบสิสพอยต์อยู่ที่เกือบ 52% และความน่าจะเป็นที่จะปรับขึ้นรวม 50 เบสิสพอยต์อยู่ที่มากกว่า 35% จากข้อมูลนี้ ความน่าจะเป็นที่จะมีการปรับขึ้นอัตราดอกเบี้ยอีกอย่างน้อยหนึ่งครั้งก่อนสิ้นสุดการประชุมเดือนธันวาคมจึงอยู่ที่ประมาณ 87%
แผนภาพ Dot Plot ล่าสุดแสดงให้เห็นว่า ค่ามัธยฐานอัตราดอกเบี้ยนโยบาย ณ สิ้นปี 2026 อยู่ที่ 4.1% ซึ่งสอดคล้องกับการปรับขึ้นอัตราดอกเบี้ยเพิ่มเติม 25 เบสิสพอยต์หนึ่งครั้งภายในปีนี้ ตลาดฟิวเจอร์สและ Dot Plot สอดคล้องกันโดยรวมเกี่ยวกับทิศทางการปรับขึ้นอัตราดอกเบี้ยเพิ่มเติมในปีนี้ แต่ตลาดยังคงให้ความน่าจะเป็นมากกว่า 35% ต่อการปรับขึ้นอัตราดอกเบี้ยรวมสองครั้ง
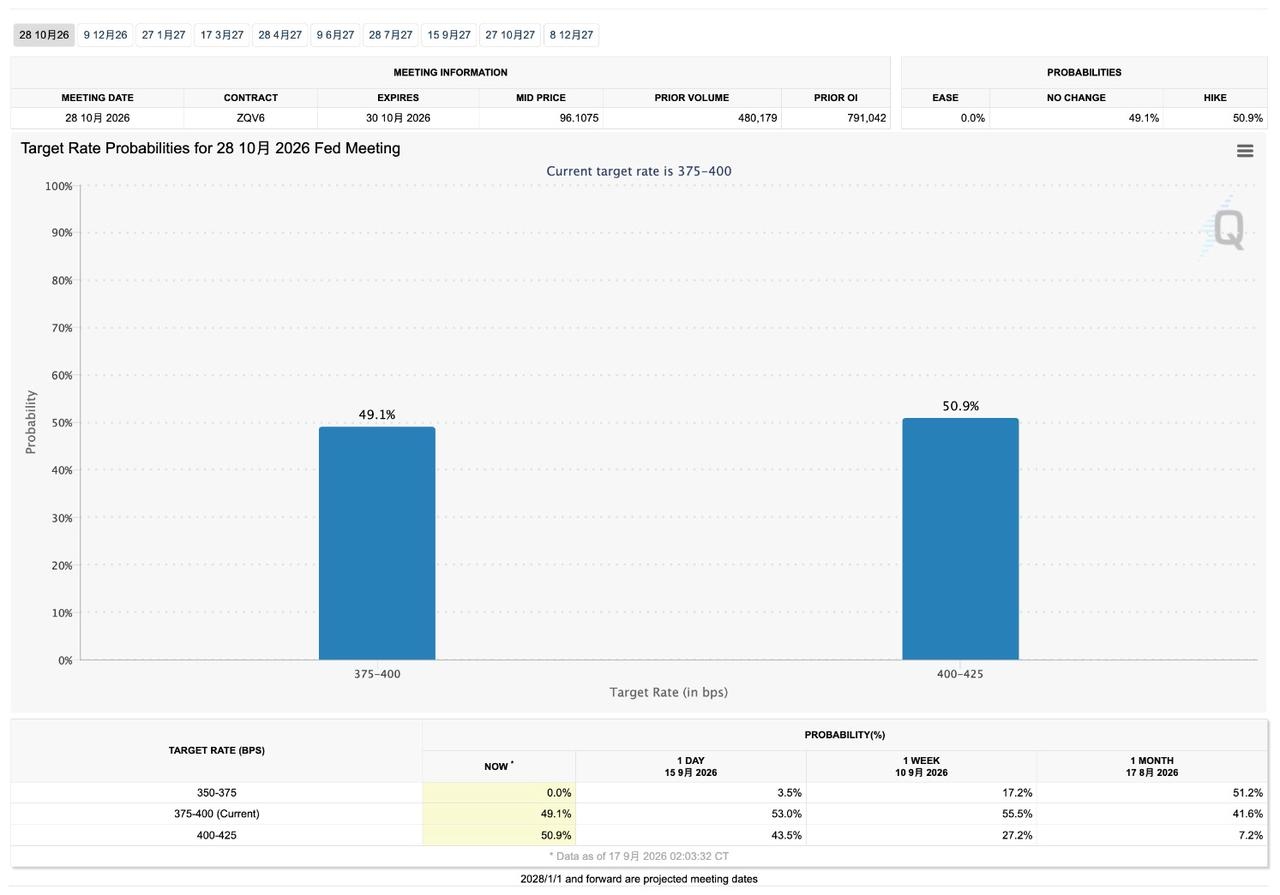
[ที่มา: CME]
เหตุใด Dot Plot จึงบ่งชี้ถึงการปรับขึ้นอัตราดอกเบี้ยเพิ่มเติมในปีนี้
รายงานคาดการณ์อัตราดอกเบี้ย (Dot Plot) เดือนกันยายนของธนาคารกลางสหรัฐ (เฟด) แสดงให้เห็นว่า ค่ามัธยฐานของการคาดการณ์อัตราดอกเบี้ยนโยบาย ณ สิ้นปี 2026 ปรับตัวขึ้นสู่ระดับ 4.1% จาก 3.8% ที่คาดการณ์ไว้ในเดือนมิถุนายน ซึ่งสอดคล้องกับการขึ้นอัตราดอกเบี้ยอีก 25 basis points ในปีนี้
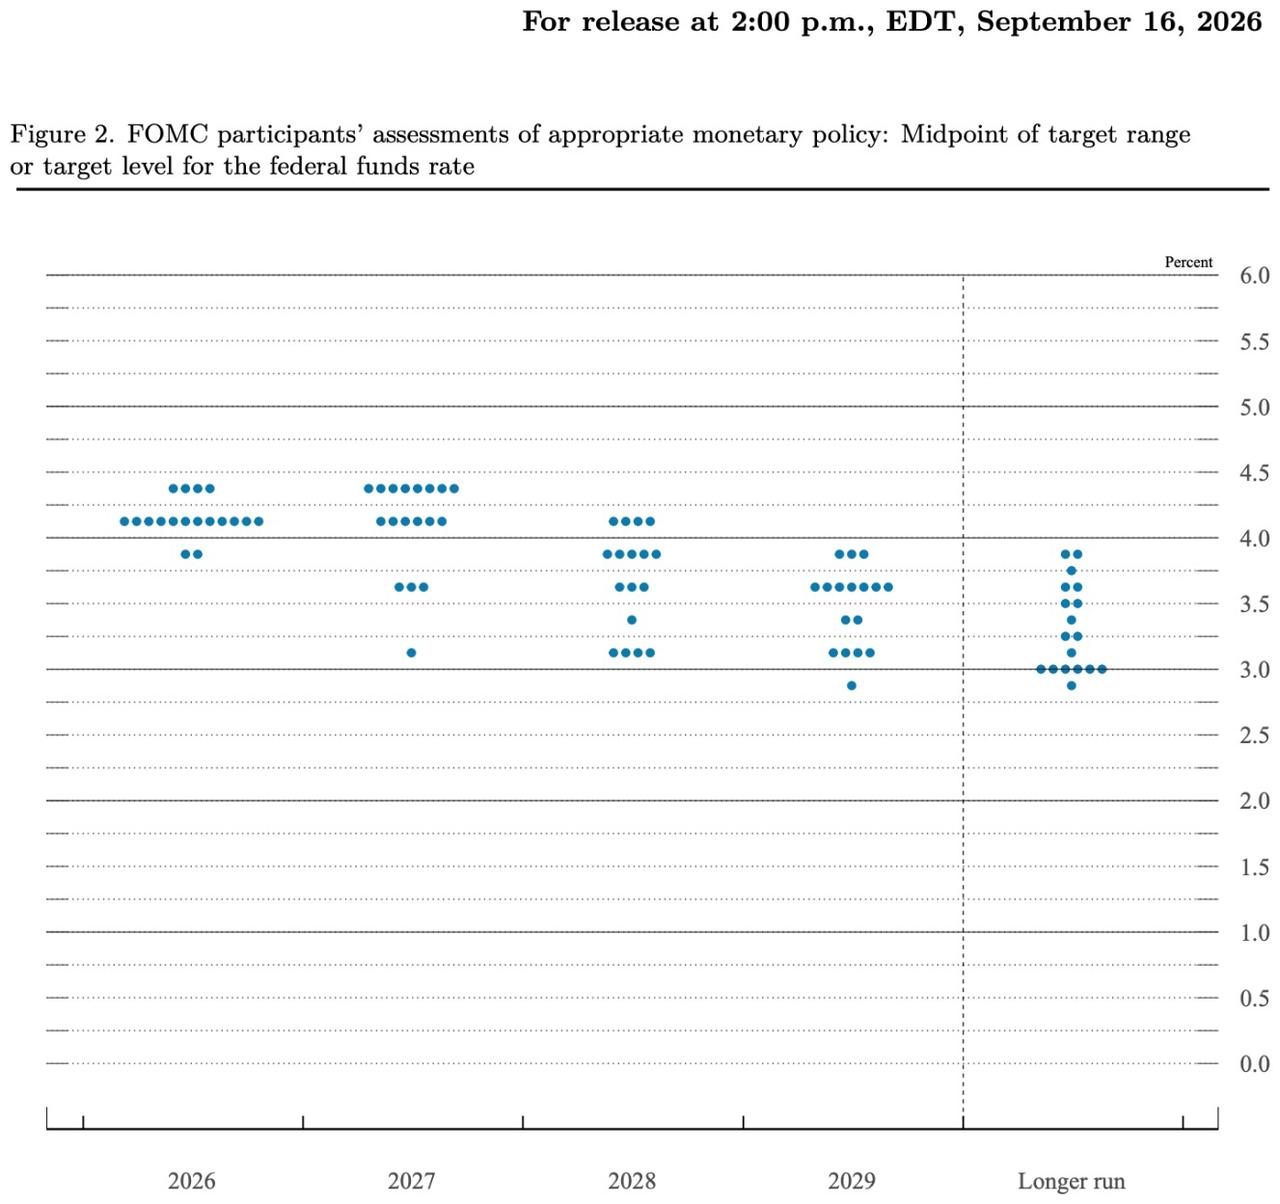
[ที่มา: federalreserve.gov]
ในบรรดาเจ้าหน้าที่ 18 รายที่เสนอการคาดการณ์อัตราดอกเบี้ย มี 12 รายที่คาดว่าอัตราดอกเบี้ยจุดกึ่งกลาง ณ สิ้นปี 2026 จะอยู่ที่ 4.125% ซึ่งสอดคล้องกับการขึ้นอัตราดอกเบี้ยอีก 25 basis points; 4 รายคาดว่าจะปรับขึ้นสู่ระดับ 4.375% ซึ่งสอดคล้องกับการขึ้นอัตราดอกเบี้ยอีก 50 basis points และอีก 2 รายที่เหลือคาดว่าจะคงอยู่ที่ระดับปัจจุบัน จากข้อมูลนี้ มีเจ้าหน้าที่ 16 รายที่คาดว่าจะมีการขึ้นอัตราดอกเบี้ยอีกอย่างน้อยหนึ่งครั้งในปีนี้
ค่ามัธยฐานของอัตราดอกเบี้ยนโยบายสำหรับปี 2027 ถูกปรับเพิ่มขึ้นจาก 3.6% เป็น 4.1% เช่นกัน ซึ่งแสดงให้เห็นว่าเจ้าหน้าที่ส่วนใหญ่คาดว่าอัตราดอกเบี้ยจะยังคงอยู่ในระดับสูงในปีหน้า
ในรายงานสรุปประมาณการทางเศรษฐกิจ (Summary of Economic Projections) ที่เผยแพร่เมื่อวันที่ 16 กันยายน ธนาคารกลางสหรัฐ (เฟด) ได้ปรับเพิ่มประมาณการค่ามัธยฐานสำหรับการเติบโตของ GDP ที่แท้จริงในปี 2026 ขึ้นจาก 2.2% เป็น 2.3% และปรับลดอัตราการว่างงานเฉลี่ยในไตรมาสที่สี่ลงจาก 4.3% เหลือ 4.1% ขณะที่ประมาณการอัตราเงินเฟ้อ PCE และอัตราเงินเฟ้อพื้นฐาน PCE ถูกปรับเพิ่มขึ้นจาก 3.6% และ 3.3% เป็น 3.7% และ 3.4% ตามลำดับ
ในจำนวนนี้ ทั้งตัวเลข GDP และอัตราเงินเฟ้อคำนวณตามการเปลี่ยนแปลงจากไตรมาสที่สี่ของปี 2025 ถึงไตรมาสที่สี่ของปี 2026 การปรับตัวดีขึ้นของประมาณการทางเศรษฐกิจและการจ้างงานช่วยเพิ่มพื้นที่สำหรับการคุมเข้มนโยบายเพิ่มเติม ขณะที่การปรับเพิ่มประมาณการอัตราเงินเฟ้อช่วยเพิ่มน้ำหนักให้กับการเดินหน้าขึ้นอัตราดอกเบี้ยต่อไปภายในปีนี้
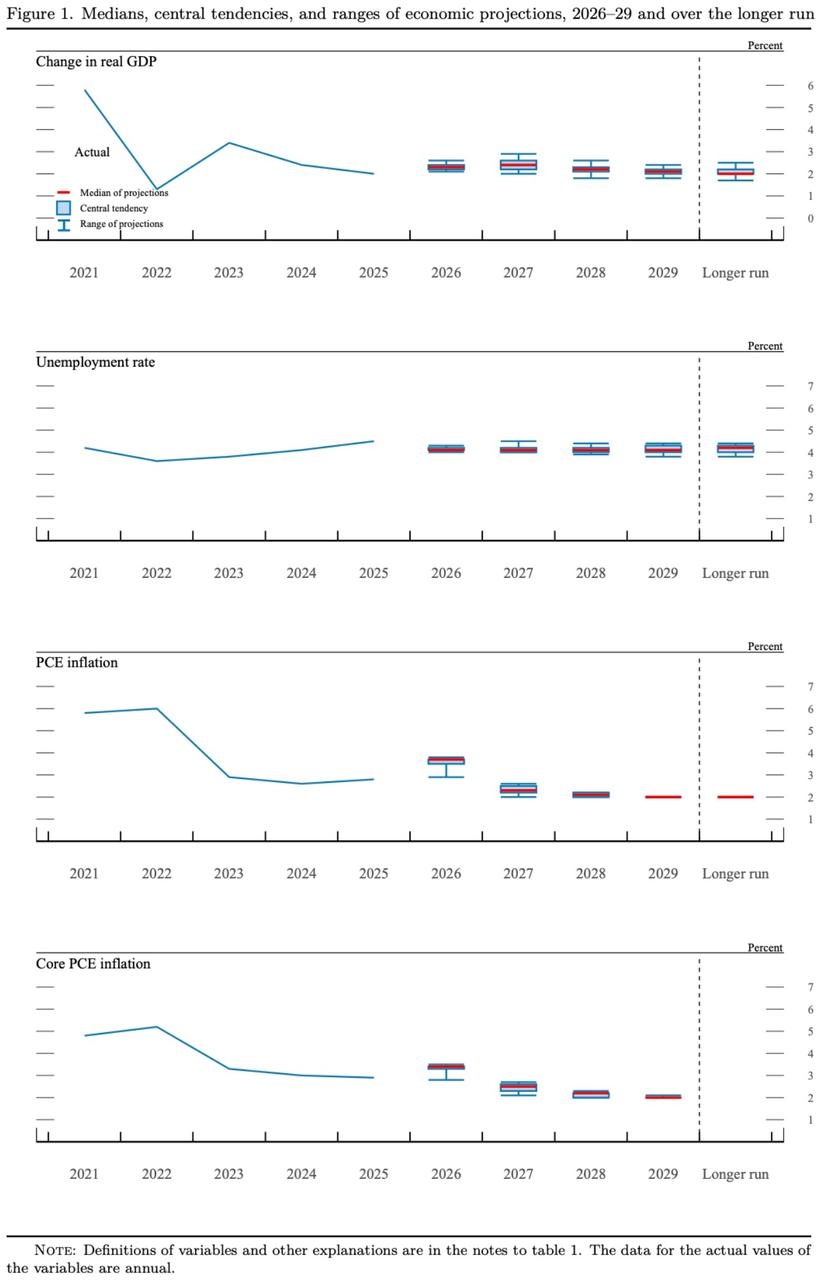
[ที่มา: federalreserve.gov]
เหตุใดตลาดจึงยังคงมีความเห็นแตกแยกเกี่ยวกับการปรับขึ้นอัตราดอกเบี้ยในเดือนตุลาคม
แผนภูมิ Dot Plot สะท้อนถึงประมาณการของเจ้าหน้าที่เฟดเกี่ยวกับระดับอัตราดอกเบี้ยที่เหมาะสม ณ สิ้นปี และไม่ได้เชื่อมโยงกับการประชุมรอบใดรอบหนึ่งโดยเฉพาะ เฟดจะประกาศการตัดสินใจเกี่ยวกับอัตราดอกเบี้ยในวันที่ 28 ตุลาคม และ 9 ธันวาคมในช่วงปลายปีนี้ และการปรับขึ้นอัตราดอกเบี้ยเพิ่มเติมที่แสดงใน Dot Plot อาจเกิดขึ้นในการประชุมรอบใดรอบหนึ่งดังกล่าว
ประเด็นถกเถียงหลักของตลาดคือ เฟดจะคุมเข้มนโยบายในการประชุมติดต่อกันหลังจากปรับขึ้นอัตราดอกเบี้ยในเดือนกันยายนหรือไม่ หรือจะรอข้อมูลเศรษฐกิจเพิ่มเติมก่อนดำเนินการ ก่อนการประชุมในเดือนตุลาคม สหรัฐฯ จะเปิดเผยข้อมูลเงินเฟ้อ PCE เดือนสิงหาคม ตัวเลขการจ้างงานนอกภาคเกษตรเดือนกันยายน และข้อมูล CPI เดือนกันยายน ทั้งนี้ ราคาน้ำมัน คาดการณ์เงินเฟ้อ และภาวะทางการเงินจะถูกนำมาพิจารณาในการตัดสินใจเชิงนโยบายด้วย แรงกดดันเงินเฟ้อที่ยืดเยื้อและความแข็งแกร่งอย่างต่อเนื่องของตลาดแรงงานอาจเพิ่มความเป็นไปได้ที่จะมีการปรับขึ้นอัตราดอกเบี้ยในเดือนตุลาคม ขณะที่การชะลอตัวของตัวชี้วัดสำคัญอาจเลื่อนการดำเนินการครั้งต่อไปออกไปเป็นเดือนธันวาคม
เควิน วอร์ช ประธานเฟด ไม่ได้ให้คำมั่นเกี่ยวกับจังหวะเวลาหรือจำนวนครั้งของการปรับขึ้นอัตราดอกเบี้ยหลังจากนี้ในการแถลงข่าว โดยเน้นย้ำถึงความจำเป็นในการเฝ้าระวังแนวโน้มเศรษฐกิจและเงินเฟ้อในภาพรวมที่กว้างขึ้น พร้อมทั้งหลีกเลี่ยงการกำหนดทิศทางนโยบายโดยอิงจากข้อมูลรายเดือนเพียงจุดเดียว
ความคาดหวังต่อนโยบายเดือนตุลาคมจะส่งผลกระทบต่อตลาดอย่างไร?
ในวันที่เฟดมีมติในเดือนกันยายน อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 2 ปีและ 10 ปีปรับตัวขึ้นพร้อมกัน โดยเมื่อวันที่ 16 กันยายน อัตราผลตอบแทนอายุ 2 ปีปรับตัวขึ้น 6.5 เบสิสพอยต์ แตะที่ 4.725% ซึ่งเป็นระดับสูงสุดใหม่นับตั้งแต่วันที่ 2 กรกฎาคม 2024 ขณะที่อัตราผลตอบแทนอายุ 10 ปีปรับตัวขึ้น 0.8 เบสิสพอยต์ แตะที่ 5.003% ซึ่งเป็นระดับสูงสุดนับตั้งแต่วันที่ 19 กรกฎาคม 2007
การเคลื่อนไหวของอัตราผลตอบแทนพันธบัตรแสดงให้เห็นว่าตลาดกำลังประเมินความเสี่ยงของการปรับขึ้นอัตราดอกเบี้ยในระยะถัดไป หากความน่าจะเป็นของการปรับขึ้นอัตราดอกเบี้ยในเดือนตุลาคมยังคงเพิ่มขึ้น อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐระยะสั้นและดอลลาร์สหรัฐอาจปรับตัวสูงขึ้นอีก
ดัชนีดอลลาร์สหรัฐปรับตัวขึ้นประมาณ 0.64% ในวันที่เฟดมีมติ โดยปิดใกล้ระดับ 100.25 เงินดอลลาร์ที่แข็งค่าขึ้นจะกดดันรายได้ในต่างประเทศของบริษัทข้ามชาติเมื่อแปลงเป็นเงินดอลลาร์ และเพิ่มแรงกดดันด้านภาระหนี้สินสกุลดอลลาร์ในตลาดเกิดใหม่
ตลาดหุ้นได้รับผลกระทบจากการปรับทิศทางอัตราดอกเบี้ยขึ้นเช่นกัน โดยดัชนีเฉลี่ยอุตสาหกรรมดาวโจนส์ลดลง 1.21% ดัชนี S&P 500 ลดลง 0.45% ดัชนี Nasdaq Composite ทรงตัว และดัชนี Russell 2000 ลดลงประมาณ 0.4% ทั้งนี้ อัตราดอกเบี้ยที่สูงขึ้นโดยทั่วไปจะกดดันมูลค่าหุ้น ส่งผลให้บริษัทที่มีมูลค่าหุ้นสูงรวมถึงวิสาหกิจขนาดกลางและขนาดย่อมที่ต้องพึ่งพาการระดมทุนจากภายนอกมีความไวต่อปัจจัยนี้มากขึ้น
หลังจากการประกาศมติของเฟด สัญญาทองคำล่วงหน้าได้พลิกลดลงจากที่ปรับตัวขึ้นในระหว่างวัน โดยร่วงลงแตะระดับเกือบ 4,253 ดอลลาร์ต่อออนซ์ในช่วงสั้น ๆ หากเงินดอลลาร์และอัตราผลตอบแทนพันธบัตรรัฐบาลยังคงปรับตัวขึ้น ราคาทองคำอาจเผชิญแรงกดดันเพิ่มเติม
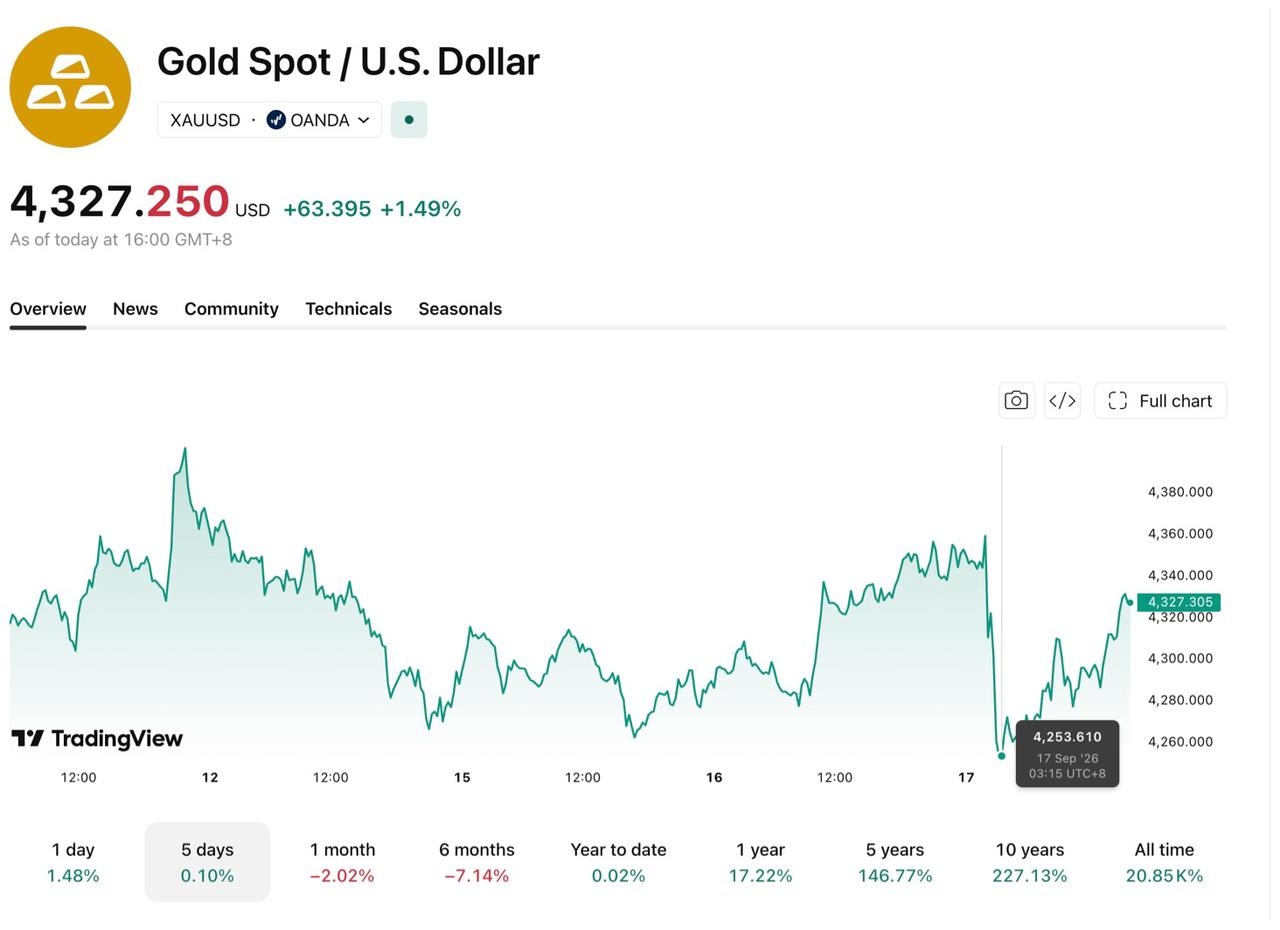
[ที่มา: TradingView]
ตลาดที่อยู่อาศัยเผชิญกับต้นทุนทางการเงินที่สูงอยู่แล้วก่อนการปรับขึ้นอัตราดอกเบี้ยครั้งนี้ สำหรับสัปดาห์สิ้นสุดวันที่ 11 กันยายน อัตราดอกเบี้ยสินเชื่อเพื่อการที่อยู่อาศัยแบบคงที่ระยะเวลา 30 ปีถัวเฉลี่ยในสหรัฐฯ ปรับตัวขึ้นสู่ระดับ 6.97% ซึ่งสูงสุดนับตั้งแต่เดือนพฤษภาคม 2025 โดยยอดสมัครสินเชื่อเพื่อการที่อยู่อาศัยในสัปดาห์ดังกล่าวลดลง 4.1% เมื่อเทียบกับสัปดาห์ก่อนหน้า ขณะที่ยอดสมัครรีไฟแนนซ์ลดลง 9%
ก่อนการประชุมในเดือนตุลาคม สัญญาล่วงหน้าอัตราดอกเบี้ยนโยบายสหรัฐฯ (Federal Funds futures) จะสะท้อนการคาดการณ์ของตลาดต่อความเป็นไปได้ในการปรับขึ้นอัตราดอกเบี้ย ขณะที่อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 2 ปีและดัชนีดอลลาร์สหรัฐจะปรับตัวตามการคาดการณ์นโยบายเช่นกัน หากดัชนี PCE พื้นฐานเดือนสิงหาคม ตัวเลขการจ้างงานนอกภาคเกษตรเดือนกันยายน และดัชนี CPI พื้นฐานเดือนกันยายนยังคงแสดงถึงอัตราเงินเฟ้อที่ระดับสูงและการจ้างงานที่แข็งแกร่ง ตลาดอาจเพิ่มความเป็นไปได้ของการปรับขึ้นอัตราดอกเบี้ยในเดือนตุลาคม อย่างไรก็ตาม หากข้อมูลเศรษฐกิจชะลอตัวลง การคาดการณ์ก็อาจเปลี่ยนไปเป็นเดือนธันวาคมแทน
เนื้อหานี้ได้รับการแปลโดยปัญญาประดิษฐ์ (AI) และผ่านตรวจสอบโดยมนุษย์ มีไว้เพื่อการอ้างอิงและข้อมูลทั่วไปเท่านั้น ไม่ใช่การแนะนำการลงทุนแต่อย่างใด
บทความแนะนำ









ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ