


พรีวิวผลประกอบการ Q3 ของ Adobe: จับตา AI ARR และการแปลงเป็นผู้ใช้แบบชำระเงิน, วอลล์สตรีทมองเป้าสูงสุดถึง 380 ดอลลาร์



พอดแคสต์ AI


อะโดบีเตรียมรายงานผลประกอบการไตรมาส 3 ปีงบการเงิน 2026 โดยตลาดคาดการณ์รายได้ 6.69 พันล้านดอลลาร์ และกำไรต่อหุ้นปรับปรุง (non-GAAP EPS) 6.08 ดอลลาร์ ขณะที่ราคาหุ้นเผชิญแรงกดดันจากความกังวลด้านการแข่งขัน Generative AI การเติบโตของรายได้ประจำต่อปี (ARR) ที่ชะลอตัว และการปรับเปลี่ยนผู้บริหาร นักลงทุนจับตาตัวชี้วัดสำคัญ ได้แก่ ARR ใหม่สุทธิ รายได้จากผลิตภัณฑ์ AI และแนวโน้มผลประกอบการไตรมาส 4 ทั้งนี้ ความสำเร็จในการแปลงผู้ใช้บริการฟรีเมียมให้เป็นผู้ใช้ที่ชำระเงิน จะเป็นตัวกำหนดทิศทางราคาหุ้นในระยะสั้นท่ามกลางมุมมองของสถาบันการเงินที่ยังคงมีความเห็นแตกต่างกัน
TradingKey - อะโดบี (ADBE) จะเปิดเผยผลประกอบการประจำไตรมาส 3 ของปีงบการเงิน 2026 หลังปิดตลาดในวันที่ 10 กันยายนตามเวลาฝั่งตะวันออก ณ ราคาปิดเมื่อวันที่ 9 กันยายน หุ้นอะโดบีอยู่ที่ 254.86 ดอลลาร์ ลดลงประมาณ 27% นับตั้งแต่ต้นปี 2026 ขณะที่ความกังวลของนักลงทุนเกี่ยวกับการแข่งขันด้าน Generative AI การเติบโตของ ARR ที่ชะลอตัวลง และการปรับเปลี่ยนคณะผู้บริหารยังคงไม่คลี่คลาย
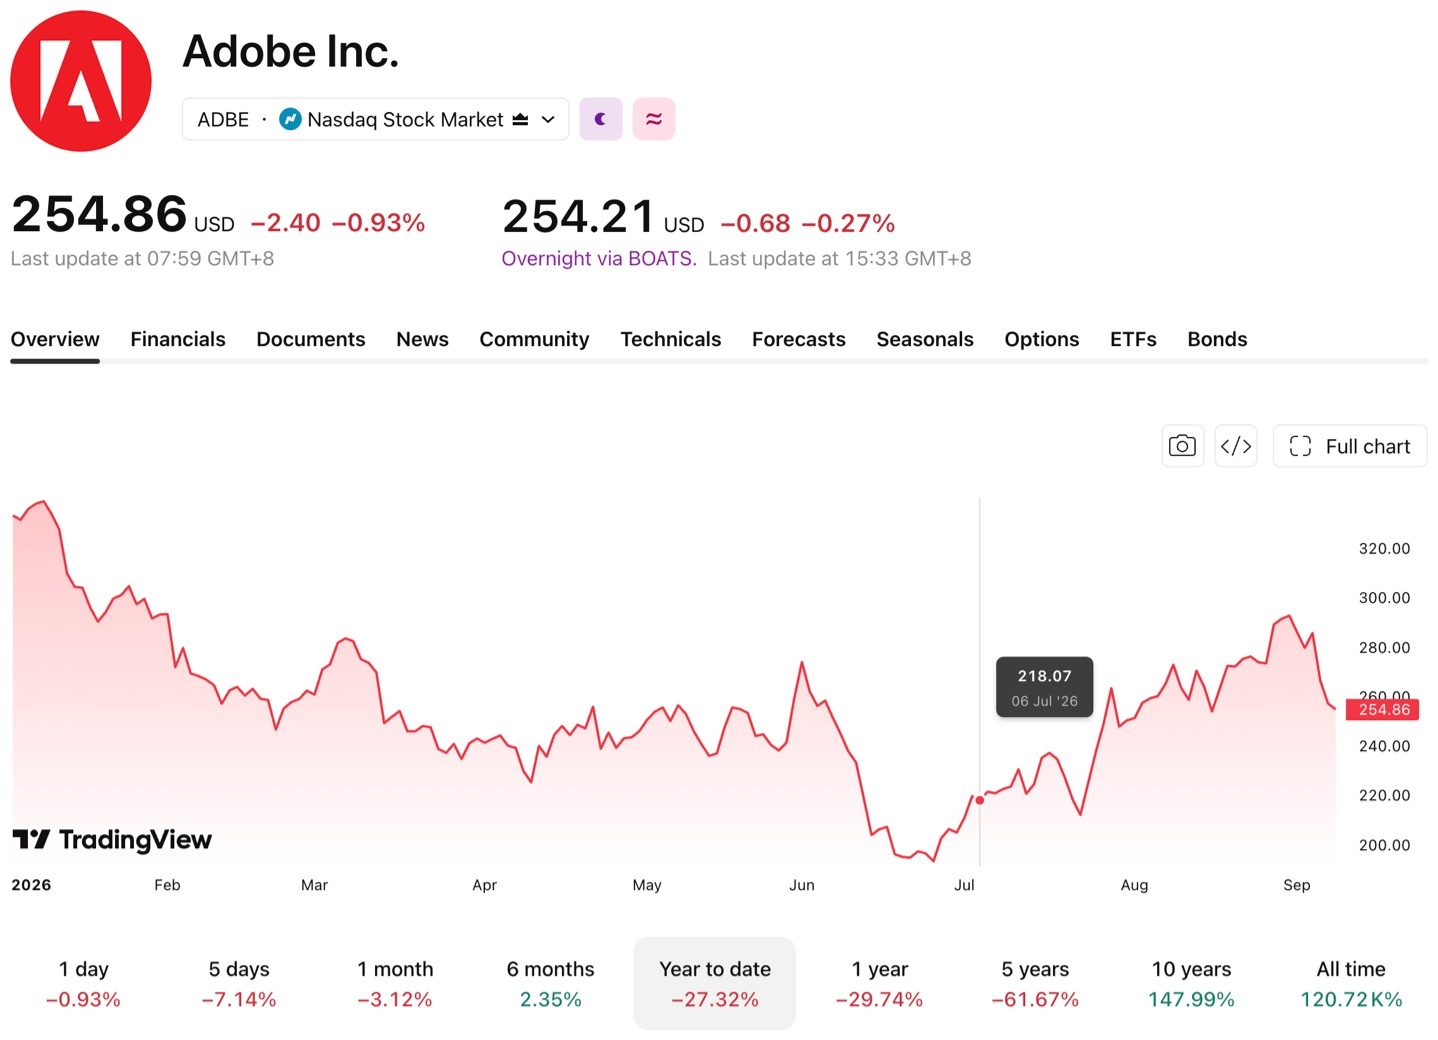
[ที่มา: TradingView]
ตัวเลขชี้วัดที่ได้รับการจับตามองมากที่สุดในการรายงานผลประกอบการครั้งนี้ ไม่ใช่เรื่องที่ว่ารายได้และกำไรจะสูงกว่าคาดการณ์เล็กน้อยได้หรือไม่ แต่เป็น ARR ใหม่สุทธิ รายได้จากผลิตภัณฑ์ AI และการคาดการณ์แนวโน้มผลประกอบการประจำไตรมาส 4 ของปีงบการเงิน
การคาดการณ์ของวอลล์สตรีทสอดคล้องอย่างใกล้ชิดกับแนวทางผลประกอบการของบริษัท
ก่อนหน้านี้ อะโดบี ได้เปิดเผยกรอบคาดการณ์รายได้สำหรับไตรมาส 3 ไว้ที่ 6.67 พันล้านดอลลาร์ ถึง 6.72 พันล้านดอลลาร์ กำไรต่อหุ้นตามมาตรฐาน GAAP ที่ 4.40 ดอลลาร์ ถึง 4.45 ดอลลาร์ กำไรต่อหุ้นปรับปรุง (non-GAAP) ที่ 6.05 ดอลลาร์ ถึง 6.10 ดอลลาร์ และอัตรากำไรจากการดำเนินงานปรับปรุง (non-GAAP) ที่ประมาณ 44%
ข้อมูลจากแฟกต์เซต (FactSet) แสดงให้เห็นว่า วอลล์สตรีทคาดการณ์รายได้ประจำไตรมาสนี้ไว้ที่ประมาณ 6.69 พันล้านดอลลาร์ เพิ่มขึ้นราว 11.7% เมื่อเทียบรายปี และคาดการณ์กำไรต่อหุ้นปรับปรุง (non-GAAP EPS) ไว้ที่ประมาณ 6.08 ดอลลาร์ เพิ่มขึ้นราว 14.5% เมื่อเทียบรายปี โดยตัวเลขคาดการณ์ทั้งสองรายการนี้ใกล้เคียงกับค่ากลางของกรอบคาดการณ์ของบริษัท
แม้ว่าอะโดบีจะทำรายได้และกำไรสูงกว่าคาดการณ์หลายครั้งในช่วงหลายไตรมาสที่ผ่านมา แต่ผลการดำเนินงานของราคาหุ้นหลังการเปิดเผยผลประกอบการกลับยังคงซบเซา ข้อมูลจากดาวโจนส์ มาร์เก็ต ดาต้า (Dow Jones Market Data) ระบุว่า ราคาหุ้นของอะโดบีปรับตัวลดลงหลังการรายงานผลประกอบการถึง 15 ครั้งจาก 20 ครั้งล่าสุด ดังนั้น แม้ผลประกอบการในไตรมาสนี้จะบรรลุเป้าหมาย แต่ทิศทางราคาหุ้นยังคงขึ้นอยู่กับ ARR และคาดการณ์ผลประกอบการในอนาคต (forward guidance)
สรุปผลประกอบการประจำไตรมาสที่ 2 ตามปีงบประมาณ
รายได้ในไตรมาสที่ 2 ตามปีงบการเงินของอะโดบีแตะระดับ 6.618 พันล้านดอลลาร์ เพิ่มขึ้น 13% เมื่อเทียบรายปี และกำไรต่อหุ้นแบบ non-GAAP อยู่ที่ 5.96 ดอลลาร์ เพิ่มขึ้น 18% เมื่อเทียบรายปี ซึ่งทั้งสองรายการต่างสูงกว่าที่ตลาดคาดการณ์ไว้
ณ สิ้นไตรมาส 2 รายได้ประจำต่อปี (ARR) รวม ณ สิ้นไตรมาสของบริษัทแตะระดับ 27.1 พันล้านดอลลาร์ เพิ่มขึ้น 12.5% เมื่อเทียบรายปี ซึ่งรวมถึงรายได้สมทบจากเซมรัชประมาณ 480 ล้านดอลลาร์ ขณะที่กระแสเงินสดจากการดำเนินงานอยู่ที่ 2.165 พันล้านดอลลาร์ และบริษัทได้ซื้อคืนหุ้นประมาณ 8.5 ล้านหุ้นในระหว่างไตรมาส
นอกจากนี้ อะโดบียังได้ปรับเพิ่มเป้าหมายรายได้สำหรับปีงบการเงิน 2026 เป็น 26.5 พันล้านดอลลาร์–26.6 พันล้านดอลลาร์ และเป้าหมายกำไรต่อหุ้นแบบ non-GAAP เป็น 24.35–24.45 ดอลลาร์ พร้อมทั้งคาดการณ์ว่า ARR รวม ณ สิ้นปีจะเติบโต 10.2% เมื่อเทียบรายปี
เนื่องจากเป้าหมาย ARR ทั้งปีได้รวมเซมรัชไว้แล้ว ตลาดจึงจะให้ความสนใจกับการเติบโตของ ARR จากธุรกิจเดิมที่ไม่รวมผลกระทบจากการเข้าซื้อกิจการด้วยเช่นกัน
ARR ที่เน้น AI เป็นหลัก และ Net New ARR เป็นไฮไลท์สำคัญ
รายได้ประจำต่อปี (ARR) จากผลิตภัณฑ์ที่เน้น AI เป็นหลักในไตรมาสที่ 2 ของอะโดบี (Adobe) สูงเกิน 500 ล้านดอลลาร์ ซึ่งคิดเป็นประมาณ 3 เท่าของตัวเลขในช่วงเดียวกันของปีที่แล้ว โดยในจำนวนนี้ ARR ณ สิ้นช่วงเวลาของ Firefly เข้าใกล้ระดับ 300 ล้านดอลลาร์ ซึ่งครอบคลุมแอปพลิเคชัน Firefly, แพ็กเกจเครดิตสำหรับ Generative AI และผลิตภัณฑ์สำหรับองค์กร
ขณะเดียวกัน ARR ของ Acrobat AI Assistant ก็แตะระดับประมาณ 3 เท่าของช่วงเดียวกันของปีที่แล้วเช่นกัน โดยจำนวนผู้ใช้งานรายเดือนที่ชำระเงินพุ่งขึ้นมากกว่า 150% เมื่อเทียบรายปี ด้าน ARR จากผลิตภัณฑ์ที่เน้น AI เป็นหลักของธุรกิจ Customer Experience Orchestration เติบโตขึ้น 4 เท่าเมื่อเทียบรายปี และ ARR ณ สิ้นช่วงเวลาของ GenStudio ปรับตัวเพิ่มขึ้นมากกว่า 25% เมื่อเทียบรายปี
แม้จะมีอัตราการเติบโตอย่างรวดเร็ว แต่ ARR จากผลิตภัณฑ์ที่เน้น AI เป็นหลักยังคงคิดเป็นสัดส่วนน้อยกว่า 2% ของ ARR ทั้งหมดของอะโดบี ส่งผลให้ยังมีบทบาทจำกัดในการขับเคลื่อนการเติบโตในภาพรวมของบริษัทในปัจจุบัน ทั้งนี้ สัดส่วนการสร้างรายได้ในอนาคตจะขึ้นอยู่กับว่าจำนวนผู้ใช้บริการที่ชำระเงิน ปริมาณการใช้เครดิต Generative AI และการใช้จ่ายของลูกค้าองค์กรจะสามารถขยายตัวได้อย่างต่อเนื่องหรือไม่เป็นสำคัญ
เมื่อพิจารณาจากฐานที่ยังเล็กของ ARR จากผลิตภัณฑ์ที่เน้น AI เป็นหลัก ตลาดจะประเมินว่าผลิตภัณฑ์ AI จะสามารถช่วยหนุนการเติบโตในภาพรวมของอะโดบีผ่าน ARR สุทธิใหม่ (Net New ARR) ได้หรือไม่ โดยบาร์เคลย์ส (Barclays) คาดการณ์ ARR สุทธิใหม่ในไตรมาส 3 ไว้ที่ประมาณ 400 ล้านดอลลาร์ และหากยอดเข้าชมเว็บไซต์รวมถึงยอดดาวน์โหลดแอปพลิเคชันสามารถแปลงมาเป็นสมาชิกแบบชำระเงินได้เพิ่มเติม ตัวเลขดังกล่าวก็อาจทะลุระดับ 420 ล้านดอลลาร์
อย่างไรก็ตาม ทีดี โคเวน (TD Cowen) มีมุมมองที่ระมัดระวังมากกว่า โดยคาดการณ์ว่า ARR สุทธิใหม่ของอะโดบีในช่วงครึ่งหลังของปีอาจลดลงประมาณ 25% เมื่อเทียบรายปี เนื่องจากยังคงมีความกังวลเกี่ยวกับการชะลอตัวของการเติบโตของ ARR ของอะโดบีในระยะสั้น
Freemium ขยายฐานผู้ใช้, การเปลี่ยนเป็นผู้ใช้แบบชำระเงินกลายเป็นปัจจัยสำคัญ
อะโดบีกำลังขยายการเข้าถึงฟรีสำหรับผลิตภัณฑ์ต่าง ๆ เช่น Firefly, Express และ Acrobat โดยในไตรมาสที่ 2 ของปีงบการเงิน จำนวนผู้ใช้งานเป็นประจำต่อเดือน (MAU) แบบฟรีเมียมสำหรับผลิตภัณฑ์สร้างสรรค์มีจำนวนเกิน 90 ล้านราย ซึ่งเพิ่มขึ้นมากกว่า 70% เมื่อเทียบเป็นรายปี
อะโดบีมีเป้าหมายที่จะขยายฐานผู้ใช้ผ่านผลิตภัณฑ์ฟรี และเพิ่มการสร้างรายได้ผ่านการอัปเกรดการสมัครสมาชิก ฟีเจอร์ที่ต้องชำระเงิน และการใช้งานเครดิตการสร้างเนื้อหา (generative credit) อย่างไรก็ตาม เนื่องจากผู้ใช้บางส่วนเปลี่ยนจากการจ่ายเงินโดยตรงมาเป็นการใช้บริการฟรี วงจรการแปลงเป็นผู้ใช้แบบชำระเงินจึงอาจยาวนานขึ้น ซึ่งส่งผลกดดันการเพิ่มขึ้นของรายได้ประจำต่อปี (ARR) ในระยะสั้น
บริษัทได้เลื่อนการปรับผลิตภัณฑ์และราคาของ Creative Cloud ซึ่งเดิมมีกำหนดการในช่วงครึ่งหลังของปีออกไป โดยระบุว่าการลงทุนในโมเดลฟรีเมียมที่เพิ่มขึ้นจะทำให้ความคาดหวังการเติบโตของ ARR จากผู้ใช้รายบุคคลในช่วงครึ่งปีหลังลดลง
ในระหว่างการประชุมแถลงผลประกอบการ นักวิเคราะห์รายหนึ่งประเมินโดยอิงตามแนวทางของฝ่ายบริหารว่า การปรับเปลี่ยนดังกล่าวอาจทำให้ ARR ดั้งเดิม (organic ARR) ต่ำกว่าความคาดหวังเดิมประมาณ 500 ล้านดอลลาร์ แม้ว่าอะโดบีจะไม่ได้ยืนยันตัวเลขการคำนวณนี้ก็ตาม
ไตรมาสที่ 3 ของปีงบการเงินจำเป็นต้องตรวจสอบประเด็นสำคัญ 2 ประการ ได้แก่ การแปลงผู้ใช้ฟรีมาเป็นผู้ใช้ที่ชำระเงิน และรายได้จากการอัปเกรดการสมัครสมาชิกและเครดิตการสร้างเนื้อหาจะสามารถบรรเทาแรงกดดันต่อ ARR ในระยะสั้นที่เกิดจากกลยุทธ์ฟรีเมียมได้หรือไม่
การเปลี่ยนแปลงผู้บริหารทำให้นักลงทุนสถาบันมีความเห็นแตกแยกกันมากขึ้น, วอลล์สตรีทมองสูงถึง 380 ดอลลาร์
อะโดบีได้แต่งตั้ง อนิล จักรวรรธี ให้ดำรงตำแหน่งประธานเจ้าหน้าที่บริหาร (CEO) คนใหม่ โดยมีผลตั้งแต่วันที่ 1 ธันวาคม ทั้งนี้ ชานตานู นารายเอน ซีอีโอคนปัจจุบันจะย้ายไปดำรงตำแหน่งประธานกรรมการบริหาร (Executive Chairman) ในวันดังกล่าว
แดน เดิร์น อดีต CFO ได้ย้ายไปร่วมงานกับมาร์เวลล์ (MRVL) โดยปัจจุบันมี สตีฟ เดย์ ดำรงตำแหน่ง CFO ชั่วคราว ขณะที่ เดวิด วาธวานี หัวหน้าธุรกิจ Creative จะก้าวลงจากตำแหน่งในวันที่ 27 กันยายน และทำหน้าที่เป็นที่ปรึกษาอาวุโสในช่วงเปลี่ยนผ่าน
อะโดบียังไม่ได้ให้คำมั่นว่าจะเปิดเผยประมาณการตัวเลขผลประกอบการเต็มปีงบประมาณ 2027 ในรายงานผลประกอบการไตรมาส 3 หรือไม่ สิ่งที่น่าจับตามองมากกว่าสำหรับการประชุมทางโทรศัพท์ครั้งนี้คือการคาดการณ์แนวโน้มไตรมาส 4 การปรับเป้าหมายสำหรับปีงบประมาณ 2026 หรือไม่ และความคิดเห็นเบื้องต้นของผู้บริหารเกี่ยวกับปีงบประมาณถัดไป
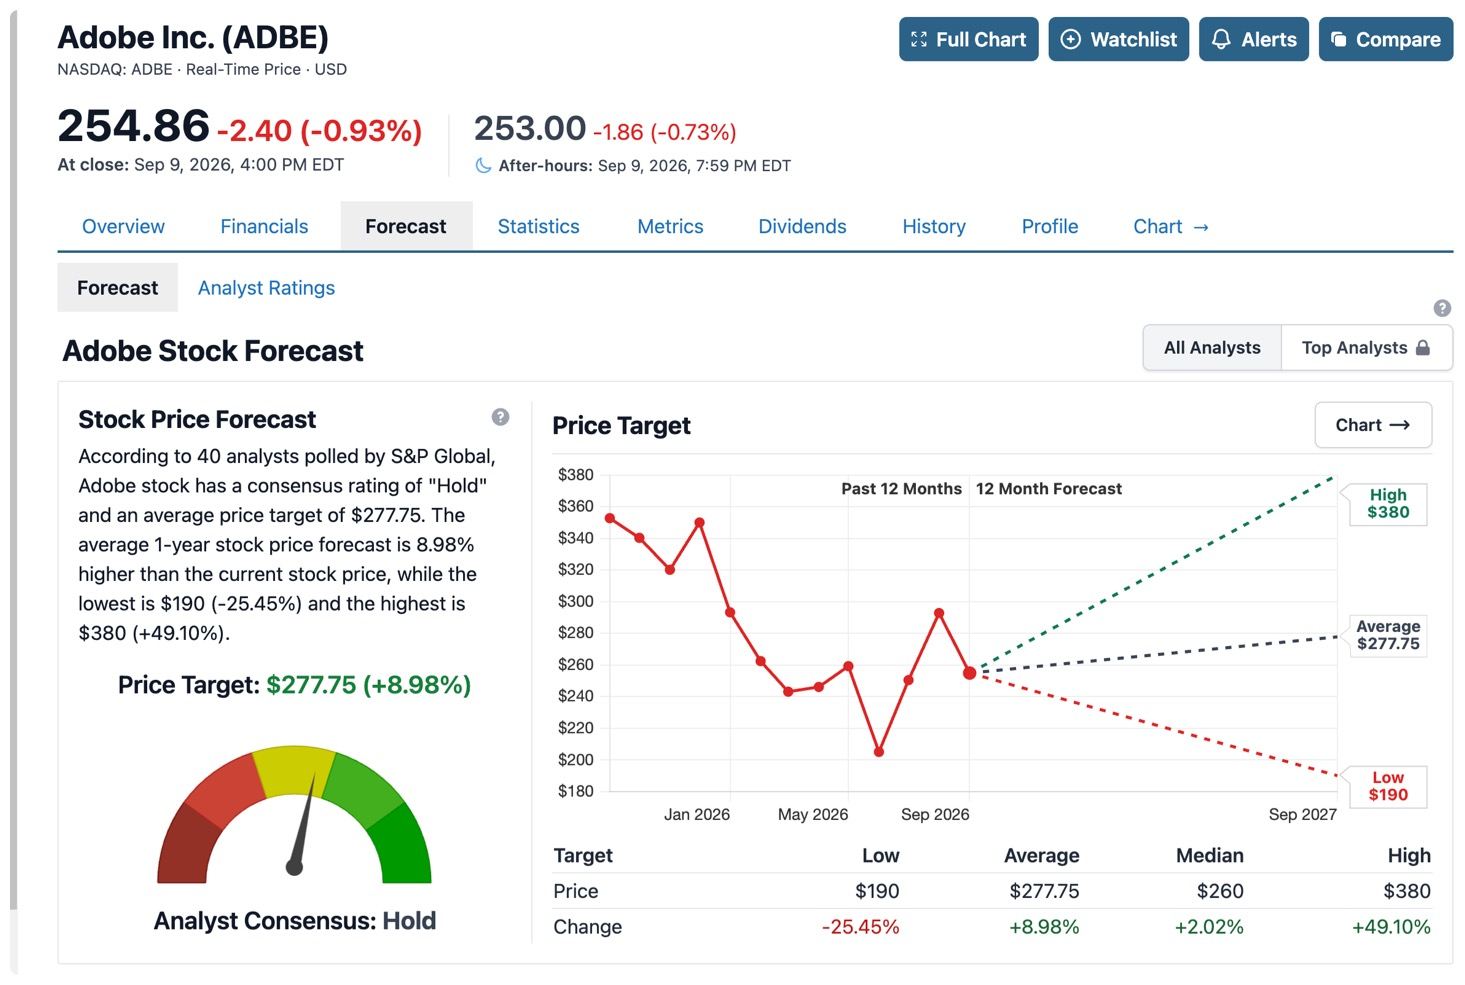
[ที่มา: Stock Analysis]
ตามข้อมูลจาก Stock Analysis ณ เวลาที่เผยแพร่ข่าว นักวิเคราะห์ประมาณ 40 รายให้คำแนะนำโดยรวมแก่หุ้นอะโดบีที่ "ถือ" (Hold) โดยมีราคาเป้าหมายเฉลี่ยอยู่ที่ประมาณ 277.75 ดอลลาร์ ซึ่งคิดเป็นอัพไซด์ 8.98% จากราคาหุ้นปัจจุบัน โดยมีช่วงราคาเป้าหมายระหว่าง 190 ถึง 380 ดอลลาร์
ปัจจุบันมุมมองของสถาบันการเงินมีความเห็นต่างกันอย่างชัดเจน โดย RBC ยังคงคำแนะนำ "ลงทุนมากกว่าตลาด" (Outperform) ด้วยราคาเป้าหมาย 315 ดอลลาร์ ซึ่งได้รับแรงหนุนหลักจากความเชื่อมั่นในการกลับมาเร่งตัวขึ้นของ ARR ของอะโดบีและการเปลี่ยนผ่านสู่ทีมบริหารชุดใหม่ ขณะที่ Morgan Stanley ยังคงคำแนะนำ "ลงทุนน้อยกว่าตลาด" (Underweight) ด้วยราคาเป้าหมาย 240 ดอลลาร์ โดยระบุถึงความกังวลว่าการสร้างรายได้จาก AI กำลังกดดันอัตรากำไรขั้นต้นของซอฟต์แวร์สร้างสรรค์แบบดั้งเดิม
ภายหลังจากอะโดบีเปิดเผยรายงานผลประกอบการไตรมาส 2 เจย์ ฟลีชเฮาเวอร์ นักวิเคราะห์จาก Griffin Securities ยังคงคำแนะนำ "ซื้อ" (Buy) แต่ปรับลดราคาเป้าหมายลงจาก 405 ดอลลาร์ เหลือ 380 ดอลลาร์
สรุป
คาดการณ์รายได้และกำไรต่อหุ้น (EPS) ของอะโดบีสำหรับไตรมาสนี้ส่วนใหญ่สอดคล้องกับแนวทางการดำเนินงานของบริษัท โดยตัวแปรสำคัญในรายงานผลประกอบการได้แก่ รายได้ประจำต่อปีสุทธิใหม่ (net new ARR) รายได้ประจำต่อปีจากผลิตภัณฑ์ AI เป็นหลัก (AI-first ARR) และแนวทางผลประกอบการไตรมาส 4
หาก net new ARR แตะหรือสูงกว่า 400 ล้านดอลลาร์ รายได้จากผลิตภัณฑ์ AI ยังคงเติบโตอย่างรวดเร็ว และบริษัทปรับเพิ่มเป้าหมายสำหรับปีงบประมาณ 2026 ความกังวลของตลาดเกี่ยวกับการเติบโตในระยะกลางก็อาจผ่อนคลายลง
หากผู้ใช้งานฟรียังไม่เปลี่ยนเป็นผู้ใช้ที่ชำระเงินในจำนวนที่มากพอ net new ARR ออกมาต่ำกว่าคาด และแนวทางผลประกอบการไตรมาส 4 อ่อนแอ ราคาหุ้นก็อาจยังคงเผชิญแรงกดดัน แม้ว่ารายได้และกำไรจะบรรลุเป้าหมายก็ตาม
เนื้อหานี้ได้รับการแปลโดยปัญญาประดิษฐ์ (AI) และผ่านตรวจสอบโดยมนุษย์ มีไว้เพื่อการอ้างอิงและข้อมูลทั่วไปเท่านั้น ไม่ใช่การแนะนำการลงทุนแต่อย่างใด
บทความแนะนำ







ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ