


พรีวิวผลประกอบการแซนดิสก์: วอลล์สตรีทเดิมพันกับการขยายตัวอย่างต่อเนื่องของสตอเรจสำหรับ AI ด้วยราคาเป้าหมายสูงสุดที่ $3,050



พอดแคสต์ AI


แซนดิสก์เตรียมรายงานผลประกอบการไตรมาส 4 ปี 2026 วันที่ 5 สิงหาคม โดยตลาดจับตาความยั่งยืนของกำไรท่ามกลางความคาดหวังที่สูงกว่าเป้าหมายของบริษัท ทั้งรายได้และ EPS แม้หุ้นจะปรับฐานรุนแรง 47% ในเดือนกรกฎาคมจากกระแสลดสัดส่วนหุ้น AI แต่ปัจจัยบวกยังคงอยู่ที่ความต้องการ SSD สำหรับศูนย์ข้อมูลและการทำสัญญาระยะยาวเพื่อรักษาเสถียรภาพราคา NAND ความเสี่ยงสำคัญคือความผันผวนหากผลประกอบการไม่บรรลุขอบบนของเป้าหมาย หรือแนวโน้มปี 2027 มีความระมัดระวัง อย่างไรก็ตาม นักวิเคราะห์ส่วนใหญ่ยังคงแนะนำ “ซื้อ” เนื่องจากแนวโน้มความต้องการโครงสร้างพื้นฐาน AI ระยะยาวยังคงแข็งแกร่ง
TradingKey - แซนดิสก์ ( SNDK) จะรายงานผลประกอบการประจำไตรมาสที่ 4 และปีงบประมาณ 2026 หลังตลาดสหรัฐฯ ปิดทำการในวันที่ 5 สิงหาคม ซึ่งตลาดจะใช้ผลประกอบการนี้เพื่อประเมินว่า วัฏจักรการเติบโตที่ได้รับแรงขับเคลื่อนจากการลงทุนในศูนย์ข้อมูล AI, ราคา NAND ที่เพิ่มสูงขึ้น และอุปทานที่ตึงตัว จะสามารถดำเนินต่อไปได้หรือไม่
ก่อนการรายงานผลประกอบการในครั้งนี้ หุ้นของแซนดิสก์เพิ่งเผชิญกับการปรับฐานอย่างรุนแรง แม้ว่าความต้องการพื้นที่จัดเก็บข้อมูลของศูนย์ข้อมูลจะยังคงแข็งแกร่ง แต่นักลงทุนในเดือนกรกฎาคมได้พุ่งเป้าไปที่การลดสัดส่วนการถือครองหุ้นกลุ่ม AI และชิปจัดเก็บข้อมูลที่เคยปรับตัวขึ้นอย่างมากก่อนหน้านี้ ส่งผลให้หุ้นของแซนดิสก์ปรับตัวลดลงสะสมประมาณ 47% ในช่วงเดือนดังกล่าว ภายใต้สถานการณ์เช่นนี้ ผลประกอบการและแนวโน้มสำหรับปีงบประมาณใหม่จะส่งผลกระทบโดยตรงต่อการประเมินของตลาดเกี่ยวกับความยั่งยืนในการเติบโตของบริษัท
ความคาดหวังของตลาดสูงกว่าการคาดการณ์อย่างเป็นทางการของ SanDisk
แซนดิสก์คาดว่ารายได้ในไตรมาสที่ 4 ของปีงบประมาณจะอยู่ระหว่าง 7.75 พันล้านดอลลาร์ ถึง 8.25 พันล้านดอลลาร์ เมื่อคำนวณจากค่ากลางของช่วงคาดการณ์ที่ 8.0 พันล้านดอลลาร์แล้ว รายได้จะเติบโตประมาณ 34% เมื่อเทียบกับไตรมาสก่อนหน้า ซึ่งคิดเป็นการเพิ่มขึ้นมากกว่า 320% เมื่อเทียบกับรายได้ 1.9 พันล้านดอลลาร์ในช่วงเวลาเดียวกันของปีที่แล้ว
ในแง่ของความสามารถในการทำกำไร บริษัทคาดว่ากำไรต่อหุ้นปรับลดแบบ non-GAAP จะอยู่ที่ 30 ดอลลาร์ ถึง 33 ดอลลาร์ ซึ่งสูงกว่าระดับ 0.29 ดอลลาร์ในช่วงเดียวกันของปีที่แล้วอย่างมาก ขณะที่อัตรากำไรขั้นต้นแบบ non-GAAP คาดว่าจะสูงถึง 79% ถึง 81% ซึ่งถือเป็นระดับที่สูงมากจนหาได้ยากในอุตสาหกรรมชิปหน่วยความจำ
ความคาดหวังของวอลล์สตรีทนั้นสูงกว่าตัวเลขคาดการณ์ของบริษัทเสียด้วยซ้ำ แม้ว่าข้อมูลสถิติจากแพลตฟอร์มข้อมูลต่าง ๆ จะมีความแตกต่างกันเล็กน้อย แต่คาดการณ์เฉลี่ยของตลาดในปัจจุบันคาดว่ารายได้จะอยู่ที่ประมาณ 8.3 พันล้านดอลลาร์ ถึง 8.4 พันล้านดอลลาร์ และกำไรต่อหุ้นปรับปรุงแล้ว (adjusted EPS) จะอยู่ที่ 34 ดอลลาร์ ถึง 35 ดอลลาร์ ซึ่งหมายความว่านักลงทุนกำลังคาดหวังให้รายได้จริงของแซนดิสก์ทะลุขอบบนของช่วงคาดการณ์ของบริษัท แทนที่จะเป็นเพียงการบรรลุเป้าหมายที่ฝ่ายบริหารตั้งไว้เท่านั้น
ความคาดหวังที่สูงขึ้นนี้ยังเพิ่มความเสี่ยงต่อความผันผวนของราคาหุ้นหลังรายงานผลประกอบการอีกด้วย เพราะแม้ว่าผลประกอบการในไตรมาสที่ 4 ของปีงบประมาณจะยังคงเติบโตอย่างรวดเร็ว แต่ราคาหุ้นก็อาจเผชิญกับแรงกดดันได้หากอัตรากำไรขั้นต้นไม่สามารถแตะขอบบนของช่วงคาดการณ์ได้ หรือหากฝ่ายบริหารระบุแนวโน้มที่ค่อนข้างระมัดระวังสำหรับปีงบประมาณ 2027
ศูนย์ข้อมูล AI ยังคงเป็นปัจจัยขับเคลื่อนการเติบโตหลัก
ดัชนีชี้วัดที่สำคัญที่สุดที่ต้องจับตาสำหรับไตรมาสที่สี่ตามปีงบประมาณยังคงเป็นรายได้จากธุรกิจดาต้าเซ็นเตอร์ ในขณะที่ผู้ให้บริการคลาวด์ขนาดใหญ่ (hyperscalers) ขยายโครงสร้างพื้นฐาน AI การใช้งาน SSD สำหรับองค์กรในการฝึกอบรมโมเดล การอนุมาน และการประมวลผลข้อมูลก็เพิ่มขึ้นอย่างต่อเนื่อง ซึ่งช่วยผลักดันความต้องการผลิตภัณฑ์ NAND ความจุสูงให้สูงขึ้น
เมื่อเปรียบเทียบกับขั้นตอนการฝึกอบรมแล้ว การอนุมาน AI จำเป็นต้องมีการเข้าถึงข้อมูลปริมาณมากอย่างบ่อยครั้ง และเนื่องจากแอปพลิเคชันต่าง ๆ เช่น KV Cache, Retrieval-Augmented Generation (RAG) และเอเจนต์ AI จำเป็นต้องสร้างสมดุลระหว่างความจุ ความเร็ว และต้นทุน ส่งผลให้ SSD สำหรับองค์กรอาจต้องรับภาระงานในการแคชข้อมูลและการจัดเก็บข้อมูลมากขึ้น
ปัจจุบันแซนดิสก์ครอบคลุมการใช้งานที่ต้องการประสิทธิภาพสูงผ่าน SSD สำหรับองค์กรประเภท TLC และกำลังใช้แพลตฟอร์ม Stargate เพื่อขยายผลิตภัณฑ์ QLC ความจุสูง หากผู้ให้บริการคลาวด์หันมาใช้สถาปัตยกรรมที่ถ่ายโอน KV Cache จาก DRAM หรือ HBM ไปยัง SSD มากขึ้น ความต้องการ NAND สำหรับองค์กรก็อาจเพิ่มสูงขึ้นอีก
ในไตรมาสที่สามตามปีงบประมาณ รายได้จากธุรกิจดาต้าเซ็นเตอร์แตะระดับ 1.47 พันล้านดอลลาร์ พุ่งขึ้น 645% เมื่อเทียบรายปี และเติบโต 233% เมื่อเทียบรายไตรมาส ขณะที่รายได้จากธุรกิจเอดจ์ (edge) เติบโต 295% แตะที่ 3.66 พันล้านดอลลาร์ ส่วนรายได้จากธุรกิจผู้บริโภคแม้ว่าจะเติบโต 44% เมื่อเทียบรายปี แต่กลับปรับตัวลดลงเล็กน้อยเมื่อเทียบรายไตรมาส
นักลงทุนจะมุ่งเน้นความสนใจไปที่ประเด็นที่ว่าธุรกิจดาต้าเซ็นเตอร์จะยังคงรักษาการเติบโตในระดับสูงได้ในไตรมาสที่สี่ตามปีงบประมาณหรือไม่ และราคาขายเฉลี่ย (ASP) จะยังคงแข็งแกร่งได้หรือไม่ หากความต้องการ SSD สำหรับองค์กรยังคงขยายตัวอย่างต่อเนื่อง คาดว่าระดับอัตรากำไรขั้นต้นที่สูงจะมีความมั่นคงยิ่งขึ้นไปอีก
อย่างไรก็ตาม เส้นทางนี้ยังคงมีความไม่แน่นอน หากบริษัท AI ยังคงเลือกที่จะเก็บงานแคชส่วนใหญ่ไว้ใน DRAM และ HBM ความต้องการส่วนเพิ่มที่จะเกิดขึ้นกับ SSD สำหรับองค์กรก็อาจต่ำกว่าที่ตลาดคาดการณ์ไว้
ราคา NAND และสัญญาซื้อขายระยะยาวกำหนดความยั่งยืนของอัตรากำไร
เนื่องจากอุตสาหกรรมหน่วยความจำมีลักษณะที่เป็นวัฏจักรสูง ราคาสินค้าและอัตรากำไรจึงมักจะปรับตัวลดลงอย่างรวดเร็วเมื่อผู้ผลิตขยายกำลังการผลิตอย่างกระจุกตัว หรือความต้องการในตลาดปลายทางชะลอตัวลง เพื่อบรรเทาความผันผวนนี้ แซนดิสก์จึงกำลังผลักดันโมเดลธุรกิจใหม่ที่มุ่งเน้นการสร้างพันธมิตรระยะยาวหลายปีกับลูกค้า
จนถึงปัจจุบัน บริษัทได้ลงนามในข้อตกลงระยะยาวแล้ว 5 ฉบับ โดยทั่วไปสัญญาเหล่านี้จะมีกลไกที่ผสมผสานระหว่างการกำหนดราคาแบบคงที่และแบบลอยตัว ควบคู่ไปกับข้อผูกพันในการซื้อที่เข้มงวดขึ้น ซึ่งช่วยรักษาเสถียรภาพของราคาและอัตรากำไรของ NAND ดังนั้น ตลาดจะจับตาดูข้อมูลอัปเดตล่าสุดจากฝ่ายบริหารอย่างใกล้ชิดเกี่ยวกับสัดส่วนความครอบคลุมของสัญญาสำหรับปีงบประมาณ 2027 การวางแผนกำลังการผลิต และการเป็นพันธมิตรกับคิออกเซีย
วอลล์สตรีทยังคงมุมมองเชิงบวกต่อ SanDisk หลังจากราคาหุ้นย่อตัวลง
หลังจากที่พุ่งขึ้นอย่างรุนแรงก่อนหน้านี้ ราคาหุ้นของแซนดิสก์ได้ปรับตัวลดลงสะสมประมาณ 47% ในเดือนกรกฎาคม ซึ่งถือเป็นผลงานรายเดือนที่ย่ำแย่ที่สุดนับตั้งแต่กลับเข้าจดทะเบียนในตลาดหลักทรัพย์อีกครั้งในฐานะบริษัทอิสระในปี 2025
ตลาดโดยทั่วไปเชื่อว่าการปรับฐานครั้งนี้มีสาเหตุหลักมาจากความร้อนแรงที่ลดลงของการซื้อขายหุ้นกลุ่ม AI ซึ่งเป็นธุรกิจหลัก การขายทำกำไร และความกังวลของนักลงทุนเกี่ยวกับมูลค่าหุ้นที่อยู่ในระดับสูงในอุตสาหกรรมอุปกรณ์จัดเก็บข้อมูล การทยอยเพิ่มกำลังการผลิตในอนาคต และความยั่งยืนของรายจ่ายฝ่ายทุนด้าน AI
อย่างไรก็ตาม วอลล์สตรีทยังคงมีมุมมองเชิงบวกต่อแนวโน้มการเติบโตในระยะยาวของบริษัท แม้ว่า เมห์ดี ฮอสเซนี นักวิเคราะห์จากซัสเควฮันนา จะปรับลดราคาเป้าหมายลงจาก 3,250 ดอลลาร์ เหลือ 3,050 ดอลลาร์ แต่เขายังคงคำแนะนำ "ซื้อ"
เขาตั้งข้อสังเกตว่าการปรับราคาเป้าหมายสะท้อนถึงการปรับปรุงแบบจำลองการคาดการณ์กำไรเป็นหลัก และความไม่แน่นอนบางประการที่ยังคงอยู่เกี่ยวกับสถาปัตยกรรมอุปกรณ์จัดเก็บข้อมูลที่จะถูกนำมาใช้ในท้ายที่สุดในยุคของการอนุมาน AI
เมื่อพิจารณาจากความเห็นพ้องของตลาด (market consensus) มุมมองโดยรวมในหมู่นักวิเคราะห์ยังคงเป็นบวก จากสถิติของ TipRanks พบว่า ในบรรดานักวิเคราะห์ 12 รายที่วิเคราะห์หุ้นแซนดิสก์ มี 10 รายที่แนะนำ "ซื้อ" โดยเหตุผลหลักที่สนับสนุนมุมมองเชิงบวกของตลาดยังคงไม่เปลี่ยนแปลง ซึ่งรวมถึงการสร้างโครงสร้างพื้นฐาน AI ที่ยังคงช่วยขับเคลื่อนความต้องการอุปกรณ์จัดเก็บข้อมูลสำหรับองค์กร อุปทาน NAND ที่ยังคงตึงตัวค่อนข้างมาก และข้อตกลงการจัดหาระยะยาวที่ช่วยเพิ่มความชัดเจนของรายได้และบรรเทาผลกระทบจากวัฏจักรของอุตสาหกรรม
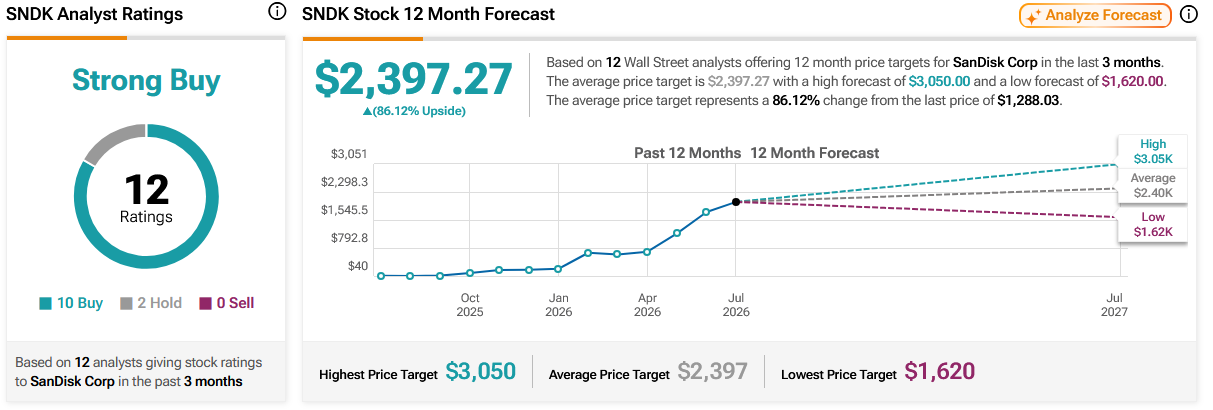
แหล่งที่มา: TipRanks
เนื้อหานี้ได้รับการแปลโดยปัญญาประดิษฐ์ (AI) และผ่านตรวจสอบโดยมนุษย์ มีไว้เพื่อการอ้างอิงและข้อมูลทั่วไปเท่านั้น ไม่ใช่การแนะนำการลงทุนแต่อย่างใด
บทความแนะนำ










ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ