


ทองคำไม่มีอัตราส่วน P/E: แล้วจะประเมินได้อย่างไรว่าแพงเกินไปหรือไม่?



พอดแคสต์ AI


ราคาทองคำปรับตัวลดลงจากระดับสูงสุดเป็นประวัติการณ์ แต่เมื่อประเมินผ่าน "ค่าคงที่ทองคำ" หรืออำนาจการซื้อที่แท้จริงเทียบกับดัชนีราคาผู้บริโภค พบว่าราคาทองคำในปัจจุบันยังคงอยู่ในระดับสูงกว่าค่าเฉลี่ยในอดีตอย่างมาก เนื่องจากแรงหนุนจากอุปสงค์เชิงโครงสร้างของธนาคารกลาง แม้การหวนกลับสู่ค่าเฉลี่ยจะชี้ว่าผลตอบแทนระยะยาวอาจจำกัด แต่นักลงทุนยังคงสามารถใช้ทองคำเป็นเครื่องมือป้องกันความเสี่ยงและกำหนดสัดส่วนการลงทุนที่เหมาะสม โดยตระหนักว่าการซื้อทองคำในราคานี้เปรียบเสมือนการจ่ายเบี้ยประกันภัยราคาแพงเพื่อแลกความคุ้มครองท่ามกลางความไม่แน่นอนทางเศรษฐกิจและการเมืองมหภาค
ราคาทองคำปรับตัวลงมาแล้วหนึ่งในสี่ ตอนนี้ถูกหรือยัง?
ในเดือนมกราคม ราคาทองคำพุ่งขึ้นสู่ระดับสูงสุดเป็นประวัติการณ์ที่ 5,608 ดอลลาร์ต่อออนซ์ เก้าเดือนต่อมา ราคากลับมาอยู่ที่ประมาณ 4,160 ดอลลาร์ ซึ่งต่ำกว่าระดับสูงสุดราว 26%
สำหรับนักลงทุนทองคำหลายคน ราคาดังกล่าวดูน่าดึงดูดใจ การคำนวณในใจนั้นง่ายดาย: ทองคำออนซ์เดียวกันตอนนี้มีราคาต่ำกว่าช่วงต้นปีเกือบ 1,500 ดอลลาร์ ดังนั้นนี่ไม่ใช่ของถูกหรอกหรือ? ปัญหาคือคำว่า "ถูก" เป็นเรื่องของการเปรียบเทียบเสมอ หากวัดเทียบกับเดือนมกราคม ทองคำก็ถูกลงจริง ๆ แต่ถ้าคุณเปลี่ยนบรรทัดฐานในการวัดล่ะ?
ผู้ซื้อหุ้นดูอัตราส่วนราคาต่อกำไร (P/E) ผู้ซื้อบ้านดูอัตราส่วนราคาต่อค่าเช่า ตัวชี้วัดเหล่านี้ล้วนตอบคำถามเดียวกันว่า ราคาที่จ่ายสูงหรือต่ำเมื่อเทียบกับมูลค่าที่แท้จริงของสินทรัพย์? ปัญหาของทองคำคือ ไม่มีการจ่ายเงินปันผล ดอกเบี้ย หรือค่าเช่า ดังนั้นจึงดูเหมือนไม่มีมูลค่าที่แท้จริงให้เปรียบเทียบ ส่งผลให้คนส่วนใหญ่ทำได้เพียงเปรียบเทียบราคาในวันนี้กับเมื่อวาน และใช้การเปลี่ยนแปลงของราคามาแทนที่การประเมินมูลค่า
ในความเป็นจริง ทองคำมีบรรทัดฐานในการประเมินมูลค่า ซึ่งมาจากงานศึกษาวิจัยหลายชิ้นโดย แคมป์เบลล์ ฮาร์วีย์ (Campbell Harvey) ศาสตราจารย์ด้านการเงินจากมหาวิทยาลัยดุ๊ก (Duke University) และ โคลด เอิร์บ (Claude Erb) ผู้จัดการสินทรัพย์ โดยเรียกว่า "ค่าคงที่ทองคำ" (golden constant) หากนำบรรทัดฐานนี้มาวัดราคาทองคำในปัจจุบัน คุณจะได้ผลลัพธ์ที่ทำให้หลายคนประหลาดใจ นั่นคือ แม้จะร่วงลงมาแล้วหนึ่งในสี่ แต่มูลค่าของทองคำในแง่ของอำนาจการซื้อยังคงแพงกว่าช่วงฟองสบู่แตกครั้งใหญ่ในปี 1980 เสียอีก
บทความนี้จะอธิบายถึงวิธีการสร้างบรรทัดฐานดังกล่าว ประสิทธิภาพในการวัดผลในอดีต เหตุผลที่บางครั้งล้มเหลว และวิธีที่พวกเราในฐานะนักลงทุนทองคำสามารถนำไปประยุกต์ใช้ได้
บรรทัดฐานวัดมูลค่า: ราคาทองคำที่แท้จริงและ "ค่าคงที่ทองคำ"
ในการประเมินมูลค่าทองคำ ก่อนอื่นเราต้องชัดเจนว่าทองคำทำหน้าที่ป้องกันสิ่งใดกันแน่
เหตุผลที่เก่าแก่ที่สุดที่ผู้คนถือครองทองคำคือ การป้องกันเงินเฟ้อ เนื่องจากเงินกระดาษสูญเสียมูลค่า แต่ทองคำไม่สูญเสีย หากข้อนั้นเป็นจริง ในระยะยาวราคาทองคำก็ควรจะปรับตัวขึ้นสอดคล้องกับราคาผู้บริโภคโดยประมาณ และทองคำหนึ่งออนซ์ก็ควรจะซื้อตะกร้าสินค้าแบบเดียวกันได้ตลอดหลายทศวรรษหรือหลายศตวรรษ
เอิร์บและฮาร์วีย์ได้ยกตัวอย่างที่น่าสนใจในงานวิจัยของพวกเขา โดยเปรียบเทียบค่าตอบแทนของทหารโรมันกับทหารสหรัฐฯ ในยุคปัจจุบัน และพบว่าเมื่อแปลงเป็นทองคำแล้ว ทั้งสองกลับไม่ต่างกันมากนัก หรือกล่าวอีกนัยหนึ่งคือ ตลอดระยะเวลาสองพันปี ทองคำได้รักษาอำนาจการซื้อไว้อย่างกว้างขวาง นั่นฟังดูเหมือนเป็นคำชมทองคำ แต่มันมีความหมายแฝงอีกประการหนึ่งว่า หากทองคำเพียงแค่รักษาอำนาจการซื้อ ผลตอบแทนที่แท้จริงในระยะยาวก็แทบจะเป็นศูนย์ ทองคำคือสิ่งรักษามูลค่า ไม่ใช่เครื่องมือทวีคูณความมั่งคั่ง
เมื่อใช้ตรรกะนี้ คุณก็สามารถสร้างบรรทัดฐานขึ้นมาได้ โดยนำราคาทองคำที่เป็นตัวเงิน (nominal gold price) หารด้วยดัชนีราคาผู้บริโภคของสหรัฐฯ (CPI) แล้วคุณจะได้ "ราคาทองคำที่แท้จริง" (real gold price) ซึ่งเป็นราคาทองคำที่หักปัจจัยเงินเฟ้อออกแล้ว หากทองคำเพียงแค่รักษามูลค่าในระยะยาวโดยไม่เติบโต ราคาทองคำที่แท้จริงก็ควรผันผวนอยู่รอบ ๆ ค่าเฉลี่ยระยะยาว ค่าเฉลี่ยนั้นเองคือสิ่งที่เอิร์บและฮาร์วีย์เรียกว่า "ค่าคงที่ทองคำ"
เมื่อใช้ CPI ของสหรัฐฯ (ค่าเฉลี่ยปี 1982–84 = 100) เป็นฐาน พวกเขาประเมินว่าราคาทองคำที่แท้จริงเฉลี่ยนับตั้งแต่ปี 1975 อยู่ที่ประมาณ 3.46 ตัวเลขนี้โดด ๆ ไม่มีความหมายที่เข้าใจได้ทันที โดยทำงานคล้ายกับอัตราส่วน P/E ซึ่งคุณต้องนำไปเทียบกับกรอบในอดีตเพื่อดูว่าปัจจุบันแพงหรือถูก ตัวของฮาร์วีย์เองก็เปรียบเทียบกับอัตราส่วน P/E แบบนั้นเช่นกัน
การคำนวณนั้นง่ายพอที่ทุกคนสามารถทำได้ เพียงนำราคาทองคำในรูปดอลลาร์สหรัฐมาหารด้วยตัวเลข CPI ล่าสุดของสหรัฐฯ จาก CPI เดือนกันยายนที่ 336.3 และราคาทองคำเมื่อเร็ว ๆ นี้ที่ราว 4,160 ดอลลาร์ ราคาทองคำที่แท้จริงในปัจจุบันอยู่ที่ประมาณ 12.4 หรือ 3.6 เท่าของค่าเฉลี่ยในอดีต เราใช้ราคาทองคำดอลลาร์และ CPI ของสหรัฐฯ เนื่องจากทองคำมีการตั้งราคาในระดับสากลเป็นดอลลาร์เป็นหลัก และงานวิจัยอ้างอิงก็สร้างขึ้นจากข้อมูลของสหรัฐฯ แต่ตัวเลขพหุคูณเพียงอย่างเดียวยังไม่พอ ในการประเมินความหมายของตัวเลขนี้ เราจำเป็นต้องดูว่าเกิดอะไรขึ้นหลังจากราคาทองคำที่แท้จริงแตะระดับสุดขั้วในอดีต
บรรทัดฐานนี้วัดผลได้อย่างแม่นยำในอดีตหรือไม่?
เมื่อย้อนดูช่วงเวลาที่ราคาทองคำที่แท้จริงแตะระดับสุดขั้วที่สุด รูปแบบที่ชัดเจนจะปรากฏขึ้น นั่นคือ ยิ่งจุดเริ่มต้นแพงมากเท่าไร ผลตอบแทนที่แท้จริงในทศวรรษถัดมาก็จะยิ่งแย่ลงเท่านั้น และยิ่งจุดเริ่มต้นถูกมากเท่าไร ผลตอบแทนก็จะยิ่งดีขึ้นเท่านั้น
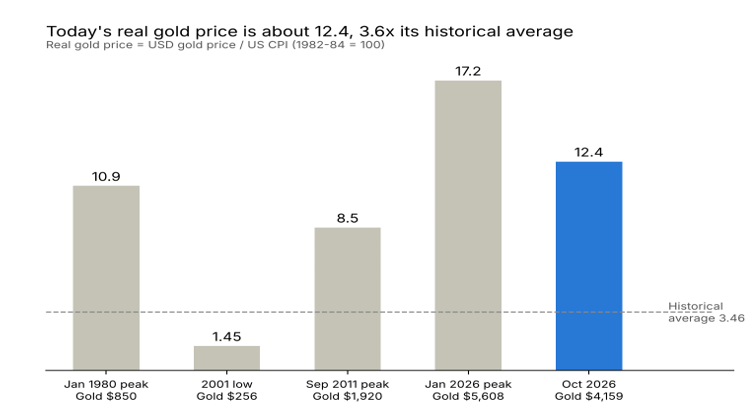
ในเดือนมกราคม 1980 ราคาทองคำพุ่งขึ้นสู่ระดับ 850 ดอลลาร์ต่อออนซ์ และราคาทองคำที่แท้จริงก็ทำสถิติสูงสุดเป็นประวัติการณ์ในขณะนั้น ยุคนั้นเป็นยุคที่หวาดกลัวเงินเฟ้ออย่างมาก หลังจากวิกฤตการณ์น้ำมันสองครั้ง อัตราเงินเฟ้อของสหรัฐฯ พุ่งทะลุ 13% ในจุดหนึ่ง และผู้คนต่างเข้าคิวซื้อทองคำ จากนั้น พอล โวลเกอร์ (Paul Volcker) ประธานเฟดในขณะนั้นได้ดันอัตราดอกเบี้ยเข้าใกล้ 20% ทำให้เงินเฟ้อถูกสยบ และทองคำหมดเหตุผลที่จะปรับตัวขึ้น ในทศวรรษถัดมา ราคาทองคำค่อย ๆ ปรับตัวลดลงอย่างต่อเนื่อง และราคาที่เป็นตัวเงินลดลงไปครึ่งหนึ่ง ขณะที่ราคาผู้บริโภคของสหรัฐฯ เพิ่มขึ้นมากกว่า 60% เมื่อรวมกันแล้ว ผู้ถือครองทองคำสูญเสียอำนาจการซื้อที่แท้จริงไปราว 70%
ปี 2001 เป็นสภาวะสุดขั้วในทางตรงกันข้าม หลังจากตลาดหมีดำเนินมาสองทศวรรษ ทองคำถูกเกือบทุกคนละทิ้ง หุ้นอินเทอร์เน็ตกำลังเป็นที่นิยม และธนาคารกลางต่าง ๆ เช่น ธนาคารกลางอังกฤษ (Bank of England) ยังคงเทขายทองคำสำรอง ราคาทองคำทำจุดต่ำสุดที่ประมาณ 256 ดอลลาร์ และราคาทองคำที่แท้จริงต่ำกว่าค่าเฉลี่ยในอดีตมากกว่าครึ่งหนึ่ง จังหวะที่ไม่มีใครต้องการทองคำคือช่วงเวลาเดียวกับที่บรรทัดฐานชี้ว่าทองคำถูกที่สุด ทศวรรษถัดมาจึงกลายเป็นตลาดกระทิงที่รุ่งโรจน์ที่สุดของทองคำ โดยหลังหักเงินเฟ้อแล้ว อำนาจการซื้อเพิ่มขึ้นมากกว่าสี่เท่า
ในเดือนกันยายน 2011 ราคาทองคำไต่ขึ้นสู่ระดับประมาณ 1,920 ดอลลาร์ และราคาทองคำที่แท้จริงก็สูงกว่าค่าเฉลี่ยอย่างมากอีกครั้ง วิกฤตการณ์ทางการเงินเพิ่งสิ้นสุดลง เฟดกำลังดำเนินมาตรการผ่อนคลายเชิงปริมาณ (QE) รอบแล้วรอบเล่า ตลาดหวาดกลัวเป็นวงกว้างว่าเงินดอลลาร์จะถูกทำให้ด้อยค่าลงจากการพิมพ์เงิน และคำว่า "ทองคำทะลุ 2,000 ดอลลาร์" กลายเป็นประเด็นร้อนที่พูดถึงกันอย่างกว้างขวาง แต่เมื่อเศรษฐกิจฟื้นตัวและการคาดการณ์เรื่องการยุติมาตรการผ่อนคลายเพิ่มขึ้น ทองคำก็เข้าสู่ตลาดหมีที่ยาวนานหลายปี สิบปีต่อมา ทองคำยังคงไม่สามารถกลับไปสู่ระดับสูงสุดของปี 2011 ได้ และหลังหักเงินเฟ้อแล้ว พบว่าขาดทุนที่แท้จริงไปประมาณหนึ่งในสี่
จุดเริ่มต้น | ราคาทองคำในอีก 10 ปีต่อมา | การเปลี่ยนแปลงของระดับราคาในสหรัฐฯ | ผลตอบแทนที่แท้จริงในระยะ 10 ปี |
จุดสูงสุด ม.ค. 1980 | ≈ 410 ดอลลาร์ (ม.ค. 1990) | ≈ +64% | ≈ -70% |
จุดต่ำสุด ปี 2001 | ≈ 1,480 ดอลลาร์ (เม.ย. 2011) | ≈ +27% | ≈ +350% |
จุดสูงสุด ก.ย. 2011 | ≈ 1,760 ดอลลาร์ (ก.ย. 2021) | ≈ +21% | ≈ -24% |
เอิร์บและฮาร์วีย์ได้ทดสอบเรื่องนี้อย่างเป็นระบบมากขึ้น และบรรลุข้อสรุปเดียวกันว่า เมื่อราคาทองคำที่แท้จริงอยู่สูงกว่าค่าเฉลี่ย ผลตอบแทนที่แท้จริงในเวลาต่อมามักจะต่ำกว่าค่าเฉลี่ย นี่คือปรากฏการณ์การหวนกลับสู่ค่าเฉลี่ย (mean reversion) พวกเขายังเตือนด้วยว่า รูปแบบนี้แทบจะไม่มีประโยชน์ในระยะสั้น ในช่วงหนึ่งหรือสองปี แรงโมเมนตัมจะเป็นตัวครอบงำราคาทองคำ สิ่งที่กำลังขึ้นจะขึ้นต่อ และสิ่งที่กำลังลงจะลงต่อ แรงดึงของการหวนกลับสู่ค่าเฉลี่ยจะปรากฏขึ้นในช่วงเวลาประมาณสิบปีเท่านั้น และเราต้องยอมรับความจริงอีกข้อหนึ่งว่า หากนับตั้งแต่ปี 1975 มีช่วงเวลาสิบปีที่ไม่ซ้อนทับกันเพียงประมาณห้าช่วงเท่านั้น ขนาดตัวอย่างจึงเล็กและสถิติต่าง ๆ ยังไม่แข็งแกร่ง ดังนั้น บรรทัดฐานนี้จึงเป็นเหมือนคำใบ้เชิงทิศทางมากกว่ากฎเกณฑ์ที่เที่ยงตรง
หากบรรทัดฐานนี้ใช้ได้ผลจริง แรงใดกันแน่ที่ดึงราคาทองคำที่แท้จริงให้กลับมา?
ทำไมจึงเกิดการหวนกลับสู่ค่าเฉลี่ย: ราคาที่สูงสร้างผู้ขายขึ้นมาเอง
สิ่งที่ดึงราคาทองคำที่แท้จริงให้กลับมาคือแรงพื้นฐานที่สุดของอุปสงค์และอุปทาน นั่นคือ เมื่อราคาสูงเกินไป ผู้คนจำนวนมากจะอยากขาย และมีผู้ต้องการซื้อน้อยลง
เริ่มจากฝั่งอุปทาน ยิ่งราคาทองคำสูงขึ้น อัตรากำไรของผู้ทำเหมืองก็ยิ่งกว้างขึ้น แรงจูงใจในการขยายกำลังการผลิตก็ยิ่งสูงขึ้น และเหมืองส่วนขอบ (marginal mines) ที่เคยไม่คุ้มทุนก็กลับมาดำเนินการใหม่ Metals Focus คาดการณ์ว่าผลผลิตเหมืองทองคำทั่วโลกจะเติบโต 2.4% ในปี 2026 สู่ระดับสูงสุดเป็นประวัติการณ์ที่ 3,907 ตัน
การรีไซเคิลตอบสนองได้เร็วกว่าการทำเหมือง เหมืองแห่งใหม่ต้องใช้เวลาสร้างหลายปี แต่เครื่องประดับและทองคำแท่งที่บ้านสามารถนำมาขายได้ตลอดเวลา การรีไซเคิลทองคำทั่วโลกแตะระดับ 1,404 ตันในปี 2025 ซึ่งเป็นระดับสูงสุดในรอบ 13 ปี หลังจากราคาทองคำถอยร่นจากจุดสูงสุดในปีนี้ ครัวเรือนอินเดียขายทองคำเก่าเกือบ 50 ตันในไตรมาสที่สองเพียงไตรมาสเดียว พุ่งขึ้น 43% จากปีก่อนหน้า กลไกของการรีไซเคิลทองคำค่อนข้างซับซ้อน และบางครั้งราคาที่สูงขึ้นกลับทำให้คนลังเลที่จะขายมากขึ้น ซึ่งเราจะกล่าวถึงหัวข้อนี้แยกต่างหากในบทความถัดไป
ถัดมาดูที่ฝั่งอุปสงค์ เครื่องประดับเป็นหนึ่งในแหล่งอุปสงค์ทองคำกายภาพที่ใหญ่ที่สุดในโลก และมีความไวต่อราคาอย่างมาก ในปี 2025 ขณะที่ทองคำพุ่งขึ้น การผลิตเครื่องประดับก็เผชิญความกดดันอย่างหนัก โดยอินเดียและจีนมีการปรับตัวลดลงมากที่สุด และผู้บริโภคจำนวนมากหันไปซื้อทองคำแท่งและเหรียญทองคำแทน
ในทางตรงกันข้าม อุปสงค์เพื่อการลงทุนมักจะเคลื่อนไหวในทางตรงกันข้าม ราคาที่สูงขึ้นขยายแรงดึงดูดเงินทุนสายโมเมนตัม โดยเงินทุนไหลเข้า ETF ทองคำมีความสัมพันธ์เชิงบวกอย่างมากกับการเคลื่อนไหวของราคาทองคำ ดังนั้นยิ่งทองคำปรับตัวขึ้น คนก็ยิ่งซื้อมากขึ้น การซื้อในลักษณะนี้ช่วยขยายเบี่ยงเบนของราคาทองคำที่แท้จริงจากค่าเฉลี่ยในระยะสั้น ซึ่งเป็นเหตุผลว่าทำไมราคาทองคำที่แท้จริงจึงสามารถยืนระยะสูงได้เป็นเวลาหลายปี แทนที่จะกลับตัวทันทีที่แตะระดับสูงสุด
อย่างไรก็ตาม มีตัวเลขหนึ่งที่รับประกันได้ว่าการหวนกลับสู่ค่าเฉลี่ยนี้จะเป็นไปอย่างเชื่องช้า ในบรรดาทองคำทั้งหมดที่มนุษย์เคยขุดขึ้นมา มีทองคำอยู่บนดินประมาณ 210,000 ตัน และอุปทานใหม่จากเหมืองในแต่ละปีมีน้อยกว่า 2% ของสต็อกดังกล่าว การเปลี่ยนแปลงของอุปทานจึงเปรียบเหมือนการเติมน้ำลงในอ่างเก็บน้ำขนาดใหญ่ ซึ่งต้องใช้เวลานานกว่าที่ระดับน้ำจะเคลื่อนไหวให้เห็นได้ชัดเจน นี่เป็นคำอธิบายอีกประการหนึ่งว่าเหตุใดรูปแบบในหัวข้อก่อนหน้าจึงดำเนินไปเป็นเวลาหลายทศวรรษแทนที่จะเป็นหลายเดือน
ที่สำคัญไปกว่านั้น กลไกการหวนกลับสู่ค่าเฉลี่ยนี้ตั้งอยู่บนข้อสันนิษฐานแฝงว่า พฤติกรรมของผู้ซื้อจะคงเดิมโดยกว้าง ๆ นั่นคือเมื่อราคาสูง คนจะซื้อน้อยลง ทว่าเมื่อกลุ่มผู้ซื้อกลุ่มใหม่ปรากฏขึ้นซึ่งไม่ไวต่อราคาและมีขนาดใหญ่พอ แรงของการหวนกลับสู่ค่าเฉลี่ยก็อาจถูกกดไว้ได้ นี่คือเหตุผลที่บรรทัดฐานนี้ล้มเหลวในช่วงทศวรรษที่ผ่านมา
ทศวรรษที่บรรทัดฐานล้มเหลว
หากนำค่าคงที่ทองคำมาใช้อย่างตรงไปตรงมากับปัจจุบัน คุณจะได้คำตอบที่น่าตกใจ นั่นคือ 3.46 คูณด้วย CPI เดือนกันยายนที่ 336.3 จะได้สิ่งที่เรียกว่า "ราคาทองคำคงที่" เพียงประมาณ 1,160 ดอลลาร์ ซึ่งน้อยกว่า 30% ของราคาปัจจุบัน
เอิร์บและฮาร์วีย์เคยทำคาดการณ์ในลักษณะนี้ด้วยตัวเอง และต้องชดใช้ราคาหนัก ในปี 2013 จากราคาทองคำที่แท้จริงซึ่งอยู่ในระดับสูงขณะนั้น พวกเขาประเมินว่าผลตอบแทนที่แท้จริงของทองคำในทศวรรษถัดไปอาจอยู่ที่ประมาณติดลบ 10% ต่อปี ในปี 2015 ฮาร์วีย์คาดการณ์ไกลกว่านั้นว่า หากราคาทองคำที่แท้จริงกลับสู่ค่าคงที่ ทองคำจะมีมูลค่าประมาณ 825 ดอลลาร์ และหากปรับลงเกินเป้า อาจร่วงลงไปถึง 350 ดอลลาร์
ในตอนแรก ตลาดเป็นใจให้พวกเขา ราคาทองคำลดลงจากประมาณ 1,400 ดอลลาร์ในกลางปี 2013 เหลือประมาณ 1,050 ดอลลาร์เมื่อสิ้นปี 2015 แต่หลังจากนั้นสถานการณ์ก็เปลี่ยนไปโดยสิ้นเชิง จากจุดนั้น ราคาทองคำพุ่งขึ้นสู่ 5,600 ดอลลาร์ในทศวรรษถัดมา แทนที่จะกลับสู่ 3.46 ราคาทองคำที่แท้จริงกลับพุ่งสูงถึง 17.2 ในเดือนมกราคมปีนี้ ซึ่งสูงกว่าสถิติที่ทำไว้ในปี 1980 อย่างมาก
ในมุมมองของนักลงทุน เหตุการณ์นี้ให้บทเรียนที่น่าสนใจเป็นพิเศษ ใครก็ตามที่ขายทองคำทั้งหมดในปี 2013 โดยอิงตามการคาดการณ์นี้คงรู้สึกว่าตนเองคิดถูกในช่วงสองปีแรก เนื่องจากราคาทองคำลดลงไปหนึ่งในสี่ แต่หากพวกเขารอให้ทองคำกลับสู่ระดับ 825 ดอลลาร์ก่อนจะซื้อกลับ พวกเขาจะพลาดการปรับตัวขึ้นมากกว่าห้าเท่าในเวลาต่อมาทั้งหมด บรรทัดฐานแสดงให้เห็นว่าทองคำแพง แต่ไม่สามารถบอกได้ว่าจะแพงอยู่นานแค่ไหน และยิ่งไม่สามารถบอกได้ว่าโครงสร้างของตลาดจะเปลี่ยนไปหรือไม่ นอกจากนี้ยังแสดงให้เห็นว่า การประเมินมูลค่าและการจับจังหวะเวลาเป็นทักษะสองอย่างที่แตกต่างกันโดยสิ้นเชิง การประเมินมูลค่าบอกคุณว่ากำลังรับความเสี่ยงมากแค่ไหน ส่วนการจับจังหวะขึ้นอยู่กับว่าเงินทุนจะเปลี่ยนทิศทางเมื่อใด หากสับสนระหว่างสองสิ่งนี้ คุณก็อาจขาดทุนได้ง่าย ๆ แม้จะตัดสินใจได้ถูกต้องก็ตาม
ปัญหาอยู่ที่ข้อสันนิษฐานในหัวข้อก่อนหน้า ในช่วงไม่กี่ปีที่ผ่านมา ตลาดทองคำต้อนรับกลุ่มผู้ซื้อรายใหม่ที่มีขนาดใหญ่มาก นั่นคือ นับตั้งแต่ปี 2022 ธนาคารกลางทั่วโลกได้เข้าซื้อทองคำเฉลี่ยประมาณ 1,000 ตันต่อปี ซึ่งเทียบเท่ากับหนึ่งในสี่ของผลผลิตเหมืองรายปี ธนาคารกลางไม่ได้ซื้อทองคำเพราะถูก แต่ซื้อเพื่อกระจายความเสี่ยงในทุนสำรองเงินตราต่างประเทศและลดการพึ่งพาสินทรัพย์ดอลลาร์ ผู้ซื้อเช่นนี้ไม่ไวต่อราคาและยังคงซื้ออย่างต่อเนื่องแม้ทองคำจะมีราคาแพง ทำให้แรงหวนกลับสู่ค่าเฉลี่ยอย่าง "ราคาแพงดึงดูดผู้ขายและผลักดันผู้ซื้อออกไป" ถูกซับด้วยการเข้าซื้อของพวกเขาครั้งแล้วครั้งเล่า
ตลาดในปีนี้ช่วยยืนยันประเด็นดังกล่าวในมุมตรงกันข้าม ตามข้อมูลปรับปรุงใหม่ของสภาทองคำโลก (World Gold Council) ธนาคารกลางเข้าซื้อทองคำเพียง 57 ตันในไตรมาสแรกของปีนี้ ซึ่งเป็นไตรมาสแรกที่อ่อนแอที่สุดในรอบกว่าทศวรรษ ทันทีที่ผู้ซื้อรายใหม่ชะลอตัวลง แรงดึงของบรรทัดฐานก็ปรากฏขึ้นอีกครั้ง เมื่อรวมกับการเปลี่ยนทิศทางของเฟดจากการลดดอกเบี้ยเป็นการขึ้นดอกเบี้ย ราคาทองคำก็ร่วงลงหนึ่งในสี่จากจุดสูงสุดในเดือนมกราคม และราคาทองคำที่แท้จริงลดลงจาก 17.2 กลับมาอยู่ที่ประมาณ 12.4 เรื่องนี้ไม่ได้พิสูจน์ว่าการหวนกลับสู่ค่าเฉลี่ยได้เริ่มขึ้นแล้ว แต่ช่วยเตือนเราว่าตัวเลขที่สูงในปัจจุบันพึ่งพาผู้ซื้อรายใหม่เหล่านี้ในการลุยซื้ออย่างต่อเนื่องมากเพียงใด
ที่น่าสนใจคือ เอิร์บและฮาร์วีย์คาดการณ์ถึงความเป็นไปได้นี้ไว้แล้วในบทความวิจัยปี 2013 ของพวกเขา พวกเขาเขียนไว้ว่า หากประเทศตลาดเกิดใหม่ต้องการเพิ่มการถือครองทองคำให้อยู่ในระดับต่อหัวเทียบเท่ากับประเทศพัฒนาแล้ว พวกเขาจะต้องซื้อทองคำจำนวนมากจากผู้ถือครองเดิม และเพื่อโน้มน้าวให้ผู้ถือครองเหล่านั้นยอมขาย พวกเขาก็ต้องเสนอราคาที่สูงพอ ราคาทองคำที่แท้จริงจึงอาจลงเอยที่ระดับสูงกว่า ณ เวลานั้นอย่างมาก พวกเขาเรียกสิ่งนี้ว่า "ภาวะกลืนไม่เข้าคายไม่ออกของทองคำ" (golden dilemma): ด้านหนึ่งคือแรงดึงของค่าเฉลี่ยในอดีต อีกด้านหนึ่งคืออุปสงค์ใหม่เชิงโครงสร้าง ไม่มีใครรู้ล่วงหน้าได้ว่าแรงใดจะเป็นฝ่ายชนะ
บทเรียนจากเหตุการณ์นี้คือ ค่าคงที่ทองคำไม่ใช่เป้าหมายราคาของทองคำ นับประสาอะไรกับ "มูลค่าที่เหมาะสม" แต่มันคือไม้บรรทัดวัดผลที่บอกว่าคุณยืนอยู่จุดใดในประวัติศาสตร์ ณ วันนี้ และคุณจำเป็นต้องเชื่อเรื่องเล่าแบบใดเพื่อที่จะยอมรับราคาในปัจจุบันได้
เทรดเดอร์สามารถนำบรรทัดฐานนี้ไปใช้ได้อย่างไร
หากบรรทัดฐานล้มเหลวได้ มันยังคงมีประโยชน์อยู่หรือไม่? คำตอบคือ มี แต่ต้องใช้ให้ถูกจุดเท่านั้น นี่คือสี่วิธีในการนำไปใช้
ประการแรก แยกแยะขอบเขตเวลา ราคาทองคำที่แท้จริงแทบไม่มีพลังในการคาดการณ์การเคลื่อนไหวภายในช่วงเวลาหนึ่งหรือสองปี ในระยะสั้น ทองคำถูกขับเคลื่อนโดยกระแสเงินทุนและความรู้สึกของตลาด หากคุณใช้ค่าคงที่ทองคำเพื่อคาดเดาว่าทองคำจะขึ้นหรือลงในเดือนหน้า คุณจะต้องผิดหวัง สิ่งที่มีประโยชน์อย่างแท้จริงคือการกำหนดความคาดหวังระยะยาวในช่วงห้าถึงสิบปี
ประการที่สอง ใช้คำนวณผลตอบแทนระยะยาว ไม่ใช่จับจังหวะตลาด นำตัวเลขในปัจจุบันไปใส่ในสถานการณ์จำลองต่าง ๆ แล้วคุณจะเห็นว่าผลตอบแทนในทศวรรษถัดไปเป็นอย่างไรภายใต้ข้อสันนิษฐานที่แตกต่างกัน หากสมมติว่าเงินเฟ้อของสหรัฐฯ เฉลี่ยอยู่ที่ 3% ต่อปีในอีกสิบปีข้างหน้า CPI จะเพิ่มขึ้นเป็นประมาณ 452 ภายในปี 2036 โดยมีผลลัพธ์ดังนี้:
ราคาทองคำที่แท้จริงในอีก 10 ปี | ราคาทองคำโดยนัย (ดอลลาร์/ออนซ์) | ผลตอบแทนต่อปีนับจากวันนี้ |
ลดลงเหลือ 8 (ใกล้ระดับสูงสุดปี 2011) | ≈ 3,600 | ≈ -1.4% |
คงอยู่ที่ 12.4 (ระดับปัจจุบัน) | ≈ 5,600 | ≈ +3.0% |
กลับสู่ 17.2 (จุดสูงสุด ม.ค. 2026) | ≈ 7,800 | ≈ +6.5% |
สาระสำคัญของตารางนี้ตรงไปตรงมา หากราคาทองคำที่แท้จริงเพียงแค่รักษาระดับสูงในปัจจุบันไว้ ผลตอบแทนระยะยาวของทองคำก็จะแค่เพิ่มขึ้นตามเงินเฟ้อเท่านั้น หากต้องการได้ผลตอบแทนที่สูงกว่าเงินเฟ้ออย่างชัดเจน ราคาทองคำที่แท้จริงต้องไต่ระดับขึ้นเรื่อย ๆ ซึ่งหมายความว่าผู้ซื้อรายใหม่ เช่น ธนาคารกลาง ต้องเดินหน้าเข้าซื้อเพิ่มอย่างต่อเนื่อง และหากราคาทองคำที่แท้จริงปรับตัวลดลงกลับเข้าหาค่าเฉลี่ยในอดีต แม้เพียงแค่ลงมาที่ระดับสูงสุดของปี 2011 ทองคำในอีกสิบปีข้างหน้าก็อาจจะถูกกว่าในปัจจุบัน ก่อนที่คุณจะซื้อ คุณควรชัดเจนว่ากำลังเดิมพันกับสถานการณ์ใด
ประการที่สาม ใช้กำหนดเพดานสัดส่วนการลงทุน เมื่อราคาทองคำที่แท้จริงอยู่ในระดับต่ำสุดในอดีต ดังเช่นในปี 2001 ทองคำจะมีดาวน์ไซด์จำกัดและมีอัพไซด์สูง คุณจึงจัดสรรการลงทุนอย่างเชิงรุกได้มากกว่า แต่เมื่อราคาทองคำที่แท้จริงอยู่ในระดับสูง ทองคำยังคงทำหน้าที่เป็นประกันในพอร์ตการลงทุนได้ แต่ไม่เหมาะที่จะทุ่มลงทุนกระจุกตัว และยิ่งไม่เหมาะกับการใช้เลเวอเรจ ตัวเลขในปัจจุบันอยู่ที่ 3.6 เท่าของค่าเฉลี่ยในอดีต ซึ่งทำให้เราตกอยู่ในกรณีหลัง
ตัวอย่างเช่น สมมติว่าคุณวางแผนที่จะจัดสรรสินทรัพย์ 10% ให้กับทองคำ ในปีที่ราคาทองคำที่แท้จริงอยู่ที่ประมาณ 2 เท่านั้น คุณอาจเพิ่มสัดส่วนเป็น 15% แต่ในสภาวะตัวเลขที่สูงในปัจจุบัน คุณอาจคงไว้ที่ 10% หรือลดลงเล็กน้อย โดยมองว่าทองคำเป็นตัวถ่วงดุลน้ำหนักให้พอร์ตมากกว่าจะเป็นแหล่งผลตอบแทนหลัก เปอร์เซ็นต์ที่เหมาะสมแตกต่างกันไปในแต่ละบุคคล หัวใจสำคัญคือการปรับสัดส่วนการลงทุนในทิศทางตรงกันข้ามกับตัวเลขบรรทัดฐาน ยิ่งทองคำแพง คุณก็ยิ่งควรระมัดระวังมากขึ้น
ประการที่สี่ วัดผลอย่างสม่ำเสมอและติดตามแนวโน้ม ไม่ใช่ดูแค่จุดเดียว ในทุกไตรมาส ให้นำราคาทองคำหารด้วย CPI ล่าสุดแล้วบันทึกผลลัพธ์ไว้ หากทองคำเคลื่อนไหวออกข้างขณะที่ราคาผู้บริโภคยังคงเพิ่มขึ้น ราคาทองคำที่แท้จริงจะค่อย ๆ ลดลง ซึ่งหมายความว่า "ความแพง" บนบรรทัดฐานกำลังถูกย่อยด้วยเวลามากกว่าที่จะต้องเกิดจากราคาทองคำที่ลดลงเสมอไป นี่คือตัวอย่างการคำนวณ ในเดือนกันยายน ทองคำอยู่ที่ 4,160 ดอลลาร์ และ CPI อยู่ที่ 336.3 ตัวเลขคือ 12.4 หากอีกหนึ่งปีนับจากนี้ทองคำไม่เปลี่ยนแปลง ขณะที่ CPI เพิ่มขึ้น 3% เป็นประมาณ 346 ตัวเลขจะลดลงเหลือ 12.0 นั่นคือทองคำถูกลงเล็กน้อยโดยที่ราคาไม่ได้ลดลงสักเซนต์ ในทางกลับกัน หากทองคำเพิ่มขึ้น 10% ในหนึ่งปี ขณะที่ราคาเพิ่มขึ้นเพียง 3% ตัวเลขจะเพิ่มขึ้นเป็น 13.2 ซึ่งหมายความว่าทองคำแพงขึ้น
การทำประกันไม่เคยมีคำว่าถูก
ย้อนกลับมาที่คำถามตั้งต้นของเรา: เมื่อทองคำร่วงลงมาแล้วหนึ่งในสี่ ตอนนี้มันถูกหรือยัง?
เมื่อเปรียบเทียบกับเดือนมกราคม คำตอบคือ ใช่ แต่เมื่อวัดเทียบกับอำนาจการซื้อที่ทองคำรักษาไว้ตลอดสองพันปี ทองคำในปัจจุบันยังคงแพงมาก แพงกว่าในปี 1980 และแพงกว่าในปี 2011 ข้อสรุปสองข้อนี้ไม่ได้ขัดแย้งกัน แต่มันตอบคำถามในกรอบเวลาที่แตกต่างกัน
ชุดงานวิจัยนี้นำไปสู่ข้อสรุปที่น่าอึดอัดใจเล็กน้อยว่า ทองคำมักจะมีผลตอบแทนที่คาดหวังต่ำที่สุดในจังหวะที่ได้รับความนิยมมากที่สุด นั่นอาจฟังดูเหมือนคำแนะนำให้หลีกเลี่ยงทองคำ แต่มันไม่ใช่ หน้าที่ของทองคำในพอร์ตการลงทุนคือการเป็นประกัน และประกันมักจะมีราคาแพงที่สุดเมื่อผู้คนมีความกังวลมากที่สุด การจ่ายแพงในวันนี้คือการซื้อความคุ้มครองจากหนี้สิน เงินเฟ้อ และความขัดแย้งทางภูมิรัฐศาสตร์ ความคุ้มครองนั้นมีมูลค่า เพียงแต่เราไม่ควรคาดหวังให้มันส่งมอบผลตอบแทนสูงไปพร้อม ๆ กัน
ลองมองอีกมุมหนึ่ง: เบี้ยประกันที่แพงไม่ได้หมายความว่าคุณไม่ควรซื้อประกัน โอกาสที่บ้านของคุณจะเกิดไฟไหม้ไม่ได้ลดลงเพียงเพราะเบี้ยประกันสูงขึ้น สิ่งที่คุณต้องชั่งน้ำหนักจริง ๆ คือคุณกำลังเผชิญความเสี่ยงมากแค่ไหน และคุณยินดีสละผลตอบแทนที่อาจเกิดขึ้นมากเพียงใดเพื่อแลกกับความคุ้มครองนั้น สำหรับนักลงทุนที่กังวลเรื่องการด้อยค่าของสกุลเงินและความขัดแย้งทางภูมิรัฐศาสตร์ การถือครองทองคำไว้บ้างยังคงสมเหตุสมผลแม้ในราคาที่สูง แต่สำหรับคนที่ต้องการทำเงินอย่างรวดเร็วจากทองคำ ตัวเลขในปัจจุบันถือเป็นคำเตือนที่ดังชัดเจน
ดังนั้น คำถามที่สำคัญกว่าจึงไม่ใช่ "ฉันซื้อตอนนี้ได้ไหม?" แต่เป็นเบี้ยประกันเท่าใดที่คุณยินดีจ่ายสำหรับประกันนี้ และสินทรัพย์สัดส่วนเท่าใดที่คุณพร้อมจะลงทุนไป บรรทัดฐานนี้จะไม่ได้ตัดสินใจแทนคุณ แต่มันจะช่วยให้มั่นใจว่าเมื่อคุณตัดสินใจ คุณจะรู้ว่าตนเองยืนอยู่ตรงจุดใดในประวัติศาสตร์อย่างแน่นอน
เนื้อหานี้ได้รับการแปลโดยปัญญาประดิษฐ์ (AI) และผ่านตรวจสอบโดยมนุษย์ มีไว้เพื่อการอ้างอิงและข้อมูลทั่วไปเท่านั้น ไม่ใช่การแนะนำการลงทุนแต่อย่างใด
บทความแนะนำ









ความคิดเห็น (0)
คลิกปุ่ม $ ป้อนสัญลักษณ์ และเลือกเพื่อเชื่อมโยงหุ้น, กองทุน ETF หรือสัญลักษณ์หลักทรัพย์อื่น ๆ