


AMD:不学英特尔,Helios 放量撑门面


AMD(AMD.O)于北京时间 2026 年 11 月 4 日上午的美股盘后发布了 2026 年第三季度财报(截止 2026 年 9 月),要点如下:
1、核心指标:
①下季度指引:AMD2026 年第四季度预期收入 164.9–175.1 亿美元(好于市场预期 163 亿美元左右),同比增长约 66%。公司预期 non-GAAP 毛利率 55% 左右(略低于市场预期 55.5%);non-GAAP 经营费用约 37.5 亿美元。
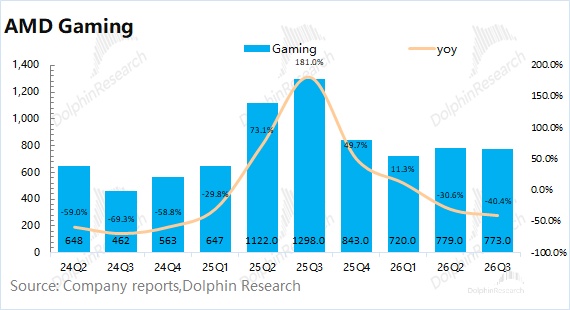
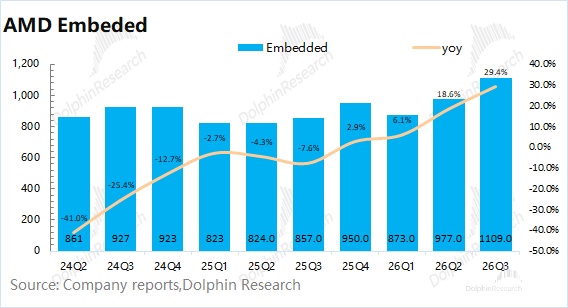
具体拆分来看:$AMD(AMD.US) 指引数据中心环比增长约 50%,对应约 128 亿美元(环增约 43 亿美元,本季环增 18 亿美元);客户端与游戏环比下滑超过 20%,对应不到 30 亿美元;嵌入式环比双位数增长,对应 12 亿美元以上。
管理层明确,四季度将是数据中心 AI 收入首次超过服务器 CPU 的季度,且 “明显更高”,这意味着下季度环增主要来自 MI450 的量产爬坡。
此前海豚君担心英特尔财报透露的 PC 下行会拖累 AMD 的 4Q 指引。实际客户端与游戏的指引降幅(超 20%)与英特尔的客户端指引相当,但数据中心环增约 43 亿美元(MI450 增量预计达到 30 亿 +),Helios 的放量对冲 PC 拖累之后还有富余。
②2027 年展望大幅上修:公司预计 2027 年总收入增长超过 80%(是去年 11 月分析师日长期财务模型的两倍以上);服务器 CPU 收入翻倍(上季为增长超 70%),数据中心 AI 收入增速将 “显著超过翻倍”,数据中心收入占比将超过 80%。
海豚君预估 AMD 在 2027 年数据中心(服务器 CPU+GPU)的收入有望达到 800 亿美元,明显超出市场预期(700 亿左右),其中 AI GPU 和服务器 CPU 都将实现翻倍以上增长。
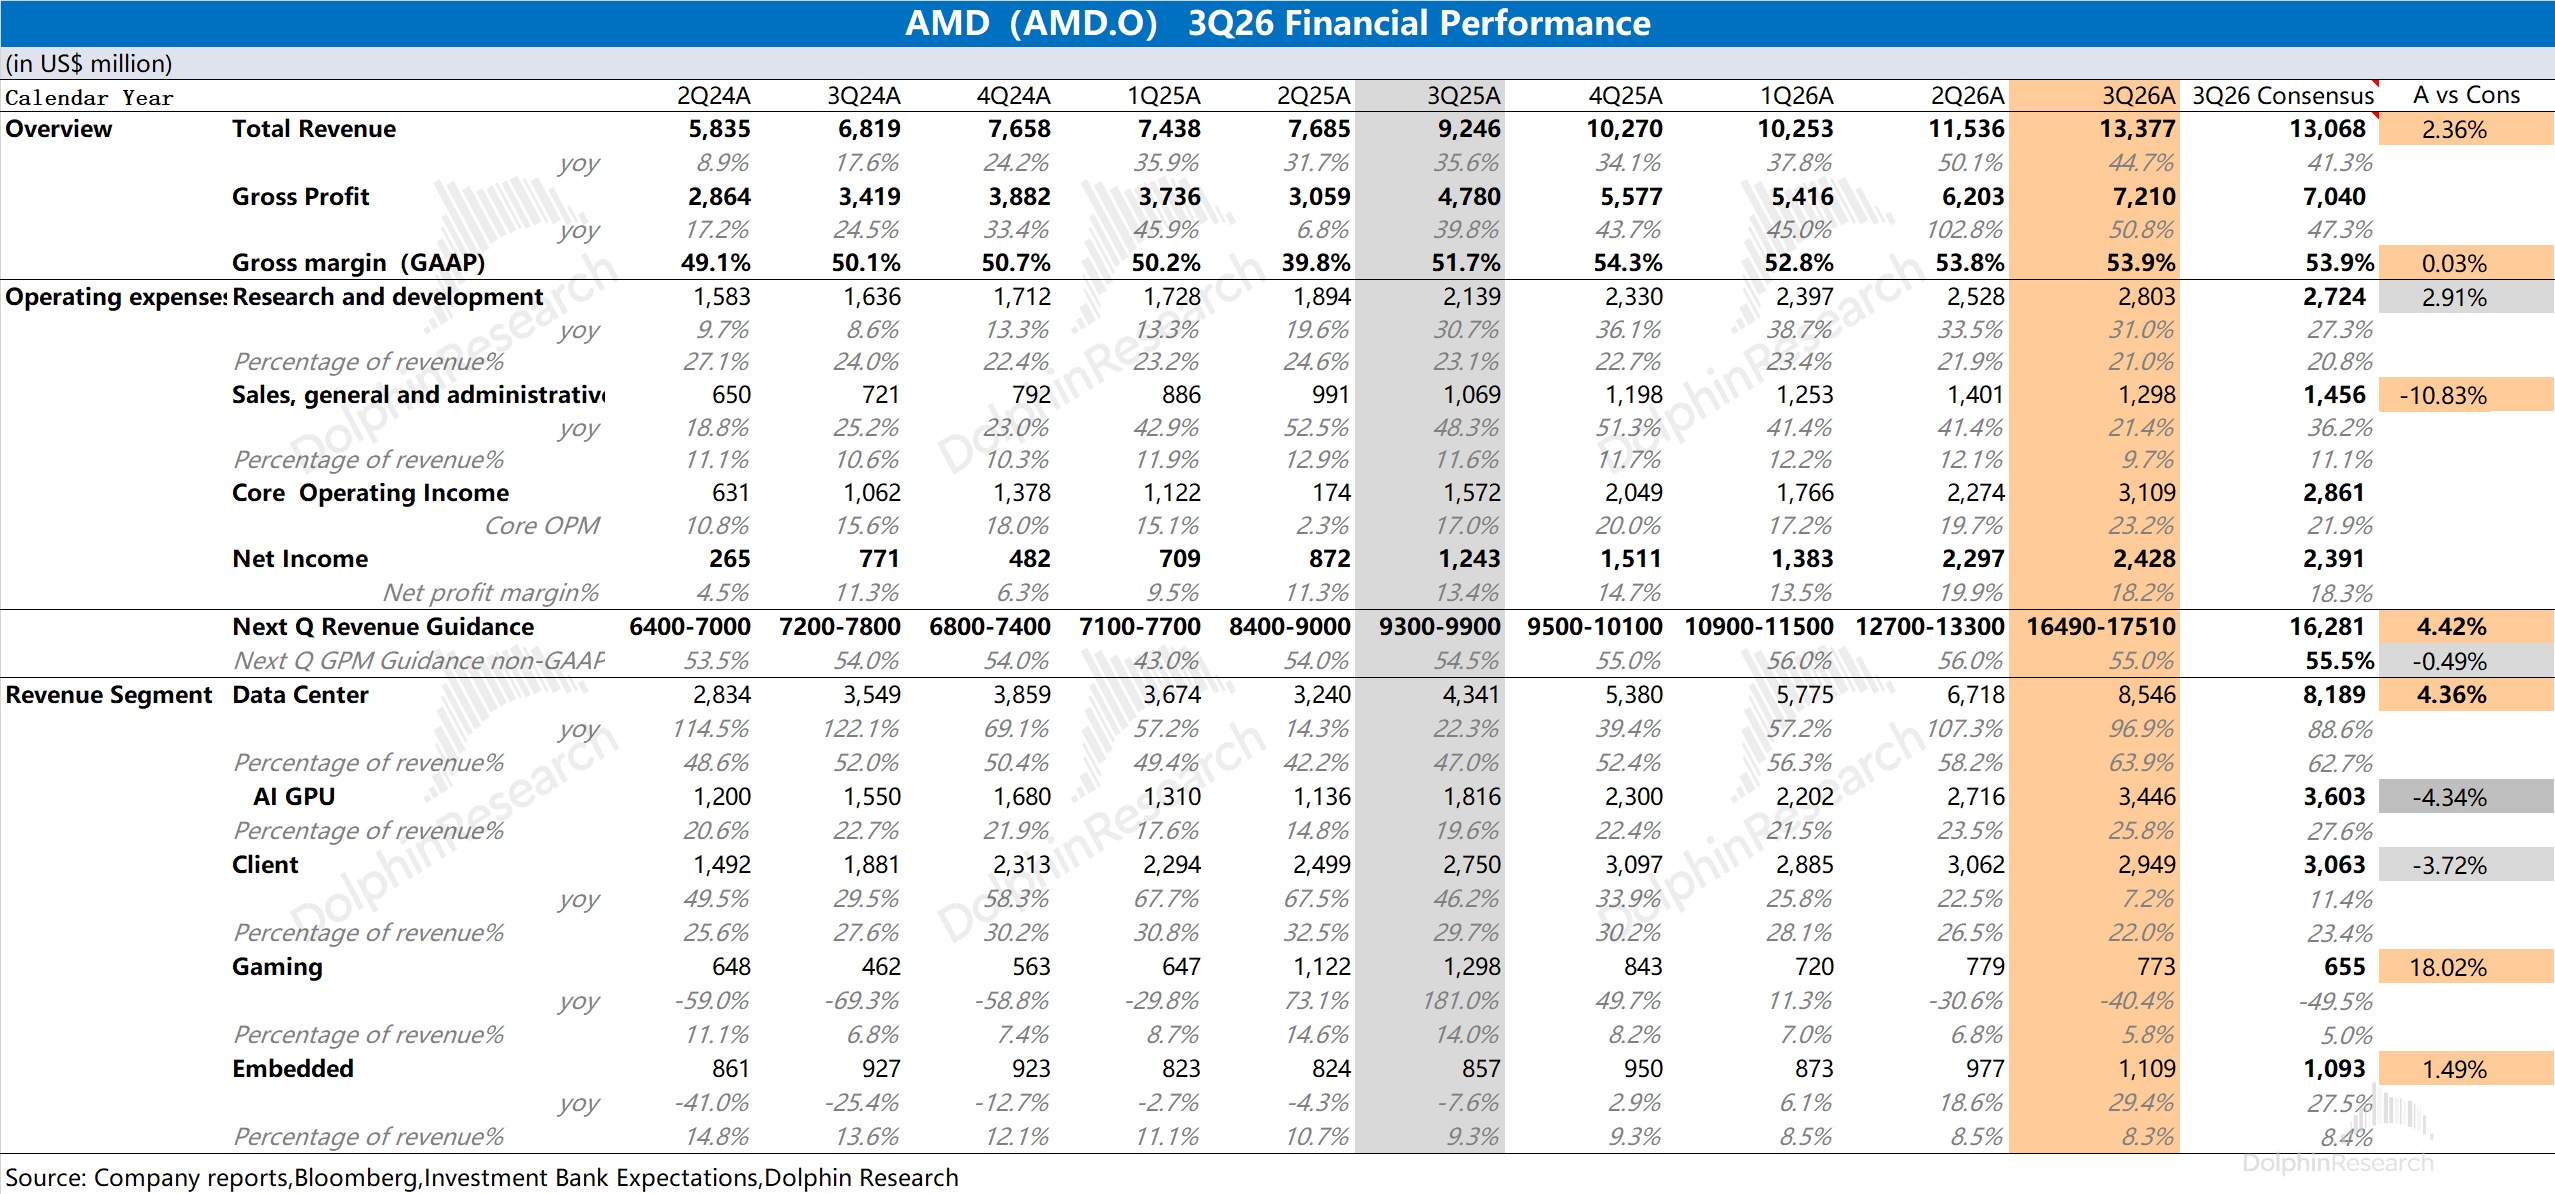
2、数据中心:服务器 CPU 翻倍,MI455X/Helios 开始贡献收入。本季度收入为 85.5 亿美元,同比增长 96.9%,环比增长 27.2%,市场预期 82 亿美元。数据中心业务本季度的增长,主要由服务器 CPU(云和企业收入均同比翻倍以上)和 MI450 系列的首批出货共同带动,部门经营利润率提升至 33.7%(去年同期 24.7%)。
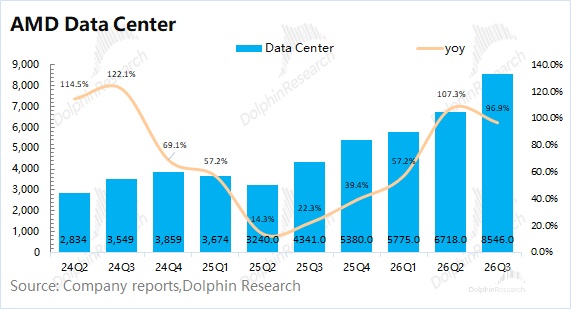
①服务器 AI GPU:海豚君预估本季度 AI GPU 收入约为 34 亿美元,环比增长约 27%(环增约 7 亿美元)。
本季度是 MI455X/Helios 首次确认收入的季度,Anthropic、Meta、微软、OpenAI 和甲骨文已在首批 Helios 机架上运行模型,CFO 表示 MI450 的爬坡 “好于进入三季度时的预期”。真正的放量在四季度:按指引推算,四季度 AI GPU 有望环比翻倍以上,达到 70 亿美元左右。
②服务器 CPU:在 Agentic AI 对通用算力需求提升的带动下,服务器 CPU 依然是公司最主要的增长来源。海豚君预估公司本季度的服务器 CPU 等收入达到 51 亿美元左右,同比增长约 100%,明显超过管理层此前 “下半年同比增长超 80%” 的指引。
管理层表示,增长主要来自出货量和核数的提升,ASP 的贡献较小;Venice 已开始确认收入,OEM 系统将于四季度上市。
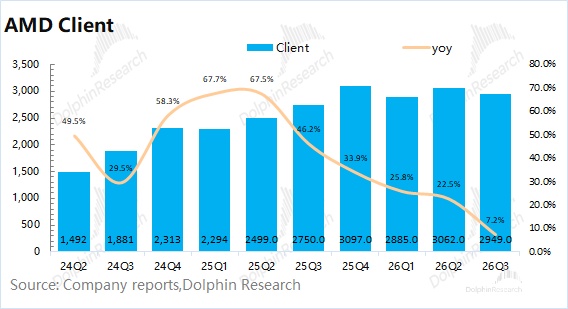
3、客户端业务:本季度收入为 29.5 亿美元,同比增长 7.2%,低于市场预期(31 亿美元)。
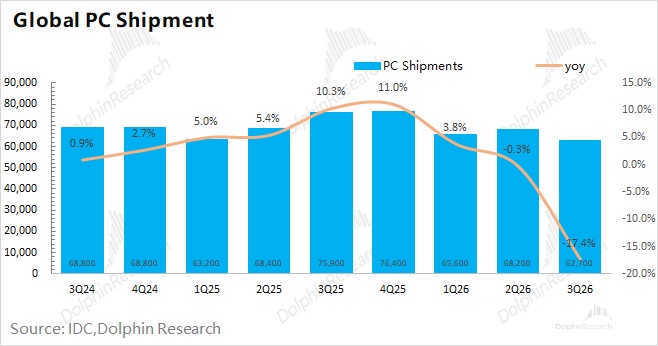
英特尔率先发布财报,已经给 PC 的表现打了 “预防针”,但 AMD 本季度依然实现了正增长。本季度全球 PC 市场受内存短缺拖累,出货量同比下滑 17%,而公司的客户端业务仍保持同比增长(英特尔同期客户端收入同比-5%)。
这意味着 AMD 的客户端业务增速放缓,主要受行业面β的影响,而公司在 PC 市场的份额仍在提升,但已难以完全对冲行业的下行。
英特尔管理层将这次下滑归因于行业性的内存短缺压缩 PC 总量、IT 预算收紧。AMD 管理层的解释与之一致:季末 PC 渠道流通因内存和元器件涨价而放缓,公司主动按渠道流通控制出货、保持渠道库存健康,并按 2027 年 PC 出货量下滑双位数做规划。
4、经营数据:
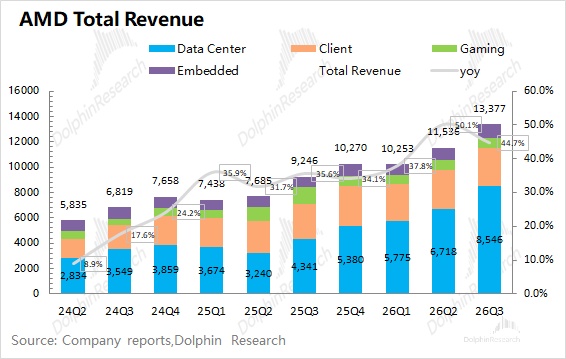
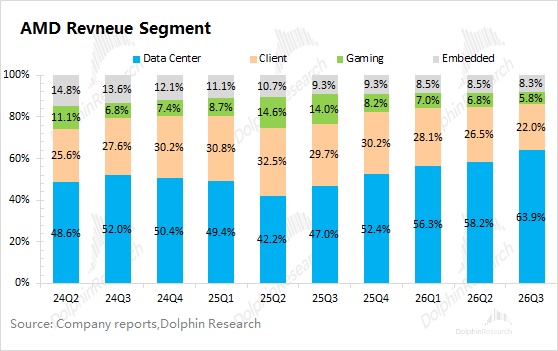
AMD 在 2026 年第三季度实现营收 133.8 亿美元,同比增长 44.7%,好于市场预期(131 亿美元)。公司本季度收入端继续增长,主要来自数据中心业务的带动:环比来看,数据中心增加 18.3 亿美元、嵌入式增加 1.3 亿美元,客户端与游戏减少 1.2 亿美元。
费用及利润端:non-GAAP 毛利率 55.9%,环比基本持平。
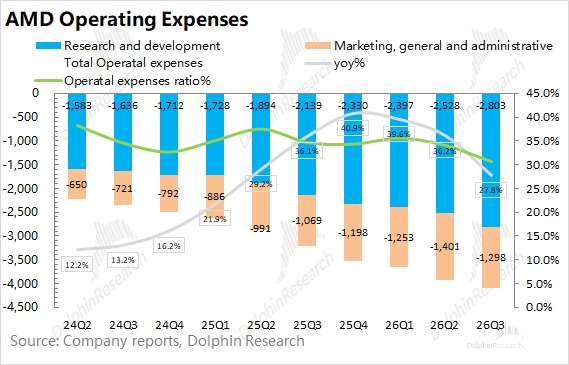
本季度研发费用为 28 亿美元,同比增长 31.0%;销售及管理费用为 13 亿美元,同比增长 21.4%。公司的核心经营费用支出增长低于营收增速(+45%),核心经营费用率下滑至 30.7% 附近(上季 34.1%)。
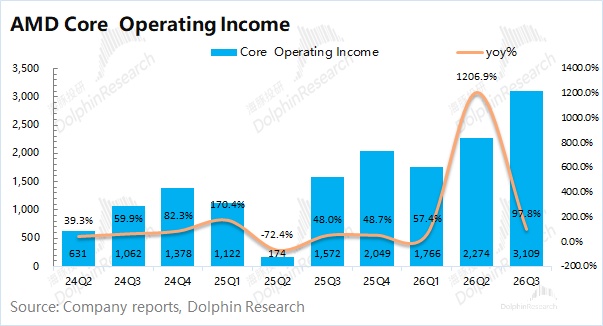
AMD 本季度实现净利润(GAAP)24.3 亿美元,受客户认股权证公允价值变动(10.97 亿美元非现金损失)等非经常性项目影响。从经营性角度看,公司本季度核心经营利润 31.1 亿美元,环比增长 36.7%,核心经营利润率回升至 23.2%。
“核心经营利润=毛利润 - 研发费用 - 销售及管理费用”
纪要请点击此处
海豚君整体观点:Helios 放量超预期,2027 年指引 “加码”
AMD 本季度财报的亮点主要在超预期的指引,增长结构也已切换:客户端受行业下行拖累开始掉队,本季度靠服务器 CPU 高增扛住增长,下季度起接力棒交给 Helios。利润端同样有惊喜,高毛利业务占比提升让毛利率保持稳定,费用好于指引,经营杠杆开始释放。
指引方面,下季度数据中心大幅放量,足以抵消客户端和游戏的下滑;明年收入增速(80%+)远超分析师日长期模型(35%),服务器与数据中心 AI 增速均被上调,管理层称已与客户规划好电力和机房。
海豚君认为,“CPU 托底、GPU 接棒” 的中期逻辑不变。市场的关注点已从 “有没有订单” 转向 “Helios 能否按时交付、利润还剩多少”,盘后股价大涨正是对此的回应。
在本季度财报之外,市场对 AMD 主要关注以下几个方面:
a)大厂资本开支:云服务大厂是最主要的芯片采购方
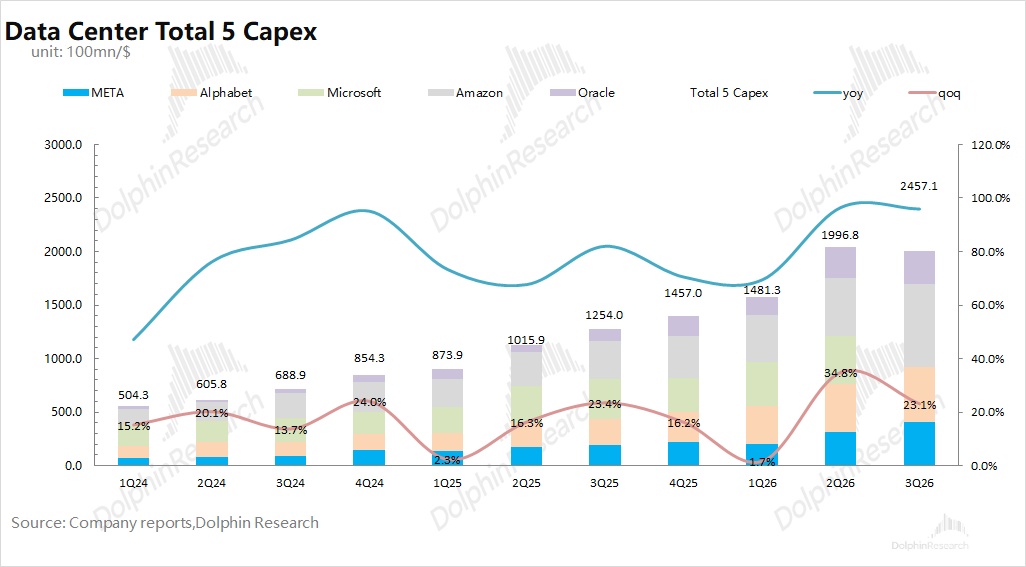
四家 CSP 大厂已经公布了三季度财报,按海豚君统计,五大核心云厂商(Meta、谷歌、微软、亚马逊和甲骨文)三季度合计资本开支同比增速仍在 90% 以上。AI Capex 继续上调,但自由现金流转负,Meta 和谷歌本季度都是负的。
近期的这轮回调主因不是 AI 需求突然塌了,而是 Athropic ARR 增长争议下,市场给 AI 的回报周期和融资能力再定价。下跌大致从 “杠杆最高的” 开始:先是 CoreWeave 等新云和 Oracle(5 年期 CDS 利差跳涨),再到大厂现金流,最后集中砸到上游半导体。
b)CPU:目前最大的基本盘
在本季度 PC 行业出货量同比下滑 17% 的情况下,AMD 客户端业务仍实现了 7% 的增长,体现了公司在 CPU 领域竞争力的持续提升。不过也要看到,二季度英特尔凭借更大幅度的涨价,在台式机和笔记本领域都拿回了部分收入份额,AMD 的优势更多体现在出货量份额上的持续提升。
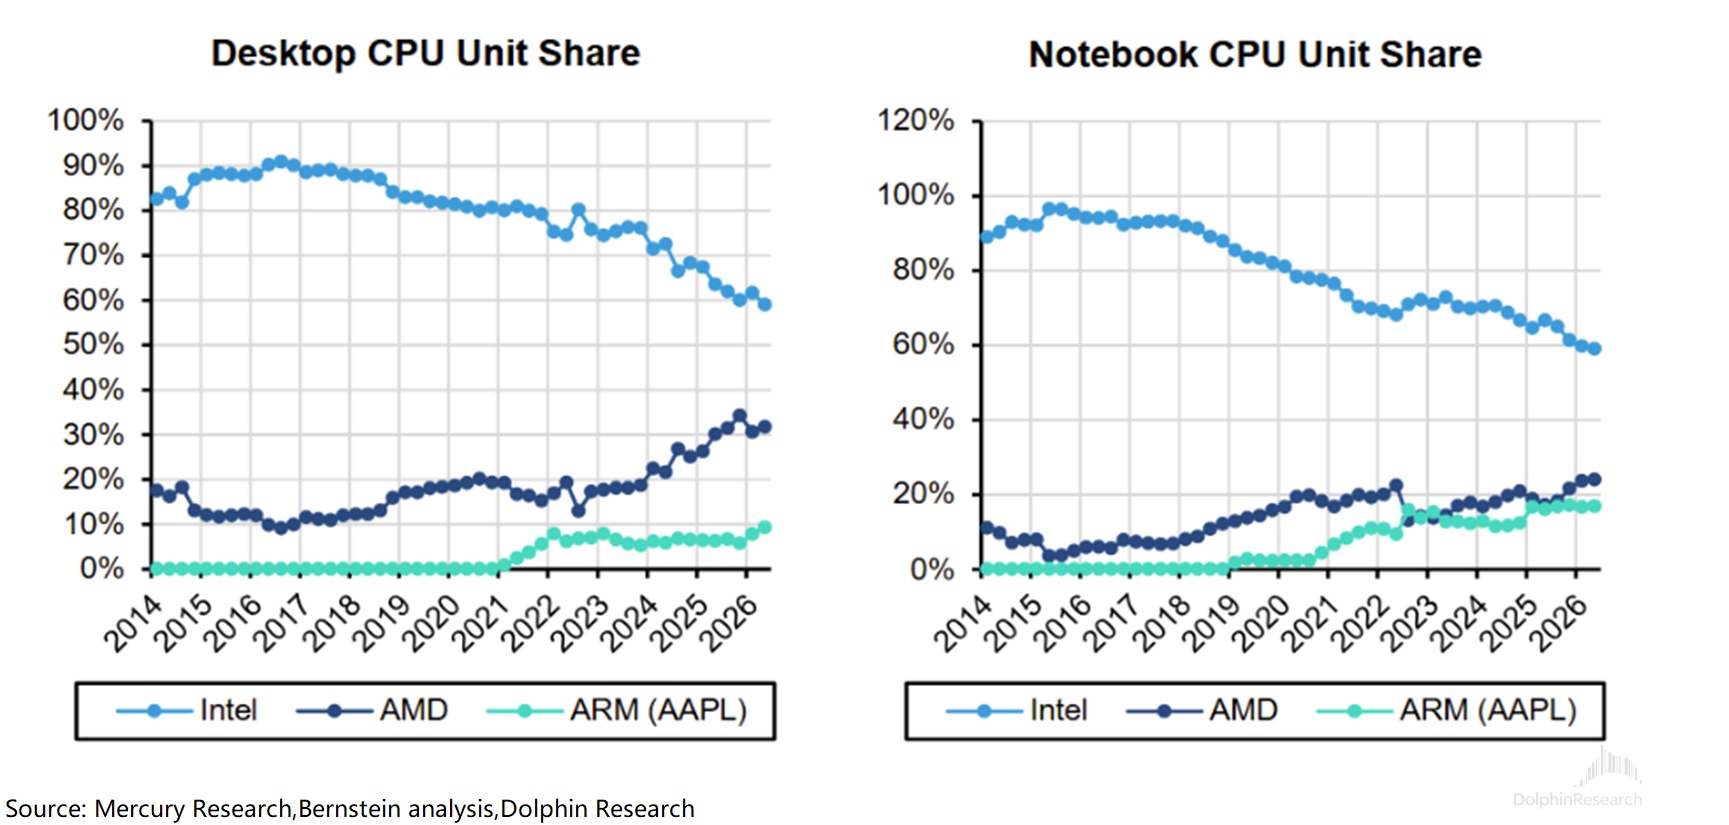
英特尔 10 月 29 日发布的三季报,提前给 AMD 的 CPU 业务交了一份 “行业答卷”,结论是“PC 冷、服务器热”:
①PC 端是行业层面的利空,AMD 躲不开。
这是行业面的问题:内存涨价、缺货让整机厂少做机器,AMD 的 CPU 一样卖不出去。在行业面双位数下滑的大β之下,AMD 客户端业务将从 “抢份额” 变成 “少跌一些”。
②服务器端是行业层面的利好,还给了 AMD 份额空间。英特尔说基板供给约束到 1H27,拖累 AI CPU 产能释放。但在 AMD 这里并不明显:PC 与数据中心的供应链可以互相调配,PC 走弱反而能把一部分产能让给更紧缺的服务器(27 年服务器 CPU 指引从同增 70% 到 100% 就是证明)。
管理层把服务器需求拆成三块——传统云与企业、Agentic CPU、头节点 CPU,TAM 未来三四年约 50% 的 CAGR、到 2030 年约 2200 亿美元(符合市场主流预期 2000-2200 亿),并表示在三块市场都在拿份额。约束仍在供给端:需求仍大于供给,除晶圆外,基板、DDR5 等配套也需要同步到位。
c)AI GPU 进展:MI455X/Helios 开始出货
服务器 CPU 强劲增长已经是市场共识,而 MI455X 的爬坡表现才是公司估值能否从 “故事” 转为 “现实” 的关键。
服务器 CPU 强劲是市场共识,而 MI455X 的爬坡是关键。三季度确认收入后,四季度随服务器 OEM/ODM 开始出货,部署将大幅增加,并在 2027 年全年持续爬坡。
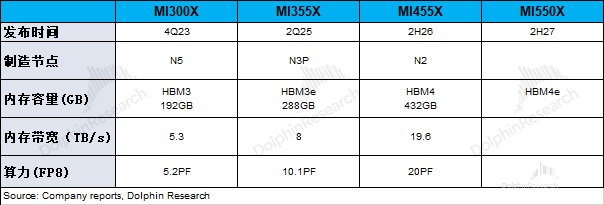
相比于 MI355,AMD 在 MI455X 系列中的变化,主要是能提供 Helios 机架式平台。这让公司具备了从 “单芯片” 到 “机架级集群” 的交付能力,直接对标英伟达的 Rubin 架构。
此前公司已经从 OpenAI、Meta 处各收获 6GW 的订单,又陆续宣布了与 Anthropic(2GW)和微软的合作。甲骨文已出现在首批运行 Helios 的客户名单中,HPE 也宣布 Vultr 将部署首批 HPE 版 Helios 系统。
对于市场担心的客户融资与电力、机房配套,管理层表示与客户提前多年共同规划,清楚每块 GPU 会部署到哪个数据中心,并会 “有选择地” 与核心伙伴共同投资基础设施。
d)收购及认股权证
①AMD 在 AI 生态上也动作频频:8 月宣布收购把模型 “固化” 进芯片的推理芯片公司 Taalas,此前还与 Cerebras 合作做分离式推理;9 月底宣布以 82 亿美元全股票收购李飞飞创立的 World Labs(世界模型),李飞飞将出任 AMD 首席科学家,两项收购预计在 2026 年底前完成交割。
海豚君认为,这些并购更多是为了补齐 “模型—软件—硬件” 的生态,并提前把握物理 AI 的负载走向,对短期业绩没有贡献;公司四季度约 16.7 亿股的稀释股本指引已包含两项收购的新增股份,需要关注后续并表带来的费用压力。
②认股权证是 AI GPU 订单的 “代价”,相当于 “营销费用”。OpenAI、Meta各自最多获得 1.6 亿股认股权证(行权价 0.01 美元,按部署里程碑分批归属,最高一档需股价达到 600 美元),两者合计约 3.2 亿股,约为当前股本的 20%。
本季度随着 MI450 系列出货,认股权证的会计影响开始体现:①收入端按授予日公允价值做抵减,公司报告和指引的都是净收入;②每季度按股价重估公允价值,但不影响 non-GAAP 利润和自由现金流;③只有在出货和商业条件都满足后才计入稀释股本,四季度股本不受影响。
基于最新业绩指引(2027 年服务器 CPU 增长 “翻倍”,首次给出整体收入 “超 80%” 的增长框架),海豚君上调增长预期:
营收两年复合增长 72%,毛利率为 55%,核心 OPM 31%,税率 12%。估算下来当前市值(9246 亿美元)对应 2027 年税后核心利润 33 倍 PE 左右。
而海豚君毛估:按数据中心业务 33% 的经营利润率,给予参考 30-50xPE 对应 7000-12000 亿美元;其余部分(含 PC)OPM 大约 23%,给予 15-25xPE 参考,对应 580-975 亿美元。
那么 AMD 的估值范围大致在 7500-13000 亿美元之间,这个区间的向上弹性取决于数据中心业务的表现。
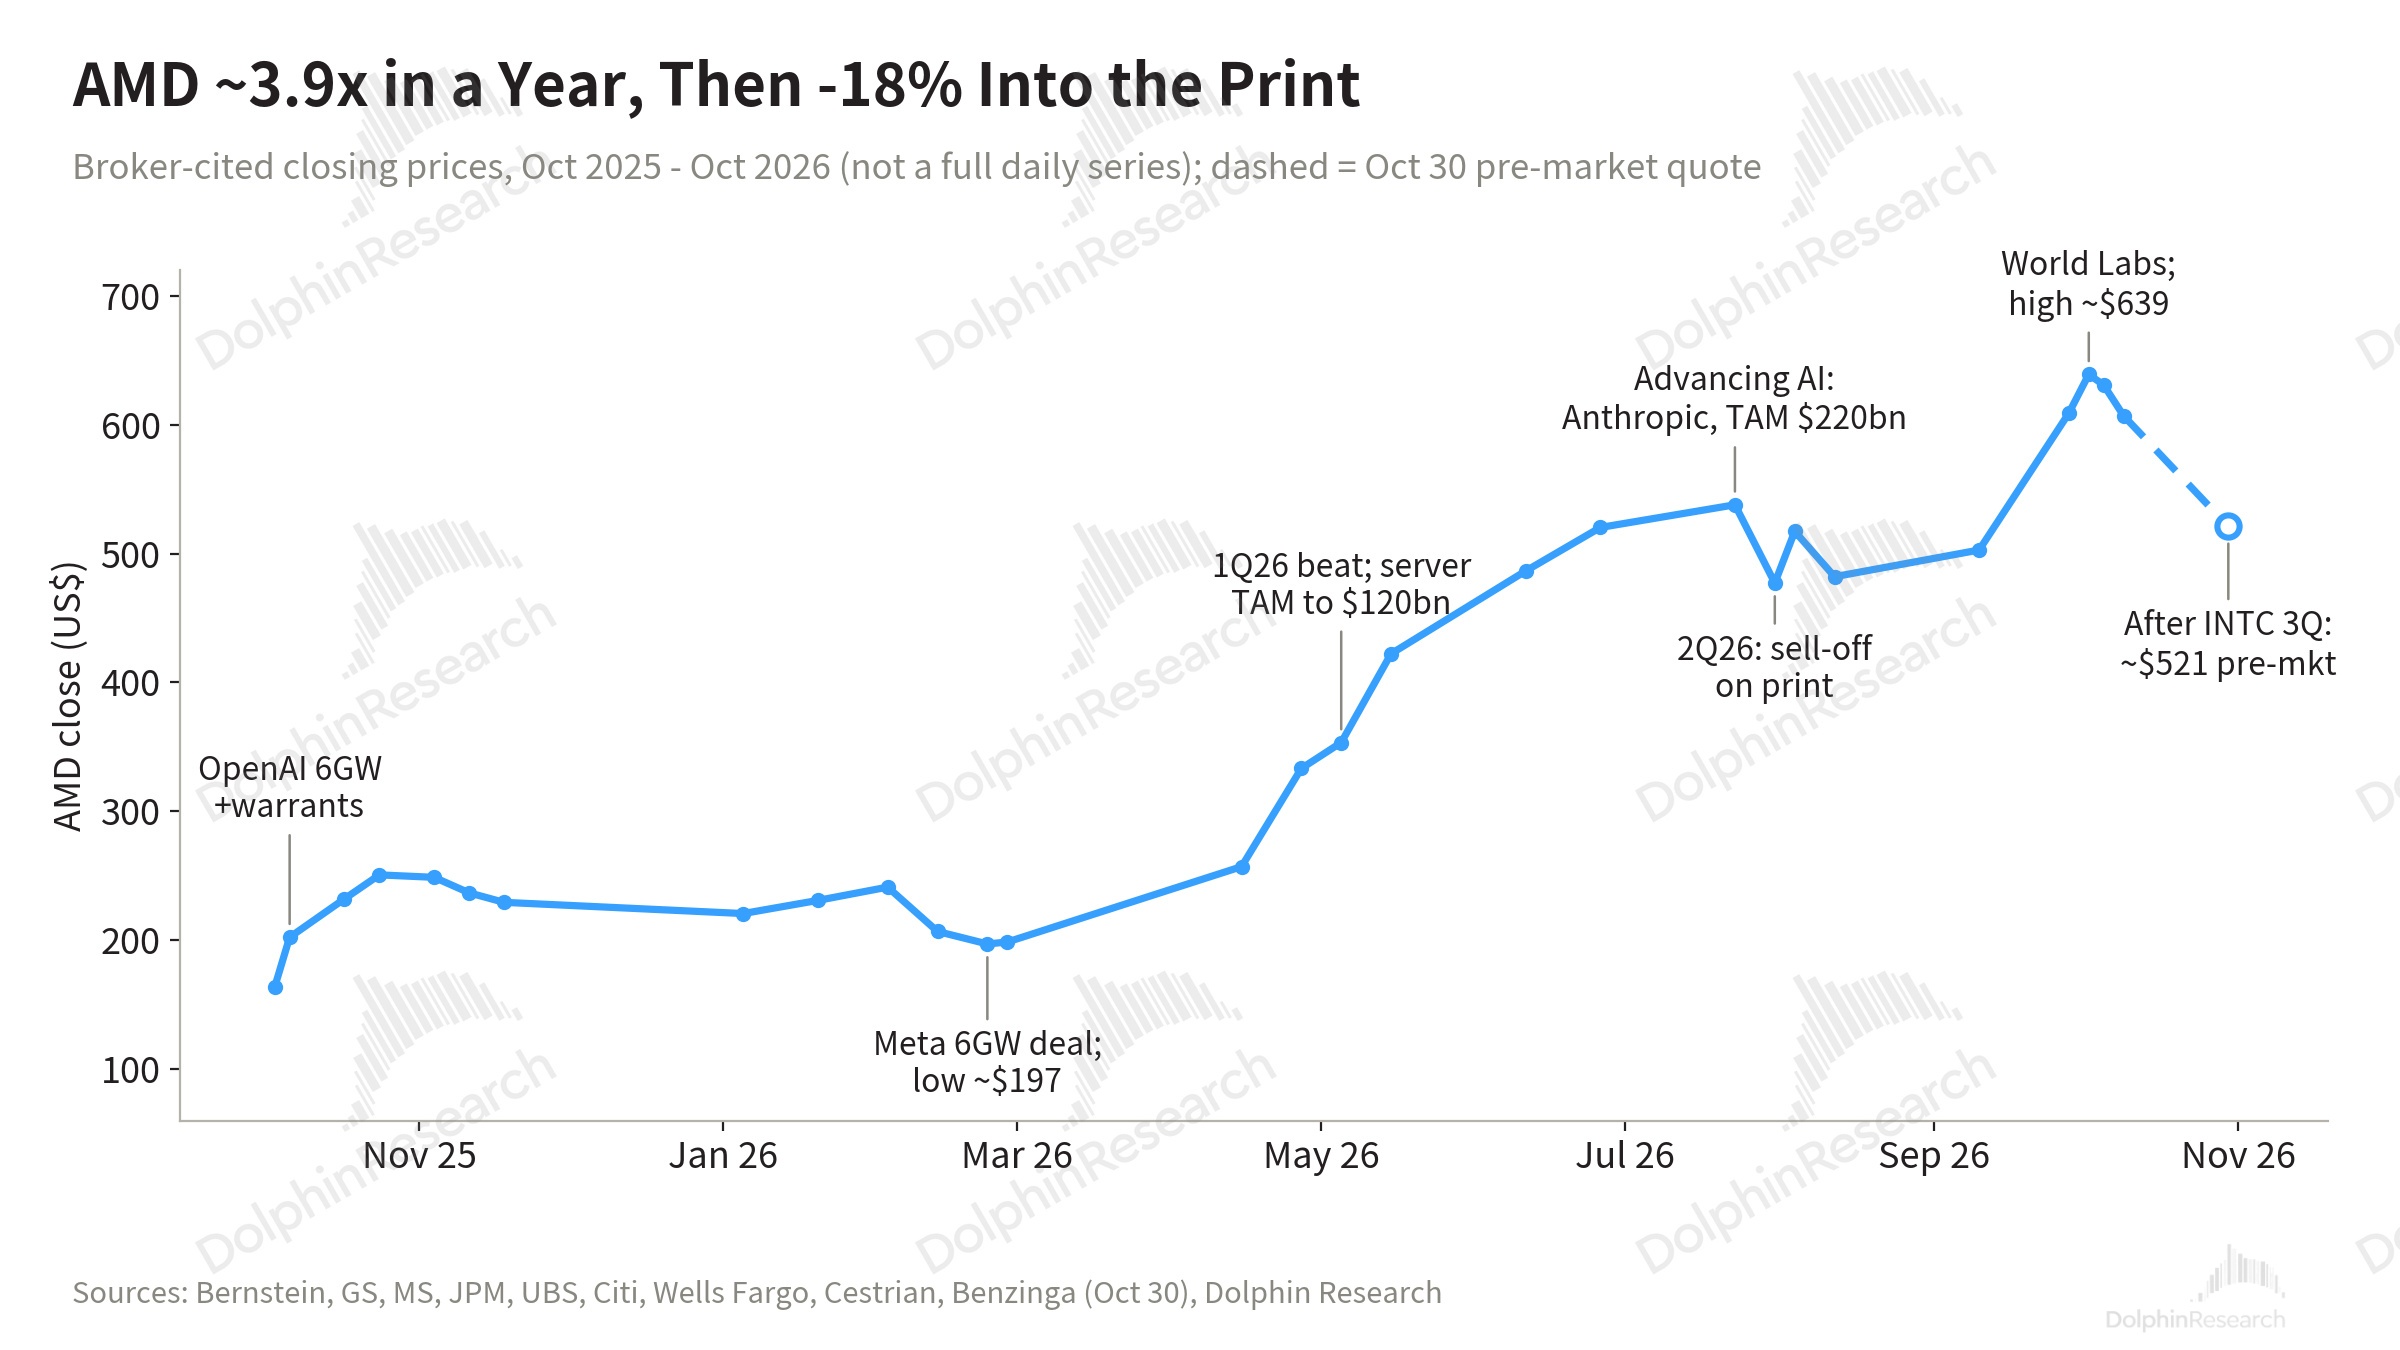
上季度财报后,市场因为 “没有新的大客户、指引没超出期待” 而用脚投票(盘后下跌);但随后 Agentic AI 带来的 CPU 需求上修、World Labs 收购以及 Meta Muse 上线,让股价在 9 月下旬至 10 月初反弹到 600 美元以上,市值重回万亿美元附近。英特尔财报后,半导体板块再度集体回调。
当前服务器 CPU 已经进入景气周期,对公司业绩带来 “实实在在” 的拉动(市场分歧较小)。AI GPU 则是公司最被期待的部分,也是公司业绩高增及估值提升的关键,市场的焦点从 “有没有订单” 转向 “Helios 能不能按时交付”。
本次电话会给出的展望是 “相当积极” 的信号:Helios 按计划放量,首批头部客户已上线,2027 年增长框架的量化程度明显高于上季。
估值上,当前市值约对应 2027 年税后核心利润 33 倍 PE。分部测算下,数据中心给予 30–50 倍、其余业务 15–25 倍,合理区间约 7500–13000 亿美元,绝大部分市值取决于数据中心表现。
因此海豚君认为,本次 AMD 财报后交出了一份 “PC 掉队、数据中心补位” 的指引:客户端和游戏下季度如预期大幅下滑,但数据中心 4Q 环增约 43 亿美元,Helios 的放量节奏得到了验证。在经历此前回调后,Helios 预期仍在价格里,但已不算贵。
以下是海豚君对 AMD 财报的其余数据及图表:
<此处结束>
海豚君关于 AMD 的相关研究
2026 年 11 月 4 日电话会《AMD(纪要):2027 收入增长超 80%,服务器 CPU 翻倍》
2026 年 9 月 28 日热评《Muse“爆火”,CPU 迎来自己的 ChatGPT 时刻?》
2026 年 8 月 5 日电话会《AMD(纪要):数据中心翻倍,2027 再翻一倍以上》
2026 年 8 月 5 日财报点评《AMD:狂抢 “AI 大单”,市场为何不领情?》
2026 年 5 月 6 日电话会《AMD(纪要):CPU/GPU 正向 1:1 靠拢,服务器 CPU 空间上调至 1200 亿》
2026 年 5 月 6 日财报点评《CPU“狂飙”,Helios 不远,AMD 终于要熬出来了?》
2026 年 2 月 4 日电话会《AMD(纪要):维持长期展望不变,MI500 于 2027 年推出》
2026 年 2 月 4 日财报点评《又是雷声大雨点小!AMD 何时才能硬气?》
2025 年 11 月 5 日电话会《AMD(纪要):未披露新订单,MI450 重心在机架级解决方案》
2025 年 11 月 5 日财报点评《AMD:“傍上” Open AI?不是 “备胎” 的免死金牌》
2025 年 8 月 6 日电话会《AMD(纪要):即使不含 MI308,下季度 AI GPU 也将同比增长》
2025 年 8 月 6 日财报点评《AMD:CPU 强吃英特尔,AI GPU 何时能抗英伟达?》
2025 年 5 月 7 日电话会《AMD(纪要):AI GPU 全年将实现两位数增长》
2025 年 5 月 7 日财报点评《AMD:“拿捏” 了英特尔,还要给英伟达 “上强度”?》
2025 年 2 月 5 日电话会《AMD(纪要):1H25 数据中心业务环比不增长》
2025 年 2 月 5 日财报点评《AMD:Deepseek 浇油,GPU“备胎” 梦断 ASIC》
本文的风险披露与声明:海豚研究免责声明及一般披露
Recommended Articles








Comments (0)
Click the $ button, enter the symbol, and select to link a stock, ETF, or other ticker.