


Nebius:新云 “魔丸”,真金 or 泡沫?


此前海豚君接连覆盖 Oracle 和$Coreweave(CRWV.US) (CRWV)两家新云中的 “巨头”,这次转向新云里的 “魔丸” 妖票——$Nebius(NBIS.US) (NBIS)。
论体量,NBIS 是个 “小个子”:2024 年营收只有约 0.9 亿美元(剔除已分拆的 Toloka),还不到 CRWV 的 1/20;即便按 2027 年预期营收,NBIS 也不到 CRWV 的一半。
但论市值,NBIS 却后来居上:CRWV 在 2025 年 3 月上市时,NBIS 还不到其 1/3,6 月初一度被甩到不到 1/8;短短一年后,NBIS 在 2026 年 6 月完成反超,如今(10 月 26 日收盘)约 420 亿美元,反比 CRWV 高出近四成。
估值上,反差更刺眼:NBIS 市值约为 2027 年预期营收的 3.5 倍,CRWV 只有 1.1 倍。同样一块钱的收入,市场愿意给 NBIS 约 3 倍的估值。
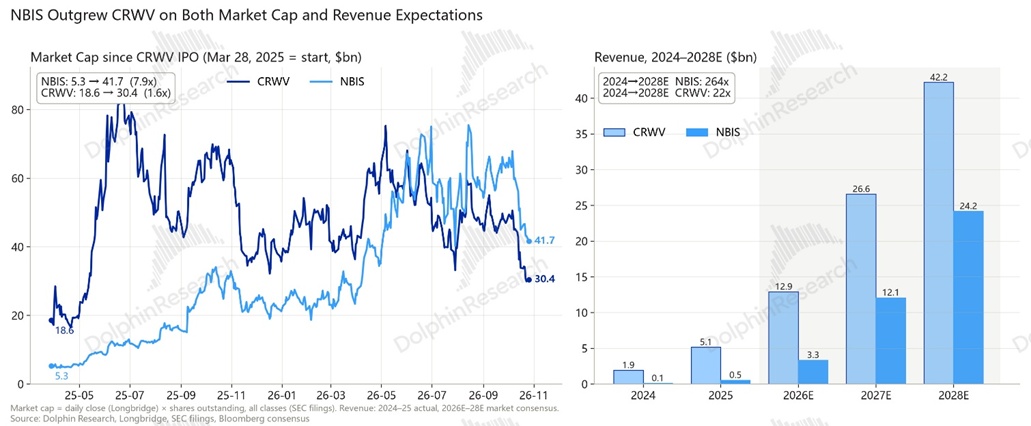
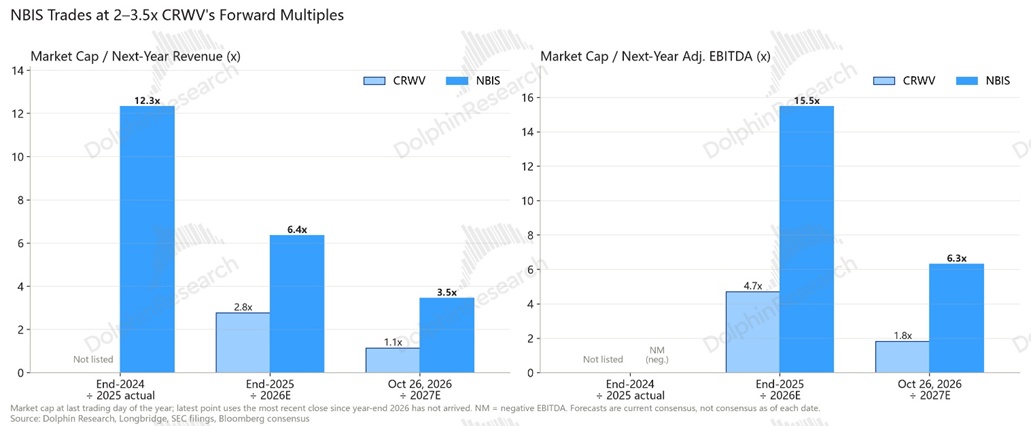
收入更小、利润率更低,估值却贵出一截,市场究竟在为 NBIS 的什么买单?本文逐项拆解:
1)两家的创始团队、发展历程及与英伟达的绑定有何不同?
2)虽都是 Neo Cloud,两家的商业模式、增长前景和确定性一样吗?
3)乍看 CRWV 利润率更高,为何 NBIS 反而有估值溢价?
4)算力与 Capex:谁扩得更快?谁拿到了数据中心和电力?
5)一切的底座:两家的融资结构、融资能力与资产负债表孰优孰劣?
6)NBIS 到底值多少?
以下为详细分析:
一、出身迥异,为何越走越像?
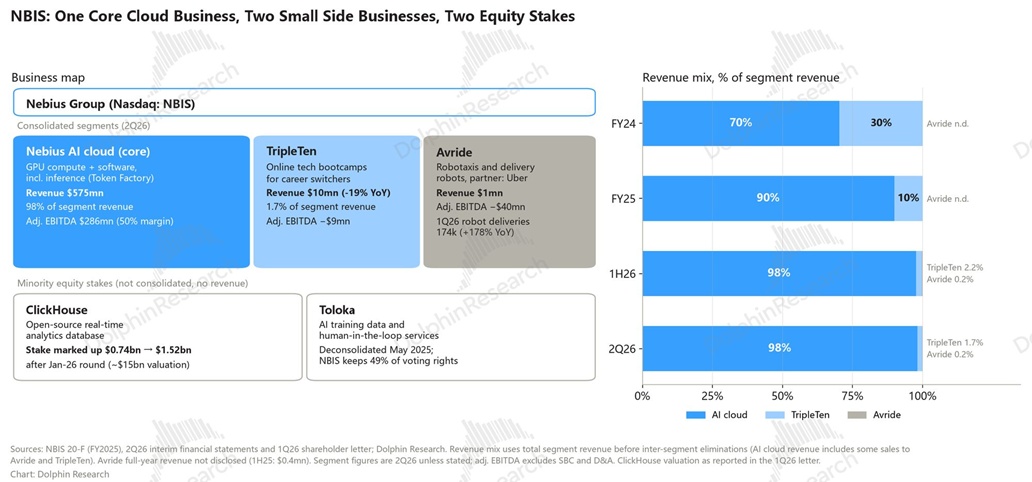
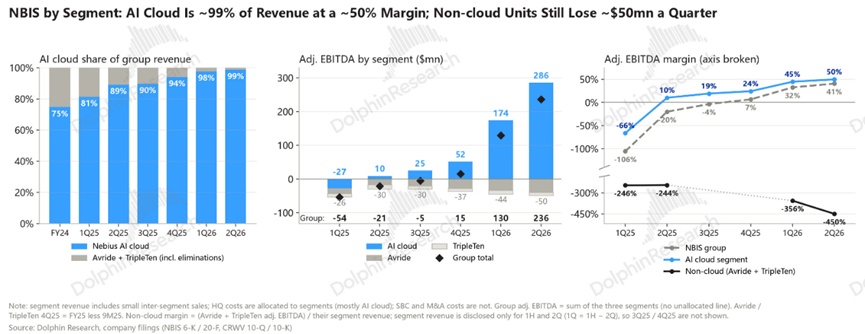
NBIS 的业务可概括为"一个主业、两个副业、两笔股权"。主业是 AI 云(Nebius AI Cloud):出租 GPU 算力,并配套推理平台 Token Factory 等软件。2Q26 AI 云收入 5.75 亿美元,贡献了总收入的 98% 和全部利润。
两个副业分别是自动驾驶业务 Avride 和在线职业培训业务 TripleTen,都还在亏钱:a. Avride包括无人车和人行道配送机器人,主要通过与 Uber 合作落地。业务量增长很快,但每季收入只有约 100 万美元,2Q26 调整后 EBITDA 亏损约 4,000 万美元。
b. TripleTen 在线职业技能培训,面向想转行进入科技岗位的成年人,近期也在加入更多 AI 内容。它 2Q26 收入 1,000 万美元,亏损约 900 万美元。
此外,NBIS 还持有另两个业务的少数股权——开源实时分析数据库 ClickHouse 和 AI 训练数据公司 Toloka,两者已分拆、不再并表,只通过投资收益影响净利润。
收入结构上,2024 年非云业务还占总收入的约三成。但随着 AI 云快速放量,2Q25 起其收入占比升到约九成,到 2Q26 已达 98%,NBIS 已基本是"纯粹"的云公司。
1.1、管理层:出身有差异,结果都一样
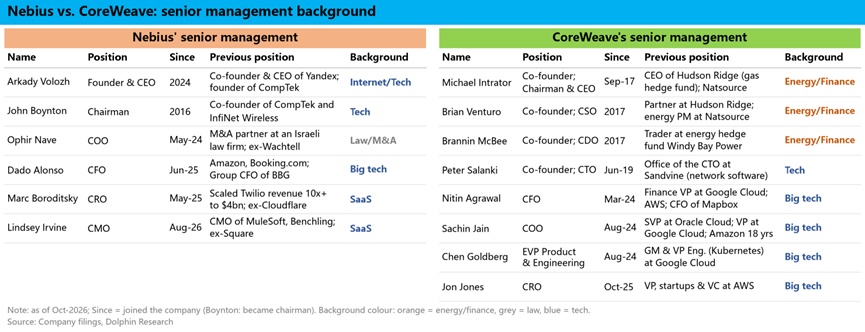
结论先行:两家的起点几乎相反,但上市后各自补齐了短板,扩张路径和管理层配置都已大体趋同。公司和管理层背景并不是两家估值差异的重要原因。
起点上,CRWV 由三位能源交易员创立、靠挖矿起家,长于抢电力、找融资,是 “先有业务、再补能力”;
NBIS 脱胎于俄罗斯科技巨头 Yandex,CEO Volozh 是 Yandex 的联合创始人,带着上千名工程师和整套云技术栈重新出发,是 “先有能力、再找业务”。
扩张路径上,NBIS 基本在复刻 CRWV:拿下超大厂锚定大单 → 引进大厂系 CFO → 用合同撬动融资 → 绑定英伟达 → 锁定 GW 级电力。且时差在快速缩短,拿下微软大单时晚约 26 个月,到 Meta 大单和英伟达入股时只差约一个半月。
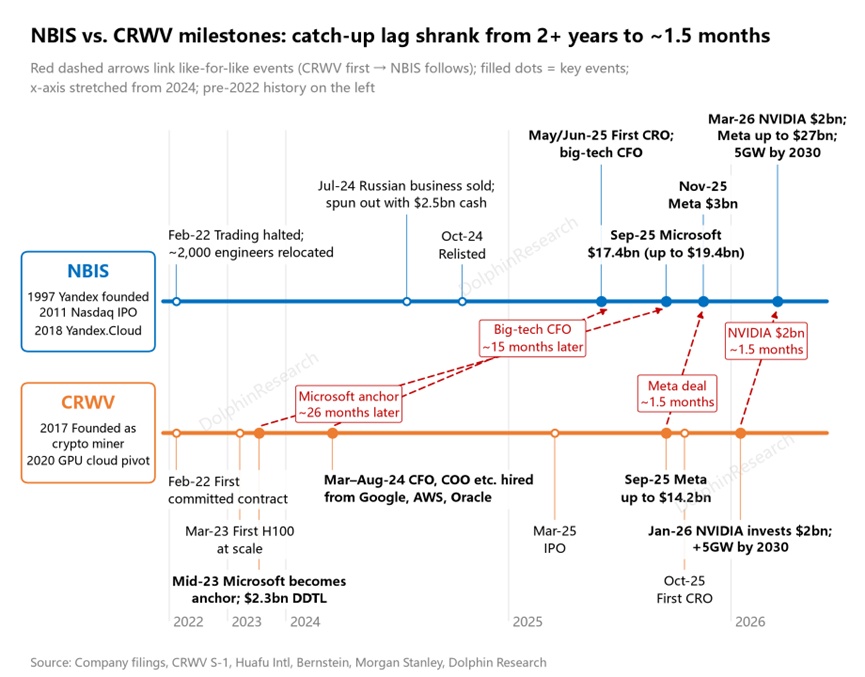
管理层上,两家各补短板:CRWV 在 IPO 前一年(2024 年)从谷歌云、亚马逊 AWS、甲骨文等引进 CFO、COO 和产品、工程负责人,补云业务的能力;
NBIS 缺的是商业化和资本市场经验,2025 年起先后引进曾任职亚马逊的 CFO,以及来自 Twilio、MuleSoft 的 CRO(首席营收官)和 CMO(首席营销官)。
如今两家的职业经理人层已是同一套配置,差异只剩创始人这一层。
1.2、与英伟达:同样入股,CRWV 绑得更深
今年英伟达给两家各投了约 20 亿美元、持股比例相近,但入场早晚和业务绑定的深浅差别很大。
CRWV 是英伟达的绝对 “嫡系”,甚至可以称为表外负债。英伟达很早就是股东;业务上更是多重绑定:
a. 英伟达是 CRWV 的主要供应商;也向 CRWV 租用算力,是它的客户;还承诺买下 CRWV 卖不掉的部分产能,给收入兜底;
b. 今年起还以自身报表,帮 CRWV 加快获取土地、电力和机房。 可以说 CRWV 是英伟达用来撬开云巨头抱团的尖刀。
NBIS 则更像英伟达后来的一笔 “押注”。英伟达此前只是小额跟投,今年才以预融资认股权证大额入股;
合作集中在技术层面,包括新平台优先供货、AI 工厂设计、推理软件和机群监控等。技术待遇上两家差别不大,但在经营和资金上的绑定不算深。
1.3、估值差没看上去那么大
逐项对比前,先挤掉开篇估值差里的 “水分”:看似约 3 倍的估值差距中,六成以上来自两家资本结构的不同。
CRWV 靠借债扩张:按 10 月 26 日收盘价,其企业价值(EV)中市值仅占约一半(市值约 304 亿、净负债约 284 亿)。NBIS 账上现金多于债务,EV 约 450 亿美元,比市值略高,因有英伟达认股权证和价内可转债稀释(约 96 亿),再扣掉净现金和股权投资(约 63 亿)。
换成 EV 后,按 2027E 营收算,NBIS 约 3.7 倍、CRWV 约 2.2 倍,差距从约 3 倍缩到约 1.7 倍。
二、收入前景:CRWV 更稳,NBIS 更有弹性
营收端关键在两点:一是成长性,哪家弹性更大;二是确定性,哪家收入的可见性更高,更抗下行风险。
结论先行:两家是两种商业模式,好坏同源。
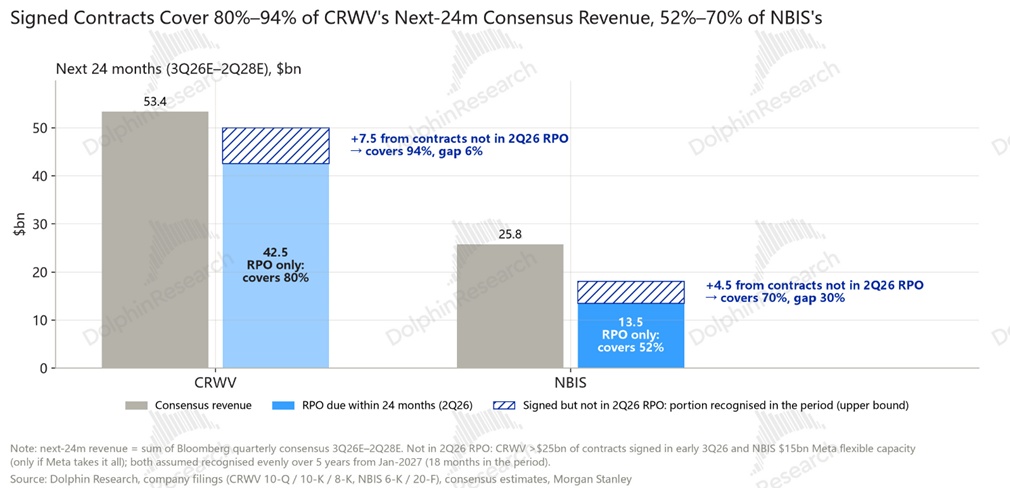
CRWV 以照付不议的长约为主,更像为几家大客户 “代客运营” 数据中心。用量和价格在签约时大体锁定,未来两年约八成的预期收入已有 RPO 覆盖,行业下行的风险更多由客户承担,代价是议价权偏弱、上行弹性有限。
NBIS 按需和短约占比更高、客群更分散,更像传统云平台:汇聚大量客户的需求、自主定价,供需偏紧时单价、收入和利润的弹性更大;但 RPO 只覆盖未来两年约一半的预期收入,收益和风险更多由自己承担,若供需反转,缺少长约的保护。
2.1、在手订单:CRWV 的收入确定性更高
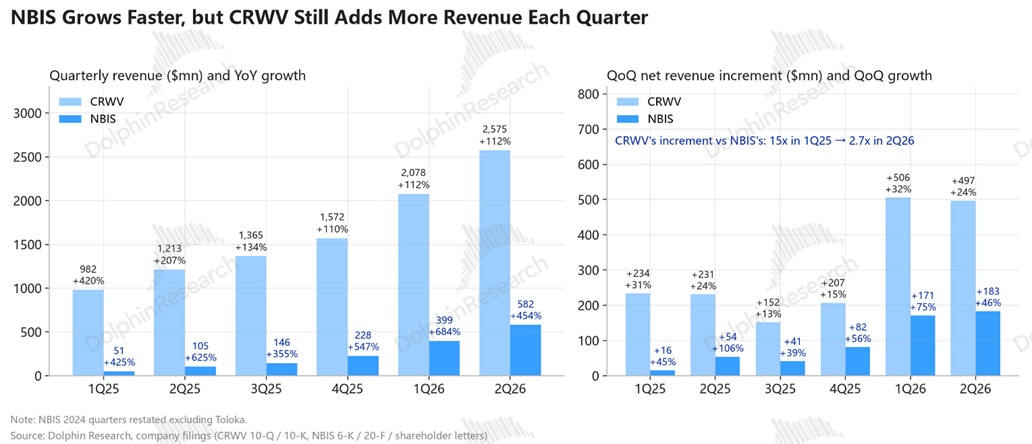
论相对增速,NBIS 快得多:但论绝对体量,CRWV 仍大得多。即便按季度环比增加额,CRWV 也是 NBIS 的近 2.8 倍。
更重要的是看接下来的增长:未来收入取决于在手订单(RPO,剩余履约义务)。这方面 CRWV 明显占优:
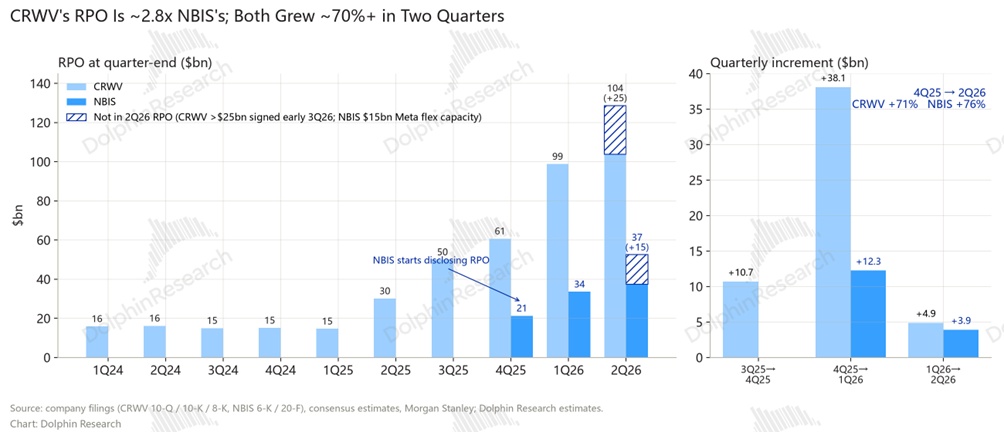
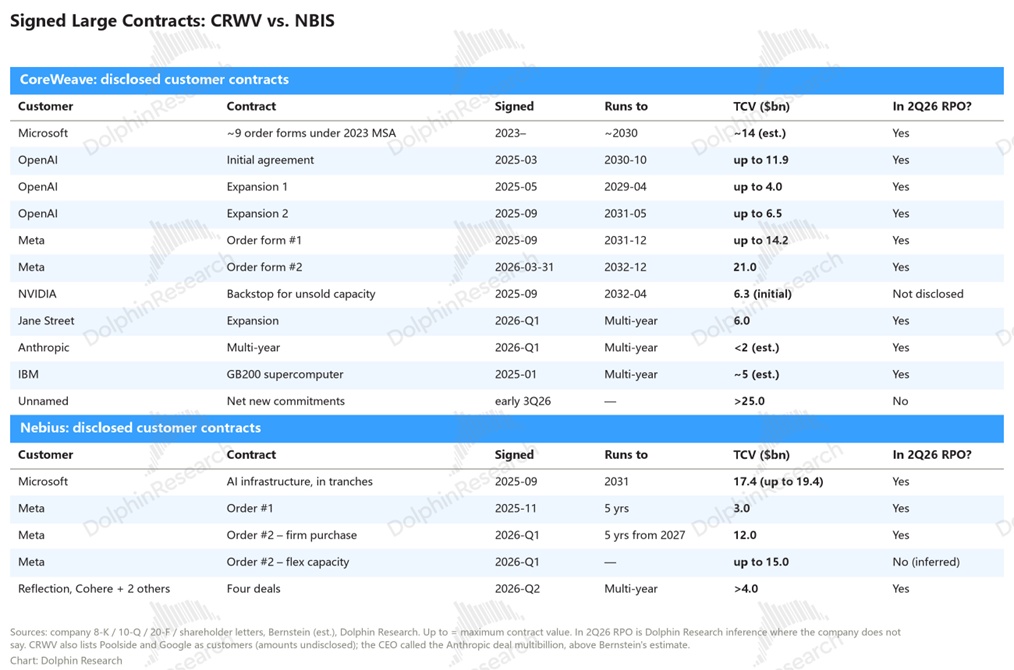
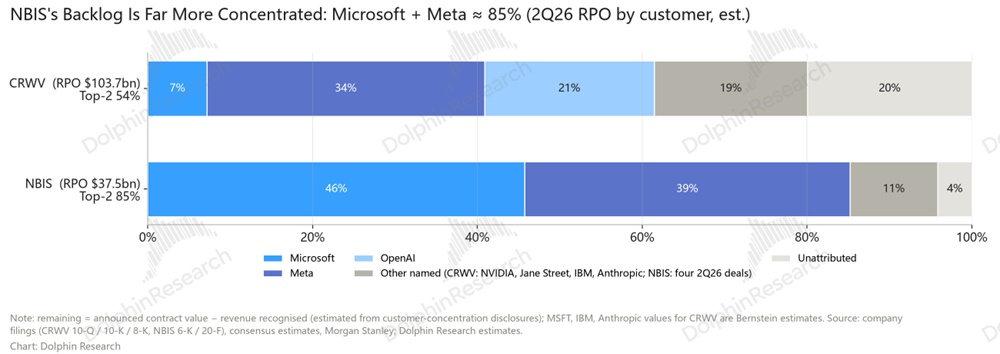
NBIS 的 RPO 规模只有 CRWV 的约 1/3,且约 85% 押在微软和 Meta 两家客户上;而 CRWV Top 2 客户(Meta 和 OpenAI)合计贡献约 54%。
截至 2Q26,CRWV 的 RPO 为 1,037 亿美元,NBIS 为 375 亿美元。未来 24 个月 CRWV 的预期收入约 80% 已有 RPO 覆盖,NBIS 只有约 52%。
一定程度上,NBIS 选择让自己大量产能自由定价,以求当前行情下卖出更高价格。
2.3、合同制 vs 按需:好坏同源的两种模式
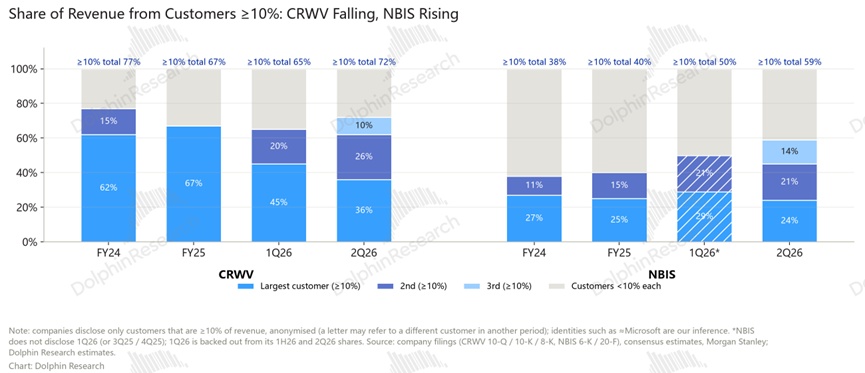
虽然 RPO 上 NBIS 更集中,收入客源反而更分散。2Q26 CRWV 三家大客户合计占收入的 72%,NBIS 为 59%。
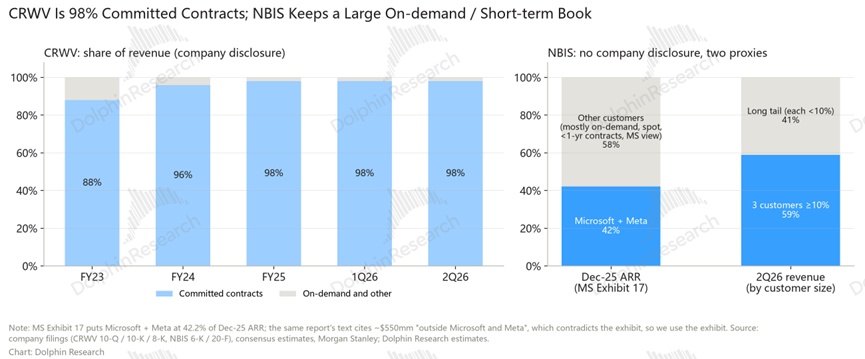
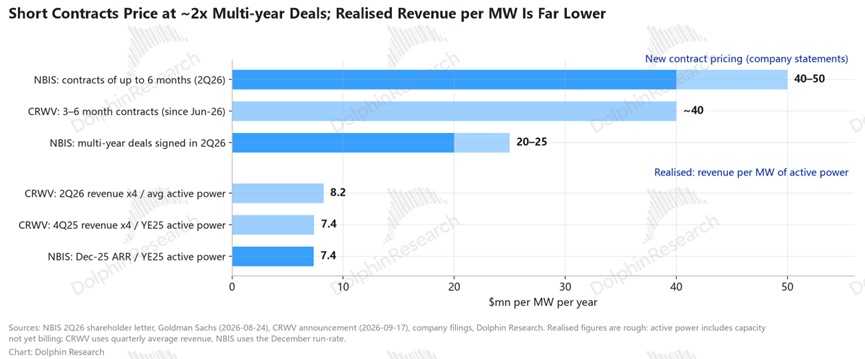
反差如前述:NBIS 主要靠当期销售和短约,客源小而多; CRWV 几乎全部收入(约 98%)来自多年期合同。
NBIS 这么做是为了吃尽 GPU 租价上行红利:2Q26 NBIS 新长协价一年大约 200-250 亿美金/GW,但三季度短约已超 400 亿。而旧协议价可能只有 80-100 亿。
但行业进入下行期、GPU 租价回落时,短约和按需类收入会先受冲击,不像长约 “旱涝保收”,甚至可能直接归零。
这种情况下,考验的是 NBIS 高效执行,价格红利期能用最快的速度把 Capex 变成收入。
三、利润率:表面差 28 个点,实际差不多
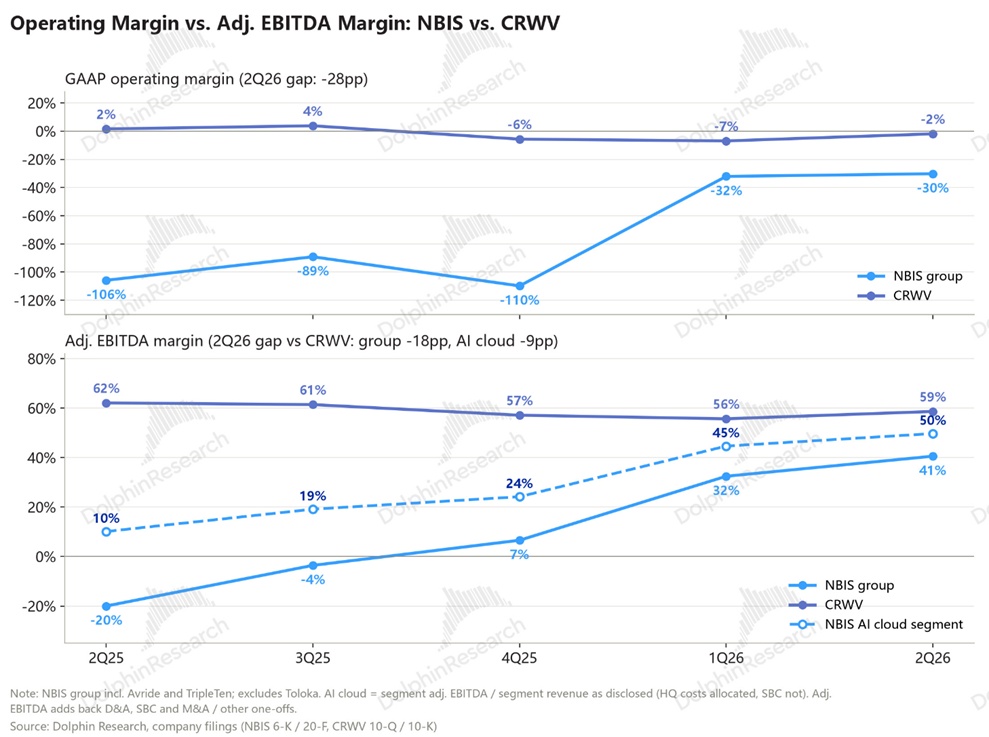
结论先行:CRWV 的经营利润率看似高 NBIS 约 28 个点,但差距在 NBIS 副业亏损、更高销售费和 SBC。单看云,其实只差 9 个点。
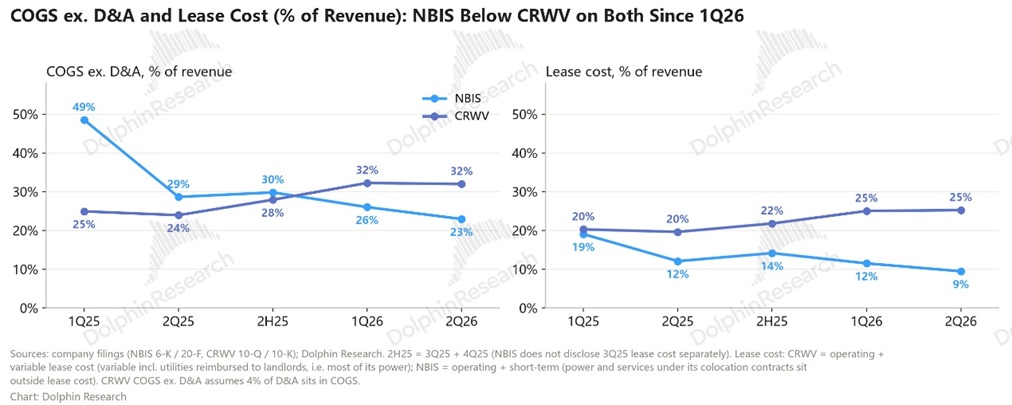
基设成本上,NBIS 账面反而比 CRWV 更省,主要因部分机房自建,厂房投入按 20 年折旧与其他折旧一起单列,账面费用更低。
下图可见,CRWV 的利润率近一年多大体稳定,NBIS 则在快速提升。
3.2、成本与费用:自由售卖,销售支出更高
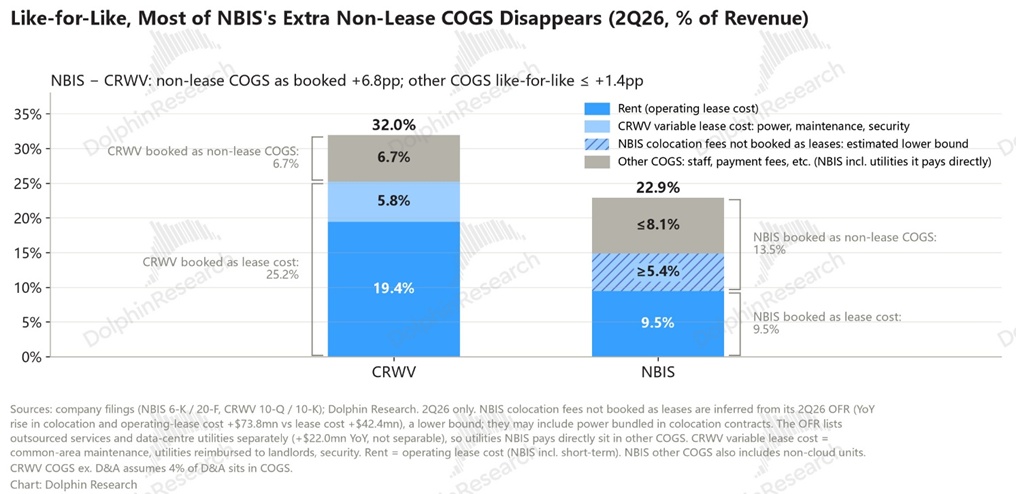
① 自建机房下,NBIS 23% 的成本率比 CRWV 的 32% 低,主要原因就是上面说的,记账方式不同:
CRWV 的机房全部外租,租金全进销售成本;NBIS 规划中的 21 个数据中心有 5 个自有,支出进折旧摊销、不进销售成本。剔除租金记账差异,两家电力、运维成本率实际基本一样。
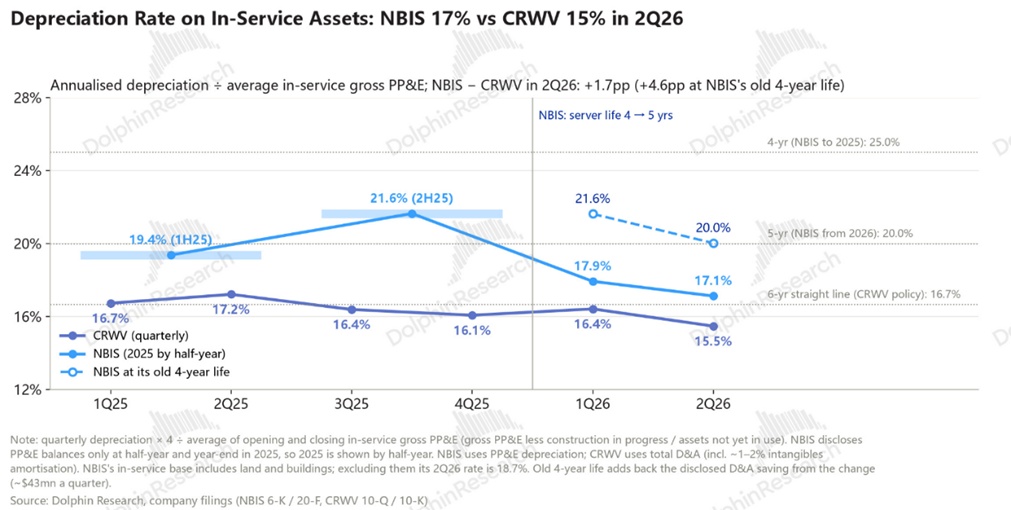
且这种操作下,NBIS 的折旧费率也不会高太多,因物业厂房是按约 20 年折旧,远高于 IT 设备的约 5 年,物业折旧占 NBIS 总折旧的比重大概率不超过 10%。唯一代价是前期投入现金 Capex 会多。
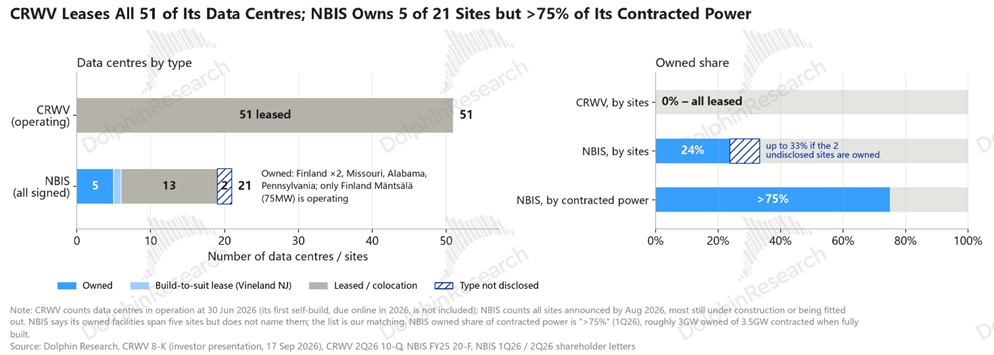
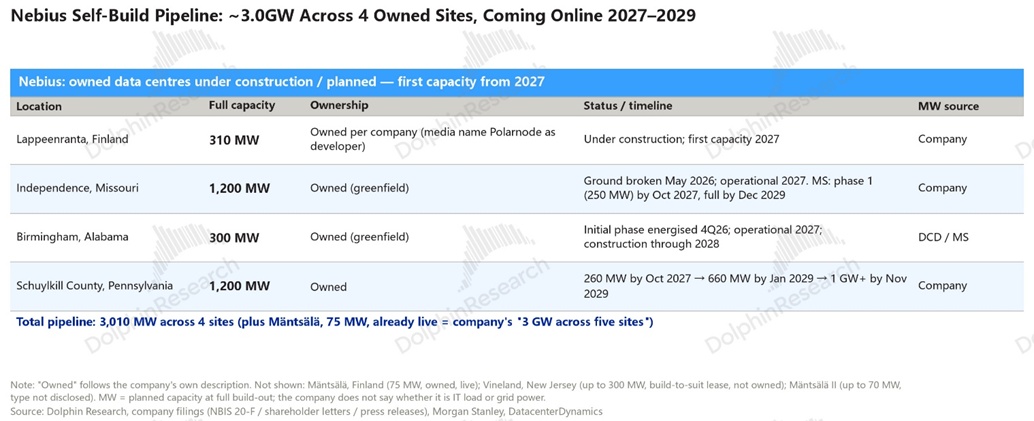
目前已投用自有机房仅芬兰一处,产能 75MW,约占 25 年底 NBIS 上线算力的 44%。往后 NBIS 租金会猛增:
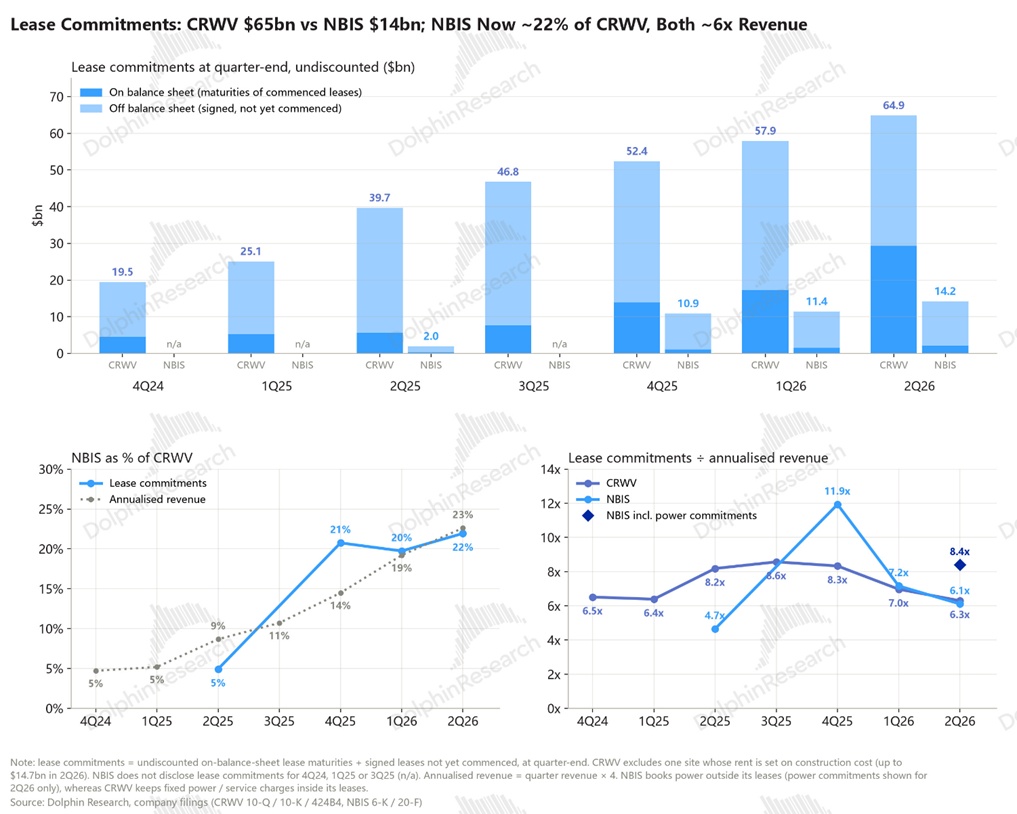
表内外总租赁负债从 2Q25 的约 20 亿增至 2Q26 的超过 140 亿,将在 26~27 年陆续起效。不过后续仍以自建为主,26 年底锁定的 5GW 中约 3GW 来自自持物业。
② 折旧:NBIS 的折旧率眼下更低,但未必能持续
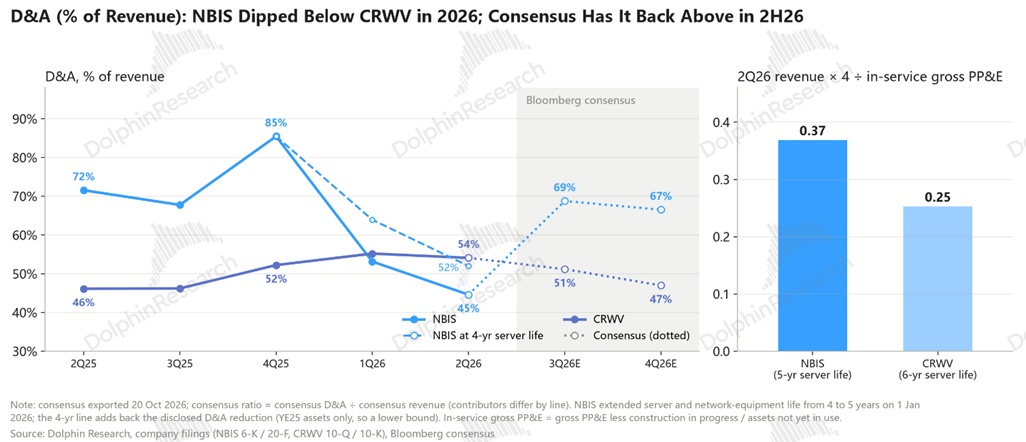
2Q26 CRWV 和 NBIS 的折旧摊销分别占收入的 54% 和 45%。加上折旧费用后的真实毛利率,2Q26 NBIS 是 32%,CRWV 约 14%,NBIS 仍领先约 18 个点:
一是近几个季度 NBIS 的租价涨得更多,同样的资产创收更多。
二是大量资产仍在建、尚未计提折旧:NBIS 尚未投用的资产比已投用的还多(78 亿 vs. 63 亿);
今年底到明年上半年集中投用时,折旧会先于收入到来,折旧率大概率明显攀升,可能反超 CRWV。
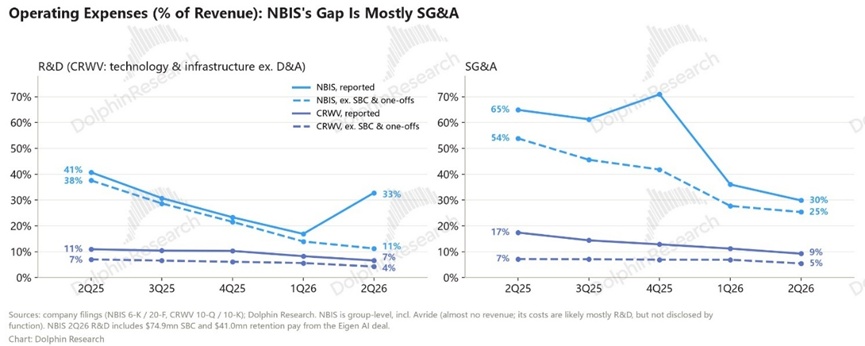
但这样比较并不公平,因 CRWV 大量产能其实是短约完成,需要销售人员 BD 和维护,因此费用投入密度更高,背后是商业模式选择产业。
因此,真正该比的是用真实毛利率减去销售费用率,去看毛销差利润率:2Q26 剔 SBC,NBIS 的销售费用率高达 25%,CRWV 只有约 5.5%。
这样再减一道费用后,NBIS 毛销差利润率是 7%,反而低于 CRWV 的 8.5%。
小结:NBIS 上行空间更大
在海豚君看来,到这里才是公允的对比:NBIS 在收入体量只有 CRWV 约 1/4 的情况下,毛销差利润率已接近追平,未来 NBIS 利润率上行空间会更大。
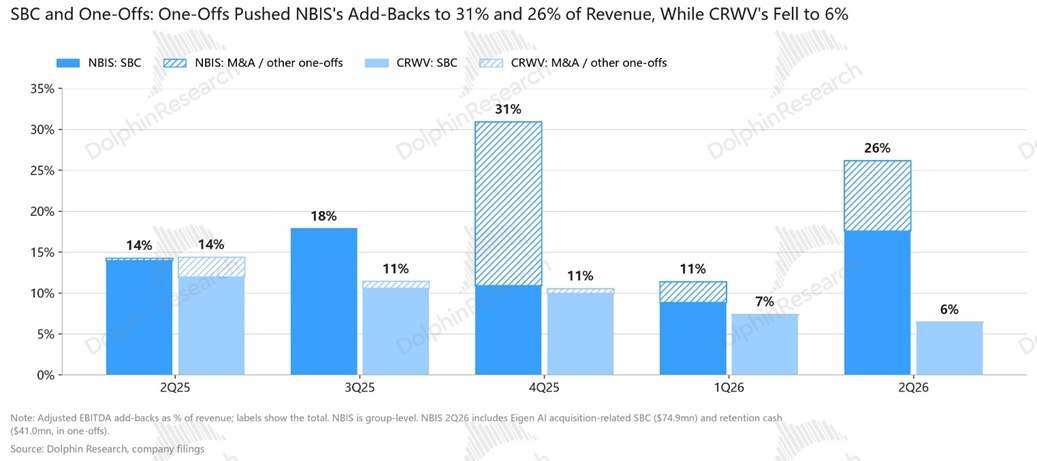
其他 SBC 和并购都是干扰因素,不用过于在意:
接下来的关键问题是:用自建厂房省出来的算力,到底要额外投入多少?从哪里融钱?我们接着两家的资本投入。
四、算力与 Capex:NBIS 建得更快、涨价更多
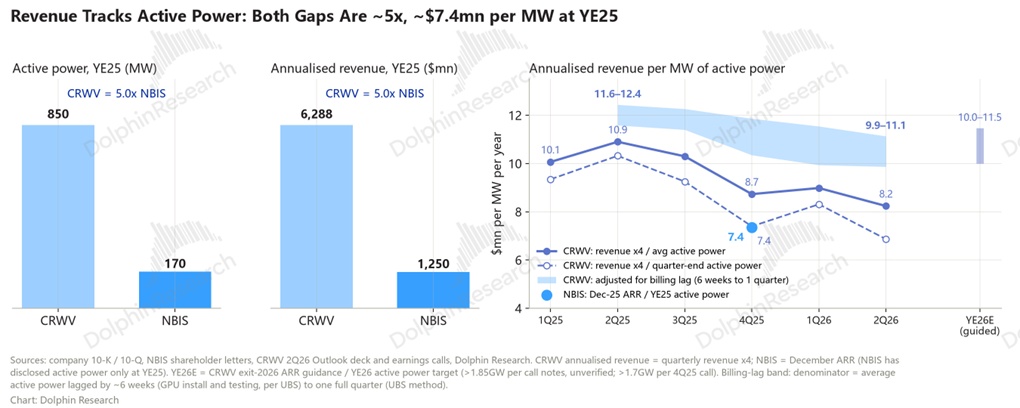
结论先行:NBIS 的 Capex 投入力度大,但建得快,收入爬坡会更快,但单位算力成本稍高。
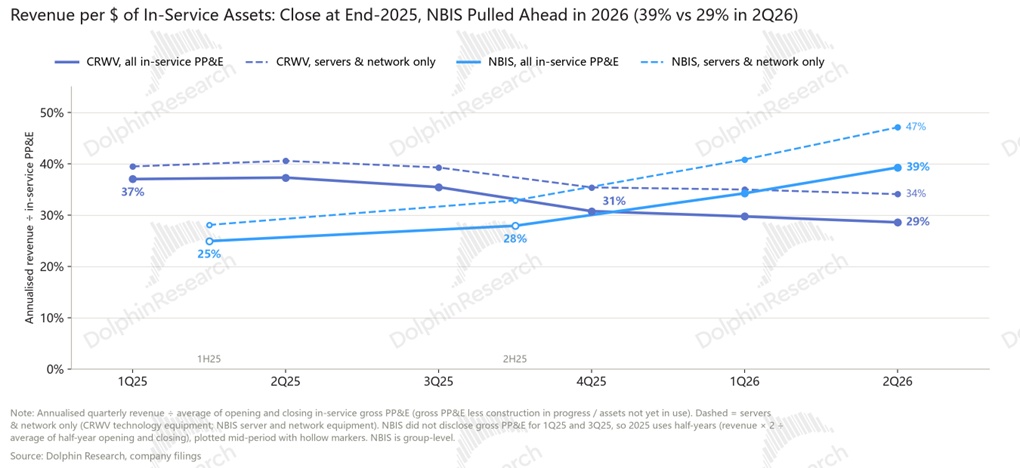
同时,短约带来更高单瓦收入弹性,资产创收效率一路从1H25 的约 25% 升到 2Q26 的约 39%。而 CRWV 因长协锁价,斜率提升不明显。
再次说明,选择市场化定价,本质考验的项目的落地执行效率。
4.2、电力:NBIS 锁定的更多,但真正可比的是 2030 年的上线规模
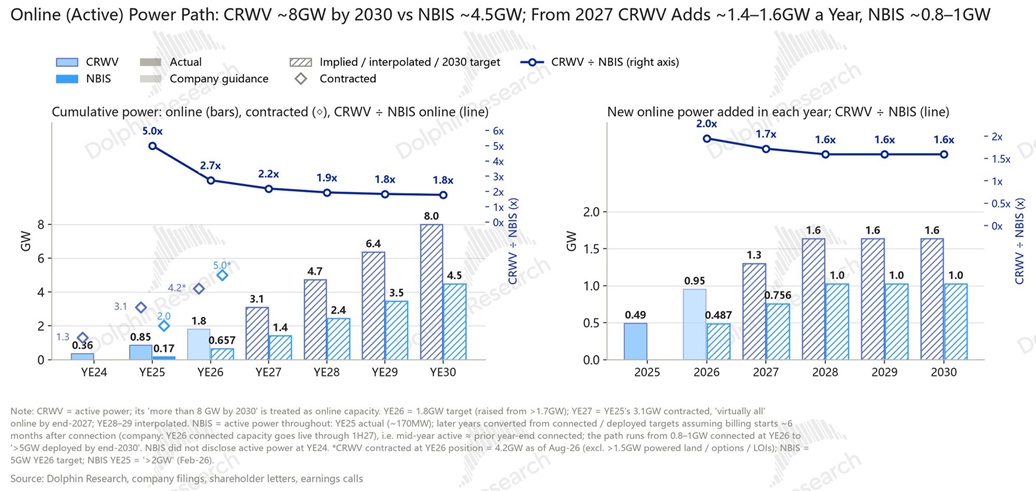
论锁定的电力,NBIS 目标 26 年底达到 5GW,还高于 CRWV 截至 8 月的约 4.2GW,但只看签约没意义,真正看的是 “上线” 电力:
a. CRWV 签约电力有明确的上线时间表(27 年底 3.1GW 基本全部上线);
b. NBIS 的大多是远期自建园区,26 年底只接入 0.8~1GW,2027 年后每年部署 1GW 以上,消化 5GW 要到 2030~31 年。
到 2030 年,CRWV 计划超过 8GW;NBIS 计划接 5GW、按滞后约半年才计费,则上线约 4.4GW。
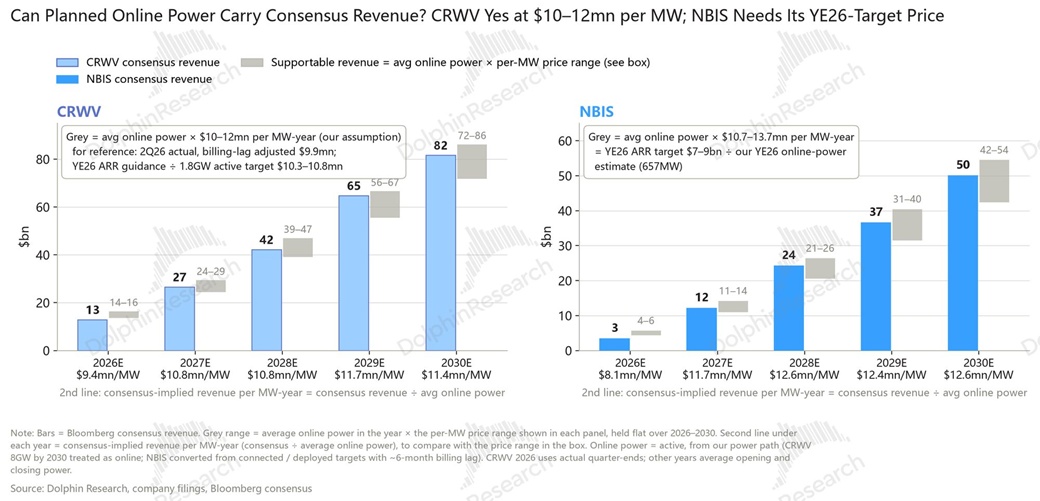
这些算力能否撑起 2030 年的一致预期收入?按到 30 年的上线算力倒算,CRWV 需要每 MW 年收入约 1,140 万美元。
NBIS 需要约 1,260 万,隐含后者提价更多,或者说,隐含后续它要有持续的 “自由销售” 溢价。
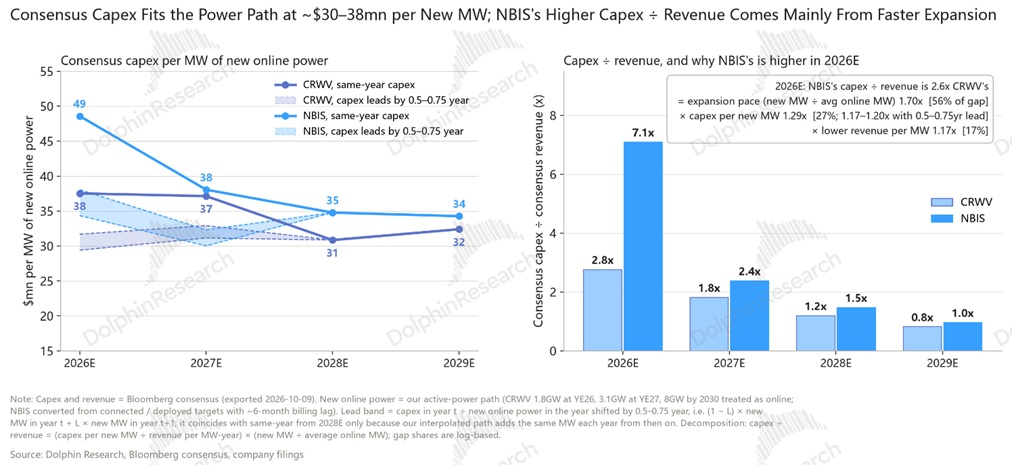
4.3、Capex:NBIS 投入更猛,主要是建得快,单位成本也稍高
按付现值来算 Capex,NBIS 相对收入的 Capex 投入更猛:NBIS 1H26 是 81 亿,是同期收入的 8.3 倍;CRWV 是 141 亿,约 3 倍收入。
判断:NBIS 在建更多、单算力成本稍高
NBIS 疯狂投入,很多资产已投未产,大量产能会在 26 年底到 27 年上线,CRWV 在建相比在役就少很多,在建占比多必然意味着高投入。
海豚君按Capex 领先上线半年到三个季度来匹配,NBIS 每 GW 成本(350 亿美金)贵近两成。
五、资金来源:CRWV 靠借债,NBIS 靠预收款和股权
商业模式选择长期没有对错,关键是钱怎么来的,以及成本如何?所选模式是否匹配自身能力?
CRWV“代客运营”,来钱是客户合同为抵押的项目贷款(DDTL),本质是债权性资产。
NBIS 属 “股东风险自负” 资产,资金主要由股东出:增发、可转债,加上大客户预收款,代价是股本持续稀释。
海豚君看来, NBIS 而言,股权可以稀释,但一定要用高效的执行,融资快速转化为高单价收入,跑超股本稀释。
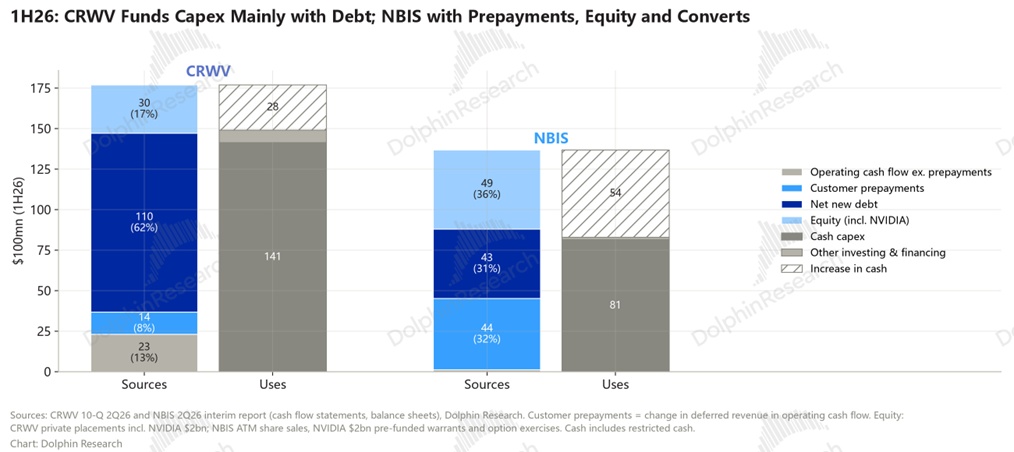
5.1、钱从哪来:CRWV 六成靠发债,NBIS 6 成靠股权
1H26,CRWV 的现金 Capex 约六成靠净新增债务;NBIS 乍看融资渠道大致三分:客户预收款、可转债和股权各贡献四五十亿美元,但转债最终可能转股,因此整体以股权融资为主。
5.2、债务:CRWV 借得多、利率在抬头;NBIS 只有可转债,代价是摊薄
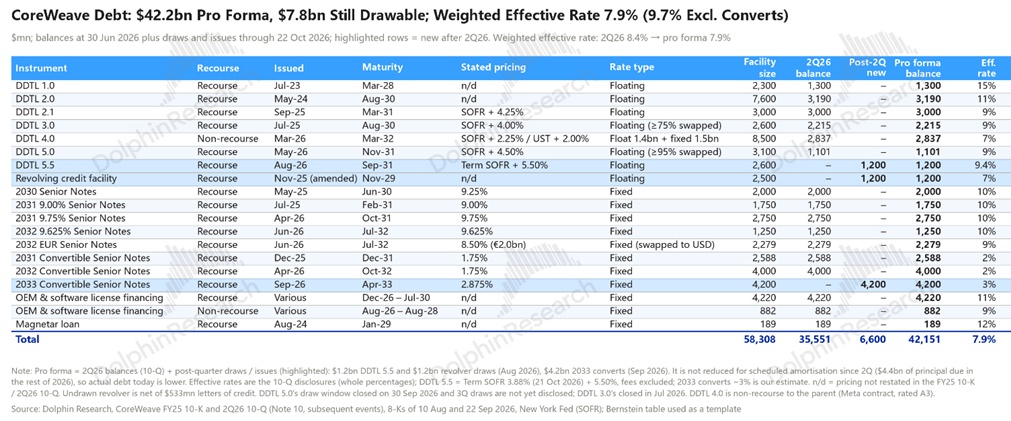
借债为主,喜欢的借债成本低,但最后产出的云服务价格高,本质是利差生意。
之前 CRWV 的 DDTL 利率成本本是一路走低的,但 8 月已拉升到 9.4%,二级市场隐含更是 15%,近期融资环境在恶化。
成本拉高,但收入端长协合同锁死收入向上弹性,结果就是利差缩窄,估值必然会被压缩。
当下的云租赁价格显然更利好 NBIS 的商业模式:股权确实稀释了,但只要执行快,能把融来的钱快速变成投产收入,收入只要明显跑超股权摊薄,这个账就是值的。
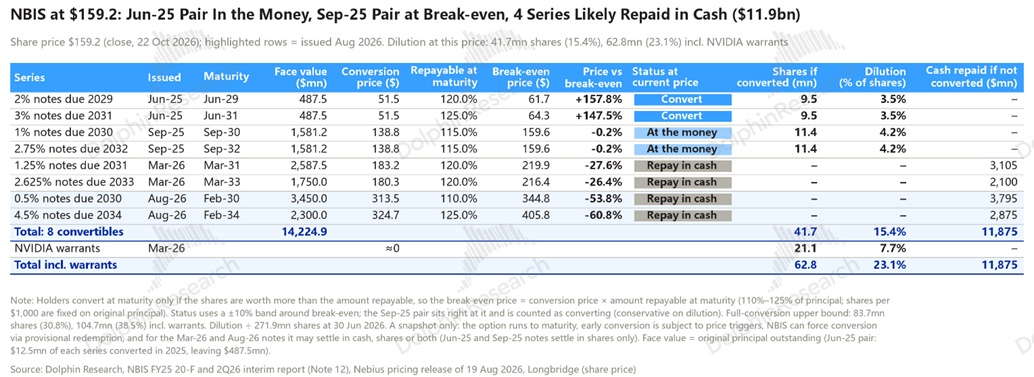
至于代价是,按 10 月 26 日股价,2025 年发行的四期有望转股,加上英伟达的认股权证,当前股东权益潜在的摊薄高达 23%。
相比之下,市场价卖云服务能换来更高收入弹性,26 到 30 年收入潜在接近 100%。
这种逻辑下,NBIS 必然会火力全开去投用算力,在供需差的时间内疯狂把融资换成可以带来收入的投用产能。结果就是现金流消耗相对收入上, NBIS 更凶猛。
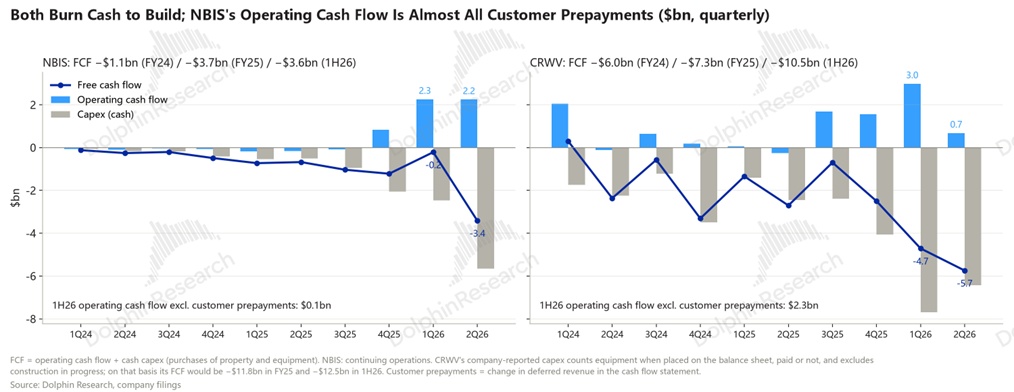
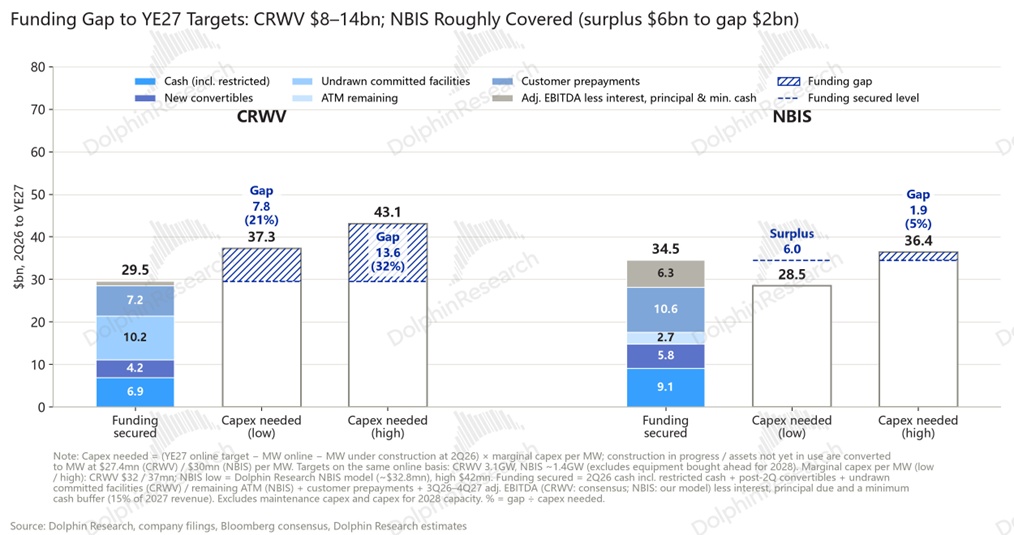
5.3、资金缺口:股权融资的好处——NBIS 反而压力不大
这里原因很简单:NBIS 因股权融资,还本付息占比小。经营现金流可以用来投产,而非付利息。
六、估值测算:NBIS 值得吗?
综上其实可以清楚看到,当前云租赁市场更有利于 NBIS 的商业选择:
价格红利期内,收入弹性更高,融资稀释股权,不带还本付息成本,NBIS 只要蒙头猛干,算力快速上线,把投入回收回来就完事了。
即使价格下行了,股东们愿意给钱,那也是风险自担的自行选择。只是云租赁价格下跌的时候,它融资造收入的模式基本玩不转了,它的股价会跌得更惨。本质是个云租赁价格的高 Beta 股。
但 CRWV 因收入通过长协锁死,高息环境就是在侵蚀它的息差,且因借钱长用,这个成本会锁死到未来几年成本当中,商业弹性偏弱。
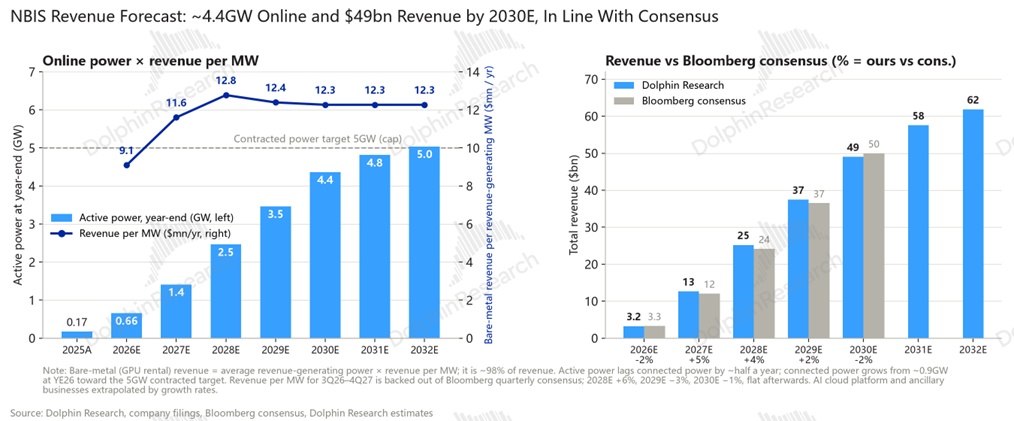
6.3、中性预期:
成本相对固定,主要是预测单瓦收入,中性预期下,海豚君认为当前单 GW 350 亿美金上下的收入不可持续。
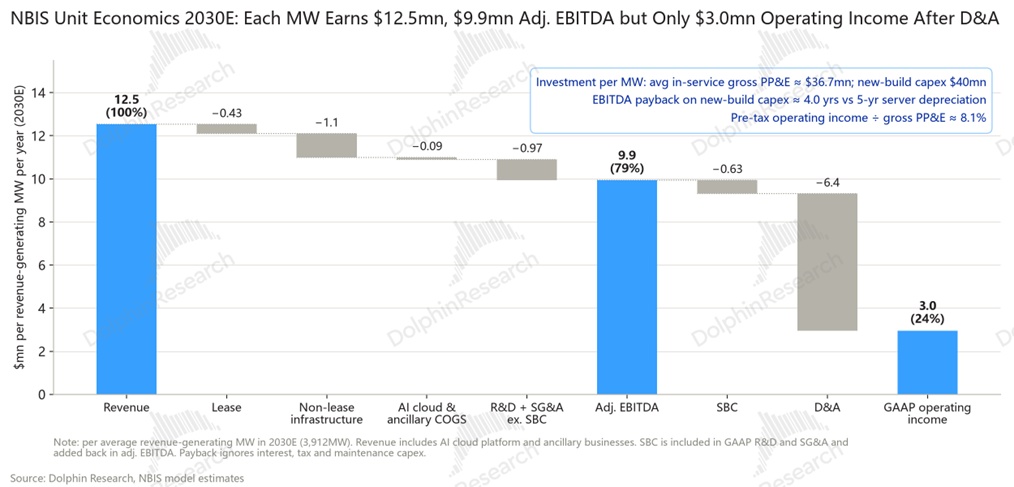
因此预期,2030 年平均价格在约 100 亿基准上走高到约 125 亿,单 GW 调后 EBITDA 99 亿美金(对应约四年回本),利润率 79%。减去摊销折旧费大约是 30 亿美金的经营利润,利润率 24%。
这比市场预期高。主要是因单成本和研发费用在单 GW 收入上行下的规模效应。最终,GAAP 经营利润 2027 年转正,2030 年约 116 亿美元,利润率约 24%。
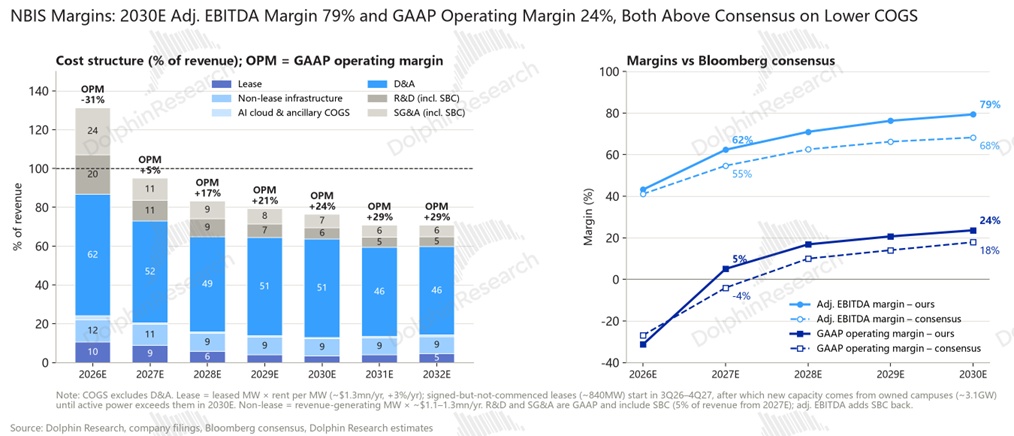
成本端假设的核心是:服务器折旧期满后仍能接近原价出租,以及更新换代时单 MW 投入不再上涨。
6.4、估值判断:基准目标价约 209 美元,单 MW 定价决定上下限
以上为中性,海豚君估算下来,单股价格 209 美金 (考虑股权稀释,以单股价格来评估)。
它的股价浮动也变得简单,如果最终算力供给偏多,单 GW 价格只下降到中性下的 90%,它的股价就会疯狂回落到 81 元。
而乐观情景下,按中性租赁价格 125 亿上浮 10%,单股价格已经拉到了 375 元。
从这里也可以看出它的估值对云租赁价格的敏感性有多么高!
本质,它是重资产模式下的高杠杆生意——成本一旦投入,就被刚性锁定了。利润弹性,以及进一步的估值弹性,都取决于单瓦的收入弹性,多增收入就是多增利润。
而所谓融资带来的股权稀释——2030 年底股本 5 亿,比 2Q26 的 2.7 亿多出八成,只要收入向上弹性足够好,都是可以被覆盖掉的。
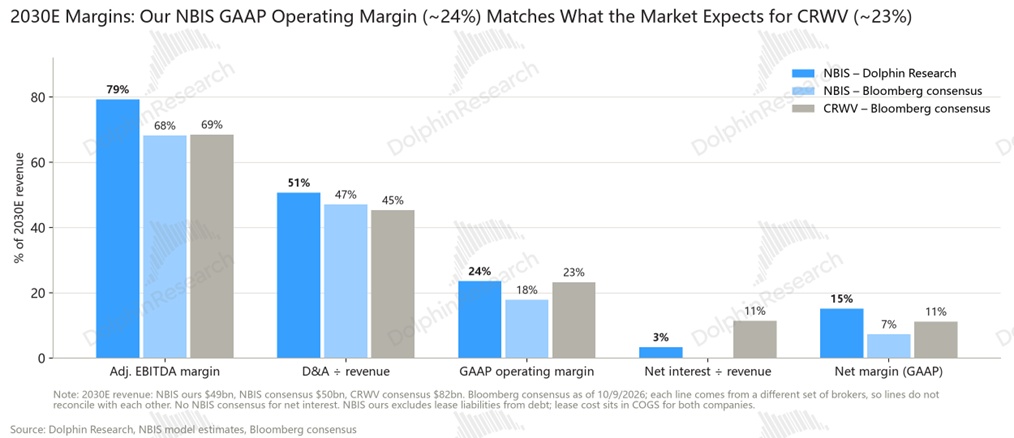
整体看,由于 NBIS 选择了把更多相对更多产能分配给价格弹性高的短约,而非确定性高的长协,其在算力供给紧缺,租赁价格上行的阶段内,能享有更高的业绩和估值弹性,因此在云租赁价格上行时,在新云中 NBIS 是首选。
但相对的,在市场下行,算力价格走低时,由于缺乏长协保底,其业绩和目前享受的估值溢价,也会有更大的向下弹性。
因而关注到算力价格走低的拐点时,也要彻底地抛弃 NBIS。因为它可能陷入没合同、没收入,但算力支出刚性的惨局中。
<正文结束>
本文的风险披露与声明:海豚研究免责声明及一般披露
Recommended Articles








Comments (0)
Click the $ button, enter the symbol, and select to link a stock, ETF, or other ticker.