


HCA Healthcare Inc (HCA) 주식 움직였습니다 상승 3.07%에 10월29일: 전체 분석



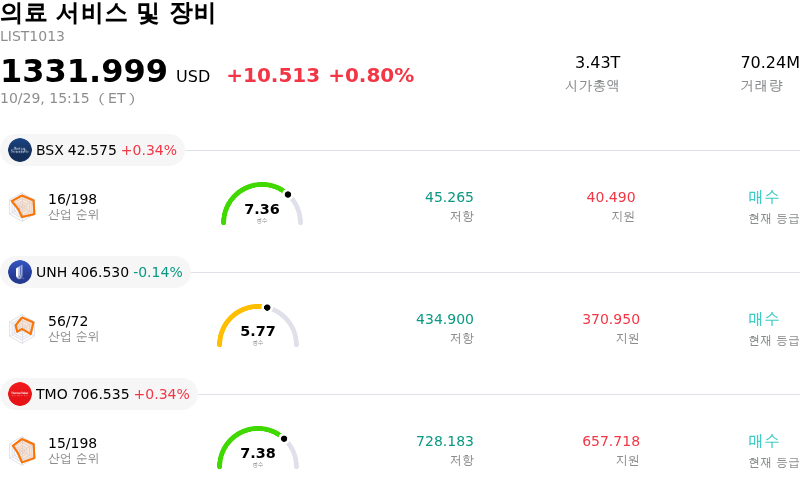
HCA Healthcare Inc (HCA) 종목은 3.07% 상승하여 움직였습니다. 의료 서비스 및 장비 업종은 0.80% 상승했습니다. 해당 기업은 산업 평균보다 우수한 성과를 기록했습니다. 업종 내 거래량 기준 상위 3개 종목은 Boston Scientific Corp (BSX) 상승 0.38%, Unitedhealth Group Inc (UNH) 하락 0.20%, Thermo Fisher Scientific Inc (TMO) 상승 0.34%입니다.
오늘 HCA Healthcare Inc(HCA) 주가 상승의 요인은 무엇인가요?
주 초반 반사적 매도세가 나타난 이후 투자자들이 3분기 실적을 재평가함에 따라 HCA 헬스케어가 상승 모멘텀을 나타냈다. HCA는 매출과 조정 주당순이익(EPS) 모두에서 월가 예상치를 상회하는 견조한 분기 실적을 발표했다. 시장의 초기 반응은 오바마케어 보장 범위 변화와 관련된 무보험 환자 수 증가로 인한 수익성 압박에 주로 집중되었으나, 투자자들이 HCA 네트워크의 영업적 복원력을 인식하면서 투자 심리가 전환됐다. 동일 시설 입원 환자 수와 응급실 방문 수가 견조한 성장세를 나타내며 또 한 번 연이은 환자 수 확대를 기록했다.
매수세를 뒷받침한 핵심 요인은 올해 연간 영업 실적이 이전에 제시한 가이던스 범위의 상단에 도달할 것으로 예상된다는 경영진의 신호다. 이러한 재확인은 지불자 구성 변화로 인한 역풍이 관리 가능한 수준이며, 견조한 환자 수요와 철저한 비용 통제를 통해 효과적으로 상쇄되고 있다는 점을 시장에 확신시키는 데 도움이 되었다. 또한 안정적인 분기 배당 발표와 더불어 해당 분기 동안 진행된 상당한 규모의 자사주 매입으로 대표되는 HCA의 적극적인 자본 배분 전략은 회사의 장기적인 현금 창출 능력에 대한 경영진의 확신을 강조했다.
실적 발표 콘퍼런스 콜 이후 주요 월가 증권사들이 목표주가를 상향 조정하고 긍정적인 투자의견을 재확인하면서, 애널리스트들의 긍정적인 평가가 투자자 신뢰를 더욱 제고했다. 애널리스트들은 HCA의 구조적 규모의 우위, 효율적인 원가 구조, 고성장 선벨트 시장에서의 강력한 입지를 핵심 성장 동력으로 강조했다. 나아가 동종 업체들의 고무적인 실적 발표가 섹터 전반에 호재로 작용하여 의료 서비스 섹터 전반에 대한 신뢰를 강화하고 HCA 주식에 대한 매수세를 견인했다.
HCA Healthcare Inc(HCA) 기술 분석
기술적으로 HCA Healthcare Inc (HCA) 종목은 MACD (12,26,9) 값이 -0.271이며, 이는 중립 신호를 나타냅니다. 63.487의 상대강도지수 값은 중립 상태를 시사하고, 22.524의 윌리엄스 %R 값은 매수 상태를 의미합니다. 주의 깊게 모니터링하십시오.
HCA Healthcare Inc(HCA) 펀더멘털 분석
HCA Healthcare Inc (HCA)는 의료 서비스 및 장비 산업에 속하며 최신 연간 수익은 $75.60B이며, 산업 내에서 7위를 차지하고 있습니다. 순이익은 $6.78B이며, 산업 내에서 2위입니다. 기업 프로필
최근 한 달 동안 여러 분석가들이 해당 기업을 매수 상태로 평가했으며, 목표 가격 평균은 $463.13, 최고가는 $550.00, 최저가는 $270.00입니다.
HCA Healthcare Inc(HCA) 더 자세히 보기
기업 특유의 위험 요인:
- 불리한 지불자 구성 및 무보험 환자 악재: HCA는 ACA 건강보험 거래소 보장 범위 축소 이후 무보험 환자가 유입되면서 2026년 3분기 세전 이익에 4억 달러 규모의 차질이 발생했다고 발표했다. 이에 따라 무보험 입원 비중이 전체 환자 수의 10.5%까지 상승했으며, 보장 중단에 따른 연간 손실 예상액은 12억 달러를 넘어섰다.
- 2027년 성장 전망 정체 및 메디케이드 추가 지원금 감소: 경영진은 환자 수 증가율이 2%~3%로 둔화되고 메디케이드 추가 지원금 순혜택이 5억 5,000만 달러에서 6억 5,000만 달러 줄어듦에 따라 2027년 실적이 대체로 정체될 수 있음을 시사했으며, 이에 따라 기관 애널리스트들의 EPS 하향 조정이 이어졌다.
- 서비스 믹스 악화 및 영업이익률 축소: 운영 지표에 따르면 수익성을 압박하는 방향으로 환자 시술 믹스가 변화한 것으로 나타났다. 고마진 동일 병원 외래 수술이 3.7% 감소하고 입원 수술이 1.4% 하락한 반면, 저마진 응급실 방문은 5.1% 증가하면서 조정 EBITDA 마진이 전년 동기 대비 50bp 하락했다.
- 증권 사기 조사 및 주주 집단소송 위협: 매출 영향 및 수정된 실적 전망을 둘러싼 갑작스러운 악재 공시 이후, 법무법인(포메란츠 LLP 포함)들이 임원진의 증권 사기 가능성에 대한 조사에 착수했다고 발표함에 따라 회사가 직면한 법적 위험이 고조되고 있다.
이 문서에는 사람이 검토한 AI 생성 콘텐츠 또는 AI 번역 콘텐츠가 포함될 수 있습니다. 이는 참고용 및 전반적인 정보를 제공용으로만 제공되며 투자 조언에 해당하지 않습니다.
추천 기사








코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.