


Verizon Communications Inc (VZ) 주식 움직였습니다 하락 3.58%에 10월26일: 핵심 원인 공개



Verizon Communications Inc (VZ) 종목은 3.58% 하락하여 움직였습니다. 통신 서비스 업종은 0.33% 하락했습니다. 해당 기업은 산업 평균보다 저조한 성과를 기록했습니다. 업종 내 거래량 기준 상위 3개 종목은 SpaceX (SPCX) 상승 0.67%, Verizon Communications Inc (VZ) 하락 3.50%, AT&T Inc (T) 하락 0.81%입니다.
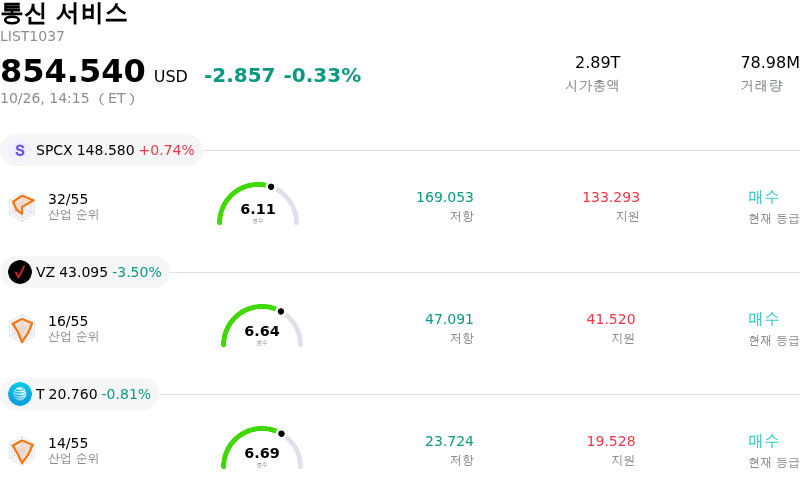
오늘 Verizon Communications Inc(VZ) 주가 하락의 요인은 무엇인가요?
버라이즌 커뮤니케이션스는 3분기 실적 발표 이후 매출 부진이 견조한 수익성과 가입자 증가 성과를 가리면서 주가 하락 압력을 받았다. 조정 주당순이익(EPS)은 시장 전망치를 상회했으나, 총 영업수익은 월가 예상치에 미치지 못했다. 이러한 매출 부진은 주로 무선 기기 판매 약세에 기인한 것으로, 소비자들이 기기 교체 주기를 지속적으로 늘린 데다 회사가 프로모션용 하드웨어 보조금을 전략적으로 축소했기 때문이다.
이번 매출 부진은 실적 보고서에 담긴 여러 운영상 성과를 대거 가렸다. 버라이즌은 사상 최대 조정 EBITDA 마진 및 잉여현금흐름 확대와 더불어 5년 만에 가장 높은 3분기 후불폰 순증을 기록했다. 경영진은 또한 3분기 연속으로 주요 지표의 연간 가이던스를 상향 조정했으며, 생성형 인공지능(AI) 워크로드를 위한 분산 컴퓨팅을 확장하고자 아마존웹서비스(AWS)와 주요 상업적 협력 프레임워크를 발표했다. 그러나 기관투자자들은 기기 판매 역풍과 서비스 매출 모멘텀에 주로 집중하며 가입자 증가가 빠른 매출 성장으로 이어질 것이라는 더욱 명확한 증거를 요구했다.
전반적인 시장 동향과 통신 섹터 환경도 장중 변동성을 한층 더 확대했다. 주요 통신 경쟁사들의 주가 움직임은 비교적 둔했던 반면, 실적 발표를 앞두고 옵션 시장 심리가 신중한 헤징 행태와 높아진 내재변동성을 반영하면서 버라이즌은 한층 높은 민감도를 나타냈다. 또한 부상하는 위성-단말기 간 통신(satellite-to-cellular) 이니셔티브를 포함해 무선 통신 시장의 장기적 경쟁 구도에 관한 광범위한 우려가 이어지며 시장 참가자들은 기존 통신업체들에 대해 신중한 태도를 유지했다. 결과적으로 투자자들은 회사의 수익성 지표 개선 및 향후 전망 상향보다 당장의 매출 역풍을 더욱 비중 있게 고려했다.
Verizon Communications Inc(VZ) 기술 분석
기술적으로 Verizon Communications Inc (VZ) 종목은 MACD (12,26,9) 값이 0.170이며, 이는 중립 신호를 나타냅니다. 40.133의 상대강도지수 값은 중립 상태를 시사하고, 54.833의 윌리엄스 %R 값은 중립 상태를 의미합니다. 주의 깊게 모니터링하십시오.
Verizon Communications Inc(VZ) 펀더멘털 분석
Verizon Communications Inc (VZ)는 통신 서비스 산업에 속하며 최신 연간 수익은 $138.19B이며, 산업 내에서 1위를 차지하고 있습니다. 순이익은 $17.17B이며, 산업 내에서 3위입니다. 기업 프로필
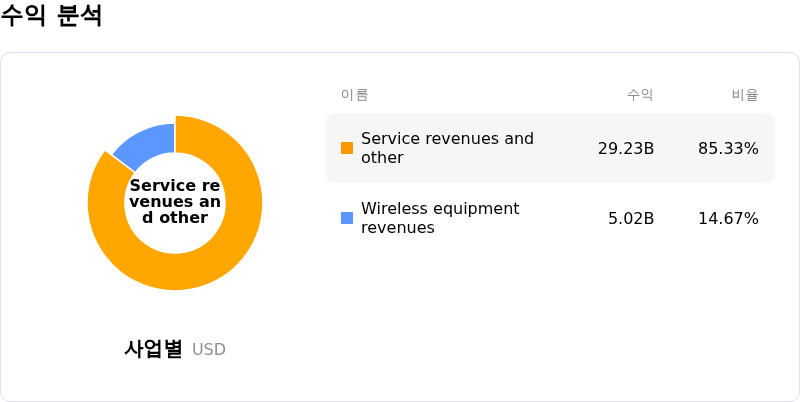
최근 한 달 동안 여러 분석가들이 해당 기업을 매수 상태로 평가했으며, 목표 가격 평균은 $51.50, 최고가는 $71.00, 최저가는 $45.00입니다.
Verizon Communications Inc(VZ) 더 자세히 보기
개별 기업 위험 요인:
- 3분기 매출 미달: 버라이즌은 3분기 매출이 343억 1,000만 달러를 기록해 월가 컨센서스 추정치인 347억 7,000만~348억 5,000만 달러를 밑돌았다고 발표했으며, 주당순이익(EPS) 예상치를 상회했음에도 불구하고 이어진 매출 부진으로 장중 주가 하락을 이끌었습니다.
- 파괴적인 위성 경쟁: 스페이스X가 미국 전역의 800MHz 저대역 주파수를 확보하고 8만 개 이상의 기지국 접근을 위해 협상 중인 것으로 알려지면서 제4의 전국 무선 통신망을 구축할 위협으로 떠올랐고, 이는 기존 이동통신사들에 장기적인 가입자 이탈과 가격 하락 위험을 초래하고 있습니다.
- 과중한 부채 및 설비투자 부담: 186%를 상회하는 높은 부채비율과 연간 160억~165억 달러 규모로 유지되는 설비투자는 수년간 이어진 매출 정체 속에서 재무적 유연성을 제한하고 있습니다.
- 기관의 신중론 및 목표주가 하향: 스코샤뱅크는 최근 VZ에 대한 투자의견 '섹터 퍼폼(Sector Perform)'을 유지하면서 목표주가를 50달러로 하향 조정했으며, 이는 월가의 전반적인 컨센서스인 '보유(Hold)' 의견 및 지난 12개월간 내부자 주식 매수가 전혀 없었던 상황과 맞물려 악재를 더하고 있습니다.
이 문서에는 사람이 검토한 AI 생성 콘텐츠 또는 AI 번역 콘텐츠가 포함될 수 있습니다. 이는 참고용 및 전반적인 정보를 제공용으로만 제공되며 투자 조언에 해당하지 않습니다.








코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.