


Equifax Inc (EFX) 주식 움직였습니다 상승 11.35%에 10월20일: 변동을 뒷받침하는 사실



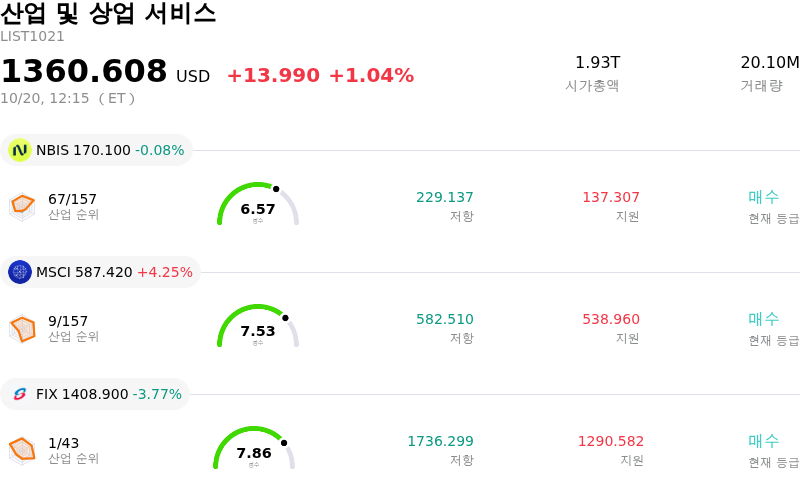
Equifax Inc (EFX) 종목은 11.35% 상승하여 움직였습니다. 산업 및 상업 서비스 업종은 1.04% 상승했습니다. 해당 기업은 산업 평균보다 우수한 성과를 기록했습니다. 업종 내 거래량 기준 상위 3개 종목은 Nebius Group NV (NBIS) 하락 0.08%, MSCI Inc (MSCI) 상승 4.25%, Comfort Systems USA Inc (FIX) 하락 3.77%입니다.
오늘 Equifax Inc(EFX) 주가 상승의 요인은 무엇인가요?
에퀴팩스는 3분기 실적 발표 이후 큰 폭의 상승세를 기록했다. 시장 낙관론의 주된 동인은 애널리스트 예상치에 부합한 분기 매출과 함께 순이익이 시장 전망치를 크게 상회한 점이었다. 마진 확대가 경영진의 기존 가이던스를 뛰어넘으면서 영업 수익성도 눈에 띄게 개선되었다. 이러한 재무 성과는 대출 및 주택 시장의 지속적인 거시경제적 역풍 속에서도 신용평가사로서 뛰어난 사업 집행 능력을 보여주었다.
투자자들의 긍정적인 반응을 이끈 주요 요인은 인공지능(AI) 기반 생산성 이니셔티브의 추진 가속화였다. 이러한 기술 업그레이드는 초기 연간 목표를 대폭 상회하는 비용 절감을 달성하여 영업 레버리지를 크게 강화했다. 또한 매출 성장은 미국 정보 솔루션(U.S. Information Solutions) 및 워크포스 솔루션(Workforce Solutions) 등 전통적 대출 외 다각화된 부문의 견조한 실적과 최근 신제품 혁신을 통한 역대 최대 수준의 매출 기여에 힘입었다. 핵심 미국 주택담보대출 부문에서의 점유율 확대 역시 고금리로 인한 전체 대출 실행량 감소로부터 전체 매출을 방어하는 데 기여했다.
투자자들이 연간 매출 전망의 소폭 조정보다 순이익의 회복력과 마진 강세에 더 중점을 둠에 따라 시장 심리는 압도적으로 긍정적인 상태를 유지했다. 철저한 비용 관리를 통해 이익률을 방어하는 능력과 자사주 매입 및 배당을 통한 지속적인 주주 환원은 기관 투자자의 신뢰를 강화했다. 전반적으로 시장은 이번 분기 실적을 에퀴팩스의 다각화된 데이터 제품군과 구조적인 AI 비용 효율성이 주택담보대출 시장의 주기적 약세로부터 비즈니스를 효과적으로 보호하고 있다는 명확한 증거로 해석했다.
Equifax Inc(EFX) 기술 분석
기술적으로 Equifax Inc (EFX) 종목은 MACD (12,26,9) 값이 8.451이며, 이는 중립 신호를 나타냅니다. 70.511의 상대강도지수 값은 매수 상태를 시사하고, 2.701의 윌리엄스 %R 값은 과매수 상태를 의미합니다. 주의 깊게 모니터링하십시오.
Equifax Inc(EFX) 펀더멘털 분석
Equifax Inc (EFX)는 산업 및 상업 서비스 산업에 속하며 최신 연간 수익은 $6.07B이며, 산업 내에서 21위를 차지하고 있습니다. 순이익은 $660.30M이며, 산업 내에서 20위입니다. 기업 프로필
최근 한 달 동안 여러 분석가들이 해당 기업을 매수 상태로 평가했으며, 목표 가격 평균은 $197.60, 최고가는 $245.00, 최저가는 $148.00입니다.
Equifax Inc(EFX) 더 자세히 보기
기업 특화 리스크:
- 연간 매출 가이던스 하향 조정: 에퀴팩스는 2026년 3분기 8-K 공시를 통해 9월 미국 모기지(주택담보대출) 활동이 급격히 둔화하면서 예상 매출 중 약 2,000만 달러가 차질을 빚었다며 2026년 연간 매출 가이던스 중간값을 66억 6,100만 달러로 하향 조정했습니다.
- 컨센서스 하회하는 4분기 매출 목표: 고금리가 소비자 대출 및 신용 조회 건수를 지속적으로 억제함에 따라 경영진은 월가 애널리스트 컨센서스 전망치보다 3.8% 낮은 약 16억 2,000만 달러의 신중한 4분기 매출 전망을 제시했습니다.
- 모기지 시장 민감도 및 정체: 지속적인 주택 시장 역풍과 높은 30년 만기 모기지 금리로 인해 워크포스 솔루션즈 모기지 부문의 3분기 매출이 전년 동기 대비 보합세를 기록하며 금리에 민감한 거래량에 대한 동사의 높은 의존도를 드러냈습니다.
- GAAP 실적 하회: 에퀴팩스는 고마진 모기지 인증 채널의 물량 부진으로 실질 이익 전환이 제약됨에 따라 3분기 GAAP 주당순이익(EPS) 1.79달러를 기록하며 월가 예상치를 소폭 하회했습니다.
이 문서에는 사람이 검토한 AI 생성 콘텐츠 또는 AI 번역 콘텐츠가 포함될 수 있습니다. 이는 참고용 및 전반적인 정보를 제공용으로만 제공되며 투자 조언에 해당하지 않습니다.






코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.