


PBF Energy Inc (PBF) 주식 마감했습니다 상승 7.23%에 10월13일: 변동을 뒷받침하는 사실


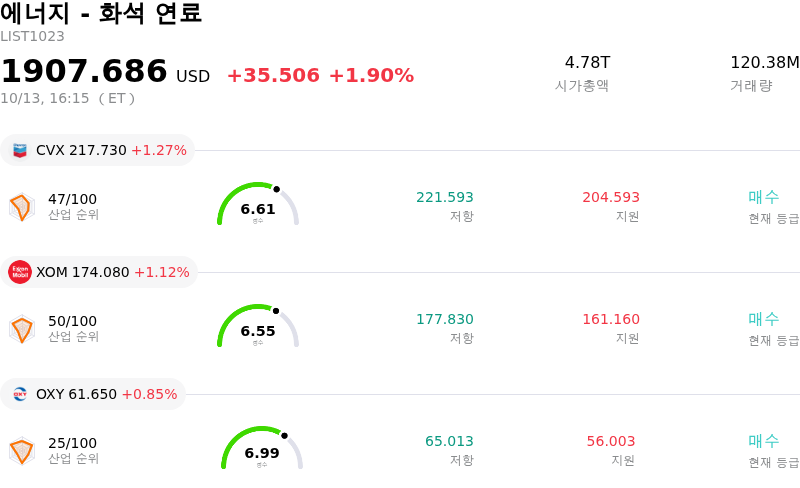
PBF Energy Inc (PBF) 종목은 7.23% 상승하여 마감했습니다. 에너지 - 화석 연료 업종은 1.90% 상승했습니다. 해당 기업은 산업 평균보다 우수한 성과를 기록했습니다. 업종 내 거래량 기준 상위 3개 종목은 Chevron Corp (CVX) 상승 1.27%, Exxon Mobil Corp (XOM) 상승 1.12%, Occidental Petroleum Corp (OXY) 상승 0.85%입니다.
오늘 PBF Energy Inc(PBF) 주가 상승의 요인은 무엇인가요?
PBF 에너지는 견조한 정유 업계 동향, 셀사이드 애널리스트의 긍정적인 평가, 에너지 산업 전반의 이익 마진 확대에 힘입어 강한 상승세를 나타냈습니다. 섹터 전반의 상승을 이끈 주요 거시경제적 촉매제는 글로벌 정제 크랙 스프레드, 특히 디젤 및 중간유분 제품의 크랙 스프레드가 지속적으로 확대된 점입니다. 주요 에너지 생산 지역의 지정학적 긴장 고조와 정제 연료의 글로벌 공급 부족이 맞물려 원유 원재료 비용 대비 석유제품 가격이 상승했습니다. 미국 수송용 연료의 수출 경로가 차질 없이 유지될 것임을 확인해 준 정책적 명확성은 규제 불확실성을 추가로 해소하며 기관 투자자들이 독립 정유 자산을 적극 매수하도록 이끌었습니다.
월가의 리서치 보고서도 주가의 시장 수익률 상회를 이끈 주요 촉매제가 되었습니다. UBS와 미즈호를 포함한 기관 증권사들은 예상 처리량 증가와 지속적인 마진 강세를 이유로 들며 PBF 에너지의 목표주가와 실적 전망치를 상향 조정했습니다. 마르티네스 정유공장의 전체 생산 능력이 성공적으로 복구되어 유리한 지역 정제 마진 격차를 활용할 수 있게 됨에 따라 이러한 강세 전망은 더욱 힘을 받았습니다. 기업 차원의 비용 절감 노력 및 공급 계약 최적화와 맞물려, 이러한 운영 개선은 다가오는 실적 발표 주기를 앞두고 회사의 이익 레버리지를 높였습니다.
시장 심리 역시 회사의 3분기 실적 발표를 앞둔 모멘텀 중심의 자금 유입과 포지셔닝의 수혜를 입었습니다. 강력한 현금 흐름 창출을 바탕으로 PBF 에너지는 재무 구조를 개선하고 부채를 줄여 다운스트림 섹터의 과거 변동성에도 불구하고 투자자 신뢰를 높였습니다. 높아진 원유 원재료 비용과 향후 정유공장 유지보수 일정은 지속적인 운영 위험요인이지만, 중간유분 공급 부족과 크랙 스프레드 확대, 애널리스트들의 긍정적인 전망 수정이 결합되어 강력한 매수 모멘텀을 계속 이끌고 있습니다.
PBF Energy Inc(PBF) 기술 분석
기술적으로 PBF Energy Inc (PBF) 종목은 MACD (12,26,9) 값이 1.966이며, 이는 매수 신호를 나타냅니다. 67.864의 상대강도지수 값은 중립 상태를 시사하고, 1.535의 윌리엄스 %R 값은 과매수 상태를 의미합니다. 주의 깊게 모니터링하십시오.
PBF Energy Inc(PBF) 펀더멘털 분석
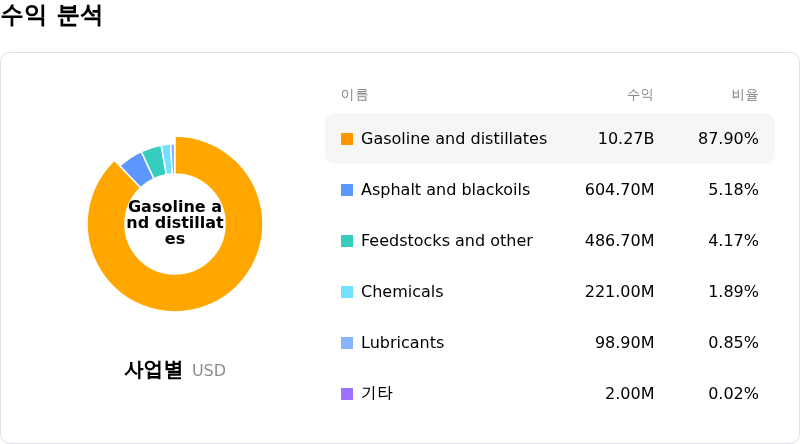
PBF Energy Inc (PBF)는 에너지 - 화석 연료 산업에 속하며 최신 연간 수익은 $29.33B이며, 산업 내에서 19위를 차지하고 있습니다. 순이익은 $-158.60M이며, 산업 내에서 126위입니다. 기업 프로필
최근 한 달 동안 여러 분석가들이 해당 기업을 보유 상태로 평가했으며, 목표 가격 평균은 $78.55, 최고가는 $99.00, 최저가는 $55.00입니다.
PBF Energy Inc(PBF) 더 자세히 보기
기업 특화 리스크:
- 대규모 내부자 주식 매도: 최근 미국 증권거래위원회(SEC) 서식 4(Form 4) 공시에 따르면 주요 내부자 법인인 컨트롤 엠프레사리알 데 카피탈레스(Control Empresarial de Capitales)가 10월 5일 클래스 A 주식 12만 주를 매도하는 등 주요 이해관계자들의 지속적인 지분 매도가 드러났으며, 이는 최근 몇 달간 기업 내부자가 매도한 물량이 419만 주를 넘어서는 데 기여하는 동시에 주가가 사상 최고치 근처에서 거래되는 가운데 경영진의 경계감을 시사합니다.
- 기관 애널리스트의 신중론 및 밸류에이션 괴리: 골드만삭스, 미즈호 등 월가 리서치 기관들의 최신 보고서는 보수적인 "중립(Neutral)" 및 "보유(Hold)" 투자의견을 유지하고 있으며, PBF의 현재 주가(90달러선)가 월가 컨센서스 목표가인 65.55달러를 크게 상회해 차익 실현에 따른 가파른 조정에 취약하다고 지적하고 있습니다.
- 정제 마진 정상화에 따른 취약성: 석유 제품 수요의 정상화나 원유 투입 원가의 변동이 최근의 현금흐름 모멘텀을 훼손할 우려가 제기됨에 따라, 잠재적인 정제 마진 축소 및 크랙 스프레드 축소로 인한 하방 리스크가 고조된 점이 현재 장중 변동성에 반영되어 있습니다.
- 유지보수 연기에 따른 운영 스트레스: 샬멧 및 톨레도 정제소에서 4분기로 예정됐던 대규모 정기보수를 2027년으로 연기하기로 한 PBF의 전략적 결정은 높은 설비 가동률에 대한 운영 의존도를 높여, 비계획적 정제소 가동 중단, 운영 차질, 또는 향후 자본 지출 급증 위험을 증대시킵니다.
이 문서에는 사람이 검토한 AI 생성 콘텐츠 또는 AI 번역 콘텐츠가 포함될 수 있습니다. 이는 참고용 및 전반적인 정보를 제공용으로만 제공되며 투자 조언에 해당하지 않습니다.
추천 기사







코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.