


Talen Energy Corp (TLN) 주식 마감했습니다 상승 12.43%에 10월6일: 어떤 신호인가요?



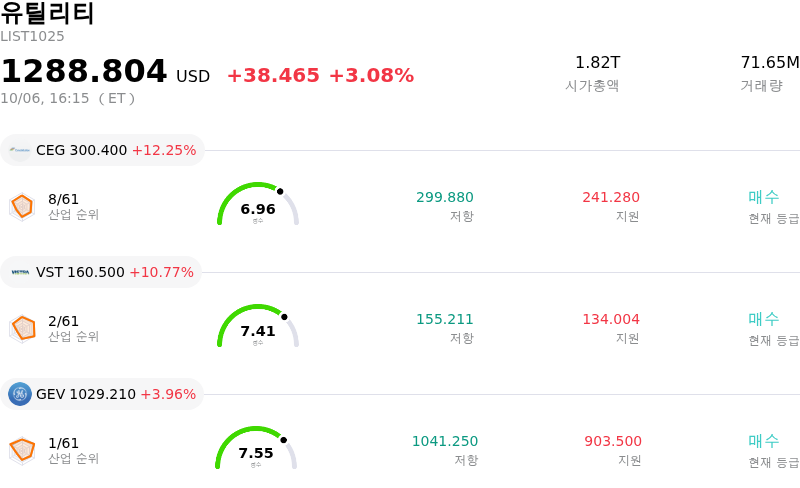
Talen Energy Corp (TLN) 종목은 12.43% 상승하여 마감했습니다. 유틸리티 업종은 3.08% 상승했습니다. 해당 기업은 산업 평균보다 우수한 성과를 기록했습니다. 업종 내 거래량 기준 상위 3개 종목은 Constellation Energy Corp (CEG) 상승 12.25%, Vistra Corp (VST) 상승 10.77%, Ge Vernova Inc (GEV) 상승 3.96%입니다.
오늘 Talen Energy Corp(TLN) 주가 상승의 요인은 무엇인가요?
탤런 에너지 코퍼레이션(Talen Energy Corporation)은 민간 발전 및 원자력 발전업체 전반에 걸친 강력한 섹터 랠리에 힘입어 큰 폭의 상승세를 기록했다. 이러한 광범위한 상승 모멘텀을 이끈 주요 촉매제는 구글과 컨스텔레이션 에너지가 PJM 인터커넥션 전력망 내 장기적인 24시간 연중무휴 원자력 발전 용량을 확보하기 위해 체결한 20년 만기의 획기적인 전력 구매 계약(PPA)이었다. 세간의 주목을 받은 이번 거래는 하이퍼스케일러 데이터 센터의 기저 무탄소 에너지원에 대한 급증하는 수요를 부각했다. 상당한 원자력 자산을 보유한 주요 민간 발전사인 탤런 에너지는 지속적인 장기 전력 구매 계약에 대한 기대로 기관 투자자들이 원자력 및 민간 발전 섹터 전체를 재평가함에 따라 강력한 매수세를 끌어모았다.
이러한 업계 전반의 호재에 더해, 탤런 에너지의 선제적인 자본 배분 전략과 사업 전망 역시 투자 심리를 지속적으로 견인하고 있다. 시장은 2028년까지의 견조한 예상 조정 잉여현금흐름과 향후 용량 수익의 현금화로 뒷받침되는, 조기 자사주 매입 추진을 포함한 수십억 달러 규모의 확대된 자사주 매입 프로그램에 호의적으로 반응했다. 아울러 경영진이 명확하고 질서 있는 최고경영진 승계 계획과 함께 연간 조정 EBITDA 전망치를 상향 조정한 최근 결정은 회사의 장기적 재무 궤적과 주주 환원에 대한 의지에 대한 시장의 신뢰를 더욱 강화했다.
데이터 센터의 구조적 수요와 견조한 PJM 용량 경매 결과가 지속 가능한 성장 기반을 제공하고 있지만, 투자자들은 잠재적인 역풍 요인들을 지속적으로 주시해야 한다. 이러한 요인에는 송전 정책 및 용량 가격 결정 메커니즘에 관한 연방 및 지역 에너지 규제 기관의 규제 동향과 더불어 재무제표 레버리지 및 전력 시장 가격 변동성이 포함된다. 그럼에도 불구하고 시장 참여자들이 원자력 발전 용량과 AI 기반 전력 수요 증가 간의 전략적 연계성을 점점 더 높게 평가함에 따라, 현재의 시장 역학은 탤런 에너지의 발전 자산에 대한 가치가 급격히 재평가되고 있음을 반영한다.
Talen Energy Corp(TLN) 기술 분석
기술적으로 Talen Energy Corp (TLN) 종목은 MACD (12,26,9) 값이 15.623이며, 이는 중립 신호를 나타냅니다. 74.350의 상대강도지수 값은 매수 상태를 시사하고, 4.940의 윌리엄스 %R 값은 과매수 상태를 의미합니다. 주의 깊게 모니터링하십시오.
Talen Energy Corp(TLN) 펀더멘털 분석
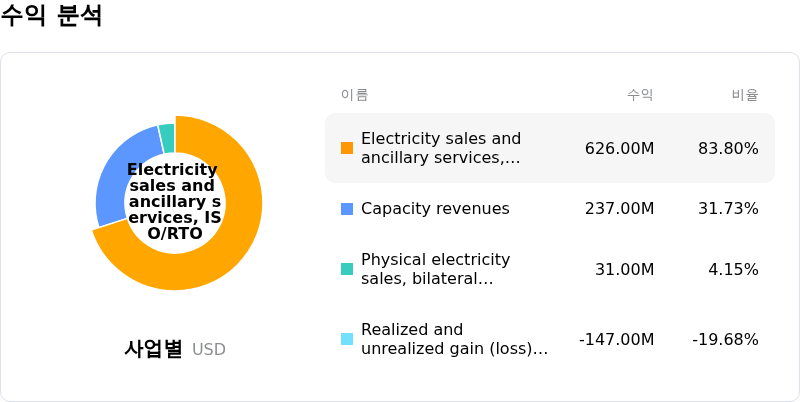
Talen Energy Corp (TLN)는 유틸리티 산업에 속하며 최신 연간 수익은 $2.63B이며, 산업 내에서 40위를 차지하고 있습니다. 순이익은 $-219.00M이며, 산업 내에서 76위입니다. 기업 프로필
최근 한 달 동안 여러 분석가들이 해당 기업을 매수 상태로 평가했으며, 목표 가격 평균은 $454.46, 최고가는 $560.00, 최저가는 $307.00입니다.
Talen Energy Corp(TLN) 더 자세히 보기
기업 특화 리스크:
- 용량 수익에 대한 규제 차질: 미국 연방에너지규제위원회(FERC)는 미해결된 비용 배분 문제로 인해 PJM 인터커넥션(PJM Interconnection)의 신뢰성 백스톱 조달 계획을 승인하되 2027년 2월까지 5개월간 효력을 정지시켰으며, 이에 따라 정책 불확실성이 발생하고 탤런(Talen) 발전 설비의 단기 예상 용량 수익 창출이 지연되고 있다.
- GAAP 기준 적자 지속 및 실적 괴리: 경영진이 연간 조정 EBITDA 가이던스를 상향했음에도 불구하고, 탤런은 GAAP 기준 순손실(순손실 9,200만 달러, EPS -2.00달러 대 컨센서스 추정치 3.21달러)을 계속 기록하고 있어 운영 실행 리스크와 비(Non)-GAAP 조정에 대한 높은 의존도를 나타내고 있다.
- 높은 레버리지 및 유동성 부족: 이 회사는 부채비율 5.9배 육박, 유동비율 0.78, 당좌비율 0.55의 높은 차입금 의존 자본 구조를 유지하고 있어, 재무제표가 차환 비용 상승과 단기 유동성 제약 위험에 노출되어 있다.
- 주식 희석 오버행 및 기관 청산: 지속적인 주식 희석 리스크를 유발하는 9억 8,400만 달러 규모의 일괄등록(shelf registration)으로 인해 주가 상승 여력이 제한되고 있으며, 아문디(Amundi)가 회사 보유 지분의 92% 이상을 청산하는 등 대규모 기관 매도세로 인해 이러한 위험이 더욱 악화되고 있다.
이 문서에는 사람이 검토한 AI 생성 콘텐츠 또는 AI 번역 콘텐츠가 포함될 수 있습니다. 이는 참고용 및 전반적인 정보를 제공용으로만 제공되며 투자 조언에 해당하지 않습니다.








코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.