


 할인


Vistra Corp (VST) 주식 움직였습니다 상승 11.79%에 10월6일: 변동을 뒷받침하는 사실


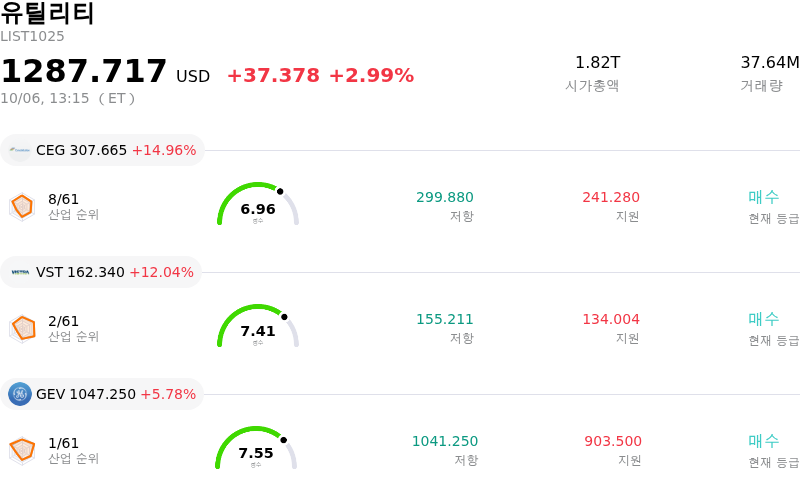
Vistra Corp (VST) 종목은 11.79% 상승하여 움직였습니다. 유틸리티 업종은 2.99% 상승했습니다. 해당 기업은 산업 평균보다 우수한 성과를 기록했습니다. 업종 내 거래량 기준 상위 3개 종목은 Constellation Energy Corp (CEG) 상승 15.05%, Vistra Corp (VST) 상승 11.95%, Ge Vernova Inc (GEV) 상승 5.78%입니다.
오늘 Vistra Corp(VST) 주가 상승의 요인은 무엇인가요?
비스트라(Vistra Corp.)는 원자력 발전 사업에 대한 연방 정부의 대규모 재정 지원 소식에 힘입어 강한 상승 모멘텀을 나타냈다. 미국 에너지부는 오하이오주와 펜실베이니아주에 위치한 3개 원자력 발전 시설의 현대화 및 확장을 목표로 최대 42억 달러 규모의 조건부 대출 약정을 발표했다. 이번 정부 지원금 제공은 발전 용량 증설과 수명 20년 연장에 필요한 설비투자 위험을 크게 낮춤으로써, 회사의 자본 효율성과 장기 인프라 실행력에 대한 기관 투자자들의 우려를 완화하고 신뢰를 높였다.
이러한 정책 대출 지원은 인공지능(AI) 워크로드와 하이퍼스케일 데이터 센터로 인해 급증하는 전력 수요를 흡수하려는 비스트라의 전략적 입지를 직접적으로 강화한다. 비스트라는 신규 송전망 구축 없이도 400메가와트(MW) 이상의 저탄소 원자력 발전 용량을 추가함으로써 주요 기술 기업들과의 장기 전력 구매 계약(PPA)을 이행할 수 있는 역량을 강화하게 됐다. 유리한 조건의 정부 백업 자금 조달은 차입 비용을 낮추고 재무제표의 레버리지 우려를 완화하며, 주주 지분 희석 없이 향후 부채 차환 압박을 줄여준다.
더 넓은 산업적 관점에서 보면, 이번 연방 정부의 지원은 특히 PJM 인터커넥션 전력망 내에서 지역 전력망의 신뢰성을 유지하기 위한 필수 기저 전력으로서 원자력 발전의 역할을 재확인해 준다. 증권가 분석가들은 이번 발표에 대해 긍정적으로 평가하며, 저리의 정부 자금 조달이 하이퍼스케일 디지털 인프라의 핵심 에너지 파트너로 도약하려는 비스트라의 전환을 가속화할 것이라고 강조했다. 지역 전력 시장의 에너지 가격 변동성에 대한 투자자들의 지속적인 주시에도 불구하고, 연방 정부의 지원은 견조한 시장 심리를 형성하며 주식에 대한 강한 매수 수요를 이끌어냈다.
Vistra Corp(VST) 기술 분석
기술적으로 Vistra Corp (VST) 종목은 MACD (12,26,9) 값이 3.520이며, 이는 중립 신호를 나타냅니다. 72.994의 상대강도지수 값은 매수 상태를 시사하고, 0.925의 윌리엄스 %R 값은 과매수 상태를 의미합니다. 주의 깊게 모니터링하십시오.
Vistra Corp(VST) 미디어 보도
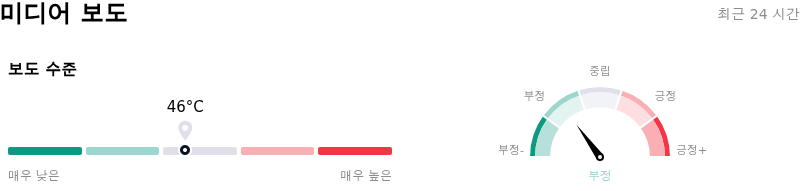
미디어 보도 측면에서 Vistra Corp (VST)는 보도 점수가 46이며, 이는 보통 수준의 미디어 주목도를 나타냅니다. 전체 시장 심리 지수는 현재 약세 구역에 있습니다.
Vistra Corp(VST) 펀더멘털 분석
Vistra Corp (VST)는 유틸리티 산업에 속하며 최신 연간 수익은 $17.92B이며, 산업 내에서 12위를 차지하고 있습니다. 순이익은 $752.00M이며, 산업 내에서 29위입니다. 기업 프로필
최근 한 달 동안 여러 분석가들이 해당 기업을 매수 상태로 평가했으며, 목표 가격 평균은 $203.92, 최고가는 $255.00, 최저가는 $107.53입니다.
Vistra Corp(VST) 더 자세히 보기
기업 개별 리스크:
- 미확정 연방 자금 지원 및 규제 걸림돌: 오하이오주와 펜실베이니아주의 원자력 발전소 출력 증강 자금을 지원하기 위한 42억 달러 규모의 미국 에너지부 조건부 대출 관련 보도가 나왔으나, 해당 자금 조달안은 여전히 미확정 상태입니다. 이로 인해 비스트라(Vistra)는 연방에너지규제위원회(FERC)의 예기치 않은 PJM 인터커넥션 용량 조달 5개월 보류 조치로 인한 규제 지연과 계약된 전력 공급의 일정 지연 가능성에 노출되어 있습니다.
- ERCOT 도매 전력 가격 약세: 비스트라의 2027년 조정 EBITDA 중간값 가이드언스 범위인 74억 달러~78억 달러는 과거 2025년 기준 가격을 전제로 하고 있어, 핵심 시장인 텍사스(ERCOT)의 선물 도매 전력 가격이 크게 하락함에 따라 전망의 취약성이 점점 커지고 있습니다.
- 현금흐름 전환 부족 및 헤징 변동성: 최근 재무 평가에 따르면, 분기 잉여현금흐름이 기관 전망치인 7억 2,500만 달러에 미치지 못하는 3억 3,400만 달러에 그친 후 지속적인 현금흐름 전환 리스크가 부각되고 있으며, 이는 지속적인 마진 불확실성을 유발하는 대규모 미실현 원자재 헤징 시가평가 손실(4억 7,200만 달러)로 인해 더욱 확대되고 있습니다.
- 애널리스트 목표주가 하향 및 높은 재무제표 레버리지: BMO 캐피털 마켓을 포함한 기관 주식 리서치업체들은 최근 민간 발전사에 대한 금리 유발 밸류에이션 압박 지속, 5.87 수준의 높은 부채비율, 자본 집약적인 발전 설비 현대화에 따른 높은 차환 리스크를 이유로 비스트라의 목표주가를 하향 조정했습니다.
이 문서에는 사람이 검토한 AI 생성 콘텐츠 또는 AI 번역 콘텐츠가 포함될 수 있습니다. 이는 참고용 및 전반적인 정보를 제공용으로만 제공되며 투자 조언에 해당하지 않습니다.
추천 기사







코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.