


Marathon Petroleum Corp (MPC) 주식 움직였습니다 상승 4.52%에 10월1일: 변동을 뒷받침하는 사실


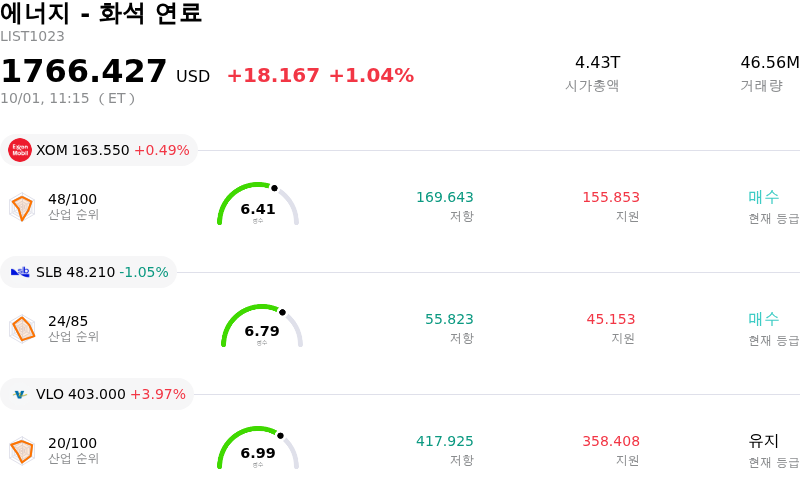
Marathon Petroleum Corp (MPC) 종목은 4.52% 상승하여 움직였습니다. 에너지 - 화석 연료 업종은 1.04% 상승했습니다. 해당 기업은 산업 평균보다 우수한 성과를 기록했습니다. 업종 내 거래량 기준 상위 3개 종목은 Exxon Mobil Corp (XOM) 상승 0.49%, Schlumberger NV (SLB) 하락 0.96%, Valero Energy Corp (VLO) 상승 3.97%입니다.
오늘 Marathon Petroleum Corp(MPC) 주가 상승의 요인은 무엇인가요?
마라톤 페트롤리엄(Marathon Petroleum Corporation)은 경영진의 안도감을 주는 발언, 우호적인 정유 업황의 거시경제적 흐름, 월가 분석가들의 긍정적인 분석에 힘입어 강력한 상승 모멘텀을 나타냈다. 이번 주가 상승의 주요 촉매제는 UBS가 주최한 경영진 미팅으로, 이 자리에서 회사 경영진은 전반적인 정유 환경에 대해 매우 긍정적인 전망을 밝혔다. 경영진은 중동 지역의 불안정성과 러시아의 정유공장 가동 중단으로 인해 글로벌 석유제품 재고가 심각하게 고갈된 상태를 유지하고 있다고 강조했다. 또한 경영진은 지정학적 긴장이 완화되더라도 정제마진이 정상화되는 데 6개월 이상 걸릴 수 있으며, 장기 정제마진은 과거 사이클 평균을 크게 상회하는 구조적 하한선에 정착할 것이라고 강조했다.
운영 측면의 호재 또한 회사의 멕시코만 연안 정유 자산에 대한 투자자 신뢰를 강화하고 있다. 베네수엘라에서 미국 멕시코만 연안으로의 중질유 수입 유입은 마라톤의 고도화 처리 설비에 유리한 원료 공급 환경을 제공하여 수율 경제성과 정제마진을 개선하고 있다. 견조한 국내 수송용 연료 수요와 제한적인 글로벌 정제능력 증설이 더해지면서, 회사는 높은 가동률을 유지하고 있다. 이러한 타이트한 수급 펀더멘털은 디젤, 항공유, 가솔린 전반에 걸쳐 넓은 크랙 스프레드를 지속적으로 뒷받침하며 전반적인 경제적 역풍으로부터 수익성을 보호하고 있다.
투자자 미팅 이후 월가 분석가들의 광범위한 실적 전망치 상향 조정이 이어지면서 시장 심리는 더욱 강화되었다. 기관 투자자들은 상당한 자유현금흐름을 활용해 정기적인 배당금 지급과 함께 적극적인 자사주 매입 전략을 유지하는 마라톤의 절제된 자본 배분 체계에 긍정적으로 반응하고 있다. 높은 운영 효율성과 자회사 MPLX의 미드스트림 안정성이 더해져 전반적인 펀더멘털은 견고한 이익 창출 능력을 보여주고 있으며, 이는 강한 매수세를 유발해 해당 거래일 동안 주가를 끌어올렸다.
Marathon Petroleum Corp(MPC) 기술 분석
기술적으로 Marathon Petroleum Corp (MPC) 종목은 MACD (12,26,9) 값이 -5.409이며, 이는 중립 신호를 나타냅니다. 65.767의 상대강도지수 값은 중립 상태를 시사하고, 34.047의 윌리엄스 %R 값은 매수 상태를 의미합니다. 주의 깊게 모니터링하십시오.
Marathon Petroleum Corp(MPC) 미디어 보도
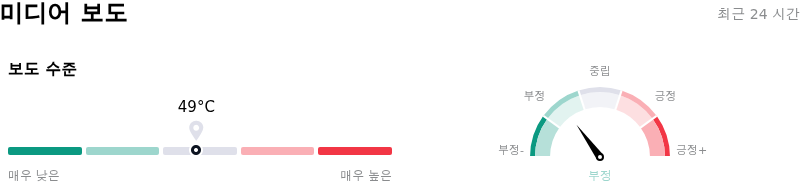
미디어 보도 측면에서 Marathon Petroleum Corp (MPC)는 보도 점수가 49이며, 이는 보통 수준의 미디어 주목도를 나타냅니다. 전체 시장 심리 지수는 현재 약세 구역에 있습니다.
Marathon Petroleum Corp(MPC) 펀더멘털 분석
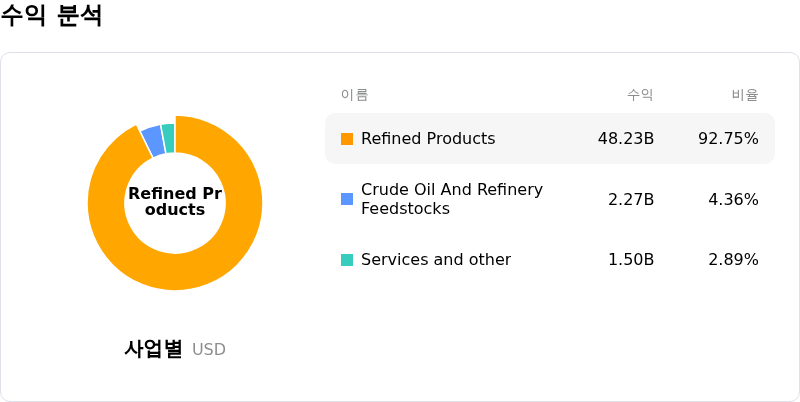
Marathon Petroleum Corp (MPC)는 에너지 - 화석 연료 산업에 속하며 최신 연간 수익은 $133.43B이며, 산업 내에서 6위를 차지하고 있습니다. 순이익은 $4.04B이며, 산업 내에서 13위입니다. 기업 프로필
최근 한 달 동안 여러 분석가들이 해당 기업을 매수 상태로 평가했으며, 목표 가격 평균은 $351.35, 최고가는 $462.00, 최저가는 $186.93입니다.
Marathon Petroleum Corp(MPC) 더 자세히 보기
기업 특유의 리스크:
- 밸류에이션 부담에 따른 월가의 투자의견 하향: 제프리스는 마라톤 페트롤리엄의 투자의견을 '매수'에서 '보유'로 하향 조정하고 목표주가를 413달러로 제시했습니다. 연초 대비 150% 이상 상승한 이후 주가의 위험 대비 보상 성향이 더 이상 우호적이지 않다고 경고하는 한편, 현재 주가에는 이미 2030년까지의 높은 미드사이클 정제마진이 반영되어 있다고 지적했습니다.
- 연료 수출 제한에 따른 규제 위협: 월가 분석가들은 치솟는 국내 연료 가격을 잡기 위해 미국의 석유 제품 수출을 금지할 가능성과 관련해 정치적 압력과 중간선거 관련 논의가 커지고 있음을 강조했으며, 이는 MPC와 같은 주요 정제업체의 수출 물량을 심각하게 제한할 수 있습니다.
- 정제마진 축소 및 수요 파괴: 치솟는 소매 연료 가격으로 인해 임박한 수요 파괴에 대한 우려가 커지는 한편, 지정학적 공급 병목 현상이나 러시아 정제소 가동 중단이 완화될 경우 크랙 스프레드가 최근 고점에서 급격히 축소될 위험이 있습니다.
- 기술적 과매수에 따른 조정 및 차익 실현: MPC 주가가 409.50달러 선의 사상 최고치까지 급등한 후 일간 MACD 등 모멘텀 지표가 음수로 돌아섰으며, 주가가 펀더멘털 적정가치 목표 대비 큰 폭의 프리미엄으로 거래됨에 따라 시스템적인 차익 실현과 장중 변동성이 촉발되었습니다.
이 문서에는 사람이 검토한 AI 생성 콘텐츠 또는 AI 번역 콘텐츠가 포함될 수 있습니다. 이는 참고용 및 전반적인 정보를 제공용으로만 제공되며 투자 조언에 해당하지 않습니다.








코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.