


Accenture PLC (ACN) 주식 움직였습니다 상승 3.18%에 9월30일: 변동 원인


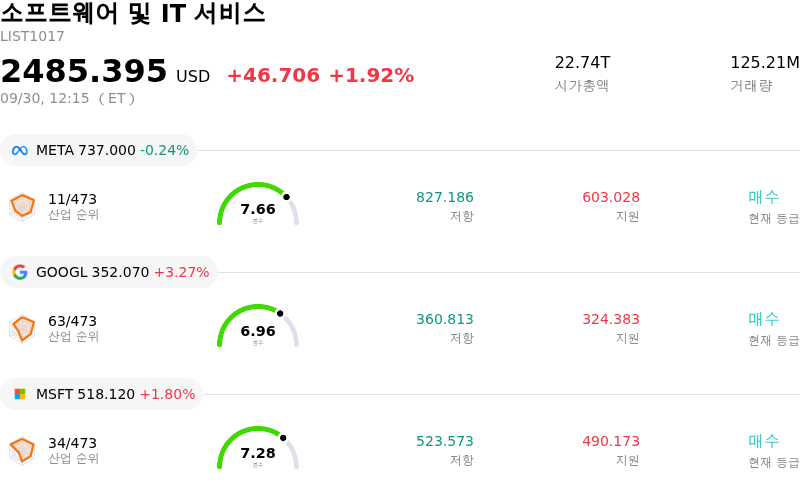
Accenture PLC (ACN) 종목은 3.18% 상승하여 움직였습니다. 소프트웨어 및 IT 서비스 업종은 1.92% 상승했습니다. 해당 기업은 산업 평균보다 우수한 성과를 기록했습니다. 업종 내 거래량 기준 상위 3개 종목은 Meta Platforms Inc (META) 하락 0.24%, Alphabet Inc Class A (GOOGL) 상승 3.27%, Microsoft Corp (MSFT) 상승 1.79%입니다.
오늘 Accenture PLC(ACN) 주가 상승의 요인은 무엇인가요?
10월 1일 개장 전 예정된 회계연도 4분기 실적 발표를 앞두고 시장 참여자들이 적극적으로 선제 대응에 나서면서 액센츄어는 긍정적인 모멘텀을 나타냈다. 이달 초 섹터 전반의 압박과 애널리스트들의 투자의견 조정 기간을 거친 후, 투자자들은 이 IT 서비스 선도 기업에 대해 다시 신뢰를 보였다. 전반적인 증시 환경은 고품질 기술 지원 기업으로 다시 이동하는 흐름을 반영했으며, 매수자들은 철저한 비용 관리와 안정적인 사업 집행에 대한 기대로 주가를 끌어올렸다.
이러한 긍정적인 투자 심리의 바탕에는 기업용 인공지능(AI) 및 클라우드 현대화 영역에서 액센츄어의 영향력이 확대되고 있다는 점이 있다. 최근 발표에 따르면 액센츄어는 초기 파일럿 프로젝트를 넘어 전사적 차원의 조직 혁신으로 나아가며 대규모 생성형 AI 도입으로의 전환을 가속화하고 있다. 주요 AI 개발사들과의 전략적 협력 이니셔티브는 특화 솔루션 출시 및 기업용 소프트웨어 통합 수주와 더불어 디지털 전환의 핵심 파트너로서의 입지를 강화했다. 글로벌 공급망과 클라우드 플랫폼 전반에 걸친 주요 프로젝트의 성공적인 완료는 운영 효율성에 대한 고객 수요가 여전히 견고하다는 점을 보여준다.
재무적 관점에서 투자자들은 액센츄어의 견조한 현금 흐름 창출력과 자본 배분 전략에 주목하고 있다. 자사주 매입과 지속적인 배당 성장을 통해 주주에게 자본을 환원하려는 경영진의 지속적인 의지는 밸류에이션의 하방을 지지하는 요인으로 작용하고 있다. 최근 몇 분기 동안 기업 IT 지출에서 일부 고객의 재량적 지출 축소가 나타났으나, 매니지드 서비스 및 정부 기술 계약 부문의 꾸준한 수요가 전통적인 컨설팅 부문의 부진을 상쇄하는 데 도움을 주고 있다. 공식 실적 발표를 앞두고 시장의 관심은 분기 수주 성장세, AI 계약의 수익화율, 향후 매출 목표에 대한 경영진의 언급에 집중될 것으로 보인다.
Accenture PLC(ACN) 기술 분석
기술적으로 Accenture PLC (ACN) 종목은 MACD (12,26,9) 값이 -3.120이며, 이는 중립 신호를 나타냅니다. 51.549의 상대강도지수 값은 중립 상태를 시사하고, 59.169의 윌리엄스 %R 값은 매도 상태를 의미합니다. 주의 깊게 모니터링하십시오.
Accenture PLC(ACN) 미디어 보도
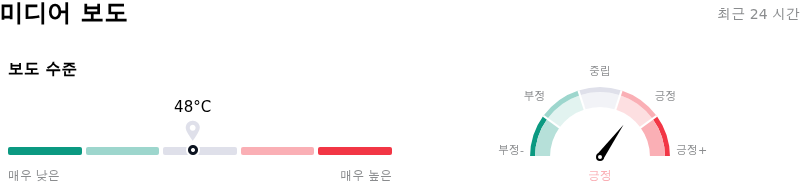
미디어 보도 측면에서 Accenture PLC (ACN)는 보도 점수가 48이며, 이는 보통 수준의 미디어 주목도를 나타냅니다. 전체 시장 심리 지수는 현재 강세 구역에 있습니다.
Accenture PLC(ACN) 펀더멘털 분석
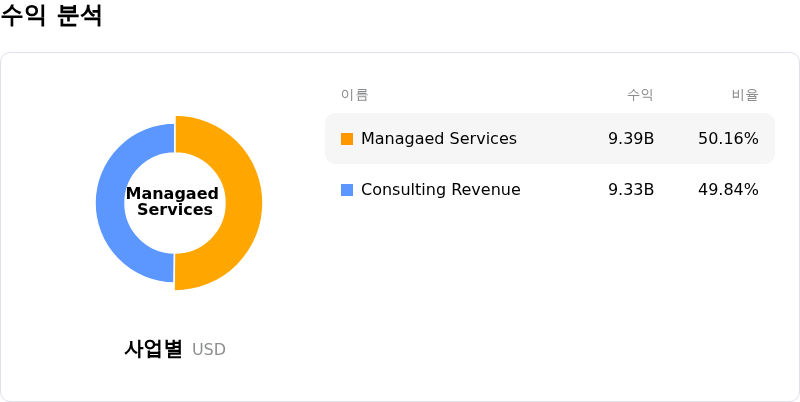
Accenture PLC (ACN)는 소프트웨어 및 IT 서비스 산업에 속하며 최신 연간 수익은 $69.67B이며, 산업 내에서 6위를 차지하고 있습니다. 순이익은 $7.68B이며, 산업 내에서 14위입니다. 기업 프로필
최근 한 달 동안 여러 분석가들이 해당 기업을 매수 상태로 평가했으며, 목표 가격 평균은 $200.46, 최고가는 $329.00, 최저가는 $150.00입니다.
Accenture PLC(ACN) 더 자세히 보기
기업 특유 리스크:
- 실적 발표 전 변동성 급증 및 파생상품 약세 배팅: 회계연도 4분기 실적 발표를 앞두고 옵션 내재변동성이 100%를 상회했으며, 스트래들 가격 책정에 따른 주가 예상 변동 폭은 7.5%에 달합니다. 기관투자자들이 주당순이익(컨센서스 3.19달러 대 3분기 3.80달러)과 순매출(예상치 180억 5,000만 달러 대 3분기 187억 2,000만 달러)의 전분기 대비 동반 감소에 대비하면서 풋옵션 거래량이 콜옵션을 크게 앞서고 있습니다.
- 자체 성장세 둔화에 따른 기관 애널리스트들의 투자의견 하향: 구겐하임과 웰스파고를 포함한 주요 월가 리서치 기관들은 최근 단기적인 펀더멘털 모멘텀 부족을 이유로 액센추어의 투자의견을 각각 '중립(Neutral)'과 '비중유지(Equal Weight)'로 하향 조정했습니다. 애널리스트들은 2027 회계연도의 고정환율 기준 자체 매출 성장률이 1%~2% 수준에 그칠 수 있으며, 이에 따라 본업의 매출 성장 둔화를 감추기 위해 공격적인 M&A 자금 집행에 크게 의존하게 될 수 있다고 경고합니다.
- 구조적 AI 파괴와 인력 모델 잠식: 기업들의 자동화 및 에이전트형 AI 모델 도입 가속화는 청구 시간(billable-hours) 기반인 액센추어의 기존 IT 컨설팅 모델에 직접적인 위협이 되고 있습니다. 애널리스트들은 자동화된 워크플로우로 인해 기업 컨설팅이 범용화되고, 새로운 고마진 AI 파트너십 계약이 매출로 인식되는 속도보다 청구 가능한 프로젝트 시간이 더 빠르게 줄어들 수 있다고 강조합니다.
- 신규 수주 감소 및 기업 IT 예산 마찰: 분기 신규 수주액은 전년 동기 197억 달러에서 193억 달러로 줄어들어 영업 주기가 길어지고 재량적 IT 컨설팅 프로젝트에 대한 고객사의 집행 의지가 약화되었음을 나타냅니다. 여기에 연방 정부 지출 약세와 지속적인 글로벌 지정학적 불확실성이 가세하면서 대규모 기업 통합 시스템 구축 지연이 이어지고 있습니다.
이 문서에는 사람이 검토한 AI 생성 콘텐츠 또는 AI 번역 콘텐츠가 포함될 수 있습니다. 이는 참고용 및 전반적인 정보를 제공용으로만 제공되며 투자 조언에 해당하지 않습니다.




코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.