


Fair Isaac Corp (FICO) 주식 움직였습니다 하락 25.97%에 9월29일: 전체 분석


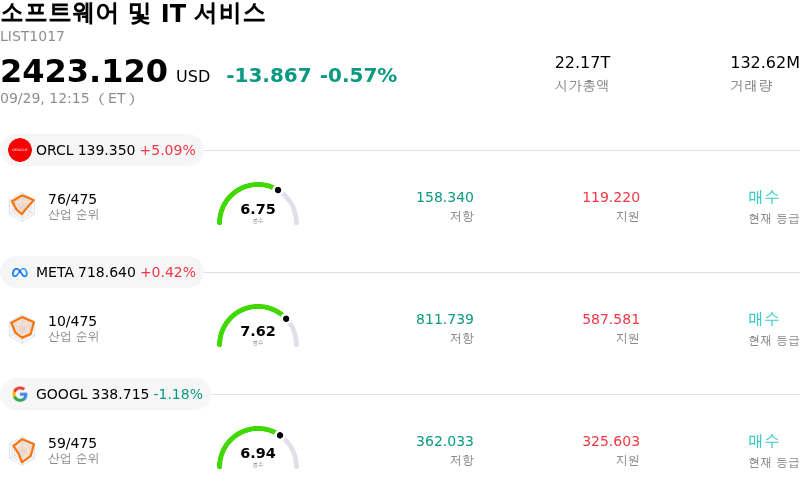
Fair Isaac Corp (FICO) 종목은 25.97% 하락하여 움직였습니다. 소프트웨어 및 IT 서비스 업종은 0.57% 하락했습니다. 해당 기업은 산업 평균보다 저조한 성과를 기록했습니다. 업종 내 거래량 기준 상위 3개 종목은 Oracle Corp (ORCL) 상승 5.14%, Meta Platforms Inc (META) 상승 0.44%, Alphabet Inc Class A (GOOGL) 하락 1.18%입니다.
오늘 Fair Isaac Corp(FICO) 주가 하락의 요인은 무엇인가요?
페어아이작(Fair Isaac Corporation)은 주택담보대출 신용평가 시장에서 오래 유지해 온 독점적 지위를 직접적으로 위협하는 주요 규제 변화가 발표된 이후 심각한 하향 압력을 받았습니다. 미국 연방주택금융청(FHFA)은 정부후원기업(GSE)인 패니메이와 프레디맥이 FICO와 빈티지스코어(VantageScore)를 모두 포함하는 단일 대출 수준 가격 조정(LLPA) 그리드를 도입할 것이라고 발표했습니다. 이번 결정으로 주택담보대출 기관이 일반 대출 승인을 받기 위해 거의 전적으로 FICO 점수에만 의존해야 했던 기존 가격 책정 프레임워크가 폐지됩니다. FHFA가 빈티지스코어에 동일한 지위를 부여함에 따라 주요 구조적 장벽이 제거되었으며, 대출 기관은 더 높은 위험 기반 수수료를 부담하지 않고도 대체 신용평가 모델을 활용해 차주를 평가할 수 있게 되었습니다.
신용 업계 전반의 공격적인 경쟁 행보로 인해 시장의 반응은 더욱 증폭되었습니다. 트랜스유니온(TransUnion)은 빈티지스코어에 대한 할인 가격 책정 전략을 2028년 말까지 연장하며 FICO의 수수료 구조를 크게 밑도는 수준으로 가격을 인하했습니다. 한편 로켓모기지(Rocket Mortgage)를 비롯한 주요 주택담보대출 취급 기관들은 요건을 갖춘 대출에 대해 빈티지스코어를 선호 신용평가 모델로 채택하려는 움직임을 보였습니다. 이러한 상황은 대출 기관이 차주에게 더 낮은 금리를 제공하는 신용평가 모델을 선택하는 과정인 '스코어 쇼핑(Score Shopping)'에 대한 투자자들의 우려를 한층 키웠습니다. 증권가 분석가들은 이러한 구도가 FICO의 가격 결정력을 심각하게 훼손하고 수익성이 높은 주택담보대출 신규 취급 부문에서의 점유율을 축소시킬 수 있다고 지적했습니다.
전략적 관점에서 FICO의 규제적 해자가 무너진 것은 장기 성장 논리를 근본적으로 흔드는 요소입니다. 페어아이작이 소프트웨어 및 기업 분석 부문에서 꾸준한 현금흐름을 창출하고 있지만, 신용점수(Scores) 부문은 역사적으로 거의 독점에 가까운 가격 결정력의 수혜를 누려왔습니다. 분석가들은 페어아이작이 수익성을 방어하기 위해 조회가당 수수료(per-pull fee) 모델을 개편해야 할 수도 있다고 경고하고 있으며, 이에 따라 월가는 해당 종목의 밸류에이션 멀티플을 가파르게 재평가하고 있습니다. 견고했던 독점 체제에서 직접적인 가격 경쟁 체제로의 갑작스러운 전환은 전반적인 위험 회피 심리를 자극하여 기관 포트폴리오의 비중 축소를 이끌고 있습니다.
Fair Isaac Corp(FICO) 기술 분석
기술적으로 Fair Isaac Corp (FICO) 종목은 MACD (12,26,9) 값이 -47.312이며, 이는 매도 신호를 나타냅니다. 16.666의 상대강도지수 값은 과매도 상태를 시사하고, 93.479의 윌리엄스 %R 값은 과매도 상태를 의미합니다. 주의 깊게 모니터링하십시오.
Fair Isaac Corp(FICO) 펀더멘털 분석
Fair Isaac Corp (FICO)는 소프트웨어 및 IT 서비스 산업에 속하며 최신 연간 수익은 $1.99B이며, 산업 내에서 127위를 차지하고 있습니다. 순이익은 $651.95M이며, 산업 내에서 59위입니다. 기업 프로필
최근 한 달 동안 여러 분석가들이 해당 기업을 매수 상태로 평가했으며, 목표 가격 평균은 $1458.68, 최고가는 $1750.00, 최저가는 $696.00입니다.
Fair Isaac Corp(FICO) 더 자세히 보기
기업 특화 리스크:
- FHFA 규제 지침 및 모기지 시장 지배력 상실: 미 연방주택금융청(FHFA)의 정책 업데이트 및 대출 단위 가격 조정 그리드 개편으로 경쟁 심사 모델인 반티지스코어 4.0(VantageScore 4.0)이 클래식 FICO(Classic FICO)와 동등한 지위를 확보했습니다. 이에 따라 로켓 모기지(Rocket Mortgage) 등 주요 대출 기관들이 이를 즉각 도입하면서, 정부 적격 모기지 평가 분야에서 FICO가 오랫동안 유지해 온 준독점 체제가 깨졌습니다.
- 경쟁사의 공격적인 가격 정책 및 마진 압박: 트랜스유니온(TransUnion)이 반티지스코어 4.0에 대한 99센트 프로모션 가격을 2028년 12월까지 연장함에 따라 FICO의 높은 건당 조회 수수료를 직접적으로 하회하고 있습니다. 이는 판매량에 심각한 악영향을 미치고 있으며, FICO 내 최고 마진 부문인 B2B 평가(Scores) 사업의 가격 결정력을 약화시키고 있습니다.
- 애널리스트의 목표가 하향 및 비즈니스 모델 혼란: 목표주가를 600달러로 하향한 오토노머스 리서치(Autonomous Research)를 비롯한 월가 애널리스트들은 대출 기관들의 광범위한 "점수 쇼핑(score shopping)"으로 인해 FICO가 기존의 건당 대출 실행 수수료 모델을 조기에 포기하게 될 수 있다고 경고했습니다. 이는 사업 운영상의 실행 리스크와 매출 불안정을 초래할 수 있습니다.
- 매출 경로 리스크 속 재무제표 레버리지 확대: FICO가 공격적인 자사주 매입을 실행하기 위해 15억 달러 규모의 텀론(term loan) 한도를 인출함에 따라 고정 금융 채무와 재무제표 레버리지가 증가했습니다. 이는 핵심 신용 평가 매출이 고조된 경쟁 압력에 직면한 시점에서 재무적 하방 리스크를 한층 증폭시키고 있습니다.
이 문서에는 사람이 검토한 AI 생성 콘텐츠 또는 AI 번역 콘텐츠가 포함될 수 있습니다. 이는 참고용 및 전반적인 정보를 제공용으로만 제공되며 투자 조언에 해당하지 않습니다.
추천 기사







코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.