


Intel Corp (INTC) 주식 시작했습니다 상승 6.00%에 9월8일: 변동 원인



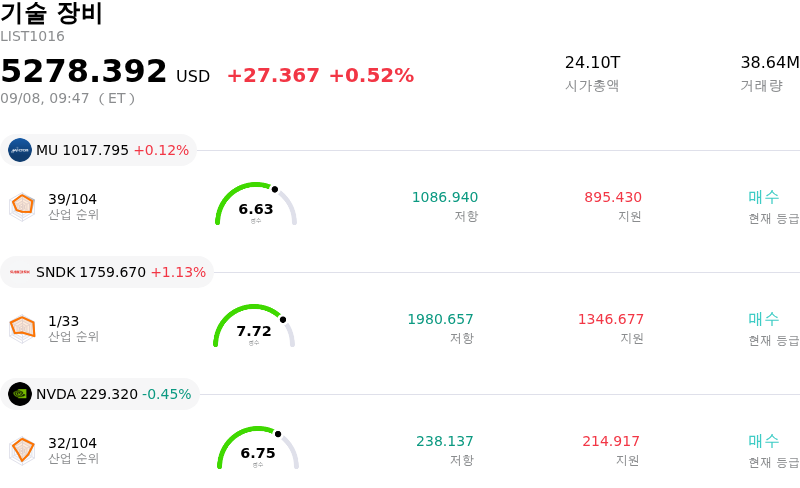
Intel Corp (INTC) 종목은 6.00% 상승하여 시작했습니다. 기술 장비 업종은 0.52% 상승했습니다. 해당 기업은 산업 평균보다 우수한 성과를 기록했습니다. 업종 내 거래량 기준 상위 3개 종목은 Micron Technology Inc (MU) 상승 0.12%, SanDisk Corporation (SNDK) 상승 1.26%, NVIDIA Corp (NVDA) 하락 0.21%입니다.
오늘 Intel Corp(INTC) 주가 상승의 요인은 무엇인가요?
인텔(Intel Corporation)은 주로 운영 효율성 개선과 전략적 가격 결정력을 입증하는 기업 자체 호재에 힘입어 긍정적인 주가 상승 모멘텀을 보였다. 인텔이 오는 10월 초 개인용 컴퓨터(PC)용 중앙처리장치(CPU) 가격을 약 10% 인상할 준비를 하고 있다는 공급망 보고서가 전해지며 투자 심리가 개선됐다. 이러한 가격 조정은 마진 확대와 수익성 제고를 향한 전략적 전환을 보여주며, 공급망 비용 상승과 고성능 컴퓨팅에 대한 견조한 수요 속에서 경영진이 저마진 물량 확대보다 매출총이익률 건전성을 우선시하고 있음을 투자자들에게 확인시켜 주었다.
이러한 강세 분위기를 더욱 뒷받침하듯, 인텔은 ASML과 함께 차세대 반도체 제조 역량에 대한 주요 운영 성과를 발표했다. 인텔은 파운드리 사업부가 첨단 고개구수 극자외선(High-NA EUV) 노광 시스템을 사용해 100만 장 이상의 웨이퍼를 성공적으로 가공했다고 밝혔다. 주요 경쟁사보다 앞서 최첨단 장비의 상용화를 입증한 것은 인텔이 제조 로드맵을 기술적으로 착실히 이행하고 있음을 보여주며, 첨단 공정 제조 및 인공지능(AI) 인프라 시장에서 장기적 입지를 강화한다.
우호적인 애널리스트 보고서와 광범위한 생태계 검증 역시 기관 투자자의 신뢰를 한층 높였다. 노스랜드 시큐리티스(Northland Securities)를 포함한 월가 리서치 기관들은 지속적인 서버용 CPU 공급 부족과 가시적인 턴어라운드 성과를 이유로 인텔에 대한 투자의견을 '아웃퍼폼(수익률 상회)'으로 상향 조정했다. 또한 주요 주식 리서치센터들은 인텔의 최근 지분 금융 조달이 재무 안정성을 훼손하지 않으면서 파운드리 확장을 위한 공격적인 설비투자(CAPEX) 프로그램의 리스크를 완화했다고 강조했다. 첨단 패키징 및 고대역폭메모리(HBM)를 위한 주요 메모리 제조업체와의 파운드리 협업 가능성 등 추가적인 긍정적 지표도 전반적인 시장 변동성을 상쇄하고 매수 수요를 견고하게 뒷받침했다.
Intel Corp(INTC) 기술 분석
기술적으로 Intel Corp (INTC) 종목은 MACD (12,26,9) 값이 2.478이며, 이는 중립 신호를 나타냅니다. 58.585의 상대강도지수 값은 중립 상태를 시사하고, 3.232의 윌리엄스 %R 값은 과매수 상태를 의미합니다. 주의 깊게 모니터링하십시오.
Intel Corp(INTC) 미디어 보도
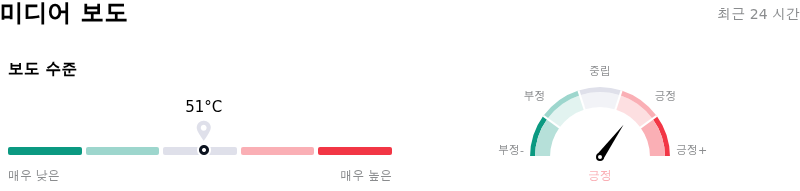
미디어 보도 측면에서 Intel Corp (INTC)는 보도 점수가 51이며, 이는 보통 수준의 미디어 주목도를 나타냅니다. 전체 시장 심리 지수는 현재 강세 구역에 있습니다.
Intel Corp(INTC) 펀더멘털 분석
Intel Corp (INTC)는 기술 장비 산업에 속하며 최신 연간 수익은 $52.85B이며, 산업 내에서 5위를 차지하고 있습니다. 순이익은 $-267.00M이며, 산업 내에서 111위입니다. 기업 프로필
최근 한 달 동안 여러 분석가들이 해당 기업을 보유 상태로 평가했으며, 목표 가격 평균은 $114.05, 최고가는 $200.00, 최저가는 $75.00입니다.
Intel Corp(INTC) 더 자세히 보기
기업 특유의 위험 요인:
- 대규모 자금 조달로 인한 주식 가치 희석: 최근 인텔이 주당 95달러에 공모 금액을 200억 달러로 증액한 보통주 추가 공모는 상당한 주식 물량 부담(오버행)을 유발하고 단기 주당순이익(EPS)을 4%~5%가량 희석시킬 것으로 추정되며, 대규모 설비투자가 적정한 자기자본이익률을 가져올 수 있을지에 대한 시장의 우려를 자극하고 있습니다.
- PC 수요 위축 및 웨이퍼 공급 제약: 메모리 가격 상승으로 인해 PC 시장 소비가 10%대 초반의 감소세를 보일 것이라는 업계 동향과 경영진 전망이 나오는 가운데, 첨단 웨이퍼 및 기판의 업계 전반적인 공급 부족이 지속되면서 인텔의 수요 충족 능력이 제한되고 있습니다.
- 목표주가 하향 및 월가의 멀티플 축소: 미즈호, 뱅크오브아메리카, UBS를 비롯한 주요 증권사들은 지속적인 순이익률 압박, 과거 중간값 대비 높은 주가매출비율(P/S) 밸류에이션 멀티플, 엔비디아의 CPU 라인업 확대에 따른 점유율 손실 위협 등을 이유로 들며 해당 종목의 목표주가를 낮췄습니다.
- 가격 인상 강행에 따른 고객 반발 리스크: 상승한 투입 원가와 마이너스 이익률을 보전하기 위해 2026년 10월부터 프로세서 가격을 최대 10% 인상하기로 한 인텔의 결정은 클라이언트 및 데이터센터 구매자의 이탈을 불러일으킬 위험이 있으며, 경쟁 관계인 x86 및 ARM 대안 제품으로의 점유율 손실을 가속화할 수 있습니다.
이 문서에는 사람이 검토한 AI 생성 콘텐츠 또는 AI 번역 콘텐츠가 포함될 수 있습니다. 이는 참고용 및 전반적인 정보를 제공용으로만 제공되며 투자 조언에 해당하지 않습니다.
추천 기사









코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.