


연준 베이지북, 데이터 센터를 미국 성장의 핵심으로 꼽아



인공지능에 대한 투자는 세계 최대 경제의 핵심 동력이 되었으며, 이러한 추세는 이제 연준이 국내 경제 활동을 평가할 때에도 주목하고 있습니다.
9월 2일에 발표된 베이지북 에 따르면 , 연준은 미국 경제 활동이 8월 말까지 소폭 상승하는 데 그쳤다고 보고하면서도, 다른 경제 부문이 둔화되는 가운데 데이터 센터와 인공지능(AI) 부문이 전반적인 수요를 견인하는 데 중요한 역할을 한다는 점을 지속적으로 강조했습니다.
이는 워싱턴을 넘어 전 세계적으로 매우 중요한 의미를 지닙니다. 아마존과 마이크로소프트처럼 데이터 센터 확장에 자금을 투자하는 여러 하이퍼스케일러들이 인공지능(AI) 처리 용량과 관련하여 세계적인 트렌드를 주도하고 있기 때문입니다.
데이터 센터 구축에 투자된 자금이 미국 경제의 제조업과 건설업을 활성화하는 데 도움이 된다면, 투자자들은 AI의 급증을 단순한 기술 분야 트렌드가 아닌 경제적 현상으로 간주할 또 다른 이유를 갖게 되는 것입니다.
베이지북이 실제로 지적한 내용은 무엇이었을까요?
로이터 통신이 보도한 바에 따르면, 연방준비제도 산하 12개 지역은행의 정성적 분석 자료를 모두 포함한 보고서에 따르면 , 8월 24일까지 집계된 정보에 따르면 고용은 소폭 증가했고 물가는 완만한 상승세를 보였습니다. 기업들은 신중한 태도를 표명하며 에너지 비용 상승, 정책 불확실성, 국제 분쟁 등을 그 이유로 들었습니다.
이러한 배경을 고려할 때, AI 관련 활동이 특히 두드러졌습니다. 연준은 AI가 노동 수요에 미치는 긍정적 및 부정적 영향 모두를 보고했으며 , 제조업 부문은 데이터 센터 및 국방 관련 수주 덕분에 수혜를 입었습니다. 비주거용dent부문 또한 데이터 센터 관련 활동에 점점 더 집중했습니다.
시카고 연방준비은행 지역 보고서 에 인용된 한 관계자는 이러한 분열을 다음과 같이 표현했습니다.
데이터센터가 없다면 건설업은 불황에 빠질 것이다.
이러한 관찰 결과는 건설 업계의 일부 분야가 데이터 센터 지출에 얼마나 의존하게 되었는지를 보여주며, 하이퍼스케일러의 투자가 감소하기 시작하면 상황이 더욱 심각해질 수 있음을 시사합니다.
글로벌 구축의 배경이 되는 수치들
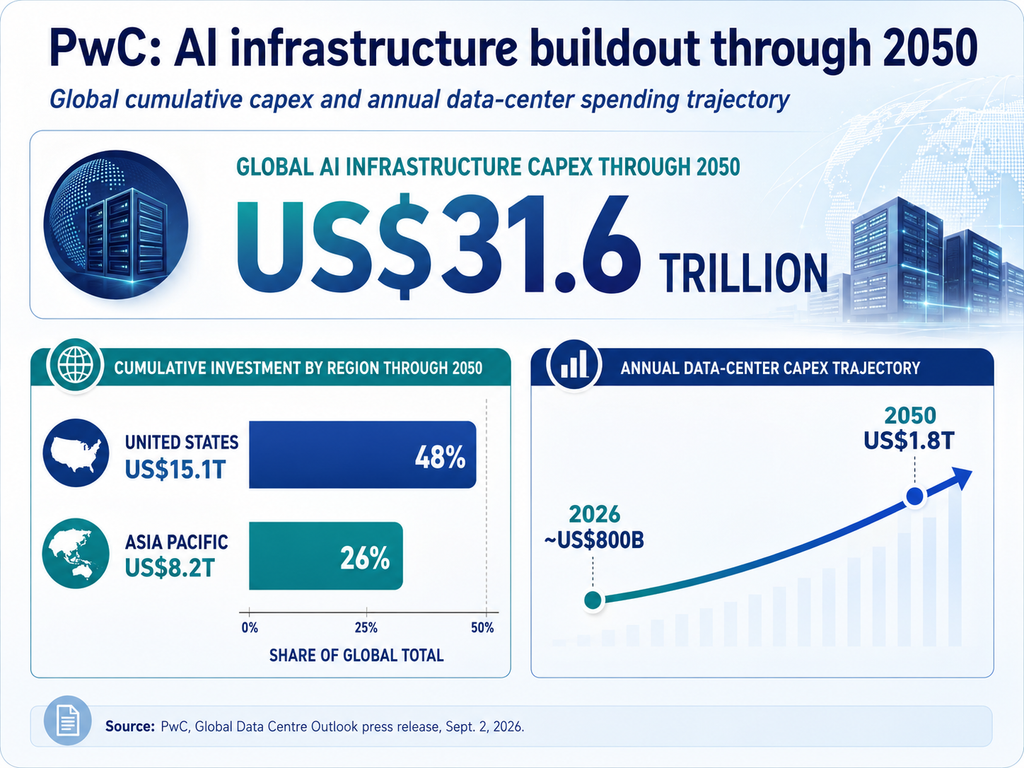
투자 규모가 얼마나 큰지는dent 같은 주 후반에 9월 2일에 발표된 PwC의 글로벌 데이터 센터 전망 보고서, 전 세계 AI 인프라 자본 지출(capex)은 2050년까지 총 31조 6천억 달러에 달할 것으로 예상됩니다. 이 예측에 따르면 데이터 센터의 연간 capex는 2026년 약 8천억 달러에서 2050년 1조 8천억 달러로 증가할 것입니다.
예측에 따르면 전체 투자액의 거의 절반인 15조 1천억 달러가 미국에 투자될 것으로 예상되며, 아시아 태평양 지역은 8조 2천억 달러를 차지할 것으로 전망됩니다. 특히 중국과 인도가 이 분야를 주도할 것으로 보입니다. PwC는 저렴하고 안정적이며 탄소 배출량이 적은 전력 공급의 부족이 이러한 투자 방향을 결정하는 가장 큰 제약 요인이라고 지적합니다.
월가에서도 비슷한 문제가 관찰되고 있습니다. 골드만삭스 리서치 보고서 , 하이퍼스케일러의 투자 증가, 서버 및 모델 성능 향상, 그리고 미국 내 데이터센터 설립에 대한 반대 여론 등이 현재 사이클의 지속 가능성에 의문을 제기하고 있습니다.
타이밍이 양날의 검인 이유
연준의 9월 15~16일 회의를 앞두고 베이지북이 발표되었지만, 금리 전망은 여전히 불확실한 상태입니다. 로이터 통신은 시장에서는 금리 인상 가능성을 약 65%, 금리 동결 가능성을 35%로 보고 있다고 보도했습니다.
이번 조치는 케빈 워시 연준 의장이 8월 28일 잭슨홀에서 한 발언에 따른 것입니다. 워시 의장은 금리 인상을 확정짓지는 않았지만, 근원 인플레이션이 2% 목표치를 향해 확실하고 빠르게 움직이지 않을 경우 정책 결정자들이 "할 일이 있을 것"이라고 말했습니다.
워시가 잭슨홀 연설에서 말했듯 이 :
연준이 지금 가장 집중해야 할 부분은 물가입니다.
바로 이 지점에서 AI 붐은 양날의 검이 됩니다. 데이터센터 투자 증가는 건설과 제조업을 뒷받침하지만, 동시에 전력, 자재, 숙련 노동력, 자본에 대한 경쟁을 심화시키고 있습니다. 베이지북은 특히 에너지, 운송, 금속, 석유화학 분야에서 건설 및 제조업의 투입 가격 상승 압력이 커지고 있다고 보고했습니다.
투자은행들의 전망에서 이미 그 규모가 드러나고 있습니다. 모건 스탠리는 2026년 3월 보고서에서 2028년까지 전 세계 데이터센터 건설 비용이 약 2조 9천억 달러에 달할 것으로 예상했으며, 인공지능 관련 투자가 2026년 미국 GDP 성장률의 약 25%를 차지할 수 있다고 추정했습니다.
를 Cryptopolitan 인용해 하이퍼스케일러의 자본 지출이 2026년 8,050억 달러에서 2027년 1조 1,000억 달러로 증가할 수 있다고 전한 바 있습니다. 이전 보도 에서 모건 스탠리의 또 다른 보고서
연준이 이러한 투자 물결 속에서 계속해서 긴축 정책을 펼친다면, 기업, 공공시설, 정부가 필요한 컴퓨팅, 전력, 인프라를 확보하기 위해 경쟁하는 시점에 자금 조달 비용이 더욱 높아질 것입니다. 따라서 9월 금리 결정은 미국의 경제 성장뿐 아니라 인공지능(AI)의 세계적 성장이 얼마나 빠르게 지속될 수 있을지에도 중요한 영향을 미칠 것입니다.
이 글을 읽고 계시다면 이미 앞서 나가고 계신 겁니다. 뉴스레터를 구독하시면 더욱 유익한 정보를 받아보실 수 있습니다.
추천 기사







코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.