


GE 에어로스페이스 실적 예상 상회, 주가는 왜 2% 가까이 하락했나?



AI 팟캐스트


미국 동부시간 10월 20일 장 개장 전 발표된 GE 에어로스페이스의 2026년 3분기 매출과 조정 EPS는 시장 기대치를 상회했으나, 주가는 2% 가까이 하락하며 300달러 선을 시험하고 있다. 신규 주문 증가율 둔화, 부품 리드 타임과 생산 비용에 대한 경영진의 신중한 태도, 그리고 역사적 고점에 달했던 선행 P/E 등이 단기 주가 조정을 이끈 것으로 분석된다. 다만 최대 2,000억 달러의 수주 잔고와 고수익 애프터마켓 서비스 사업을 바탕으로 장기 펀더멘털은 유지되고 있으며, 300달러 선 위에서 매물 소화가 완료될 경우 이번 조정은 차익 실현에 따른 단기 물량 털기로 볼 수 있다는 시각이 존재한다.
TradingKey - GE 에어로스페이스의 실적이 시장 기대치를 상회했으나, 주가는 300달러 선을 시험하며 하락 압력을 받고 있다.
미국 동부시간 10월 20일 장 개장 전, GE 에어로스페이스(GE)는 주요 재무 지표가 전반적으로 시장 기대치를 상회하는 인상적인 2026년 3분기 실적을 발표했다. 하지만 주가는 306.20달러에 거래되며 2% 가까이 하락했다.
발표된 실적 데이터에 따르면 GE 에어로스페이스의 매출은 전년 동기 대비 18% 증가한 132억 9,000만 달러를 기록해 애널리스트 예상치인 128억 7,800만 달러를 웃돌았다. 조정 주당순이익(EPS)은 2.25달러로 이 역시 시장 컨센서스인 2.00달러를 상회했다.
수익성이 높은 애프터마켓 정비 사업의 견조한 매출에도 불구하고, 시장의 주된 관심사였던 신규 엔진 주문 증가율과 신규 수주 총액은 전분기 대비 둔화세를 보였다. 지난 2분기의 수주 증가세 둔화에 이어, 시장은 항공우주 제조업 사이클이 고점을 찍었는지 여부에 대해 매우 민감하게 반응하고 있다. 또한 부품 리드 타임과 생산 비용에 대한 경영진의 신중한 태도는 4분기 생산능력 병목 현상에 대한 일부 단기 자금의 우려를 자극했다.
실적 발표 전 GE 에어로스페이스의 선행 주가수익비율(P/E)은 38배~40배에 육박하는 높은 수준까지 상승했었다. 기업의 밸류에이션이 역사적 고점에 달했을 때는 단순히 기대치를 상회하는 것만으로는 주가를 더 끌어올리기 어렵다. 시장은 폭발적인 긍정적 서프라이즈를 원하고 있으며, 이는 GE 에어로스페이스 주가 조정을 이끈 주요 원인 중 하나다.
실적 발표 후 단기적으로 주가가 2% 가까이 하락했으나, GE는 최대 2,000억 달러에 달하는 막대한 수주 잔고와 25% 이상의 마진을 내는 고수익 애프터마켓 서비스 사업을 보유하고 있어 극히 견고한 장기 펀더멘털 해자를 유지하고 있다. 심리적 주요 마지노선인 300.00달러 선 위에서 주식 매물 소화가 완료되는 한, 이번 조정은 실적 발표 전 차익 실현에 따른 건강한 단기 물량 털기로 보아야 한다.
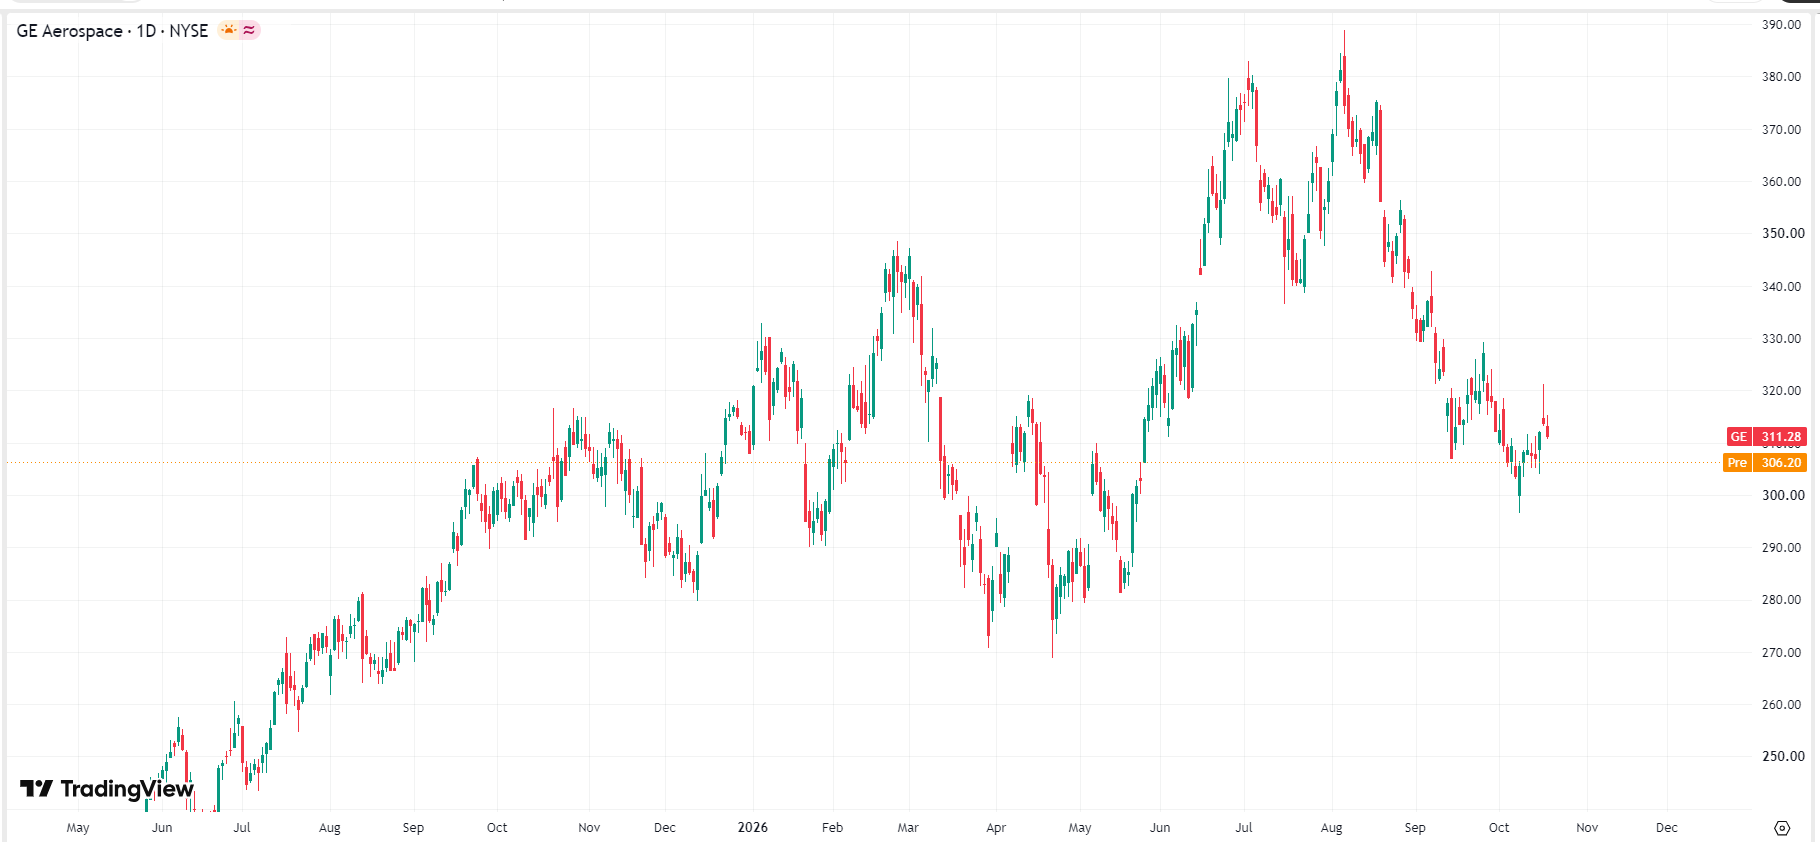 GE 에어로스페이스 주가 차트, 출처: TradingView
이 콘텐츠는 AI를 활용하여 번역되었으며, 명확성을 확보할 수 있도록 검토 과정을 거쳤습니다. 정보 제공 용도로만 제공됩니다.









코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.