


알파벳 주가 전망: 제미나이 4 아르곤 접근성 확대가 주가 회복에 도움이 될 수 있을까?


AI 팟캐스트


[한국인] 10월 13일, 구글은 제미나이 4 아르곤을 개발자, 기업, 유료 사용자를 대상으로 출시하여 AI 상업화 채널을 확대하고 있다. 이번 신규 모델은 AI 경쟁력 개선과 매출 성장 가능성을 제시할 수 있으나, 실제 수익 실현과 벤치마크 성능의 실제 환경 연관성은 검증이 필요한 단계다. 표준 API 프로모션 가격은 11월 30까지만 유효하며, 12월 1일부터 인상될 예정이어서 정가 전환 후 고객 유지율이 매출 지속성을 결정할 것이다. 주가는 주요 지지선을 하회하며 이동평균선 밀집 구간 아래로 떨어져 하방 압력을 받고 있으나, 하방 이탈이 확정된 것은 아니다. 향후 이동평균선 구간 회복 여부와 실적 발표가 주요 관전 포인트다.
TradingKey - 10월 13일, 구글은 제미나이 4 아르곤(Gemini 4 Argon)에 대한 접근 권한을 확대하여 개발자, 기업 및 일부 유료 사용자를 대상으로 모델을 출시하고 API, 제미나이 앱, 검색 AI 모드를 통해 서비스를 제공하고 있다. 활용 사례는 코딩, 금융, 법률 등 전문 업무를 망라하며, 이를 통해 구글 AI 기술의 상업화 채널이 더욱 확대되고 있다.
알파벳(GOOG, GOOGL)에 있어 이번 신규 모델은 자사의 AI 경쟁력에 대한 시장 인식을 개선하는 기반이 된다. 주가를 지지할 수 있는 잠재적 요인은 기술적 뒤처짐에 대한 우려를 완화하고 향후 매출 성장을 위한 새로운 가능성을 제시한다는 두 가지 측면에서 비롯된다. 다만 제품 출시부터 실제 수익 실현까지는 여전히 검증이 필요한 단계가 남아 있다.
모델 및 유통 우위가 매출 성장으로 이어질 수 있을까?
제미나이 4 아르곤(Gemini 4 Argon)의 출시가 확대됨에 따라 기업 고객은 이를 실제 업무 흐름에 통합할 수 있게 되었으며, 일반 소비자는 구글의 기존 제품을 통해 새 모델을 이용할 수 있게 되었다. 이는 구글이 유료 수요를 확보하기에 유리한 환경을 조성하는 한편, 투자자들에게는 기술적 역량이 지속적인 사용량 및 매출로 이어질 수 있는지 관찰할 기회를 제공한다.
BNP파리바의 닉 존스 애널리스트는 구글의 AI 연구, 자체 컴퓨팅 인프라, 유통 채널 및 재무 자원에 대해 긍정적으로 평가하며 알파벳의 목표주가를 420달러로 제시했다. 또한 그는 구글이 향후 다양한 사용 사례에 맞춘 다각화된 요금 옵션을 제공하고, 기존 생태계를 활용해 소비자용 AI 에이전트를 배포할 수 있다고 판단했다.
주가 파급 효과 관점에서 볼 때, 기업의 시범 도입이 정식 적용으로 전환되고 API 호출 및 유료 구독이 지속해서 증가한다면 투자자들은 구글의 AI 매출과 투자 수익률에 대한 기대치를 높일 수 있다. 재무적 기여가 완전히 가시화되기 전이라도 경쟁 리스크에 대한 재평가가 밸류에이션을 지지하는 요인이 될 수 있다.
다만 모델의 테스트 점수와 실제 고객 경험 간의 연관성은 여전히 검증이 필요하다. 제프리스의 브렌트 틸 애널리스트에 따르면 구글은 벤치마크 성능 향상이 실제 환경에서의 성능으로 이어질 수 있음을 여전히 입증해야 한다. 고객이 계속해서 비용을 지불할 의사가 있는지 여부가 단일 테스트에서의 순위보다 상업화의 완성도를 더 잘 보여줄 것이다.
저비용 고객 확보는 얼마나 많은 수익을 가져다줄 수 있는가?
가격 정책은 이번 출시의 핵심 주시 포인트다. 구글은 아르곤 표준 API의 프로모션 가격을 입력 토큰 100만 개당 2달러, 출력 토큰 100만 개당 10달러로 책정했으며, 캐시된 입력에는 95% 할인을 적용한다. 다만 공식 가격 정책 페이지에 따르면 이 프로모션 요금은 11월 30일까지만 유효하며, 12월 1년부터는 입력 및 출력 가격이 각각 4달러와 20달러로 인상된다.
따라서 현재의 가격 우위는 프로모션 기간이라는 맥락에서 이해해야 한다. 낮아진 사용 비용이 개발자의 테스트를 유도하고 기업의 서비스 도입을 도울 수 있지만, 정가 정책으로 전환된 이후 고객 유지율과 호출량의 지속 가능성이 매출 성장의 지속성을 결정지을 것이다.
마진 측면에서도 유의할 점이 있다. 신규 수요에는 컴퓨팅 자원 지원이 필요하므로, 서비스 제공 비용(serving costs)이 너무 급격히 상승하거나 경쟁사들이 가격 인하로 맞대응할 경우 사업 규모 확대가 반드시 마진 개선으로 이어지지는 않는다. 주가 측면에서는 매출 성장과 수익의 질을 함께 평가해야 한다.
알파벳은 10월 28일에 3분기 실적 발표 콘퍼런스 콜을 개최할 예정이다. 아르곤 수요, 상용화 로드맵, 관련 자본 지출에 관한 경영진의 발언을 주시할 필요가 있다. 이 모델의 광범위한 배포가 이제 막 시작된 점을 감안할 때, 매출(top-line)과 순이익(bottom-line) 기여도는 향후 분기 실적을 통해 검증되어야 할 것이다.
현 단계에서 아르곤은 알파벳의 경쟁 신뢰도를 회복하기 위한 촉매제 역할을 한다. 서비스 제공 비용이 관리 가능한 수준을 유지하는 가운데 향후 유료 수요가 시장 기대를 상회한다면 주가는 보다 견조한 지지를 받을 수 있다. 반면 사용자 참여가 주로 프로모션 체험이나 기술 시연 수준에 머문다면, 제품에 대한 기대감이 기업 가치 제고에 미치는 영향은 제한적일 수 있다.
구글 기술적 분석
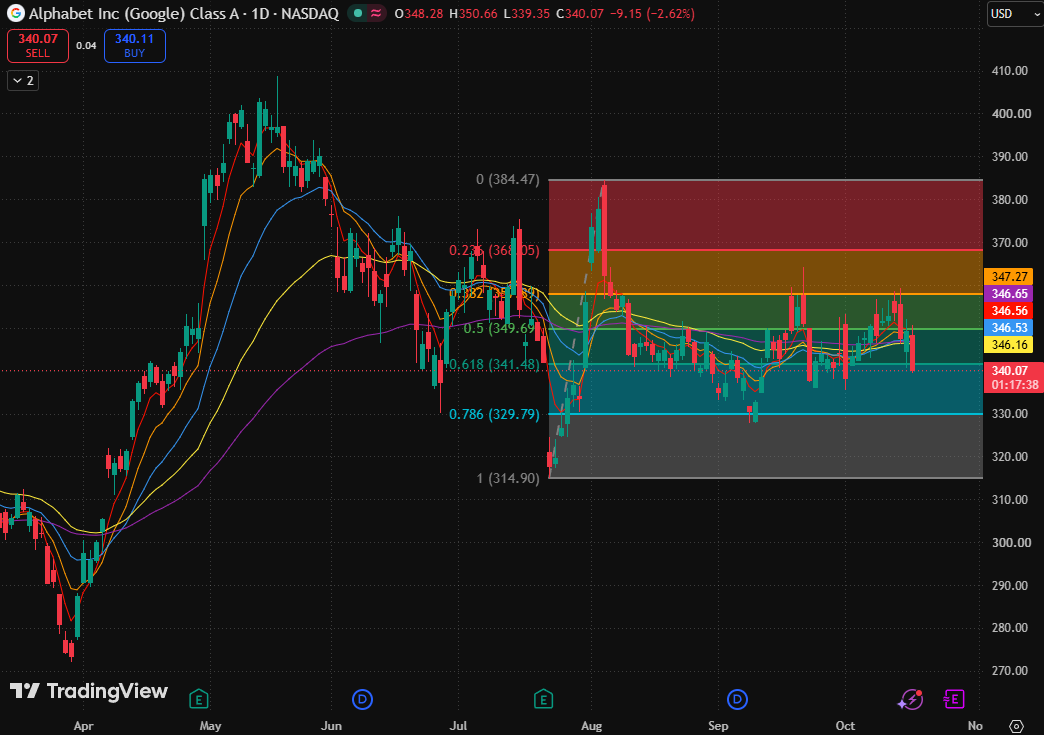
알파벳 주가 차트를 보면 현재 주가는 이동평균선 밀집 구간 밑으로 떨어졌으며, 장중 주요 되돌림 수준인 341.48달러를 하회했습니다. 주가는 박스권 내 반등이 저항에 부딪힌 후 다시 약세를 보이고 있으며 횡보 구간 하단에서 매수 지세를 테스트하고 있으나, 전체 구간의 하방 이탈이 아직 확정된 것은 아닙니다.
거시적 차트 구조 관점에서 보면 5월 급등 이후 주가는 조정에 들어갔고, 8월 반등에서도 전고점을 회복하지 못하고 점차 횡보 구간으로 전환되었습니다. 최근의 반등은 횡보 구간 상단에서 다시 저항에 부딪혔으며, 최근의 음봉이 이동평균선 밀집 구간을 하향 돌파함에 따라 이전의 상승세가 안정적인 상승 추세를 구축하지 못했고 구간 내 매도 압력이 다시 우위를 점했음을 시사합니다.
GOOGL 주가 차트, 출처: 트레이딩뷰
상승 구간인 314.90달러에서 384.47달러를 기준으로 측정해 보면, 주가는 이전에 피보나치 0.5 되돌림 수준(349.69달러) 부근에서 공방을 되풀이하다가 이제 더 낮은 피보나치 0.618 되돌림 수준(341.48달러) 아래로 떨어졌습니다. 이는 이 가격대가 일시적 하락과 본격적인 조정 심화를 가르는 핵심 분기점 역할을 함을 나타냅니다.
이동평균선을 보면 5일, 10일, 20일 지수이동평균(EMA)은 각각 346.59달러, 347.29달러, 346.54달러이며, 80일 및 160일 지수이동평균은 346.17달러와 346.65달러를 기록하고 있습니다. 5개 이동평균선이 매우 밀집해 있어 아직 완전한 역배열을 형성하지는 않았으나, 주가가 모든 이동평균선 아래로 내려앉으면서 향후 방향성이 하방으로 기울고 있음을 암시합니다.
현재 핵심 관전 포인트는 주가가 이동평균선 밀집 구간(346.17달러~347.29달러)을 회복할 수 있는지 여부이며, 주가가 이 수준을 회복해야만 새로운 반등 파동이 유발될 수 있는 조건이 갖춰집니다.
하방 리스크의 경우, 주가가 피보나치 0.618 되돌림 수준(341달러)을 지켜내지 못한다면 이 가격대는 지지선에서 저항선으로 바뀌어 330달러 부근까지 추가 하락 테스트를 받게 될 것입니다. 해당 지지선마저 무너질 경우 횡보 구간이 하방으로 확장될 위험에 직면하게 됩니다.
또 다른 리스크는 분기점을 잠시 회복하더라도 반등이 이동평균선 밀집 구간에 눌려 미약한 반등에 그친 뒤 다시 하락하는 것입니다. 이동평균선 밴드를 다시 회복하고 견고한 매수 지세를 확인해야만 현재의 약세 기조가 크게 완화될 수 있습니다.
이 콘텐츠는 AI를 활용하여 번역되었으며, 명확성을 확보할 수 있도록 검토 과정을 거쳤습니다. 정보 제공 용도로만 제공됩니다.










코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.