


JP모건 3분기 실적 전망: 매출 10% 증가 예상, 월가 최고 목표가 420달러


AI 팟캐스트


제이피모간체이스는 미국 동부시간 기준 10월 13일 개장 전 2026 회계연도 3분기 실적을 발표한다. 팩트셋 데이터에 따르면 3분기 매출은 전년 동기 대비 10.4% 증가한 512억 3,000만 달러, 주당순이익은 5.93달러로 예상되어 6월 말 대비 시장 기대치가 상향 조정되었다.
다만 이러한 긍정적 요인의 일부는 이미 주가에 반영되었을 수 있으며, 2분기 사상 최고치 기록에 따른 높은 기저효과로 전분기 대비 실적이 둔화될 가능성이 있다. 또한 비용 및 신용 손실 가이던스 상향 조정 시 주가 조정 요인이 될 수 있다.

TradingKey - JP모간(JPM)은 미국 동부시간 기준 10월 13일 개장 전에 2026 회계연도 3분기 실적을 발표하고, 같은 날 오전 8시 30분에 실적 발표 콘퍼런스 콜을 개최한다.
10월 12일 종가 기준 JP모간의 주가는 전일 대비 0.39% 상승한 334.30달러를 기록했다.
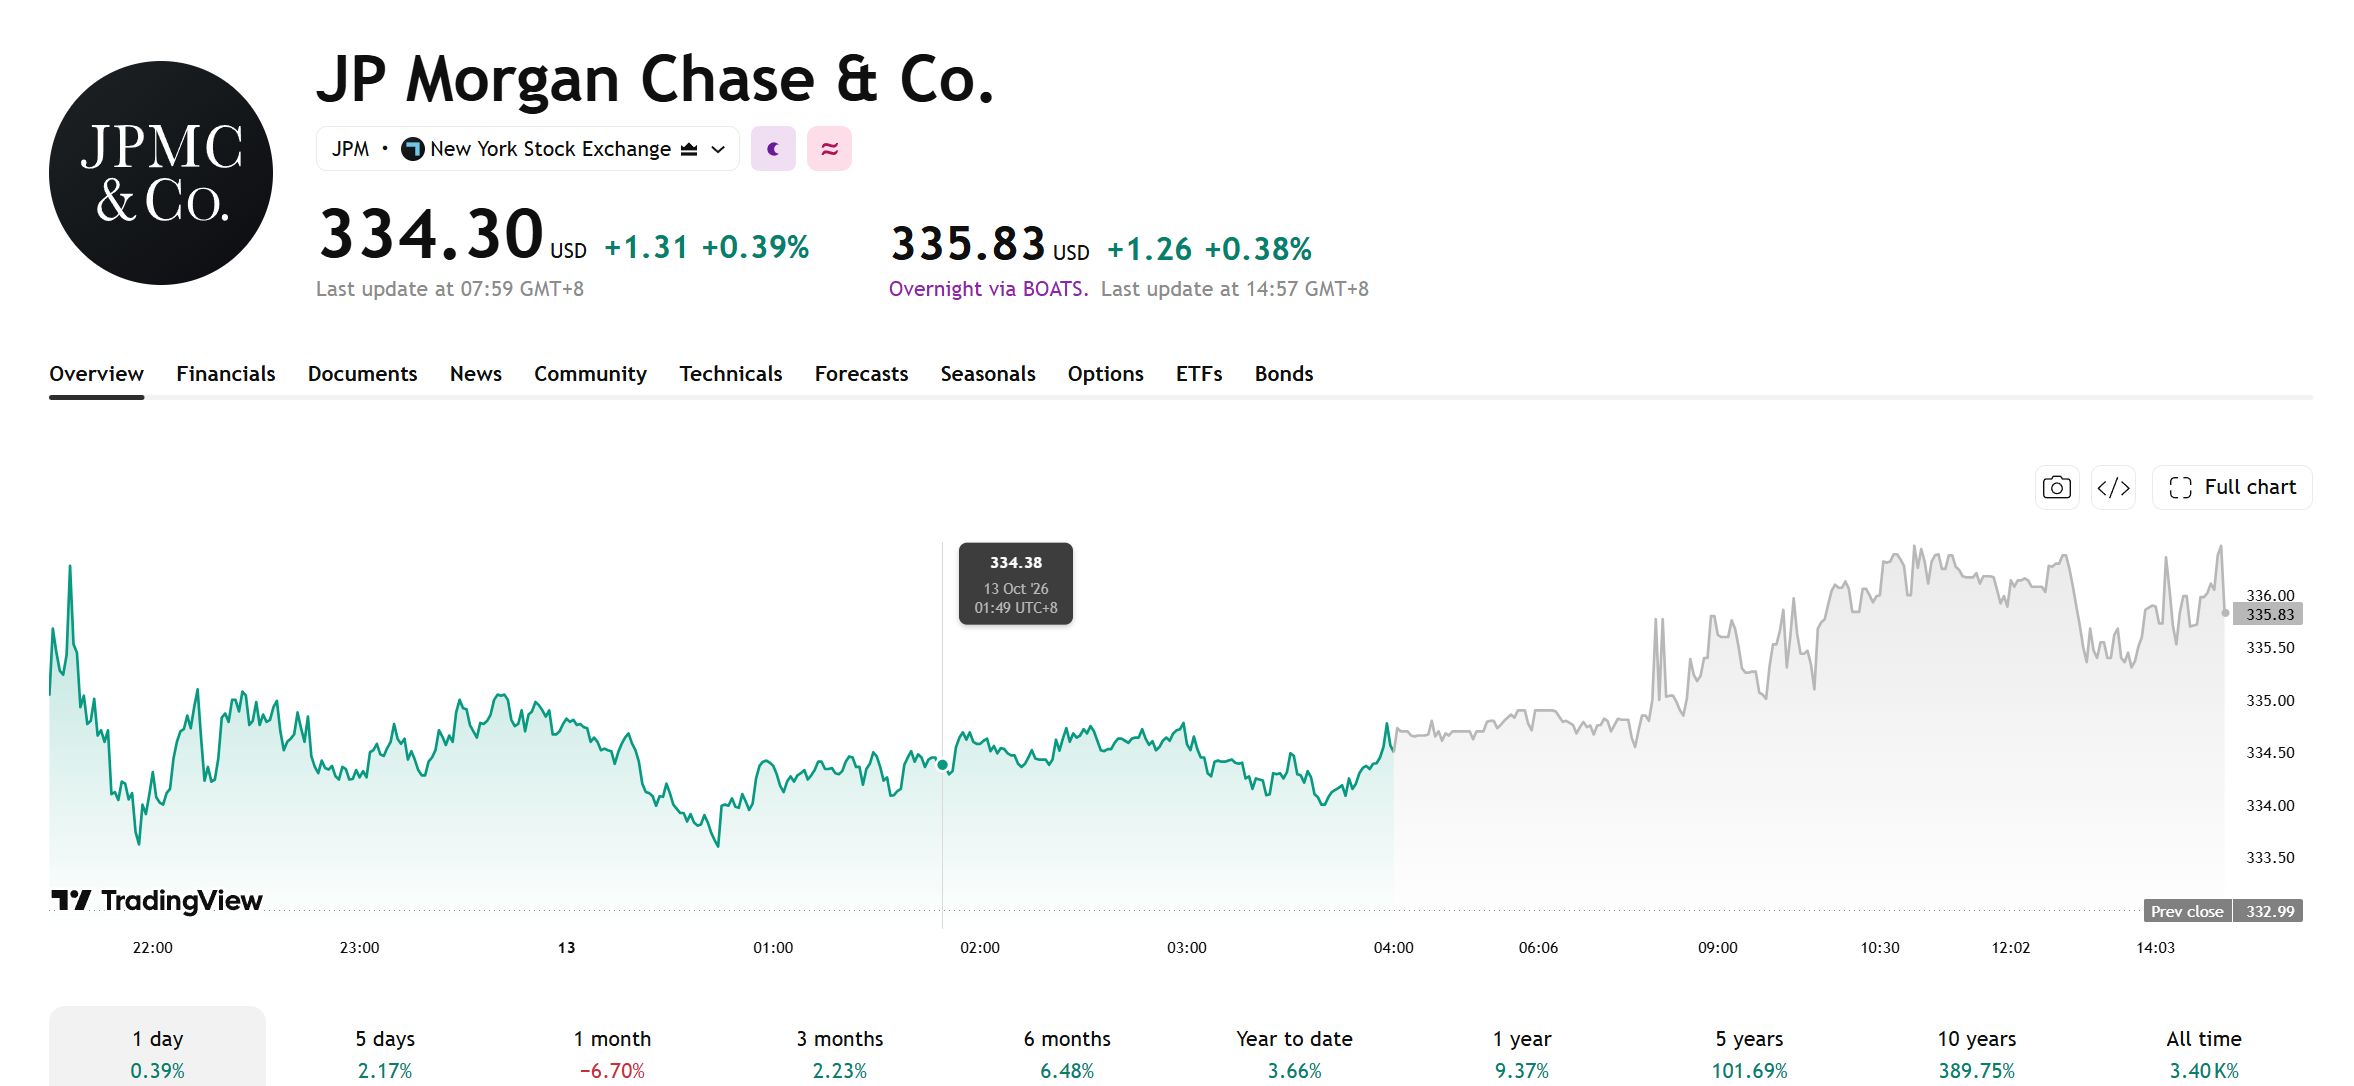
[출처: TradingView]
월가, 10.4%의 매출 성장 예상
팩트셋 데이터에 따르면 애널리스트들은 제이피모간체이스의 3분기 매출이 전년 동기 대비 10.4% 증가한 512억 3,000만 달러에 달할 것으로 예상하고 있으며, 주당순이익(EPS)은 전년 동기 대비 약 11% 증가한 5.93달러로 전망된다.
이는 애널리스트들이 매출 489억 2,000만 달러, 주당순이익 5.49달러를 전망했던 6월 말과 비교해 시장 기대치가 크게 상향 조정된 것이다. 이처럼 높아진 기대감은 시장이 제이피모간체이스의 자본시장 부문과 순이자이익 실적을 더욱 낙관적으로 바라보고 있음을 보여주지만, 긍정적인 요인의 일부는 이미 주가와 밸류에이션에 반영되어 있을 수 있다.
JP모건 2분기 실적 사상 최고치 기록: 트레이딩 수익 호조 이어질까?
2분기 JP모간체이스의 매출은 573억 5000만 달러, 순이익은 211억 6000만 달러, 주당순이익(EPS)은 7.70달러를 기록했다. 기업 및 투자은행 부문 매출은 전년 동기 대비 27% 증가한 248억 5000만 달러에 달했으며, 투자은행 매출은 전년 동기 대비 45% 증가한 39억 달러, 마켓 및 증권 서비스 매출은 전년 동기 대비 약 33% 증가한 136억 9000만 달러를 기록했다.
이 가운데 주식 시장 매출이 전년 동기 대비 86% 급증하며 자본시장 부문의 핵심 성장 동력으로 작용했다. 2분기의 강력한 성장은 3분기 비교 기저를 높였으며, 이는 이번 분기에 두 자릿수 성장세를 유지하더라도 전분기 대비 실적은 여전히 둔화될 수 있음을 의미한다.
투자은행, 트레이딩, 순이자이익이 핵심 지표
더그 페트노 JP모간체이스 공동 사장은 3분기 투자은행(IB) 수수료 수익과 마켓 부문 수익이 전년 동기 대비 두 자릿수 중후반의 성장률을 기록할 것으로 예상된다고 밝혔다. 한편 인수합병(M&A) 활동, 주식 발행, 트레이딩 수요가 이번 분기 자본시장 수익에 영향을 미칠 전망이다.
다만 2분기 일부 트레이딩 및 투자은행 사업의 수익이 높은 수준을 기록했던 만큼, 3분기 실적은 전분기 대비 후퇴할 가능성이 있다. 이에 따라 투자자들은 실제 성장률이 회사의 전망치 상단에 도달할지, 주식 및 고정수익(채권) 트레이딩이 동시에 성장을 지속할 수 있을지 주시할 필요가 있다.
순이자이익(NII) 역시 실적을 견인하는 핵심 요인이다. JP모간의 2분기 순이자이익은 전년 동기 대비 9.9% 증가한 255억 1000만 달러를 기록했으며, 2026년 순이자이익 전망치도 기존 1030억 달러에서 1055억 달러로 상향 조정됐다. 다만 회사는 연간 조정 비용 가이던스 역시 기존 1050억 달러에서 1075억 달러로 올렸으며, 이러한 비용 증가가 매출 성장의 이익 기여도를 약화시킬 수 있다.
신용 비용 또한 주목할 필요가 있다. 2분기 대손충당금 전입액은 25억 달러, 순상각액은 24억 달러를 기록했다. 신용카드 및 소비자 대출 연체율이 상승할 경우, 늘어난 충당금이 순이자이익 성장분의 일부를 상쇄할 수 있다.
월가 최고 목표가 420달러 제시
스톡애널리시스(StockAnalysis) 데이터에 따르면 10월 13일 장 전 기준 25명의 분석가가 제시한 JP모간의 평균 목표주가는 372.14달러로, 최근 종가인 334.30달러 대비 11.32%의 상승 여력이 있음을 의미한다.
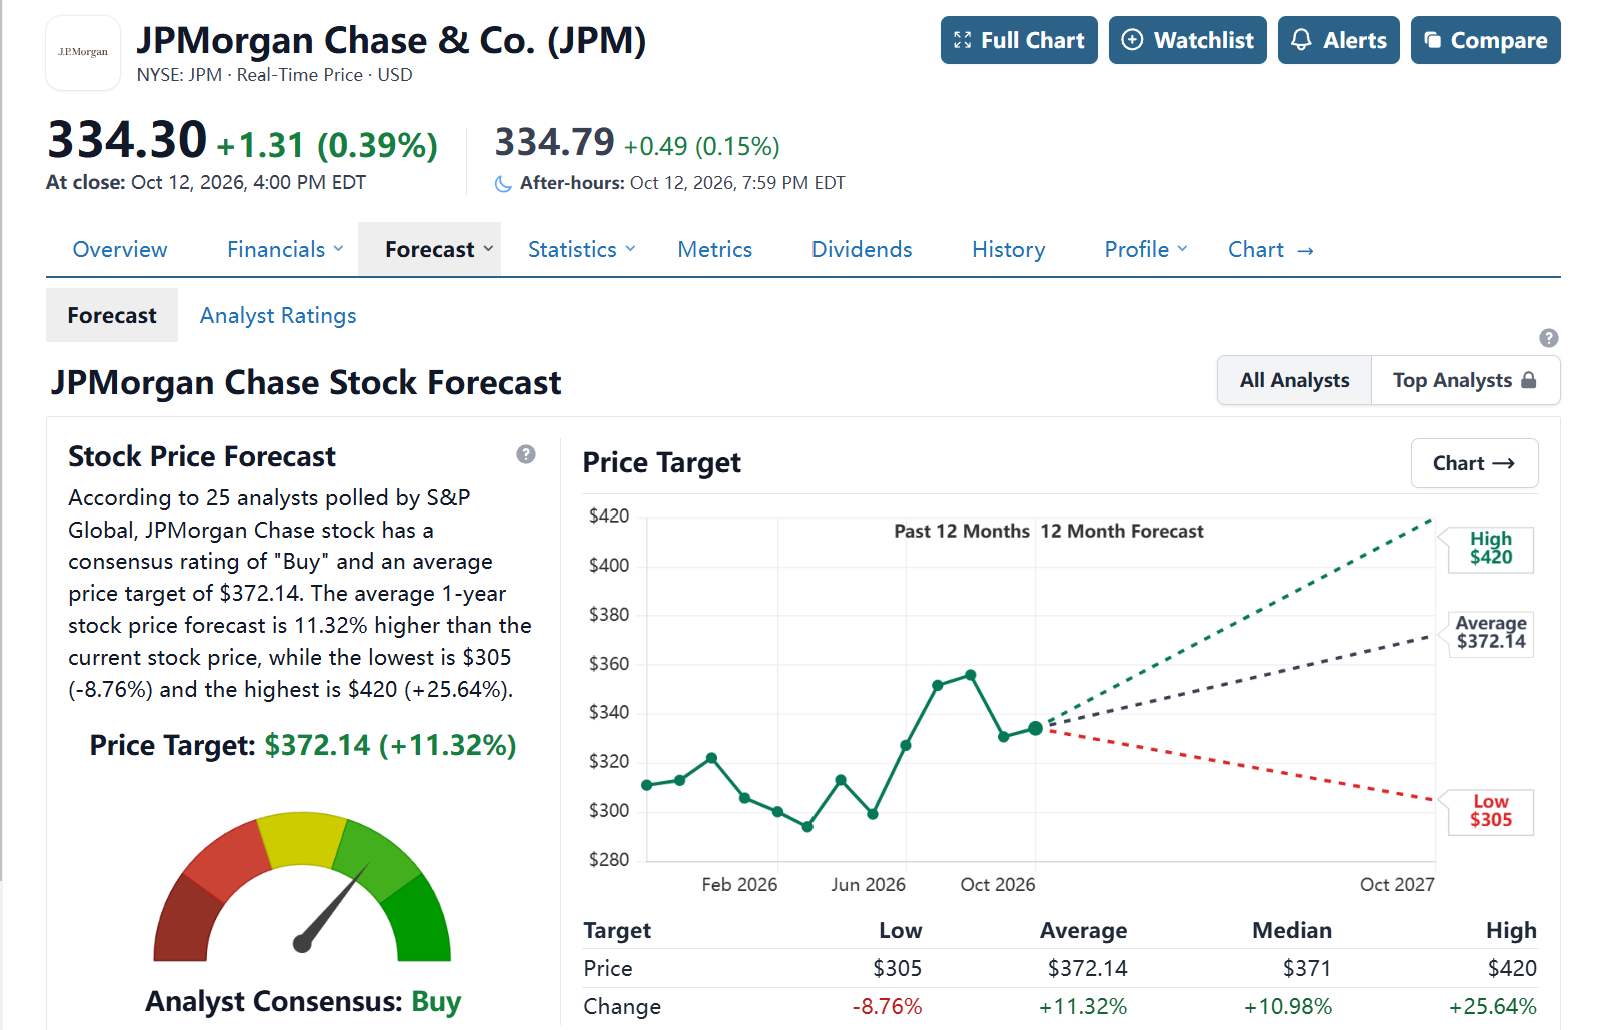
[출처: StockAnalysis]
공개된 데이터에 따르면 바클레이스와 BofA증권은 모두 이전에 목표주가를 420달러로 설정한 바 있다. 바클레이스는 3분기 트레이딩 및 투자은행(IB) 매출이 두 자릿수 중후반대의 성장을 기록할 것으로 낙관하고 있으며, 순이자마진 확대와 대차대조표 성장이 순이자이익을 끌어올려 견조한 유형자기자본이익률을 뒷받침할 것으로 보고 있다. 한편 BofA증권은 주로 JP모간의 지속적인 이익 성장과 견고한 영업 성과에 대해 긍정적인 전망을 유지하고 있다.
비저블 알파(Visible Alpha)는 JP모간의 3분기 순이자이익 성장 전망이 주요 은행 가운데 상대적으로 견조할 것으로 예상하며, 순이자마진도 개선될 가능성이 있다고 보았다. 시장은 전반적으로 자본시장 부문에 대해 낙관하고 있으나, 트레이딩 매출은 2분기 고점 대비 둔화할 수 있다고 보고 있다.
3분기 투자은행(IB) 및 트레이딩 매출이 두 자릿수 성장을 이어가고 순이자이익이 증가하는 한편, 대손충당금과 비용이 예상보다 낮게 나온다면 JP모간(JPM) 주가는 강세를 지속할 것으로 전망된다.
실적이 시장 예상치에 부합하는 수준에 그치거나 경영진이 비용 및 신용 손실 가이던스를 상향 조정할 경우 주가는 조정을 받을 수 있다. 현재 시장의 관심은 JP모간이 이익 성장을 유지할 수 있느냐에서 시장 예상치를 계속해서 상회할 수 있느냐로 이동했다.
이 콘텐츠는 AI를 활용하여 번역되었으며, 명확성을 확보할 수 있도록 검토 과정을 거쳤습니다. 정보 제공 용도로만 제공됩니다.







코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.