


CEO가 20억 달러 규모의 AI 칩 수요에 더 큰 자신감을 표명하며 암 주가가 8% 급등한 이유



AI 팟캐스트


암 홀딩스는 르네 하스 CEO의 AI 반도체 수요 관련 자신감 표명과 기술 섹터 회복에 힘입어 8.6% 급등했다. 'Arm AGI CPU'에 대한 2027 및 2028 회계연도 고객 수요는 20억 달러를 넘어섰으며, 데이터센터 관련 로열티 매출도 증가세를 보이고 있다.
기술적으로는 하락 추세선을 상향 돌파하고 20일 이동평균선을 회복했으나, 273~275달러 구간의 주요 저항대를 아직 상향 돌파하지 못해 중기 추세 전환이 완성된 것은 아니다. 향후 275달러 안착 여부에 따라 추가 상승할 수 있으나, 248달러 아래로 하락할 경우 저점을 다시 시험할 가능성이 있다.
TradingKey - 암 홀딩스(ARM)는 목요일 8.6% 급등하며 나스닥 시장에서 가장 주목받는 반도체 종목 중 하나가 됐다. 이번 상승세는 기술 섹터 전반의 회복과 자사의 AI 반도체 사업에 대해 르네 하스 CEO가 내놓은 긍정적인 신호 덕분이다.
르네 하스 ARM CEO는 인터뷰에서 지난 7월 말 실적 발표 때와 비교해 현재 AI 반도체 수요 20억 달러 달성에 대해 더욱 자신감을 갖고 있다고 밝혔다. 앞서 ARM은 자사의 첫 자체 데이터센터 반도체인 'Arm AGI CPU'에 대한 고객 수요가 2027 및 2028 회계연도를 포함해 이미 20억 달러를 넘어섰다고 공개한 바 있다.
이는 ARM이 기존의 반도체 아키텍처 라이선스 제공업체에서 AI 데이터센터 반도체 공급업체로 확장함에 따라 시장이 ARM의 성장 잠재력을 재평가하고 있음을 의미한다.
한편 AI 투자 과열 여부를 둘러싼 논쟁으로 이번 주 초 AI 관련 주가가 변동성을 보였다. 그러나 시장이 데이터센터 건설과 AI 인프라에 대한 장기적 수요에 다시 집중하면서 반도체, 서버 및 관련 하드웨어 기업의 주가가 반등하기 시작했고, 이는 ARM에 새로운 동력을 제공했다.
암 주가는 왜 급등하고 있는가?
Arm의 최근 상승세를 이끈 핵심 동인은 Arm AGI CPU의 상용화 가능성에 시장이 다시 주목하고 있다는 점에 있다.
과거 주로 반도체 제조업체에 CPU 아키텍처 라이선스를 부여하던 것과 달리, Arm은 올해 자체 데이터센터용 반도체 제품을 공식 출시했다. 지난 3월 Arm AGI CPU를 공개할 당시, 이 회사는 해당 제품을 AI 및 에이전틱 AI(Agentic AI) 워크로드를 위한 데이터센터용 CPU로 포지셔닝하며 과거 생소했던 반도체 직접 생산 시장에 진출했다.
이후 고객 반응은 초기 기대치를 지속적으로 상회했다. 올해 7월 발표된 실적 보고서에서 Arm은 2027 및 2028 회계연도의 Arm AGI CPU에 대한 고객 수요가 앞서 회사가 공개했던 10억 달러 규모의 기회 수준을 넘어 20억 달러를 돌파했다고 밝혔다.
한편 당시 Arm은 10억 달러 규모의 기회를 지원할 수 있는 충분한 제조 역량을 확보하는 동시에 공급망 파트너들과 함께 생산능력을 지속적으로 확장하고 있다고 밝히며 상대적으로 신중한 재무 전망을 유지했다.
따라서 20억 달러라는 수치는 Arm이 갑자기 제시한 새로운 매출 목표가 아니라, 수개월 동안 고객 수요가 지속적으로 증가함에 따라 형성된 최신 규모다.
이러한 수요 증가가 최종적으로 실제 반도체 출하로 이어진다면, Arm AGI CPU는 Arm에 기존 라이선스 및 로열티 사업과는 차별화된 새로운 매출원을 가져다줄 것으로 기대된다. 그동안 주로 IP 라이선스와 반도체 로열티에 의존해 온 기업 입장에서 이는 매출 구조 자체가 근본적인 변화를 겪을 수 있음을 의미한다.
Arm 데이터센터 사업 가속화; AI 스토리는 단일 칩 그 이상
ARM의 AI 논리가 실제로 Arm AGI CPU에만 전적으로 의존하는 것은 아니다.
ARM의 최신 실적 보고서에 따르면 2026년 6월 30일로 끝난 회계연도 제1분기 매출은 전년 동기 대비 22% 증가한 12억 8,900만 달러를 기록했다. 이 중 라이선스 및 기타 매출은 5억 7,400만 달러로 전년 동기 대비 23% 증가했으며, 로열티 매출은 7억 1,500만 달러로 전년 동기 대비 22% 늘었다. 특히 데이터센터 관련 로열티 매출은 전년 동기 대비 두 배 이상 증가해 서버 및 클라우드 컴퓨팅 시장에서 Arm 아키텍처의 침투가 지속적으로 가속화되고 있음을 보여준다.
이는 시장이 ARM을 재평가하는 핵심 이유이기도 하다.
AI 데이터센터 확장이 지속될 경우 ARM은 실제로 두 가지 경로를 통해 수혜를 입을 수 있다. 한편으로는 Arm 아키텍처를 채택하는 데이터센터 칩이 늘어나면서 기존 IP 라이선스 및 로열티 사업의 성장을 견인할 수 있다. 다른 한편으로는 Arm AGI CPU를 통해 회사가 데이터센터 칩 판매에 직접 참여함으로써 새로운 매출 경로를 열 수 있다.
ARM은 이전에 Arm 네오버스 데이터센터 사업의 누적 출하량이 빠르게 증가하고 있다고 밝힌 바 있다. 회사의 최신 주주 서한에 따르면 네오버스 칩 출하량은 15억 개를 넘어섰으며, 초기 10억 개 달성에 약 6년이 걸린 것에 비해 최근 5억 개 달성에는 9개월밖에 걸리지 않았다.
따라서 비즈니스 모델 관점에서 볼 때 ARM의 현재 AI 기회는 단일 칩의 성공에 거는 베팅이 아니라, AI 인프라 확장이 IP, CPU 아키텍처, 자체 칩 사업을 동시에 견인하고 있다는 데 있다.
ARM 주가 기술적 분석
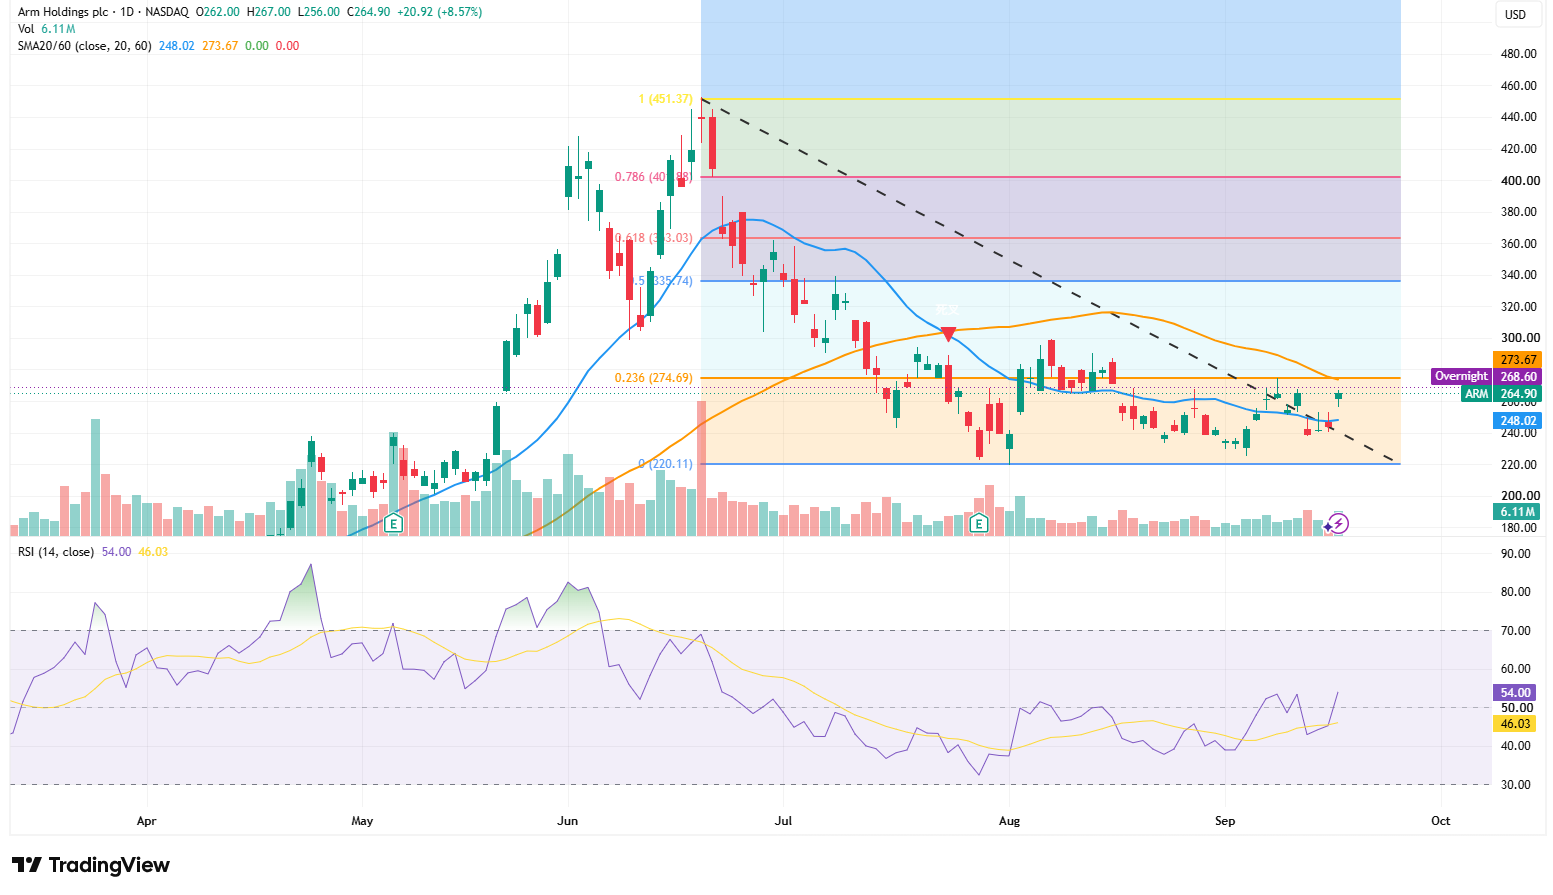
출처: TradingView
기술적 관점에서 ARM은 고점인 451.37달러에서 이어진 하락 추세선을 상향 돌파하고 20일 이동평균선인 248.02달러를 회복하여, 지난 수개월간의 하락세가 개선되고 있음을 보여주었습니다. 일일 거래량은 약 611만 주로 증가하며 추세선 돌파에 필요한 거래량 지지 기반을 제공했습니다.
하지만 ARM이 아직 중기 추세 전환을 완성한 것은 아닙니다. 주가는 60일 이동평균선인 273.67달러 아래에 머물러 있으며, 피보나치 0.236 되돌림 수준인 274.69달러와 함께 273~275달러 구간에서 주요 저항대를 형성하고 있습니다. 시간 외 거래 가격인 약 268.60달러 역시 아직 이 저항대를 상향 돌파하지 못했습니다.
모멘텀 측면에서는 14일 RSI가 신호선인 46.03을 웃도는 54.00으로 상승하여, 과매수 구간에 진입하지 않은 상태에서 매수세가 강화되고 있음을 나타냅니다. 향후 ARM이 거래량 증가와 함께 275달러 위에서 견조하게 유지된다면 다음 목표가는 300~305달러가 될 수 있으며, 추가 돌파 시 피보나치 0.5 수준인 335.74달러를 시험할 수 있습니다.
하방으로는 20일 이동평균선과 하락 추세선 돌파 지점이 위치한 248~250달러 구간이 1차 지지선 역할을 합니다. 눌림목 이후 이 지지선이 지켜진다면 반등 구조가 유지되겠으나, 일봉상 주가가 다시 248달러 아래로 하락할 경우 이번 반등은 헛돌파(가짜 돌파)로 전환되어 주가가 235~240달러까지 밀리거나 저점인 220.11달러를 다시 시험할 가능성이 있습니다.
이 콘텐츠는 AI를 활용하여 번역되었으며, 명확성을 확보할 수 있도록 검토 과정을 거쳤습니다. 정보 제공 용도로만 제공됩니다.






코멘트 (0)
$ 버튼을 클릭하고, 종목 코드를 입력한 후 주식, ETF 또는 기타 티커를 연결합니다.