


Torsten Slok, de Apollo, no ve retorno de la IA fuera de los Magnificent 7



El economista jefe de Apollo Global Management, Torsten Slok, determinó que la inteligencia artificial ha impulsado los ingresos y los márgenes únicamente para las Magníficas 7, mientras que el resto de las empresas estadounidenses no ha obtenido ningún beneficio financiero.
Señala que otras empresas del S&P 500 tienen ingresos por trabajador estancados y márgenes de beneficio planos, sin aumento en la productividad.
Slok publicó esta nota, titulada «Sin señales de retorno de la IA fuera del sector tecnológico», el sábado en Daily Spark de Apollo.
El 10% superior de empresas representa el 99.5% del gasto en inferencia
Slok divide el índice en dos. Las Magníficas 7 son Alphabet, Amazon, Apple, Meta, Microsoft, Nvidia y Tesla.
El S&P 493 abarca todo lo demás dentro del S&P 500.
Para las Mag 7, los ingresos ajustados por inflación por empleado alcanzan aproximadamente los 780.000 dólares. El S&P 493 se sitúa alrededor de los 525.000 dólares y no ha variado.
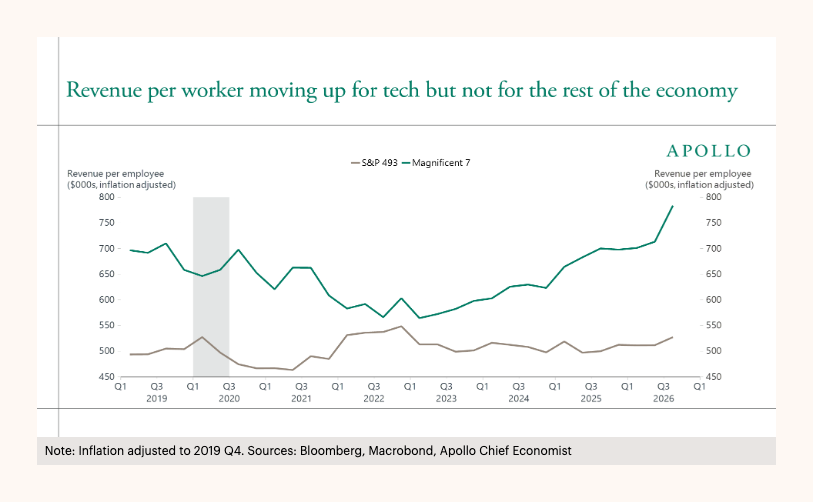
Los márgenes se dividen de la misma manera. Los siete gigantes están cerca del 30%, con aproximadamente un 10% para las otras 493 empresas.
«A pesar de las enormes inversiones y la amplia expectación en torno a la inteligencia artificial, la tecnología no ha aportado ningún beneficio financiero a las empresas estadounidenses fuera del sector tecnológico», escribió Slok.
Su gráfico de productividad total de los factores utiliza la serie ajustada por utilización del Banco de la Reserva Federal de San Francisco. No hay aceleración, a pesar de todo el dinero destinado a la IA.
En los datos de Slok, el decil superior de empresas representa el 99,5 % de los gastos de servicio e inferencia de modelos y el 99 % de los gastos en neocloud.
Ese mismo 10 % concentra más del 95 % del dinero vinculado a OpenAI y Anthropic, así como el 95,7 % de la computación en la nube.
El capital de riesgo domina entre los mayores usuarios. El 80,4 % de la élite (el 1 % superior) de los gastadores en IA cuenta con respaldo de fondos de capital de riesgo, frente al 13,1 % del gastador mediano.
Las empresas tradicionales ahora están tratando el gasto en tokens como un centro de costos que está perjudicando sus márgenes y están reduciendo su inversión, escribió Slok.
La gran empresa estadounidense no necesita el último modelo y no va a pagar por él, afirmó. “Mientras que la IA agente y el gasto en tokens se limiten a una pequeña parte de la economía, los efectos macroeconómicos de la IA serán muy limitados”, escribió.
El S&P 493 decidirá la historia, concluye el economista
Sus gráficos de gastos se basan en el Índice Ramp AI y en Ara Kharazian, economista jefe de Ramp. Cryptopolitan informó este mes que el gasto corporativo en IA ha disminuido desde julio, incluso cuando el uso aumentó aproximadamente un 50% hasta alcanzar un récord, ya que la competencia por precios entre OpenAI y Anthropic abarató los modelos.
Slok no cree que los rezagados solo necesiten tiempo. Los modelos siguen abaratándose y volviéndose más estandarizados, y se pregunta si las empresas ordinarias podrán utilizarlos para impulsar un crecimiento más rápido de los ingresos o ampliar sus márgenes.
«La IA puede ser una gran calculadora, pero en los negocios, la inteligencia es principalmente juicio», escribió. El juicio es contextual, dijo Slok, y la respuesta depende de a quién se le pregunte, ya sea a un humano o a un modelo.
También escribió que la IA «no comprende la responsabilidad, la confianza, la cultura, las reglas no escritas, los compromisos éticos ni la equidad». Considera estos elementos como impulsores del riesgo reputacional y, en última instancia, de los ingresos y los márgenes de beneficio.
«La historia de la IA se decidirá en el S&P 493, no en el Mag 7», concluyó Slok. No ha encontrado aún evidencia de un mejor crecimiento de los ingresos o de márgenes fuera del sector tecnológico.
Para abril, las acciones relacionadas con la IA stocks representaban alrededor del 45% del valor de mercado del S&P 500. Durante los últimos 12 meses, el ETF Global X Artificial Intelligence & Technology (AIQ) ha subido aproximadamente un 20%, y el ETF iShares U.S. Technology (IYW) ha aumentado cerca del 23%.
Si estás leyendo esto, ya vas por delante. Mantente así con nuestro boletín.
Artículos Recomendados










Comentarios (0)
Haga clic en el botón $, introduzca el símbolo y seleccione si desea vincular una acción, un ETF o otro valor.