


Las acciones de Nvidia retroceden un 25% desde máximos: el PER del FY2028 se acerca a unas 11x, ¿es ahora el momento de comprar?


Podcast IA


Las acciones de Nvidia han experimentado un retroceso significativo debido a dudas sobre la rentabilidad de la inversión en IA, obstáculos en la construcción de centros de datos y controversias en torno a su consejero delegado. A pesar de que las estimaciones de beneficios se mantienen estables, situando el PER forward a 2028 en torno a 11x, el mercado debate si este múltiplo ofrece suficiente margen de seguridad ante posibles revisiones a la baja en los ingresos, riesgos de financiación de los clientes y retrasos regulatorios que podrían afectar el crecimiento futuro.
TradingKey - Desde su máximo del 6 de octubre hasta el 5 de noviembre, las acciones de Nvidia (NVDA) experimentaron un retroceso acumulado de aproximadamente el 25%. En el transcurso de un mes, la atención de los inversores pasó del crecimiento de la demanda de potencia de cálculo a si los clientes pueden asumir los costes de una expansión sostenida. Posteriormente, Jensen Huang admitió haber mantenido una relación extramatrimonial, lo que hizo caer aún más la cotización hasta situarse en torno a los 175 dólares.
Una serie de noticias negativas ha presionado las valoraciones, pero las previsiones de beneficios del mercado aún no han caído al mismo ritmo. Esta desconexión también ha convertido en un nuevo foco de debate si Nvidia ya está lo suficientemente barata.
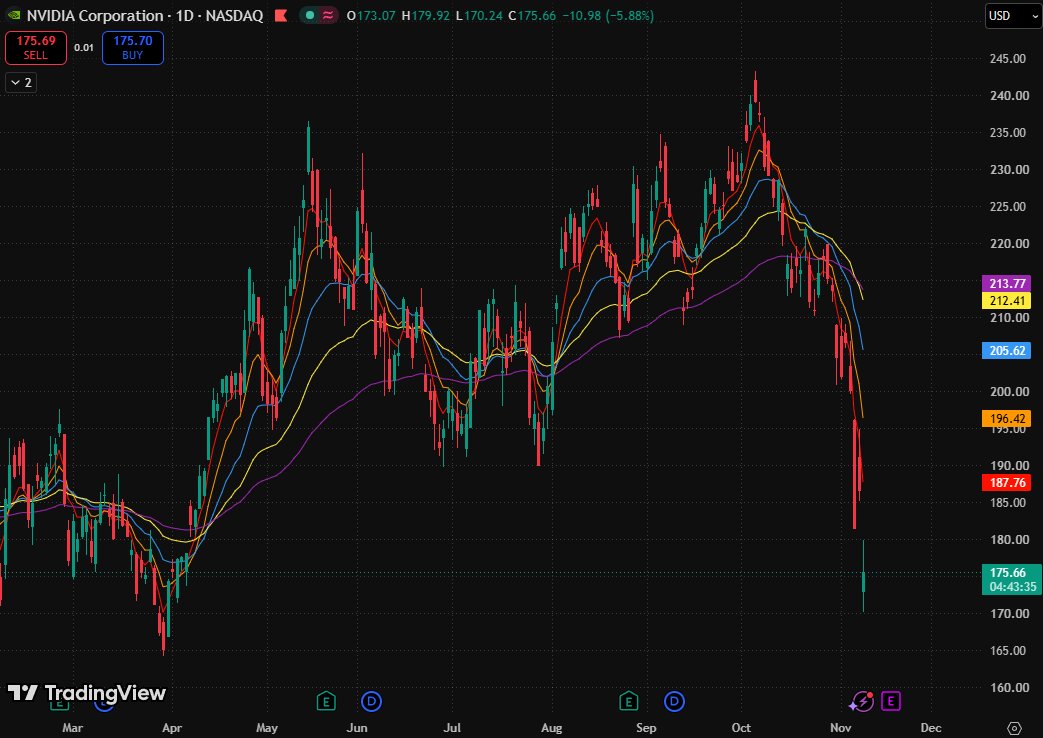
Gráfico de las acciones de Nvidia, Fuente: TradingView
Cronología de la caída de Nvidia: dudas sobre la inversión en IA, vientos en contra en el despliegue y turbulencias en torno a Jensen Huang
El primer cambio se produjo en el sentimiento del mercado hacia el gasto de capital en IA. A finales de octubre, las grandes empresas tecnológicas continuaron elevando sus planes de inversión, pero no lograron disipar las dudas de los inversores sobre la rentabilidad. Un informe de Reuters señaló que la preocupación por el aumento de los costos de financiamiento y el lento retorno de las inversiones en IA se ha extendido de los mercados de renta variable a los mercados de crédito.
El gasto de capital de los clientes era originalmente el motor de crecimiento de Nvidia. Sin embargo, si los clientes deben utilizar capital más costoso para adquirir potencia de cómputo mientras la materialización de los ingresos se retrasa, las adquisiciones podrían demorarse. En consecuencia, el mercado comenzó a perder confianza en el rápido y sostenido crecimiento de los pedidos futuros.
A principios de noviembre, la construcción de centros de datos se enfrentó a incertidumbres derivadas de las políticas públicas. Las victorias de los demócratas en contiendas clave para gobernadores durante las elecciones de mitad de mandato suscitaron la preocupación del mercado por aprobaciones más estrictas y una desaceleración de la construcción. El 5 de noviembre, Nvidia cayó un 9,3% en una sola jornada.
Esto amplió los riesgos desde el financiamiento hasta la entrega: incluso si los clientes están dispuestos a invertir, las demoras en los centros de datos, en la disponibilidad de energía y en las aprobaciones podrían posponer la adquisición de equipos y la materialización de los ingresos. Aunque la demanda a largo plazo de Nvidia no desaparezca, el calendario para que se concrete el crecimiento podría retrasarse.
El 8 de noviembre, Jensen Huang admitió públicamente una infidelidad matrimonial. De forma paralela, el consejo de administración anunció una investigación independiente sobre los informes relacionados con la seguridad nacional, a la vez que reiteró su continua confianza en Huang y en el equipo directivo.
Como resultado, la estructura del patrimonio familiar también ha sido objeto de escrutinio. La información divulgada por la empresa muestra que, al 23 de marzo, un único fideicomiso familiar administrado conjuntamente por Huang y su esposa poseía aproximadamente 529 millones de acciones. Actualmente, no hay informes fidedignos sobre el anuncio de un divorcio. Si un futuro divorcio implicara pagos en efectivo o ventas concentradas de acciones tras la división patrimonial, esto podría generar una presión vendedora adicional.
PER forward del FY2028 de Nvidia en torno a 11x: ¿es ahora el momento de comprar?
A pesar de que el precio de la acción continúa retrocediendo, las previsiones de beneficios del mercado se mantienen relativamente estables. Según datos recopilados por Tenet Investing a fecha de 9 de noviembre, las estimaciones del beneficio por acción (BPA) de Nvidia para los ejercicios fiscales 2027 y 2028 se sitúan en 9,29 y 15,81 dólares, respectivamente, tras registrar ligeros avances del 0,1% y el 0,2% en los últimos 30 días.
Tomando como referencia un precio de 175 dólares, los múltiplos PER correspondientes son de aproximadamente 18,8x y 11,1x, respectivamente. Este último parte de la expectativa de un crecimiento del BPA cercano al 70% en el ejercicio fiscal 2028. De materializarse dicho crecimiento, los inversores estarían pagando en la práctica unas 11 veces beneficios por mantener en cartera una empresa cuyas ganancias siguen expandiéndose con rapidez.
Sin embargo, las presiones asociadas a la construcción de centros de datos y a la financiación de los clientes también podrían afectar a estas expectativas de crecimiento. Comparar las valoraciones bajo previsiones de beneficios revisadas a la baja ofrece una imagen más clara de cuánto margen de seguridad proporciona la cotización actual.
Escenario de beneficios | BPA | PER correspondiente |
Estimación de mercado para el ejercicio fiscal 2027 | $9,29 | 18,8x |
Estimación de mercado para el ejercicio fiscal 2028 | $15,81 | 11,1x |
Estimación para el ejercicio fiscal 2028 reducida un 20% | $12,65 | 13,8x |
Estimación para el ejercicio fiscal 2028 reducida un 40% | $9,49 | 18,4x |
Nota: Los dos últimos corresponden a pruebas de resistencia, calculadas en ambos casos con un precio fijo de la acción de 175 dólares.
Si se asume que la estimación del BPA para el ejercicio fiscal 2028 se reduce un 20% hasta situarse en unos 12,65 dólares, el múltiplo PER aumentaría a 13,8x; aun así, el BPA seguiría creciendo en torno al 36% en comparación con la estimación para el ejercicio fiscal 2027. Esto indica que el precio actual puede absorber cierto grado de desaceleración del crecimiento, por lo que el atractivo de la valoración no se desvanecería de inmediato ante revisiones a la baja en los beneficios.
Si la estimación se reduce un 40%, el panorama cambia sustancialmente. El BPA caería a unos 9,49 dólares, lo que representaría un crecimiento de apenas un 2% frente a la previsión para el ejercicio fiscal 2027, mientras que el múltiplo PER repuntaría hasta 18,4x. En ese punto, el crecimiento de los beneficios rozaría el estancamiento, lo que debilitaría la tesis de compra original respaldada por una rápida expansión.
Aquí es precisamente donde divergen las opiniones del mercado. Los inversores alcistas consideran que la caída en el precio de las acciones junto con unas previsiones de beneficios estables les permite acceder a una rentabilidad esperada similar a un precio menor. Por el contrario, a los inversores más cautos les preocupa que los analistas aún no hayan incorporado plenamente las presiones de financiación y construcción, lo que significaría que el bajo múltiplo PER podría depender de proyecciones excesivamente optimistas.
Determinar qué postura tiene más peso dependerá de la ejecución de los pedidos. Si la ralentización en la construcción se debe principalmente a autorizaciones regulatorias, conexiones a la red eléctrica o retrasos en las obras mientras los clientes mantienen sus planes de aprovisionamiento, el impacto se manifestaría sobre todo en forma de ingresos diferidos. Sin embargo, si los clientes recortan drásticamente sus compras por restricciones de capital o por una rentabilidad insuficiente, la presión podría trasladarse a los ingresos, a la fijación de precios y a los márgenes.
Un precio de 175 dólares ya deja margen para cierta desaceleración del crecimiento. En los posteriores informes de resultados, las entregas de pedidos, las previsiones de ingresos y la evolución de los márgenes determinarán si este descuento en la valoración puede traducirse en rentabilidad para la inversión.
Este contenido ha sido traducido por IA y revisado por humanos. Se ofrece solo con fines de referencia e información general, y no constituye asesoramiento en materia de inversión.
Artículos Recomendados









Comentarios (0)
Haga clic en el botón $, introduzca el símbolo y seleccione si desea vincular una acción, un ETF o otro valor.