


Previsión del precio de las acciones de Airbnb: se dispara casi un 6% antes de los resultados acercándose a la marca de 180 $; superar las previsiones de resultados podría impulsar a ABNB otro 10%



Podcast IA


Airbnb publicará sus resultados del tercer trimestre de 2026 tras el cierre del mercado el 5 de noviembre. El mercado prevé ingresos de aproximadamente 4.750 millones de dólares y un beneficio por acción de hasta 2,89 dólares, impulsados por la resiliencia en la demanda de viajes. Los factores clave serán superar estas previsiones, la estabilidad de las reservas futuras y la evolución de los márgenes de beneficio ante mayores inversiones operativas en tecnología e inteligencia artificial. Técnicamente, la acción enfrenta una resistencia inmediata en 180 dólares, con un soporte clave situado en los 176 dólares.
TradingKey - Airbnb (ABNB) publicará sus resultados financieros del tercer trimestre de 2026 tras el cierre del mercado de Estados Unidos el 5 de noviembre. Antes de la publicación de resultados, el capital apostó de forma anticipada por la resiliencia de la demanda de viajes y las reservas en la plataforma, lo que impulsó las acciones de la compañía un 5,64% hasta los 176,37 dólares.
El mercado espera que los ingresos de Airbnb en el tercer trimestre sean de aproximadamente 4.750 millones de dólares, con un beneficio por acción de alrededor de 2,85 a 2,89 dólares. La compañía había proyectado previamente unos ingresos de entre 4.690 millones y 4.770 millones de dólares; por lo tanto, si los ingresos reales consiguen superar el extremo superior del rango de previsiones y si las tendencias de reservas para el cuarto trimestre se mantienen estables serán los factores clave que determinen el rumbo de la cotización.
El desempeño del trimestre depende en gran medida de si el gasto global en viajes se mantiene activo. Airbnb prevé que las noches y experiencias reservadas en el tercer trimestre alcancen un crecimiento en el rango bajo de dos dígitos, mientras que también se espera que las tarifas medias diarias aumenten de forma moderada. Si las reservas y las tarifas diarias mejoran a la par, el valor bruto de las reservas de la plataforma se verá respaldado, lo que se traducirá a su vez en un crecimiento de los ingresos. Las tendencias de la demanda en Norteamérica, Europa, América Latina y la región de Asia-Pacífico merecen especial atención, al tiempo que el crecimiento de usuarios en mercados en expansión como la India y Brasil también podría aportar nuevas fuentes de reservas para la plataforma.
A diferencia de los operadores hoteleros tradicionales, Airbnb se apoya principalmente en su plataforma para conectar a anfitriones con viajeros, y la expansión de su negocio no depende exclusivamente de inversiones de capital en inmuebles propios. A medida que se amplía el alcance de la plataforma, puede generarse una relación de refuerzo mutuo entre la oferta de alojamientos, la actividad de los usuarios y las tasas de conversión de reservas. Sin embargo, el crecimiento en la demanda de viajes no se traduce necesariamente en una mejora equivalente de la rentabilidad. Las continuas inversiones de la empresa en tecnología, marketing e inteligencia artificial podrían incrementar los gastos operativos; si los ingresos adicionales no compensan el aumento de los costes, la evolución de los márgenes podría decepcionar las expectativas del mercado.
El margen de beneficio es otra métrica de este informe de resultados que podría influir de forma directa en el precio de la acción. El tercer trimestre suele ser uno de los más rentables del año para Airbnb, por lo que el mercado comparará minuciosamente el comportamiento de los márgenes de este trimestre con el del mismo periodo del año anterior. La compañía indicó con anterioridad que el calendario del gasto en inversiones podría situar su margen de EBITDA ajustado del tercer trimestre ligeramente por debajo del registrado hace un año. Incluso si los ingresos y las métricas de reservas muestran un buen desempeño, si los márgenes se contraen más de lo previsto, los inversores aún podrían replantearse la calidad de los beneficios de la empresa.
Al mismo tiempo, Airbnb está tratando de aprovechar la inteligencia artificial para mejorar la experiencia en su plataforma y explorar oportunidades de crecimiento más allá de su negocio principal de alojamiento. Se prevé aplicar la IA en las búsquedas, la planificación de itinerarios, la atención al cliente y la fijación dinámica de precios, lo que ayudará a los usuarios a encontrar alojamientos adecuados con mayor rapidez, al tiempo que permitirá a los anfitriones gestionar sus tarifas e inventario con mayor eficacia.
Fuente: TradingView
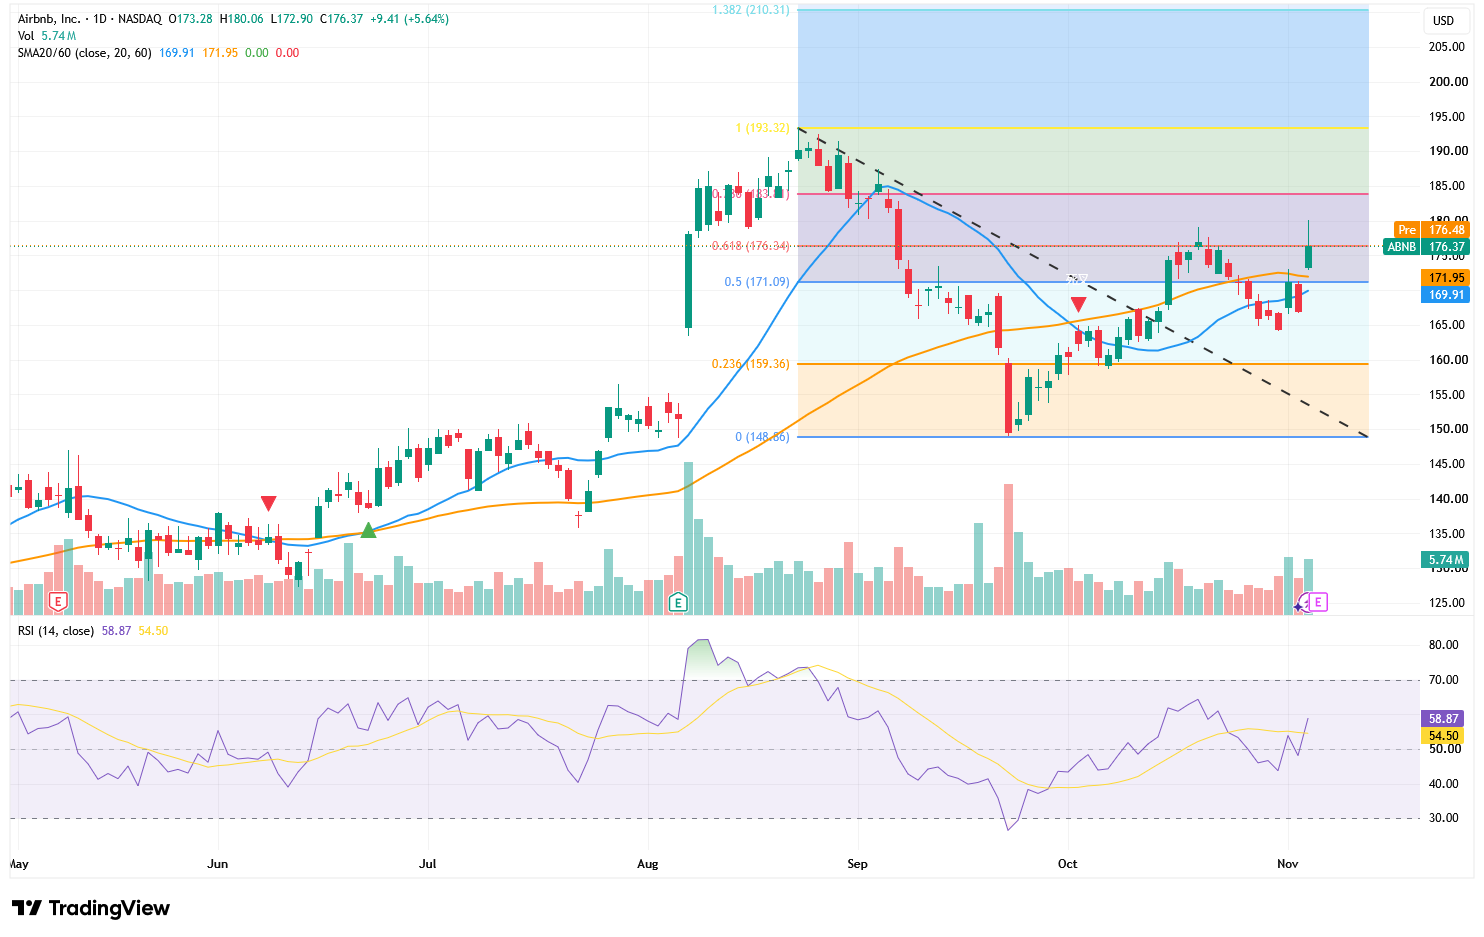
Desde una perspectiva técnica, los 180 dólares representan la resistencia más inmediata para Airbnb. Si la cotización logra mantenerse en los 176 dólares tras la publicación de resultados y supera los 180 dólares con un volumen elevado, el primer nivel alcista a vigilar será el retroceso de 0,786 en los 183,71 dólares, seguido de un testeo del máximo anterior en 193,32 dólares, lo que ofrecería un potencial alcista de casi el 10%.
El RSI se sitúa actualmente en 58,87, tras haber superado de nuevo su línea de señal de 54,50 y mantenerse por debajo de la zona de sobrecompra, lo que indica que el impulso alcista se está fortaleciendo y aún tiene margen de recorrido. El soporte principal a la baja se localiza en los 176 dólares; si los resultados no cumplen las expectativas y la cotización pierde este nivel, los títulos podrían retroceder hasta poner a prueba la zona de doble media móvil entre 171 y 172 dólares, con soportes adicionales en 169 y 159,36 dólares.
Este contenido ha sido traducido por IA y revisado por humanos. Se ofrece solo con fines de referencia e información general, y no constituye asesoramiento en materia de inversión.
Artículos Recomendados









Comentarios (0)
Haga clic en el botón $, introduzca el símbolo y seleccione si desea vincular una acción, un ETF o otro valor.