


Previsión del precio de las acciones de CVS: las acciones se desploman un 12% hasta cerca de mínimos de seis meses a pesar de superar las estimaciones de beneficios, el plan de escisión podría impulsar el valor a 70 $



Podcast IA


CVS Health superó las expectativas del tercer trimestre en ingresos y beneficio por acción, pero sus acciones se desplomaron un 12,5% tras anunciar planes para dividir su negocio en dos empresas independientes en el primer semestre de 2028. Los inversores se muestran escépticos ante la falta de detalles financieros sobre la escisión, la pérdida de sinergias y las continuas presiones regulatorias y operativas. Técnicamente, la acción rompió soportes clave con un alto volumen, situando el nivel de 78,25 dólares como un soporte crítico a corto plazo frente al persistente control bajista.

TradingKey - CVS Health (CVS) presentó su octavo trimestre consecutivo con resultados que superaron las expectativas del mercado; sin embargo, no logró convencer a los inversores. El 4 de noviembre, la compañía anunció planes para dividir su negocio en dos empresas independientes que cotizarán en bolsa en el primer semestre de 2028. Tras el anuncio, sus acciones se desplomaron un 12,5%, situándose cerca de mínimos de seis meses. Aunque tanto los ingresos del tercer trimestre como el beneficio por acción ajustado superaron las estimaciones de Wall Street y la empresa elevó sus previsiones de beneficios futuros, los inversores siguen mostrándose escépticos ante la falta de acuerdos financieros concretos en el plan de escisión, la posible pérdida de sinergias y las continuas presiones regulatorias.
A juzgar por su informe de resultados del tercer trimestre, el desempeño operativo de CVS fue en realidad bastante sólido. La compañía generó unos ingresos de 108.400 millones de dólares, lo que supone un aumento interanual de aproximadamente el 5% y supera las expectativas de los analistas, que se situaban en 104.800 millones de dólares. El beneficio por acción ajustado alcanzó los 2,09 dólares, superando con creces la estimación del mercado de 1,65 dólares. Su ratio de costes médicos (MLR), un indicador de la presión de los costes asistenciales en el negocio asegurador, se situó en el 91,3%, por debajo del consenso de mercado del 92,3%. Un ratio más bajo suele indicar que los costes médicos representan una proporción menor de los ingresos por primas, lo que resulta favorable para la rentabilidad. Además, la compañía espera que el BPA ajustado alcance al menos los 8,65 dólares en 2027, superando también la estimación media de Wall Street de aproximadamente 8,53 dólares.
Sin embargo, las señales positivas del informe de resultados no lograron disipar la preocupación del mercado sobre el modelo de negocio a largo plazo de la compañía. El plan de reestructuración anunciado por CVS tiene como objetivo dividir sus operaciones de atención médica, actualmente integradas, en dos empresas cotizadas independientes.
De cara al futuro, CVS Health continuará operando el seguro médico Aetna, la gestión de beneficios farmacéuticos (PBM) Caremark, la farmacia especializada y los negocios de servicios sanitarios como Oak Street Health y Signify Health. La otra empresa, CVS Pharmacy, supervisará las farmacias minoristas, los centros MinuteClinic, las farmacias de venta por correo y los servicios sanitarios conexos orientados al consumidor. Según el plan actual, se prevé que la operación se cierre en el primer semestre de 2028, momento en el que los accionistas actuales pasarán a poseer acciones de ambas compañías.
Esta decisión señala que CVS desmantelará gradualmente el modelo de integración vertical que construyó a través de fusiones y adquisiciones a lo largo de casi dos décadas. La compañía anunció la adquisición de Aetna por unos 69.000 millones de dólares en 2017 y, posteriormente, continuó expandiendo sus operaciones de gestión de beneficios farmacéuticos y servicios de salud, con el objetivo de reforzar la fidelidad de los clientes y ganar escala gracias a las sinergias entre seguros, farmacias y servicios asistenciales.
Sin embargo, a medida que los costes del sistema sanitario de Estados Unidos han sido objeto de un creciente escrutinio, cuestiones como la fijación de precios de los medicamentos por parte de los PBM, los conflictos de interés entre aseguradoras y farmacias, y los gastos de los servicios sanitarios han enfrentado una constante revisión regulatoria. La decisión de CVS de escindirse constituye, en cierta medida, un esfuerzo por reajustar de forma proactiva su estructura corporativa y mitigar los riesgos regulatorios y operativos asociados a la integración vertical.
No obstante, el núcleo de la inquietud del mercado radica precisamente en la falta de un respaldo cuantitativo suficiente en el plan. La compañía aún no ha aclarado cómo se distribuirá la deuda, ni ha cuantificado los costes de separación, los gastos operativos independientes o la pérdida de las sinergias existentes. En el pasado, las unidades de farmacia minorista, seguros y PBM podían compartir afiliados, volumen de recetas, canales de aprovisionamiento y sistemas administrativos; tras la escisión, estos recursos internos podrían convertirse en costes de transacción externos. Ante la ausencia de datos clave, a los inversores les resulta difícil evaluar si las valoraciones independientes de las dos empresas superarán realmente la valoración actual del conglomerado.
CVS también debe afrontar vientos en contra operativos que una escisión no puede solucionar. Las farmacias físicas se enfrentan a la implacable presión de la entrega de medicamentos a domicilio, las farmacias online y competidores como Amazon, al tiempo que la disminución de la afluencia de clientes también lastra las ventas de mercancías generales en las tiendas. Paralelamente, el negocio de seguros sigue soportando presiones de costes derivadas de una elevada utilización de los servicios médicos. Aunque el ratio de costes médicos mejoró durante el trimestre, las tendencias de los costes asistenciales en Medicare Advantage, Medicaid y los seguros comerciales aún podrían presionar a la baja los beneficios futuros. Además, una caída del 0,6% en las ventas en tiendas comparables en el tercer trimestre indica que el segmento minorista todavía no ha recuperado un crecimiento estable.
Fuente: TradingView
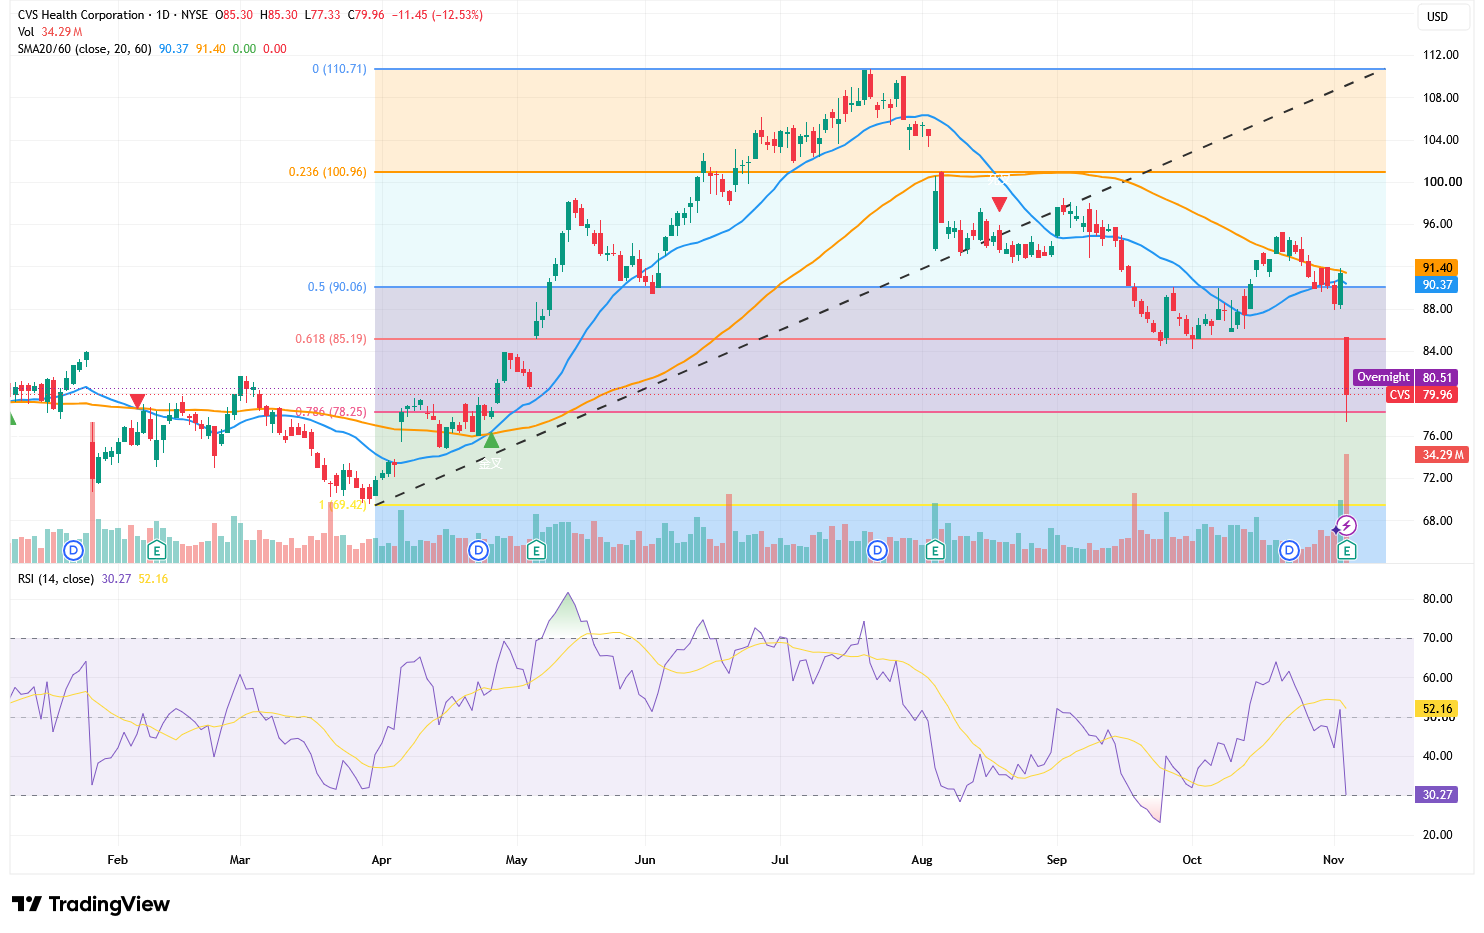
Desde una perspectiva técnica, CVS ha caído por debajo de su media móvil de 20 días de 90,37 dólares y de su media móvil de 60 días de 91,40 dólares, formando ambas líneas una sólida zona de resistencia entre los 90 y los 91 dólares. Al mismo tiempo, la acción perforó a la baja su línea de tendencia alcista vigente desde abril, lo que indica que la estructura del rebote previo se ha visto comprometida.
Los niveles de retroceso de Fibonacci muestran que los 78,25 dólares representan el nivel de retroceso de 0,786 y actúan como el soporte a corto plazo más crítico. Durante la sesión, la acción llegó a hundirse hasta los 77,33 dólares; aunque logró cerrar de nuevo por encima de dicho nivel, la extensa vela bajista acompañada de un elevado volumen indica que los bajistas mantienen un firme control. Si los cierres posteriores confirman una ruptura por debajo de los 78,25 dólares, el valor podría descender aún más hacia los 76 dólares y poner a prueba posteriormente sus mínimos anteriores de 69,42-70 dólares, lo que representaría un potencial bajista de cerca del 13% respecto a los niveles actuales.
El RSI ha caído con rapidez desde niveles superiores a 50 hasta los 30,27 puntos, acercándose a territorio de sobreventa y abriendo la puerta a un posible rebote técnico a corto plazo. Sin embargo, una condición de sobreventa no equivale a un cambio de tendencia. Al alza, la acción necesita primero recuperar los 85,19 dólares y luego superar la zona de resistencia de la doble media móvil situada entre los 90 y los 91 dólares para mitigar los riesgos bajistas actuales; de lo contrario, cualquier repunte podría considerarse simplemente una consolidación correctiva dentro de una tendencia bajista más amplia.
Este contenido ha sido traducido por IA y revisado por humanos. Se ofrece solo con fines de referencia e información general, y no constituye asesoramiento en materia de inversión.
Artículos Recomendados












Comentarios (0)
Haga clic en el botón $, introduzca el símbolo y seleccione si desea vincular una acción, un ETF o otro valor.