


Previa de resultados del T3 de Amazon: se prevé que el crecimiento de AWS aumente al 41%, precio objetivo máximo de Wall Street de $400



Podcast IA


Amazon presentará sus resultados del tercer trimestre de 2026 el 29 de octubre en horario del Este. El mercado prevé ingresos de hasta 202.200 millones de dólares y un beneficio por acción de 1,96 dólares. La atención se centra en el crecimiento de AWS, estimado en torno al 37% al 41%, y en la sostenibilidad de sus márgenes operativos frente al aumento de los costes de infraestructura. El cambio de fechas del Prime Day afectó al comercio electrónico trimestral, mientras que la publicidad mantiene un avance de dos dígitos. Los elevados gastos de capital en IA presionan el flujo de caja libre, aunque varias entidades mantienen una postura positiva.

TradingKey - Amazon (AMZN) presentará sus resultados financieros del tercer trimestre de 2026 tras el cierre del mercado de Estados Unidos el 29 de octubre en horario del Este, y ofrecerá una conferencia telefónica sobre los resultados a las 17:00 horas del mismo día.
El mercado prevé que los ingresos de Amazon en el tercer trimestre alcancen entre 202.100 millones y 202.200 millones de dólares, lo que supone un aumento interanual de alrededor del 12,2%, con un beneficio por acción esperado de 1,96 dólares, prácticamente sin cambios respecto al mismo periodo del año pasado. La empresa había presentado anteriormente unas previsiones de ingresos de entre 197.000 millones y 202.000 millones de dólares y un beneficio operativo estimado de entre 22.500 millones y 26.500 millones de dólares, lo que significa que las expectativas del mercado ya se encuentran cerca o incluso ligeramente por encima del límite superior del rango de previsiones de ingresos.
En comparación con los ingresos trimestrales, el crecimiento de AWS, el gasto en infraestructura de IA y el flujo de caja libre tendrán probablemente un mayor impacto en la cotización tras la publicación de los resultados. El mercado de opciones prevé que la variación de las acciones de Amazon tras los resultados sea de entre el 6,6% y el 7,2%. Sin embargo, los movimientos reales del precio tras los últimos informes trimestrales han superado con creces las estimaciones de las opciones, lo que indica que el mercado sigue dividido respecto al rendimiento de las inversiones en IA.
¿Puede AWS convertirse en el principal impulsor de unos resultados superiores a lo estimado?
AWS es la variable de crecimiento más crítica para Amazon este trimestre. A medida que las empresas continúan migrando cargas de trabajo a la nube, sumado al aumento del entrenamiento de modelos de IA generativa, los servicios de inferencia y las aplicaciones de agentes corporativos, el mercado busca confirmar si el crecimiento de la nube se sigue acelerando y si la nueva capacidad de cómputo añadida puede traducirse a tiempo en ingresos.
Según las previsiones de los analistas en los distintos segmentos de negocio, las expectativas del mercado para las ventas netas del tercer trimestre de AWS se sitúan en aproximadamente 45.400 millones de dólares, lo que representa un aumento interanual de alrededor del 37,6%. Las estimaciones de Deutsche Bank son aún más optimistas, proyectando unos ingresos para AWS de alrededor de 46.500 millones de dólares, lo que corresponde a un crecimiento interanual de cerca del 41%, superior a la tasa de crecimiento del segundo trimestre, de aproximadamente el 37%. El banco también proyecta que los ingresos del cuarto trimestre de AWS podrían ascender a 51.100 millones de dólares, con una aceleración adicional de la tasa de crecimiento hasta situarse en torno al 44%.
Más allá de la propia demanda de servicios en la nube, la capacidad de los nuevos centros de datos, la demanda de inferencia de IA empresarial, la adopción de chips personalizados y el desarrollo de servicios de IA como Amazon Bedrock podrían influir en los resultados reales de AWS.
Deutsche Bank (DB) considera que AWS tiene el potencial de convertirse en una fuente clave de revisiones al alza para las previsiones de Amazon. El banco prevé que los ingresos totales del tercer trimestre se acerquen al extremo superior del rango de previsiones de la empresa, mientras que el beneficio operativo podría superar el consenso del mercado.
Bank of America también prevé que el crecimiento de AWS alcance en torno al 40%, por encima del consenso previo del mercado de alrededor del 38%. Su perspectiva se basa principalmente en el despliegue gradual de nueva capacidad, los ajustes de precios y el aumento de las cargas de trabajo de IA empresarial.
Sin embargo, el crecimiento de los ingresos no es la única métrica. En el trimestre anterior, los ingresos de AWS crecieron aproximadamente un 37% interanual, con un margen operativo del 39,4% aproximadamente. A medida que Amazon continúa expandiendo sus centros de datos, adquiriendo chips de IA e incrementando la inversión en infraestructura, los gastos por depreciación también aumentan.
Por lo tanto, los inversores también deben vigilar si AWS puede mantener sus márgenes de beneficio al tiempo que sostiene un rápido crecimiento. Solo si los nuevos ingresos añadidos cubren los costes operativos y de depreciación de la infraestructura, la expansión de la nube tendrá más probabilidades de mejorar de forma sostenible la rentabilidad global de Amazon.
¿Pueden el comercio electrónico y la publicidad compensar el impacto del cambio de fecha de Prime Day?
Los datos del negocio minorista del tercer trimestre se vieron afectados por el cambio de fechas del Prime Day; el evento del año pasado tuvo lugar en julio, mientras que el de este año se adelantó a junio, lo que desplazó parte de las ventas de productos y de los ingresos publicitarios del tercer trimestre al segundo trimestre.
Amazon señaló en sus previsiones que, excluyendo el desfase temporal del Prime Day entre ambos años, el crecimiento de los ingresos del tercer trimestre habría sido casi 4 puntos porcentuales superior. Esto indica que la desaceleración de los datos de julio no refleja del todo un debilitamiento de la demanda de los consumidores, sino más bien diferencias significativas en el efecto base y en el calendario de reconocimiento de ingresos.
Los datos de tarjetas de crédito y débito registrados por Deutsche Bank también mostraron que las ventas de comercio electrónico de Amazon en Estados Unidos y Europa se desaceleraron de forma notable al comienzo del trimestre, pero se recuperaron gradualmente después. El banco estima un crecimiento de las ventas minoristas netas del tercer trimestre de alrededor del 6%, con unos ingresos del negocio en Norteamérica que podrían alcanzar los 113.400 millones de dólares y unos ingresos internacionales de unos 43.200 millones de dólares.
Se espera que el negocio publicitario mantenga un crecimiento de dos dígitos, con estimaciones del consenso que proyectan unos ingresos publicitarios para el tercer trimestre de alrededor de 20.900 millones de dólares, lo que representa un aumento interanual de casi el 18%. Aunque el cambio del Prime Day afectó al ritmo de gasto publicitario de los vendedores, la publicidad en video y a través de DSP continuó expandiéndose rápidamente.
En lugar de seguir intensificando la monetización de los anuncios de productos dentro de su propia plataforma, es probable que el crecimiento publicitario incremental de Amazon en el futuro provenga en mayor medida del tráfico externo a la plataforma, el video en streaming y la oferta de DSP. Al aprovechar los datos de compras exclusivos de Amazon, estos productos ofrecen a los anunciantes una medición del rendimiento de principio a fin, desde la exposición hasta la compra, además de contar con márgenes de beneficio más elevados y sólidas ventajas competitivas.
Un capex de 220.000 millones de dólares pone a prueba el flujo de caja libre
La inversión en IA sigue siendo el mayor punto de debate en torno a la valoración de Amazon. El mercado prevé que los gastos de capital de la empresa en 2026 podrían alcanzar aproximadamente 220.000 millones de dólares, destinados principalmente a centros de datos de AWS, chips de IA, infraestructura de red y proyectos satelitales. A medida que las inversiones iniciales superan el reconocimiento de ingresos, el flujo de caja libre se ha visto sometido a una presión considerable.
UBS estima que los gastos de capital de Amazon podrían superar los 300.000 millones de dólares para 2027, mientras que Deutsche Bank ofrece una previsión aún más agresiva de alrededor de 330.000 millones de dólares. Cabe señalar que estas cifras son estimaciones de los analistas y no previsiones oficiales de Amazon.
Los inversores deben distinguir los factores específicos detrás del incremento en los gastos de capital. Si el aumento del gasto proviene de la adición de nueva capacidad de centros de datos que pueda ponerse en funcionamiento rápidamente, podría ayudar a acelerar el crecimiento de los ingresos de AWS. Por el contrario, si el incremento está impulsado principalmente por el aumento de los costes de memoria, GPUs, energía y construcción sin un aumento correspondiente en la capacidad de cómputo disponible, la rentabilidad del capital podría quedar por debajo de las expectativas.
Antes de la publicación de los resultados financieros, varias entidades mantuvieron una postura positiva sobre Amazon. UBS (UBS) elevó su precio objetivo de 318 a 348 dólares al tiempo que mantenía su recomendación de Compra; Evercore mantuvo su precio objetivo de 355 dólares, al considerar que AWS y la publicidad pueden respaldar el crecimiento de los beneficios; BMO Capital reafirmó su recomendación positiva con un precio objetivo de 380 dólares; y Deutsche Bank mantuvo su precio objetivo de 325 dólares, señalando que el crecimiento de AWS podría impulsar revisiones al alza de las expectativas de rendimiento futuro.
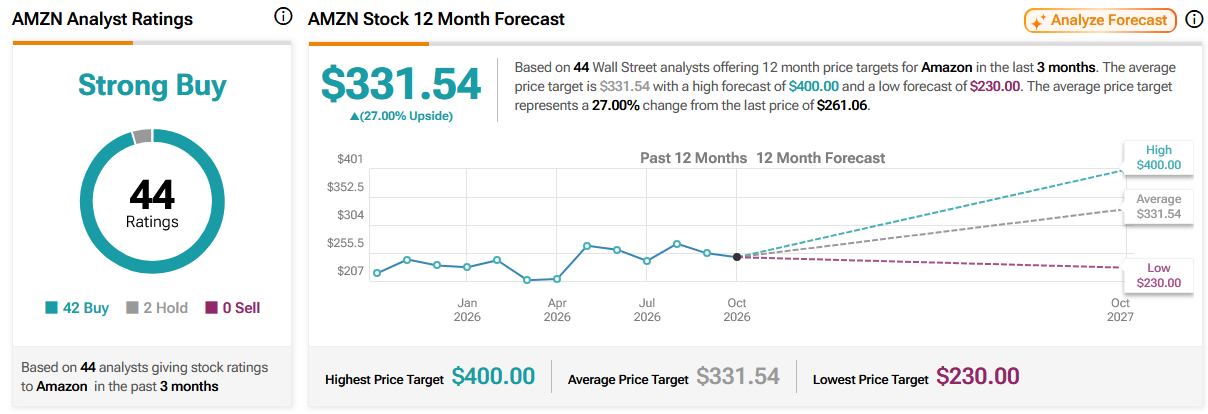
Según datos de TipRanks, el precio objetivo medio a 12 meses para Amazon asignado por 44 analistas de Wall Street en los últimos tres meses es de 331,54 dólares, con un máximo de 400 dólares y un mínimo de 230 dólares.
Fuente: TradingView
Este contenido ha sido traducido por IA y revisado por humanos. Se ofrece solo con fines de referencia e información general, y no constituye asesoramiento en materia de inversión.
Artículos Recomendados











Comentarios (0)
Haga clic en el botón $, introduzca el símbolo y seleccione si desea vincular una acción, un ETF o otro valor.