


Previa de resultados del T3 de Alphabet: se espera que los ingresos crezcan un 25 %, precio objetivo más alto de Wall Street en $485



Podcast IA


Alphabet publicará sus resultados del tercer trimestre de 2026 el 28 de octubre, proyectando unos ingresos de 12.790 millones de dólares y un beneficio por acción de 2,94 dólares. Google Cloud destaca como motor principal de crecimiento con un margen operativo del 35,6% y sólidos pedidos pendientes. No obstante, el incremento del gasto de capital en infraestructura de IA hasta los 205.000 millones de dólares y el flujo de caja libre negativo generan riesgos operativos y de valoración. Wall Street mantiene una perspectiva optimista a medio plazo, con un precio objetivo medio de 427,25 dólares.

TradingKey - Alphabet (GOOGL) publicará sus resultados financieros del tercer trimestre de 2026 tras el cierre del mercado de Estados Unidos el 28 de octubre. A medida que la demanda de infraestructura de IA continúa creciendo, Google Cloud se está convirtiendo en un nuevo motor de crecimiento para la empresa, pero los gastos de capital impulsados por los centros de datos, los servidores y los chips personalizados también están aumentando rápidamente.
Según las expectativas del mercado, se prevé que los ingresos de Alphabet en el tercer trimestre alcancen aproximadamente 127.900 millones de dólares, lo que supone un aumento de casi el 25% interanual; se proyecta que el beneficio por acción se sitúe en torno a los 2,94 dólares, notablemente por debajo del impulso de crecimiento reflejado por el incremento de los ingresos. Cabe señalar que el BPA de Alphabet en el segundo trimestre se vio impulsado por grandes ganancias de inversión, por lo que, al comparar el rendimiento del beneficio subyacente, la salud operativa no se puede juzgar simplemente por las variaciones interanuales del BPA publicado.
El comportamiento de las acciones también refleja el cambio en el sentimiento del mercado. Desde principios de octubre, los valores tecnológicos vinculados a la IA se han visto presionados en general, a medida que los inversores comienzan a reevaluar la justificación detrás del continuo aumento de los gastos de capital de los gigantes tecnológicos. Aunque Alphabet cuenta con fuentes de ingresos diversificadas, como la publicidad en búsquedas, los servicios de suscripción y la computación en la nube, el flujo de caja y la valoración aún podrían verse bajo presión si las inversiones en infraestructura de IA continúan superando el crecimiento de los ingresos.
Google Cloud sigue siendo el mayor motor de crecimiento
El rendimiento empresarial más destacado de Alphabet en el segundo trimestre provino de Google Cloud, donde los ingresos crecieron un 82% interanual hasta alcanzar los 24.800 millones de dólares, superando con creces la tasa de crecimiento general del grupo; el beneficio operativo alcanzó los 8.800 millones de dólares, mientras que el margen operativo se elevó al 35,6% frente al 20,7% del mismo periodo del año anterior. Esto indica que el crecimiento del negocio en la nube no solo está impulsado por la expansión de la escala de ingresos, sino que también está comenzando a demostrar una mayor rentabilidad.
Más notable aún es que las obligaciones de rendimiento restantes de Google Cloud alcanzaron los 514.000 millones de dólares, tras aumentar en más de 50.000 millones de dólares en un solo trimestre. La empresa prevé que aproximadamente la mitad de este importe se convierta en ingresos en los próximos dos años, lo que ofrece una elevada visibilidad de pedidos para el negocio en la nube. Sin embargo, esta masiva cartera de pedidos pendientes solo se reflejará fielmente en los estados financieros una vez que la capacidad de los centros de datos, el suministro de chips y la implementación de los proyectos estén alineados.
JPMorgan prevé que los ingresos de Google Cloud en el tercer trimestre podrían casi duplicarse en tasa interanual, por lo que elevó su precio objetivo para Alphabet de 420 a 425 dólares. Si el negocio en la nube continúa manteniendo una tasa de crecimiento cercana al 80% al tiempo que conserva su margen operativo estable en torno al 35%, se demostrará que las inversiones de Alphabet en infraestructura de IA están generando sólidos retornos en términos de ingresos y beneficios.
¿Puede la publicidad en búsquedas sostener el gasto masivo en IA?
La Búsqueda de Google sigue siendo la fuente de beneficios y flujo de caja más importante de Alphabet. En el segundo trimestre, los ingresos de Google Services crecieron un 15% hasta los 94.500 millones de dólares, con un aumento del 17% en los ingresos por publicidad en búsquedas y otros conceptos, y un avance del 13% en los ingresos publicitarios de YouTube.
A medida que AI Overviews y Gemini se integran paulatinamente en los productos de búsqueda, el mercado ha mostrado preocupación por el hecho de que la IA conversacional pueda reducir los clics en las páginas web tradicionales, debilitando así el valor comercial de la publicidad en búsquedas. Alphabet necesita demostrar que la IA generativa, lejos de disrumpir su negocio de búsqueda, en realidad impulsa la interacción de los usuarios, incrementa las consultas comerciales y crea nuevas oportunidades publicitarias.
Las comparativas interanuales en el tercer trimestre serán más difíciles, ya que el crecimiento de los ingresos de la Búsqueda de Google se desaceleró previamente del 19% al 17%. Si logra mantener un crecimiento de dos dígitos en el rango medio este trimestre, ayudará a disipar las dudas sobre si los chatbots de IA están desviando el tráfico de búsqueda. Sin embargo, si el crecimiento de las búsquedas se frena de forma significativa, es posible que ni siquiera el sólido desempeño de Google Cloud alcance a compensar totalmente la presión sobre el negocio publicitario principal.
Los servicios de suscripción como YouTube Music, YouTube Premium y Google One proporcionan a Alphabet ingresos recurrentes más allá de la publicidad. Que el negocio de suscripciones pueda seguir expandiéndose también influirá en el criterio del mercado sobre la estructura de ingresos y la estabilidad del crecimiento de la compañía.
Los gastos de capital y el flujo de caja libre siguen siendo los mayores riesgos
Alphabet ha elevado su previsión de gasto de capital para 2026 desde los 180.000-190.000 millones de dólares hasta los 195.000-205.000 millones de dólares. Los gastos de capital de la compañía alcanzaron los 80.600 millones de dólares en el primer semestre del año, más del doble frente a los 39.600 millones del mismo periodo del año anterior, mientras que el gasto trimestral en el segundo trimestre alcanzó aproximadamente los 44.900 millones de dólares.
Tomando como referencia el punto medio de su previsión para todo el año, el gasto de capital de Alphabet en la segunda mitad del año podría acercarse a los 119.000 millones de dólares, lo que equivale a un promedio de aproximadamente 60.000 millones de dólares por trimestre. A medida que los centros de datos entren en funcionamiento de forma progresiva, los costes relacionados con la depreciación, la energía y el mantenimiento también irán impactando en la cuenta de resultados, lo que podría limitar una mayor expansión de los márgenes operativos.
En el segundo trimestre, el flujo de caja libre de Alphabet fue negativo, de aproximadamente -5.900 millones de dólares, una razón clave detrás del significativo aumento de la preocupación del mercado. La compañía también captó fondos a través de acciones ordinarias y acciones preferentes convertibles obligatorias, y planea lanzar un nuevo programa de oferta de acciones en el mercado. Para Alphabet, que ha dependido durante mucho tiempo de las recompras para reducir el número de acciones en circulación, si el gasto de capital empieza a depender de la financiación mediante capital, tanto el crecimiento del beneficio por acción como la capacidad de recompra podrían verse afectados.
Mientras tanto, en conjunto, Wall Street mantiene su optimismo sobre las perspectivas a medio y largo plazo de Alphabet. Según TipRanks, entre los 26 analistas que han seguido el valor en los últimos tres meses, el precio objetivo medio a 12 meses se sitúa en 427,25 dólares, con un precio máximo de 485 dólares y un mínimo de 380 dólares.
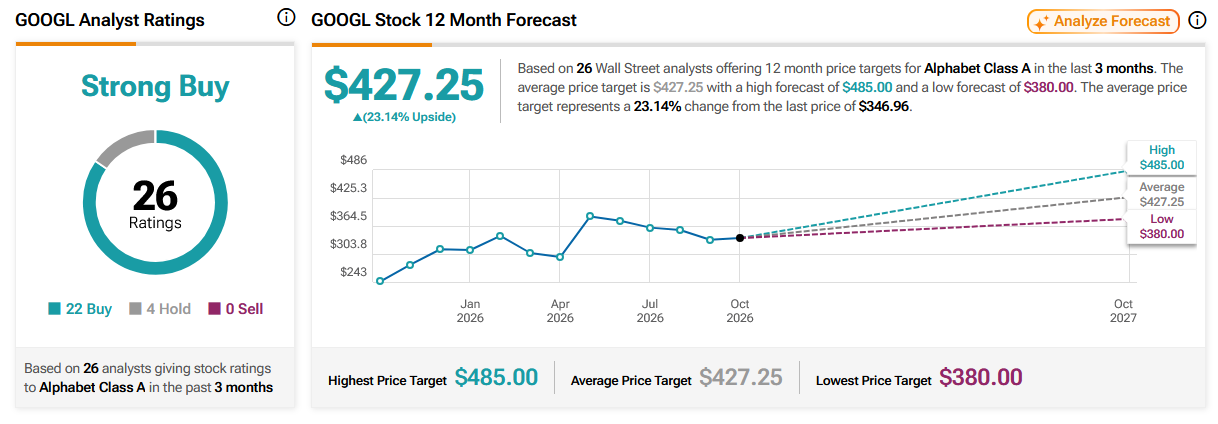
Fuente: TipRanks
Este contenido ha sido traducido por IA y revisado por humanos. Se ofrece solo con fines de referencia e información general, y no constituye asesoramiento en materia de inversión.
Artículos Recomendados









Comentarios (0)
Haga clic en el botón $, introduzca el símbolo y seleccione si desea vincular una acción, un ETF o otro valor.