


Previa de resultados de Microsoft: ¿puede el crecimiento de Azure alcanzar el 47 %? El precio objetivo más alto de Wall Street se sitúa en 725 $



Podcast IA


Microsoft presentará sus resultados del primer trimestre del ejercicio fiscal 2027 el 28 de octubre ET, con previsiones de ingresos de aproximadamente 90.620 millones de dólares y un beneficio por acción ajustado de 4,71 dólares. El mercado centrará su atención en el crecimiento de los servicios en la nube Azure, impulsado por la demanda de inteligencia artificial, y en la comercialización de Microsoft 365 Copilot. Aunque se espera que la fuerte inversión en infraestructura y la ampliación de centros de datos presionen los márgenes brutos, analistas mantienen una perspectiva positiva respaldada por la sólida demanda empresarial y la eficiencia operativa.

TradingKey - Microsoft (MSFT) presentará sus resultados financieros del primer trimestre del año fiscal 2027 tras el cierre del mercado de Estados Unidos el 28 de octubre ET. A medida que la demanda de computación en la nube se mantiene sólida y las empresas aceleran el despliegue de aplicaciones de inteligencia artificial, el mercado está a la espera de que Microsoft presente su nuevo informe trimestral de crecimiento.
Los datos de FactSet muestran que Wall Street prevé actualmente que el beneficio por acción ajustado de Microsoft en el primer trimestre sea de aproximadamente 4,71 dólares y sus ingresos se sitúen en torno a los 90.620 millones de dólares, lo que representaría un incremento interanual de alrededor del 14% y del 16,7%, respectivamente. Anteriormente, Microsoft ofreció una previsión de ingresos trimestrales de entre 89.850 millones y 90.950 millones de dólares. El consenso del mercado ya se encuentra cerca del límite superior del rango de previsiones, lo que significa que tanto los resultados reales como las perspectivas futuras podrían influir en la evaluación de los inversores sobre las perspectivas de crecimiento de la compañía.
En el plano operativo, la tasa de crecimiento de los servicios en la nube Azure, el avance en la comercialización de Microsoft 365 y Copilot, así como los gastos de capital y el flujo de caja libre, serán los tres focos de atención principales en este informe de resultados.
¿Podrá el crecimiento de Azure superar las previsiones para convertirse en el principal aspecto destacado de los resultados?
Microsoft proyectó anteriormente que los ingresos de Azure en el primer trimestre crecerían entre un 44% y un 45% a tipo de cambio constante, frente al 43% del trimestre anterior. Morgan Stanley se mostró aún más optimista y pronosticó que el crecimiento real podría alcanzar alrededor del 47%, mientras que Oppenheimer lo estimó en aproximadamente un 46%.
El impulso tras el crecimiento de Azure proviene tanto de la computación en la nube tradicional como de las cargas de trabajo de IA. Las empresas continúan migrando sus aplicaciones y datos a la nube, al tiempo que aumenta la demanda de inferencia de modelos de IA, aplicaciones de agentes de IA e infraestructura relacionada.
Morgan Stanley (MS) considera que la ventaja competitiva de Microsoft en el mercado de servicios en la nube para empresas sigue siendo destacada. Su encuesta entre los CIO mostró que Microsoft lidera a Amazon en el crecimiento de la cuota de presupuesto de TI empresarial. A medida que las empresas aumentan el gasto en la nube pública y en IA, Azure sigue estando bien posicionada para beneficiarse.
Sin embargo, una fuerte demanda no significa necesariamente que los ingresos se aceleren al mismo ritmo. Microsoft ha señalado en reiteradas ocasiones que las restricciones de capacidad en los centros de datos limitan la capacidad de Azure para satisfacer la demanda de los clientes. Por lo tanto, los inversores no solo se centrarán en si el crecimiento trimestral cumple con las expectativas, sino que también prestarán atención a cuándo estará operativa la nueva capacidad de cómputo y si Microsoft puede mantener su ritmo de crecimiento en los próximos trimestres.
Morgan Stanley estima que Microsoft añadirá aproximadamente 3,25 gigavatios de nueva capacidad de centros de datos en el ejercicio fiscal 2026, cifra que se prevé que aumente a unos 4,25 gigavatios en el ejercicio fiscal 2027. A medida que la nueva capacidad se ponga en marcha de forma gradual, se espera que Microsoft absorba más de la demanda que antes estaba limitada por la capacidad. Sin embargo, que la nueva capacidad pueda traducirse en ingresos de forma oportuna aún dependerá del progreso en el despliegue de las instalaciones, la adopción por parte de los clientes y la eficiencia operativa.
Además, Microsoft prevé que los ingresos del primer trimestre de su segmento Intelligent Cloud se sitúen entre 40.950 millones y 41.250 millones de dólares, lo que representa un crecimiento interanual de aproximadamente el 33% al 34%. Si el crecimiento de Azure se acelera aún más, se espera que el negocio en la nube siga siendo el motor central de crecimiento de Microsoft en su conjunto.
La comercialización de Copilot y los retornos de inversión en IA determinan la calidad del crecimiento
Más allá de Azure, el avance en la comercialización de Microsoft 365 y Copilot determinará si Microsoft puede generar más ingresos por IA de alto margen fuera de la infraestructura.
Al cierre del ejercicio fiscal anterior, las licencias de pago de Microsoft 365 Copilot superaron los 30 millones, con aproximadamente 10 millones incorporadas en el cuarto trimestre. En el primer trimestre, el foco principal estará en si los clientes empresariales continúan ampliando el despliegue en lugar de permanecer en la fase de pruebas a pequeña escala.
Microsoft ha integrado los agentes Chat, Cowork, Code y Autopilot en una experiencia unificada de Copilot y está intentando pasar de las simples suscripciones por licencia a modelos de precios basados en el volumen de llamadas de usuarios y las cargas de trabajo. A largo plazo, se espera que esto impulse la contribución a los ingresos por cliente; sin embargo, a corto plazo, el crecimiento de Copilot sigue dependiendo principalmente del aumento de las licencias de pago y de las actualizaciones de clientes desde Microsoft 365 E3 a planes de mayor precio como E5 o E7.
La compañía prevé que los ingresos de Microsoft 365 Commercial Cloud crezcan aproximadamente un 17% a tipo de cambio constante en el primer trimestre. Si las tasas de adopción de Copilot aumentan y las suites de seguridad avanzada y gestión de datos mantienen el crecimiento, Microsoft podría mantener elevados márgenes en su negocio de software a pesar del aumento de los costes de inferencia de IA.
La otra cara de la inversión en IA es el constante aumento de los costes de infraestructura.
Microsoft proyectó previamente que los gastos de capital en el primer trimestre del ejercicio fiscal 2027 superarían los 50.000 millones de dólares, una cifra significativamente superior a los aproximadamente 41.000 millones de dólares registrados en el trimestre anterior. La empresa busca satisfacer la demanda de la nube y la IA mediante la construcción continua de centros de datos y la ampliación de la capacidad de cómputo, pero los inversores también sopesarán si este gasto adicional puede generar el correspondiente crecimiento en ingresos y beneficios.
Morgan Stanley estima que el margen bruto general de Microsoft para el ejercicio fiscal 2027 podría reducirse en unos 2 puntos porcentuales en tasa interanual hasta el 65,8%, mientras que se espera que su margen operativo se mantenga en torno al 46,6%. La firma considera que la expansión de la infraestructura de IA ejercerá presión sobre los márgenes brutos, pero el control de gastos y la mejora de la eficiencia operativa pueden compensar parcialmente este impacto. Microsoft señaló anteriormente que ha reducido el tiempo necesario para que los equipos de los centros de datos pasen del despliegue a la generación de ingresos, lo que contribuye a mejorar la eficiencia en el uso de la capacidad de cómputo recién añadida.
El precio objetivo más alto de Wall Street se sitúa en 725 $
Antes de la publicación de los resultados financieros, varias instituciones han actualizado sus perspectivas sobre Microsoft. Morgan Stanley mantuvo su precio objetivo en 600 dólares, al considerar que el crecimiento de Azure, la comercialización de Copilot y las mejoras en la eficiencia de la infraestructura respaldarán la rentabilidad a largo plazo de Microsoft. Oppenheimer elevó su precio objetivo de 570 a 625 dólares al tiempo que mantuvo una calificación positiva, y Truist también subió su precio objetivo de 575 a 600 dólares.
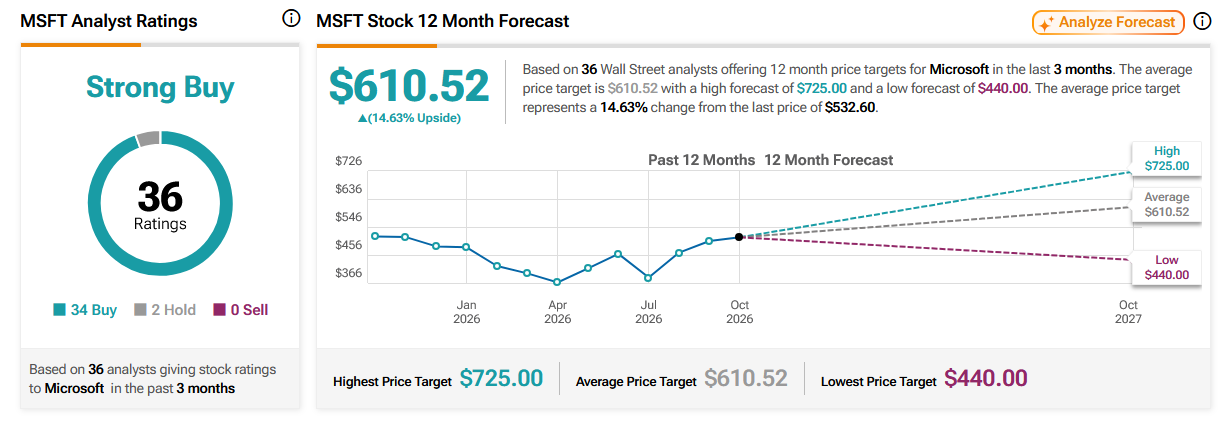
Según TipRanks, el precio objetivo medio de los 36 analistas que han seguido a Microsoft en los últimos tres meses es de aproximadamente 607,87 dólares, con un objetivo máximo de 725 dólares y uno mínimo de 440 dólares, lo que representa una calificación general de "Compra fuerte".
Fuente: TradingView
Desde la perspectiva de la valoración, Microsoft aún se enfrenta a un equilibrio entre las expectativas de crecimiento y los costes de inversión. Si la tasa de crecimiento de Azure cumple o supera las expectativas de Wall Street, la adopción de pago de Copilot continúa expandiéndose y el gasto de capital se traduce gradualmente en ingresos, el mercado podría tener mayor confianza para pagar una prima por el negocio de IA de Microsoft. Por el contrario, si el crecimiento de la nube no alcanza las expectativas o si las fuertes inversiones no logran traducirse en las correspondientes mejoras en el flujo de caja, la cotización de la acción podría verse presionada.
Este contenido ha sido traducido por IA y revisado por humanos. Se ofrece solo con fines de referencia e información general, y no constituye asesoramiento en materia de inversión.
Artículos Recomendados












Comentarios (0)
Haga clic en el botón $, introduzca el símbolo y seleccione si desea vincular una acción, un ETF o otro valor.