


Previa de resultados del T3 de SK Hynix: foco en el incremento de producción de HBM4 y el dividendo especial de $12.100 millones, el precio objetivo más alto de Wall Street se sitúa en $320



Podcast IA


SK Hynix publicará sus resultados del tercer trimestre de 2026 el 28 de octubre, proyectando un fuerte crecimiento interanual con ingresos de 71.050 millones de dólares y un beneficio por acción de 6,15 dólares, impulsados por la sólida demanda de memorias para IA y el aumento de precios en DRAM y NAND. A pesar de un retroceso bursátil del 28% desde máximos debido a dudas sobre la sostenibilidad del ciclo, la compañía mantiene altos márgenes operativos gracias a su liderazgo en productos avanzados como HBM4. Asimismo, el mercado vigila un posible dividendo extraordinario vinculado a la venta de acciones de Kioxia.

TradingKey - SK Hynix (SKHY) publicará sus resultados financieros del tercer trimestre del ejercicio fiscal 2026 el 28 de octubre. En medio del continuo crecimiento de la demanda de memoria para IA y del aumento de los precios de DRAM y NAND, la rentabilidad de la compañía sigue siendo un foco de atención para el mercado; sin embargo, el precio de sus acciones ha sufrido un retroceso notable recientemente, a medida que los inversores comienzan a preocuparse por si el fuerte auge de la industria de las memorias podrá sostenerse.
Según datos de FactSet, se prevé que los ingresos de SK Hynix en el tercer trimestre alcancen los 71.050 millones de dólares, un aumento de aproximadamente el 316% interanual, mientras que el beneficio por acción ajustado se proyecta en 6,15 dólares, lo que representa un incremento interanual de alrededor del 392%.
Mientras tanto, el mercado aguarda el anuncio de SK Hynix sobre su último plan de remuneración al accionista. Informes anteriores indicaban que la compañía podría abonar un dividendo extraordinario de hasta 16 billones de wones coreanos (aproximadamente 12.100 millones de dólares), financiado principalmente con los rendimientos de la inversión derivados de la venta de acciones del fabricante japonés de chips de memoria Kioxia.
SK Hynix ha respondido que está evaluando diversas medidas de remuneración al accionista, pero que aún no ha confirmado la cuantía específica del dividendo extraordinario. De concretarse, el plan podría convertirse en uno de los aspectos clave de este informe de resultados y también condicionará las expectativas del mercado respecto a la asignación de efectivo y la política de retribución al accionista de la empresa.
El mercado se centra en hasta dónde puede llegar el ciclo de la memoria en medio del retroceso bursátil
Desde su salida a bolsa en el Nasdaq a mediados de julio, el precio de las acciones de SK Hynix ha experimentado una volatilidad significativa, cotizando entre aproximadamente 124,80 y 199,87 dólares en los últimos tres meses. Tras la publicación de los resultados del segundo trimestre de la compañía, impulsados por la fuerte rentabilidad de la memoria HBM y la DRAM para servidores, la cotización se disparó alrededor de un 57% en menos de dos meses. Sin embargo, a medida que reaparecieron las preocupaciones del mercado sobre el gasto de capital en IA, el alcance de un techo en los precios de las memorias y la expansión de los fabricantes chinos, SKHY ha retrocedido alrededor de un 28% desde su máximo histórico.
Este retroceso refleja un cambio de enfoque por parte de los inversores. Anteriormente, el mercado apostaba principalmente a que la demanda de IA provocaría escasez en la oferta de chips de memoria, precios de productos más elevados y una mejora continua de los márgenes. Ahora, a medida que las acciones del sector de las memorias sufren un repliegue generalizado, los inversores han comenzado a cuestionarse cuánto tiempo podrán mantenerse los precios altos, si el gasto de capital en IA de los proveedores de la nube podrá seguir sosteniendo la demanda y si las cotizaciones actuales ya han descontado por completo el crecimiento futuro de los beneficios.
Desde la perspectiva de la oferta y la demanda de la industria, el mercado de las memorias se mantiene bien respaldado a corto plazo. TrendForce prevé que los precios de contrato de la DRAM aumenten entre un 13% y un 18% intertrimestral en el tercer trimestre de 2026, mientras que los precios de contrato de la memoria NAND flash aumentarán entre un 10% y un 15%. La firma de análisis proyecta además que la subida del precio de contrato de la DRAM podría ampliarse hasta el 20% en el cuarto trimestre. Si esta tendencia continúa, SK Hynix tendrá la oportunidad de seguir beneficiándose del aumento de precios y de un mix de productos optimizado.
Sin embargo, la industria de las memorias es inherentemente cíclica y el aumento de precios por sí solo no puede garantizar un auge duradero. Una vez que la expansión de la oferta supere a la demanda, o si los proveedores de servicios en la nube desaceleran sus inversiones en infraestructura de IA, tanto los precios de las memorias como los beneficios empresariales podrían verse presionados. Por lo tanto, un aspecto clave a vigilar en esta presentación de resultados es si la directiva puede confirmar que la oferta y la demanda se mantienen ajustadas en el cuarto trimestre, y si la demanda de productos de memoria de gama alta es lo suficientemente sólida como para respaldar nuevas subidas de precios.
El HBM4 y los altos márgenes de beneficio determinan la calidad del crecimiento de las ganancias
La ventaja principal de SK Hynix sigue residiendo en las memorias de alto ancho de banda (HBM) y en los productos DRAM de alto valor añadido. A medida que continúan aumentando los requisitos de ancho de banda y capacidad de memoria para el entrenamiento y la inferencia de modelos de IA, la memoria HBM se ha convertido en uno de los principales motores del crecimiento de los beneficios de la compañía. En comparación con depender únicamente del aumento de los precios de las memorias, una mayor cuota de envíos de productos de gama alta resulta más propicia para mantener un sólido poder de fijación de precios y márgenes de beneficio para la empresa.
Según los datos del segundo trimestre proporcionados, SK Hynix registró unos ingresos trimestrales de aproximadamente 54.550 millones de dólares y un beneficio operativo de unos 45.200 millones de dólares, logrando un margen operativo del 76,3%, superior al margen operativo del 60,3% de TSMC en el mismo período y al margen del 67,6% de Micron en su trimestre correspondiente. Asimismo, gracias al aumento de los envíos de memorias DDR5 para servidores y de productos HBM3E de alta capacidad, el precio medio de venta combinado de las DRAM de la empresa subió aproximadamente un 30% intertrimestral en el segundo trimestre, mientras que el precio medio de venta de las memorias flash NAND aumentó más del 50%.
El impulso de crecimiento en el tercer trimestre procede principalmente de los productos HBM4, HBM3E y DDR5 para servidores. SK Hynix declaró anteriormente que las memorias HBM4 de 12 capas ya han entrado en producción a gran escala y envío a clientes clave, alcanzando un rendimiento de producción y una calidad que se aproximan a los de los productos HBM3E, relativamente más maduros. Si la tasa de descarte se mantiene baja en las primeras fases de la producción a gran escala, se prevé que los costes unitarios de fabricación disminuyan a medida que aumente el volumen de envíos, lo que servirá de apoyo para los márgenes brutos.
La compañía prevé que los envíos de bits de DRAM crezcan aproximadamente un 10% intertrimestral en el tercer trimestre y proyecta que la mejora del mix de productos en la segunda mitad del año supere a la del primer semestre. Una mayor contribución de la memoria HBM4 y la DRAM de 1c nanómetros no solo ayudará a impulsar los volúmenes de envío, sino que también podría continuar empujando al alza el precio medio de venta combinado.
Los dividendos especiales podrían convertirse en otro gran atractivo
Más allá de los datos operativos, la retribución al accionista podría ser el mayor atractivo adicional de este informe de resultados. Según diversos informes, SK Hynix podría abonar un dividendo extraordinario de aproximadamente 16 billones de wones, o unos 12.100 millones de dólares, a partir de los fondos obtenidos por la venta de su participación en Kioxia.
SK Hynix invirtió inicialmente en Kioxia a través de un vehículo de propósito especial, comprometiendo un total acumulado de unos 4 billones de wones. A medida que se vendan las acciones y bonos convertibles correspondientes, el mercado calcula que los ingresos netos de la empresa podrían alcanzar los 20 billones de wones. Si el dividendo extraordinario se aproxima finalmente a los 16 billones de wones, equivalente a devolver cerca del 80% de las ganancias de la inversión, impulsará significativamente el atractivo de la retribución al accionista de SKHY a corto plazo.
La empresa anunció previamente un plan de recompra y amortización de acciones a gran escala, y se comprometió a destinar al menos el 50% de su flujo de caja libre entre 2025 y 2027 a la retribución a los accionistas. El aplazamiento del plan de IPO de Solidigm también ha aliviado en parte la preocupación del mercado sobre la segregación de activos y la asignación de capital.
En general, Wall Street sigue siendo optimista sobre SK Hynix. Según TipRanks, el precio objetivo medio a 12 meses entre los 11 analistas que cubren el valor es de 254,70 dólares, con un máximo de 320 dólares y un mínimo de 200 dólares.
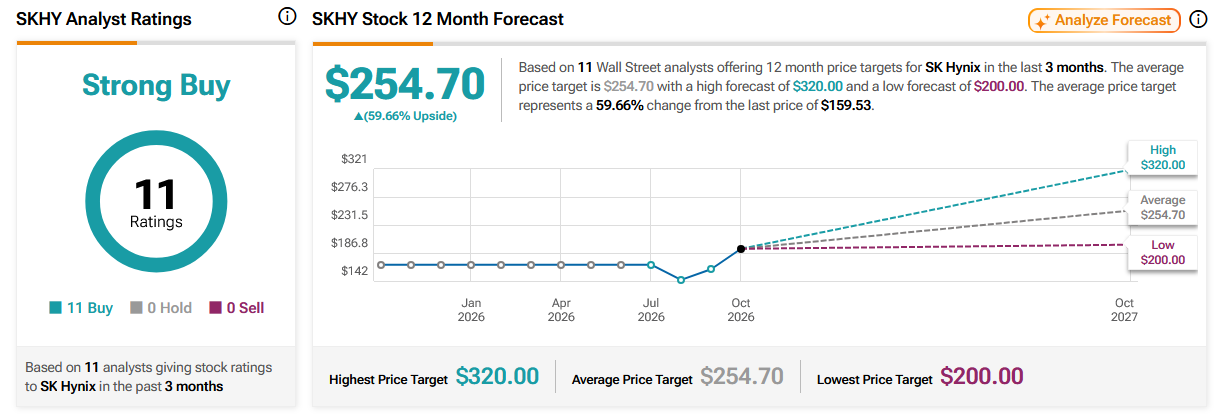
Fuente: TipRanks
Las opiniones alcistas sostienen que el ajustado equilibrio entre la oferta y la demanda de memoria podría persistir hasta 2028, y se espera que la ventaja competitiva de SK Hynix en HBM, junto con sus elevados márgenes de beneficio, respalden un crecimiento continuado de las ganancias. Sobre esta base, algunos analistas creen que el mercado aún no ha reflejado plenamente el potencial de beneficios a medio plazo de la empresa.
Este contenido ha sido traducido por IA y revisado por humanos. Se ofrece solo con fines de referencia e información general, y no constituye asesoramiento en materia de inversión.
Artículos Recomendados









Comentarios (0)
Haga clic en el botón $, introduzca el símbolo y seleccione si desea vincular una acción, un ETF o otro valor.