


 Rabatt


Target fällt vorbörslich um über 2 % trotz übertroffener Q3-Zahlen und angehobener Prognose, da Bekleidungsgeschäft unter Druck bleibt



KI-Podcasts


Target hat im dritten Quartal die Markterwartungen bei Umsatz und Gewinn übertroffen und die Gesamtjahresprognose angehoben. Gestützt wurde das Ergebnis durch eine höhere Kundenfrequenz, starkes Digitalgeschäft und Sondereffekte aus Zollrückerstattungen. Dennoch gaben die Aktien nach. Während Segmente wie Lebensmittel und Spielwaren kräftig wuchsen, blieben Bekleidung und Heimtextilien schwach. Das Management sieht hier weiteren Handlungsbedarf. Für eine nachhaltige Erholung muss Target die Balance aus Preisgestaltung, Produktdifferenzierung und Einkaufserlebnis verbessern, um im harten Wettbewerb mit Branchengrößen langfristig zu bestehen.
TradingKey – Der US-Einzelhändler Target (TGT) hat deutlich verbesserte Ergebnisse für das dritte Quartal vorgelegt: Umsatz, Gewinn je Aktie und flächenbereinigter Umsatz übertrafen jeweils die Markterwartungen, zudem hob das Unternehmen seine Umsatzprognose für das Gesamtjahr an.
Allerdings vermochte der erfreuliche Quartalsbericht der Aktie keinen unmittelbaren Auftrieb zu verleihen; die Target-Papiere gaben am Mittwoch im vorbörslichen US-Handel um mehr als 2 % nach.
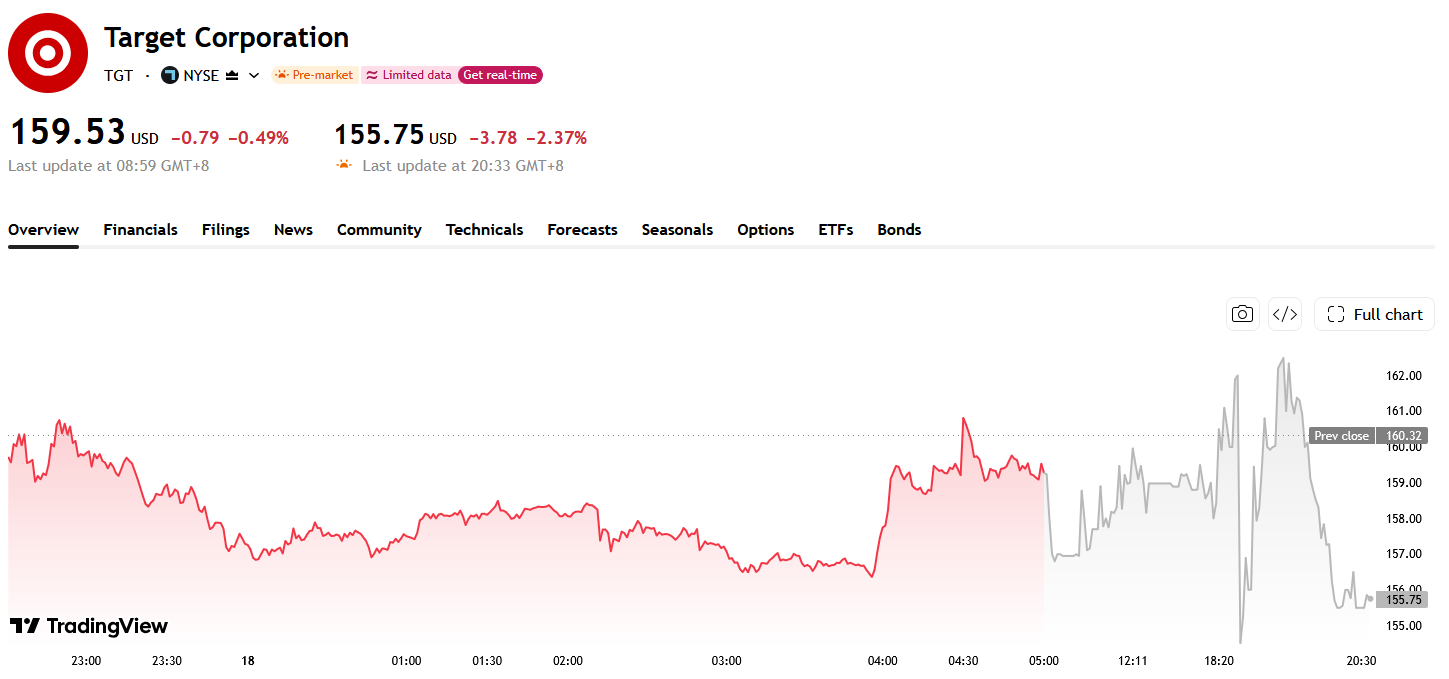
Quelle: TradingView
In dem am 31. Oktober 2026 beendeten dritten Geschäftsquartal wies Target einen Umsatz von 27,07 Milliarden US-Dollar aus – ein Plus von 7,1 % im Jahresvergleich und über den Markterwartungen von rund 26,5 Milliarden US-Dollar. Der bereinigte Gewinn je Aktie erreichte 2,65 US-Dollar und übertraf die Analystenschätzungen von 2,07 US-Dollar ebenfalls deutlich. Die flächenbereinigten Umsätze stiegen um 5,6 %, getragen von einem Zuwachs der Kundenfrequenz in den Filialen um 5 %, was auf eine Wiederbelebung der Kauflust der Verbraucher im stationären Handel hindeutet. Nach Vertriebskanälen legten die flächenbereinigten Umsätze in den Filialen um 4,6 % zu, während die digitalen Vergleichsumsätze um 9,8 % kletterten; damit blieb das Digitalgeschäft weiterhin ein wichtiger Treiber des Gesamtumsatzes.
Allerdings wurde die Ergebnisentwicklung in diesem Quartal auch durch Einmaleffekte begünstigt: Target verzeichnete Erträge aus Zollrückerstattungen in Höhe von rund 301 Millionen US-Dollar, was etwa 0,50 US-Dollar je Aktie beisteuerte. Klammert man diesen Effekt aus, legte der bereinigte Gewinn je Aktie im Jahresvergleich dennoch um 21 % zu. Dies verdeutlicht, dass die Gewinnverbesserung zwar nicht allein von den Rückerstattungen abhing, das tatsächliche Gewinnwachstum jedoch maßgeblich durch diesen Sondereffekt getrieben wurde.
Auch der Ausblick des Managements auf das Gesamtjahr hellte sich auf. Target rechnet für das Gesamtjahr 2026 nun mit einem Nettoumsatzwachstum von rund 6 % – eine Anhebung um einen Prozentpunkt gegenüber dem bisherigen Ziel von etwa 5 %. Der Gewinn je Aktie für das Gesamtjahr wird auf 10,65 bis 11,40 US-Dollar veranschlagt, was rund 2,14 US-Dollar an Zollrückerstattungserträgen enthält, die bis einschließlich des dritten Quartals verbucht wurden.
Für 2027 prognostiziert das Unternehmen zudem Investitionsausgaben in Höhe von 5 bis 6 Milliarden US-Dollar, die vor allem in den Umbau von Filialen, technologische Modernisierungen und sonstige betriebliche Investitionen fließen sollen, um das Einkaufserlebnis und die operative Effizienz weiter zu steigern.
Hinter der Erholung der Kundenfrequenz steht eine Reihe von Anpassungen, die Target in den vergangenen Monaten am Warensortiment und am Filialerlebnis vorgenommen hat. Das Unternehmen senkte kürzlich die Preise für knapp 2.000 Artikel und überarbeitete Kategorien wie Lebensmittel, Spielwaren und Kosmetik, um preissensiblere Konsumenten zurückzugewinnen.
Im dritten Quartal verzeichneten die meisten Kernwarenkategorien von Target ein Umsatzwachstum: Die Erlöse mit Spielwaren und verwandten Gebrauchsgütern legten um fast 27 % zu, Kosmetikartikel wuchsen um über 9 % und Lebensmittel sowie Getränke kletterten um knapp 7 %. Darüber hinaus stiegen die Erlöse aus dem Nicht-Warengeschäft – darunter Werbeeinnahmen, Mitgliedschaftsdienste und Gewinnbeteiligungen aus dem Kreditkartengeschäft – um fast 20 %, was dem Gesamtumsatz zusätzliche Unterstützung verlieh.
Die Erholung über die verschiedenen Kategorien hinweg fiel jedoch uneinheitlich aus. Im dritten Quartal sanken die Umsätze mit Bekleidung und Accessoires im Jahresvergleich um 3,8 % und stellten damit das schwächere Segment unter den Hauptgeschäftsbereichen dar. Im Gegensatz dazu stiegen die Erlöse im Bereich Heimtextilien und Dekoration lediglich um rund 2,5 %; trotz einer leichten Verbesserung blieb das Erholungstempo hier verhalten.
Target-CEO Michael Fiddelke betonte, dass das Unternehmen in den Sparten Wohnen und Bekleidung noch erhebliche Aufgaben vor sich habe und die bisher erzielten Fortschritte für das Management noch nicht zufriedenstellend seien.
Im Bekleidungsbereich arbeitet Target daran, den Sortimentsmix neu auszubalancieren. Das Management hob hervor, dass Herrenmode, Kindermode und bestimmte Linien für jüngere Konsumenten vergleichsweise gut abschnitten, während sich Damenmode und das gesamte Schuhgeschäft weiterhin in einer Übergangsphase befinden. Im Wohnbereich gestaltete das Unternehmen Dekorationsaccessoires, Bettwaren, Badartikel und Kinderzimmerdekoration neu, um das Umsatzwachstum durch ein aufgefrischtes Design und eine modernisierte Kategoriestruktur anzukurbeln. Das Management räumte jedoch zugleich ein, dass es Zeit brauchen wird, bis sich diese Anpassungen voll in den Betriebsergebnissen niederschlagen.
In den vergangenen Jahren neigten die Verbraucher unter dem Druck von Inflation und Lebenshaltungskosten eher dazu, Nahrungsmitteln und Gütern des täglichen Bedarfs Priorität einzuräumen, während sie sich bei diskretionären Ausgaben für Kleidung und Wohnartikel zurückhaltend zeigten. Große Einzelhändler wie Walmart (WMT) und Amazon (AMZN) zogen mit preislicher Wettbewerbsfähigkeit und komfortablem Online-Shopping zahlreiche Kunden an. Für Target dürfte es kaum genügen, sich ausschließlich auf Preissenkungen zu verlassen, um sich wieder einen Wettbewerbsvorteil zu verschaffen; die richtige Balance zwischen Preisgestaltung, Produktdifferenzierung und Einkaufserlebnis wird darüber entscheiden, ob das Unternehmen diese Erholung nachhaltig festigen kann.
Dieser Inhalt wurde KI-übersetzt und von Menschen überprüft. Er dient nur zu Referenz- und Informationszwecken und stellt keine Anlageberatung dar.
Empfohlene Artikel









Kommentare (0)
Klicken Sie auf die $-Schaltfläche, geben Sie das Symbol ein und wählen Sie eine Aktie, einen ETF oder einen anderen Ticker zum Verlinken aus.