


Western Digital Ergebnisvorschau: Umsatzplus von 47 % erwartet, höchstes Wall-Street-Kursziel bei 900 $



KI-Podcasts


Western Digital wird am 22. Oktober nach US-Börsenschluss (US-Ostküstenzeit) die Ergebnisse für das erste Quartal des Geschäftsjahres 2027 vorlegen. Analysten erwarten dank starker KI- und Cloud-Nachfrage einen Umsatz von 4,14 Milliarden US-Dollar sowie ein bereinigtes Ergebnis je Aktie von 4,11 US-Dollar. Steigende Festplattenpreise und verbesserte Bruttomargen stützen die Profitabilität. Während die Wall Street mit Kurszielen von bis zu 900 US-Dollar optimistisch bleibt, birgt der bereits eingepreiste Wachstumszyklus Risiken bei enttäuschenden Prognosen oder unerwarteten Kapazitätsausweitungen der Wettbewerber.

TradingKey - Western Digital (WDC) wird seine Finanzergebnisse für das erste Quartal des Geschäftsjahres 2027 am 22. Oktober nach US-Börsenschluss (US-Ostküstenzeit) bekannt geben. Getrieben von der steigenden Speichernachfrage aus den Bereichen Cloud Computing und KI-Rechenzentren erwartet der Markt, dass Umsatz und Gewinn des Unternehmens weiterhin deutlich steigen werden.
Den Daten von FactSet zufolge wird für das laufende Quartal ein Umsatz von Western Digital in Höhe von 4,14 Milliarden US-Dollar erwartet, was einem Anstieg von etwa 47 % gegenüber dem Vorjahr entspricht. Das bereinigte Ergebnis je Aktie wird auf 4,11 US-Dollar geschätzt, was einem Zuwachs von rund 131 % im Jahresvergleich entspricht. Diese Erwartung liegt nahe am oberen Ende der vorherigen Prognose des Unternehmens, die den Umsatz auf 4,0 Milliarden bis 4,2 Milliarden US-Dollar und das bereinigte Ergebnis je Aktie auf 3,85 bis 4,15 US-Dollar bezifferte.
Nachfrage nach KI-Rechenzentren stützt Umsatzwachstum
Das aktuelle Wachstum von Western Digital wird hauptsächlich von der Nachfrage nach kapazitätsstarken Nearline-Festplatten im Cloud-Computing und in KI-Rechenzentren getrieben. Da KI-Modelle, Videos und Unternehmensdaten rasant zunehmen, müssen Hyperscale-Cloud-Anbieter ihre Speicherkapazitäten kontinuierlich erweitern, wobei kapazitätsstarke Festplatten weiterhin eine wichtige Lösung für Cold Data und riesige Datenmengen darstellen.
Im vergangenen Quartal erzielte Western Digital einen Umsatz von 3,75 Milliarden US-Dollar, was einem Anstieg von rund 44 % gegenüber dem Vorjahr entspricht und über den Markterwartungen von 3,7 Milliarden US-Dollar lag; der bereinigte Gewinn pro Aktie belief sich auf 3,56 US-Dollar und lag damit ebenfalls über den Analystenschätzungen von 3,31 US-Dollar. Der Jahresumsatz des Unternehmens erreichte 12,9 Milliarden US-Dollar, ein Plus von 35,7 % gegenüber dem Vorjahr.
Obwohl sowohl der Umsatz als auch der Gewinn im letzten Quartal die Erwartungen übertrafen, gab der Aktienkurs von Western Digital nach Veröffentlichung der Ergebnisse spürbar nach, da die Prognose des Unternehmens nur leicht über dem Marktkonsens lag, während der Konkurrent Seagate (STX) eine stärkere Margenprognose vorlegte. Dies zeigt auch, dass bei einem Markt, der ein anhaltendes Wachstum der KI-Speichernachfrage bereits eingepreist hat, das bloße Erfüllen der Erwartungen nicht zwangsläufig ausreicht, um die Aktie weiter nach oben zu treiben.
Dieser Quartalsbericht muss weiter bestätigen, ob die Aufträge von Cloud-Anbietern kontinuierlich wachsen und ob der Hochlauf der Serienproduktion der neuen Generation kapazitätsstarker Festplatten erfolgreich gelingt. Wenn der Umsatz sich 4,2 Milliarden US-Dollar nähert oder diese Marke übersteigt und das Management die Prognose für das nächste Quartal anhebt, könnte dies das Vertrauen des Marktes in die Nachhaltigkeit des KI-Speicherzyklus stärken.
Festplattenpreise und Bruttomargen werden zum Schlüsselfaktor für die Ergebnisse
Western Digital prognostizierte zuvor, dass die Non-GAAP-Bruttomarge für das laufende Quartal zwischen 55 % und 56 % liegen würde, wobei ein höherer Anteil an Produkten mit hoher Kapazität, steigende Festplattenpreise und Kostenverbesserungen die Erholung der Profitabilität weiter vorantreiben dürften.
Die Bank of America (BAC) erwartet, dass die Bruttomarge von Western Digital im ersten Geschäftsquartal 56,4 % erreichen könnte, was leicht über dem oberen Ende der Unternehmensprognose liegt; bis zum Dezemberquartal könnte sich die Bruttomarge bei anhaltender Preisverbesserung weiter 59 % annähern.
Die Festplattenbranche hat in den letzten Jahren eine relativ disziplinierte Kapazitätsstrategie verfolgt, was das Gleichgewicht von Angebot und Nachfrage verbessert hat. Unterdessen neigen Cloud-Service-Anbieter zunehmend zu langfristigen Lieferverträgen, was den Herstellern eine höhere Auftragssichtbarkeit verschafft. Western Digital gab zuvor bekannt, dass einige Kundenvereinbarungen bis ins Jahr 2031 reichen, was dazu beiträgt, die Preisvolatilität in traditionellen Speicherzyklen abzufedern.
Allerdings muss der Markt weiterhin die Kapazitätserweiterungen der Wettbewerber, die Ausbeute bei neuen Produkten und das Beschaffungstempo der Kunden beobachten. Wenn das Angebot der Branche schneller wächst als die Nachfrage oder wenn Cloud-Anbieter Rechenzentrumsprojekte verzögern, könnten die Festplattenpreise und Gewinnmargen erneut unter Druck geraten. Jüngste Meldungen, wonach Toshiba eine Erhöhung der Festplattenkapazitäten plant, hatten am Markt bereits Sorgen über eine Angebotsausweitung geweckt.
Wall Street sieht bis zu 900 US-Dollar
Die Wall Street schätzt das Kurspotenzial von Western Digital insgesamt weiterhin optimistisch ein. Laut von TipRanks zusammengestellten Daten liegt das durchschnittliche 12-Monats-Kursziel von 17 Analysten, die die Aktie in den vergangenen drei Monaten beobachtet haben, bei 649,56 US-Dollar, mit einer Höchstprognose von 900 US-Dollar und einer Tiefstprognose von 450 US-Dollar. Ausgehend vom jüngsten Aktienkurs von 378,51 US-Dollar impliziert das durchschnittliche Kursziel ein potenzielles Plus von rund 71,61 %.
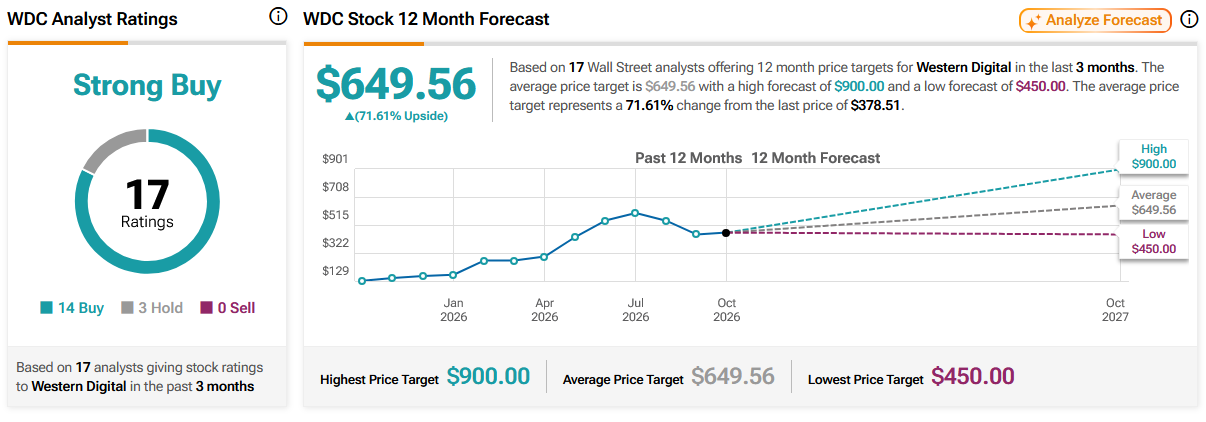
Quelle: TipRanks
Vor der Veröffentlichung der Quartalszahlen hob die Bank of America ihr Kursziel für Western Digital von 720 US-Dollar auf 800 US-Dollar an und behielt ihre Einstufung „Buy“ bei. Sie geht davon aus, dass steigende Preise für Festplatten hoher Kapazität und ein verbesserter Produktmix die Ausweitung der Bruttomarge weiterhin antreiben werden, während auch die Speichernachfrage aus KI-Rechenzentren eine starke Nachhaltigkeit zeigt.
Morgan Stanley (MS) behielt unterdessen die Einstufung „Overweight“ bei, senkte jedoch das Kursziel auf 643 US-Dollar und wies darauf hin, dass die Festplattenbranche gleichzeitig von einer steigenden Nachfrage, einer wachsenden Kundenbasis und Preisverbesserungen profitiert, wobei die fundamentalen Eigenschaften früheren Aufwärtszyklen bei Speicherchips stark ähneln.
Höhere Kursziele bedeuten jedoch auch, dass der Markt bereits starke Wachstumserwartungen eingepreist hat. Neben dem Erreichen der Konsensschätzungen für Umsatz und Gewinn dürfen bei diesem Ergebnisbericht auch die Bruttomarge und der Ausblick auf die folgenden Quartale nicht enttäuschen.
Dieser Inhalt wurde KI-übersetzt und von Menschen überprüft. Er dient nur zu Referenz- und Informationszwecken und stellt keine Anlageberatung dar.
Empfohlene Artikel











Kommentare (0)
Klicken Sie auf die $-Schaltfläche, geben Sie das Symbol ein und wählen Sie eine Aktie, einen ETF oder einen anderen Ticker zum Verlinken aus.