


Meta-Q3-Ergebnisvorschau: Muse-Kommerzialisierung steht vor der Bewährungsprobe, höchstes Wall-Street-Kursziel erreicht 1.000 USD



KI-Podcasts


Meta wird seine Finanzergebnisse für das dritte Quartal 2026 am 21. Oktober nach US-Börsenschluss vorlegen. Der Markt prognostiziert einen Umsatz von 63,34 Milliarden US-Dollar sowie einen Gewinn je Aktie von 6,54 US-Dollar. Das solide Werbegeschäft finanziert weiterhin die massiven KI-Investitionen, wobei sich die Investitionen auf 41,68 Milliarden US-Dollar verdoppeln dürften, was zu einem freien Cashflow-Abfluss führt. Gleichzeitig belastet Reality Labs die Profitabilität. Analysten beobachten genau die Kommerzialisierung von Muse sowie den Ausblick des Managements auf die Investitionen und Kosten für 2027, um die langfristigen Aussichten der Aktie zu bewerten.

TradingKey - Meta (META) wird seine Finanzergebnisse für das dritte Quartal 2026 am 21. Oktober nach US-Börsenschluss (US-Ostküstenzeit) vorlegen und am selben Tag um 16:30 Uhr eine Telefonkonferenz zu den Quartalszahlen abhalten.
Den Daten von FactSet zufolge erwartet der Markt für das Quartal einen Umsatz des Unternehmens von rund 63,34 Milliarden US-Dollar, was einem Anstieg von etwa 23,6 % gegenüber 51,24 Milliarden US-Dollar im Vorjahreszeitraum entspricht; beim Gewinn je Aktie werden 6,54 US-Dollar erwartet.
Werbegeschäft bleibt Cashflow-Fundament für KI-Investitionen
Obwohl Meta weiterhin den Schwerpunkt auf Muse, KI-Dienste für Unternehmen und Smart Glasses legt, stammen die primären Umsätze und Gewinne nach wie vor aus dem Werbe-Ökosystem, das sich aus Facebook, Instagram und WhatsApp zusammensetzt. Daher gilt es in diesem Quartal vor allem zu überprüfen, ob die Werbenachfrage weiterhin ein zweistelliges Wachstum stützen kann.
Im zweiten Quartal erreichte der Umsatz von Meta 60,8 Milliarden US-Dollar, was einem Anstieg von 28 % gegenüber dem Vorjahr entspricht. Die Werbeeinblendungen stiegen um 14 % und der durchschnittliche Preis pro Anzeige legte um 12 % zu, was zeigt, dass sein KI-Empfehlungssystem die Verteilung von Inhalten und die Effizienz der Werbeanpassung verbessert. Verglichen mit dem Aufbau eines eigenständigen KI-Geschäfts von Grund auf spiegelt sich die Integration von Modellfähigkeiten in ein ausgereiftes Werbesystem schneller in operativen Kennzahlen wie Klickraten, Konversionsraten und Werbepreisen wider.
Eine Umfrage der Bank of America ergab, dass die Werbenachfrage im dritten Quartal solide blieb. Wenn Werbeeinblendungen, Preise und Konversionseffizienz weiterhin im Gleichschritt wachsen, deutet dies darauf hin, dass sich Meta auf sein Kerngeschäft stützen kann, um die KI-Infrastruktur zu finanzieren.
Unterdessen bleibt Reality Labs eine Belastung für die Profitabilität, wobei der Markt für die Sparte im dritten Quartal einen Operativverlust von rund 5,2 Milliarden US-Dollar erwartet. Anleger werden darauf achten, ob Smart Glasses und Virtual-Reality-Hardware weitere kommerzielle Fortschritte erzielen und ob das Management das künftige Investitionstempo in diesem Geschäftsbereich anpassen wird.
Capex verdoppelt sich, während der freie Cashflow vor einer Belastungsprobe steht
Im zweiten Quartal grenzte Meta seine Prognose für die Investitionen im Gesamtjahr 2026 auf 130 bis 145 Milliarden US-Dollar ein, was über der Untergrenze der bisherigen Spanne liegt. Die Mittel werden primär für die Beschaffung von KI-Chips, den Bau von Rechenzentren, den Netzwerkausbau und das Training von Modellen der nächsten Generation verwendet.
Laut Daten von Visible Alpha dürften die Investitionen von Meta im dritten Quartal 41,68 Milliarden US-Dollar erreichen, was mehr als einer Verdopplung gegenüber dem Vorjahr entspricht. Da das Ausgabenwachstum deutlich schneller ausfällt als der operative Cashflow, rechnet der Markt für das Quartal beim freien Cashflow des Unternehmens mit einem Nettoabfluss von 8,52 Milliarden US-Dollar.
Infrastrukturinvestitionen erfordern in der Regel Kapital im Voraus, da Rechenzentren vorab errichtet werden müssen, während Geräteabschreibungen und Betriebsausgaben die Gewinn- und Verlustrechnung erst im Nachgang belasten und zugehörige Einnahmen sich möglicherweise erst zu einem späteren Zeitpunkt einstellen. Daher kommt es in diesem Quartalsbericht nicht nur auf die Höhe der Ausgaben im dritten Quartal an, sondern auch auf den Ausblick des Managements auf die Investitionen, Abschreibungen und Betriebskosten für 2027.
Sollte Meta die Investitionen weiter erhöhen, ohne einen klaren Pfad bezüglich Auslastungsraten und Umsatzrenditen aufzuzeigen, könnten sich die Sorgen am Markt über eine Überdehnung der KI-Investitionen verstärken.
Muse-Kommerzialisierung wird neue Bewertungsvariable
Die Einführung des persönlichen Assistenten Muse und des Modells Muse Wonder hat die Wahrnehmung am Markt hinsichtlich der KI-Umsetzungsstärke von Meta verbessert. Nach seiner Einführung verzeichnete Muse ein rasches Nutzerwachstum, und das Unternehmen plant zudem, über Abonnements, Unternehmens-Tools und kommerzielle Dienstleistungen Einnahmequellen jenseits des Werbegeschäfts zu erschließen. Das umfassende App-Ökosystem sowie die Basis an Geschäftskunden von Meta tragen dazu bei, die Vertriebskosten für neue Produkte zu senken, und bieten zugleich günstige Voraussetzungen für den Einsatz des KI-Assistenten in Szenarien wie Shopping, Kundenservice und Unternehmenskommunikation.
Nutzerwachstum ist jedoch nicht gleichbedeutend mit Profitabilität. Eine steigende Nutzung von Muse wird auch die Inferenzkosten erhöhen. Daher muss der Markt sehen, dass Einnahmen aus kostenpflichtigen Abonnements, Unternehmensdienstleistungen oder kommerzieller Traffic-Generierung die zusätzlichen Rechenausgaben decken können. Während der Telefonkonferenz zu den Quartalszahlen könnten die aktiven Nutzer von Muse, die Konversionsraten zu kostenpflichtigen Angeboten, die Kosten pro Inferenz sowie die Akzeptanz bei Unternehmenskunden die Beurteilung des langfristigen Werts durch die Anleger beeinflussen.
Unterdessen liegt laut TipRanks das durchschnittliche 12-Monats-Kursziel von 44 Wall-Street-Analysten, die Meta in den letzten 12 Monaten beobachtet haben, bei 828,28 US-Dollar, mit einer Höchstprognose von 1.000 US-Dollar und einer Tiefstprognose von 580 US-Dollar; davon vergeben 38 eine Kaufempfehlung und 6 empfehlen das Halten der Aktie.
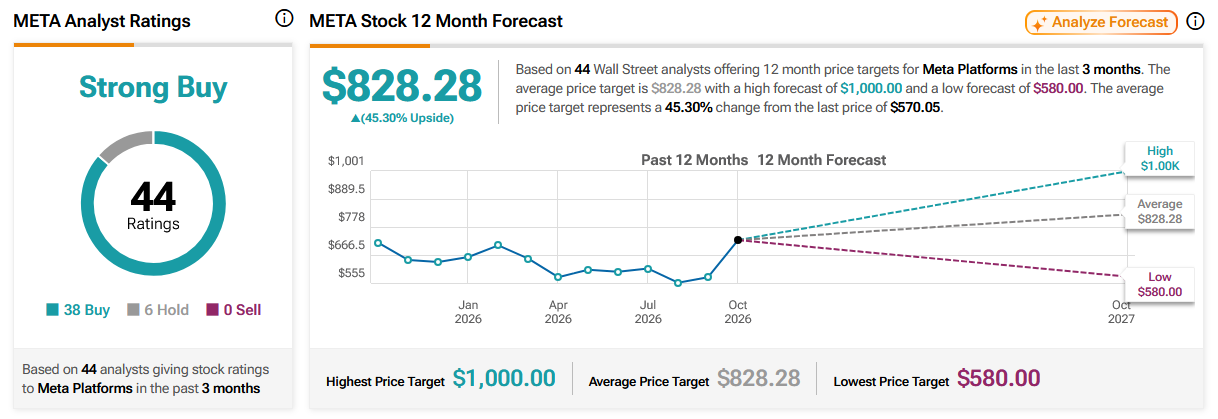
Quelle: TipRanks
Dieser Inhalt wurde KI-übersetzt und von Menschen überprüft. Er dient nur zu Referenz- und Informationszwecken und stellt keine Anlageberatung dar.
Empfohlene Artikel









Kommentare (0)
Klicken Sie auf die $-Schaltfläche, geben Sie das Symbol ein und wählen Sie eine Aktie, einen ETF oder einen anderen Ticker zum Verlinken aus.