


Netflix-Q3-Ergebnisvorschau: Können Werbeeinnahmen das sinkende Nutzer-Engagement ausgleichen? Höchstes Kursziel der Wall Street bei 125 $



Netflix veröffentlicht am 20. Oktober 2026 nach US-Börsenschluss seine Q3-Ergebnisse. Erwartet wird ein Umsatz von 12,86 Milliarden US-Dollar, was einem verlangsamten Wachstum von 11,7 % entspricht, bei einer operativen Marge von 33,2 %. Preiserhöhungen und Aktienrückkäufe stützen die Profitabilität, während der Streaming-Riese mit sinkenden Zuschauerzahlen, steigender Abwanderung und starker Konkurrenz durch Kurzvideo-Plattformen kämpft. Kostensenkungen, ein Stellenabbau von 6 % sowie die Expansion in Werbung und Live-Events sollen neue Impulse setzen. Angesichts einer stark gesunkenen Aktie bleibt die Wall Street angesichts strategischer Neuausrichtungen und Führungswechsel gespalten.
TradingKey - Netflix (NFLX) wird seine Finanzergebnisse für das dritte Quartal 2026 am 20. Oktober nach US-Börsenschluss (US-Ostküstenzeit) vorlegen. Angesichts von Belastungsfaktoren wie sinkender Sehdauer der Nutzer, eines sich verschärfenden Wettbewerbs um Inhalte und eines anhaltenden Rückgangs des Aktienkurses beobachtet der Markt aufmerksam, ob der Streaming-Riese neue Wachstumstreiber finden kann.
Gemäß der zuvor vergebenen Prognose des Unternehmens wird für Netflix im dritten Quartal ein Umsatz von 12,86 Milliarden US-Dollar erwartet, was einem Anstieg von 11,7 % gegenüber dem Vorjahr entspricht. Die operative Marge soll voraussichtlich 33,2 % erreichen. Der Marktkonsens schätzt den Umsatz auf rund 12,87 Milliarden US-Dollar und den Gewinn je Aktie auf etwa 0,82 US-Dollar. Verglichen mit einem Umsatzwachstum von rund 13 % im zweiten Quartal könnte sich das Wachstum im dritten Quartal weiter verlangsamen, allerdings dürften Umsatzbeiträge aus Preiserhöhungen die Gewinentwicklung stützen.
Preiserhöhungen stützen Margen, während sich das Umsatzwachstum weiter verlangsamt
Aus Sicht der Ergebnisentwicklung wird von Netflix ein relativ solides Ergebnis für das dritte Quartal erwartet. Preisanpassungen, die zuvor in Märkten wie den USA, Mexiko und Spanien umgesetzt wurden, werden sich in diesem Quartal vollständiger im Umsatz widerspiegeln, während der Aktienrückkauf des Unternehmens im Volumen von rund 4,7 Milliarden US-Dollar im zweiten Quartal ebenfalls den Gewinn je Aktie stützen wird.
Allerdings läge das erwartete Umsatzwachstum von rund 11,7 % unter dem des zweiten Quartals und könnte den niedrigsten Wert für den gleichen Zeitraum seit knapp drei Jahren markieren. Dies bedeutet, dass Netflix zwar weiterhin auf Preiserhöhungen, Werbung und die Skalierung der Abonnentenbasis setzen kann, um ein zweistelliges Wachstum aufrechtzuerhalten, sein traditionelles Abonnementsgeschäft jedoch in eine reifere Phase eingetreten ist.
Unter diesen Umständen könnte die operative Marge von 33,2 % mehr Aufmerksamkeit auf sich ziehen als die Umsatzzahlen. Sollte die Marge die Prognose erreichen oder übertreffen, würde dies darauf hindeuten, dass Preiserhöhungen, Kostenkontrolle und Skaleneffekte nach wie vor wirken; stützt sich das Gewinnwachstum jedoch primär auf Entlassungen und Ausgabenkürzungen, während die Nachfrage der Zuschauer weiter nachlässt, könnte der Markt die Nachhaltigkeit einer solchen Verbesserung infrage stellen.
Netflix gab kürzlich bekannt, rund 1.000 Stellen zu streichen, was etwa 6 % der weltweiten Belegschaft entspricht und den größten Stellenabbau seit 2022 darstellt. Der Stellenabbau betrifft hauptsächlich Abteilungen wie Produkt, Technologie, Recht und Personalwesen, was die Reallokation von Ressourcen durch das Management sowie eine weitere Verlagerung des operativen Schwerpunkts auf Profitabilität, Effizienz und Kerninhalte widerspiegelt.
Werbewachstum und Sehdauer liefern sich ein Tauziehen
Mit dem zunehmenden Reifegrad der Abonnentenbasis wird Werbung zur wichtigsten Quelle für inkrementelle Umsätze von Netflix. Der Markt erwartet, dass die Werbeeinnahmen des Unternehmens im Jahr 2026 rund 3 Milliarden US-Dollar erreichen könnten, was einer Verdopplung gegenüber dem Vorjahr entspräche. Die Ausweitung von Upfront-Werbezusagen, die Verbesserung programmatischer Einkaufs-Tools und eine wachsende Nutzerbasis in den werbefinanzierten Abostufen stützen dieses Ziel.
Ob die Werbeeinnahmen ihr Wachstum beibehalten können, hängt jedoch letztlich von der Sehdauer der Nutzer ab; nimmt das Engagement der Nutzer auf der Plattform ab, begrenzt dies auch das Werbeinventar sowie den erzielbaren Wert für Netflix. Schätzungen von Drittanbieter-Forschungsinstituten zufolge verbrachten Netflix-Abonnenten im ersten Halbjahr 2026 durchschnittlich rund 49 Stunden pro Monat mit dem Ansehen von Inhalten, was einen deutlichen Rückgang gegenüber 66 Stunden im gleichen Zeitraum des Jahres 2023 darstellt; im selben Zeitraum stieg die Gesamtsehdauer auf der Plattform um lediglich etwa 2 %.
Auch in reifen Märkten geraten die Nutzerkennzahlen langsam unter Druck. App-Daten von Drittanbietern zeigen, dass die Kündigungsquote von Netflix in den USA im dritten Quartal im Jahresvergleich um 16,6 % gestiegen ist, während die App-Downloads in den USA und Kanada um rund 20 % fielen. Obwohl Netflix nach wie vor über eine insgesamt niedrige Kündigungsquote und eine enorme globale Abonnentenbasis verfügt, wird die Kluft zwischen Abonnentenzahl und Engagement zu einem Thema, das Investoren bei der Bewertung des Werbegeschäfts nicht ignorieren können.
Netflix steht nicht mehr nur im Wettbewerb mit traditionellen Streaming-Plattformen wie Disney+ und Amazon Prime Video; auch YouTube, TikTok und andere von Erstellern produzierte Kurzvideo-Inhalte konkurrieren um die Zeit der Nutzer. Im Vergleich zu kostenintensiven Film- und Fernsehproduktionen werden diese Inhalte schneller aktualisiert und bieten ein reichhaltigeres Angebot, was das traditionelle Content-Investitionsmodell von Netflix vor Herausforderungen stellt.
Live-Programme sind daher für das Management zu einem zentralen Weg geworden, um eine zusätzliche Zuschauernachfrage zu erschließen. Netflix baut sein Angebot an Sportveranstaltungen und Live-Unterhaltung aus und hat sich die Übertragungsrechte für die Weltmeisterschaft 2030 in Spanien und Andorra gesichert. Allerdings gehen Live-Inhalte in der Regel mit hohen Lizenzkosten einher und tragen derzeit nur in begrenztem Umfang zur Gesamtsehdauer bei. Das Management muss beweisen, dass das durch Live-Programme generierte Abonnentenwachstum, die Werbeeinnahmen und der Markeneinfluss ausreichen, um die entsprechenden Investitionen zu decken, anstatt lediglich für kurzfristigen Hype zu sorgen.
Durchschnittliches Wall-Street-Kursziel sinkt im Zuge der Umstrukturierung des Content-Teams
Angesichts des nachlassenden Nutzer-Engagements baut Netflix zudem seine Führungsebene im Content-Management um. Die langjährige Leiterin für globale Inhalte, Bela Bajaria, hat das Unternehmen verlassen, und der ehemalige Disney- und Fox-Manager Peter Rice wird am 26. Oktober die Position des Chief Content Officer übernehmen; in der Folge verließ auch Filmchef Dan Lin das Unternehmen. Rice wird vorübergehend die Filmsparte leiten und gleichzeitig das enorme globale Content-Budget von Netflix verwalten.
Diese Reihe von Veränderungen deutet darauf hin, dass Netflix die Erfolgsquote seiner Inhaltsinvestitionen steigern und erneut Hit-Titel schaffen will, die kontinuierlich für hohe Sehdauer sorgen. Das Unternehmen reduziert die Mittelallokation für leistungsschwache Projekte und prüft zugleich Kinostarts, Live-Sport, Podcasts sowie alternative Veröffentlichungszeitpläne für Serien. Ob diese Strategien das Engagement jedoch tatsächlich verbessern können, muss sich erst über mehrere Quartale hinweg zeigen.
Die Kapitalmärkte haben einige dieser Sorgen bereits eingepreist; die Netflix-Aktie notierte zuletzt bei knapp 70 US-Dollar, was einem Rückgang von mehr als 40 % gegenüber ihrem 52-Wochen-Hoch entspricht. Vor dem Hintergrund sinkender Sehdauer, Stellenabbau und der Umstrukturierung des Content-Teams rechnet der Optionsmarkt nach der Veröffentlichung der Quartalszahlen mit Kursschwankungen von nahezu 10 %.
Auch an der Wall Street sind die Meinungen zu Netflix gespalten.
Laut Daten von TipRanks liegt das durchschnittliche 12-Monats-Kursziel der Analysten bei rund 87,91 US-Dollar, mit einer Höchstprognose von 125 US-Dollar und einem Tiefstwert von 57 US-Dollar. Einige Institute glauben, dass Werbemonetarisierung, Preiserhöhungen und Margenexpansion weiterhin zu einer Kurserholung beitragen können, während vorsichtigere Stimmen befürchten, dass eine nachlassende Attraktivität der Inhalte das Abonnentenwachstum und die Preissetzungsmacht allmählich untergräbt.
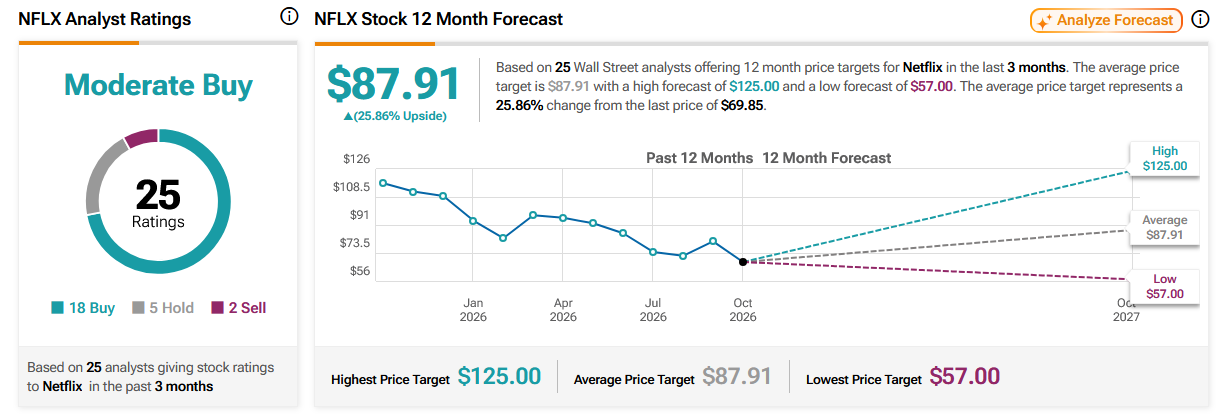
Quelle: TipRanks
Dieser Inhalt wurde KI-übersetzt und von Menschen überprüft. Er dient nur zu Referenz- und Informationszwecken und stellt keine Anlageberatung dar.
Empfohlene Artikel








Kommentare (0)
Klicken Sie auf die $-Schaltfläche, geben Sie das Symbol ein und wählen Sie eine Aktie, einen ETF oder einen anderen Ticker zum Verlinken aus.