


Tesla Q3-Ergebnisvorschau: Können sich die Automargen stabilisieren? Höchstes Kursziel der Wall Street bei 550 $



KI-Podcasts


Tesla wird am 21. Oktober 2026 die Ergebnisse für das dritte Quartal vorlegen. Der Markt erwartet einen Umsatz von rund 28 Milliarden US-Dollar bei einem bereinigten Ergebnis je Aktie von 0,44 bis 0,45 US-Dollar. Obwohl die Auslieferungen von 486.532 Fahrzeugen die Erwartungen übertrafen, bleibt die Profitabilität wegen Preissenkungen ungewiss. Im Fokus stehen zudem die Automobil-Bruttomarge, Investitionsausgaben von geschätzt 7,77 Milliarden US-Dollar sowie Fortschritte bei Robotaxi, FSD und Optimus. Die Analystenmeinungen zur langfristigen Bewertung und zu potenziellen Fusionsgerüchten mit SpaceX spalten sich weiterhin stark, was die hohe Volatilität der Aktie widerspiegelt.

TradingKey - Tesla (TSLA) wird am 21. Oktober nach US-Börsenschluss (US-Ostküstenzeit) seine Finanzergebnisse für das dritte Quartal 2026 vorlegen und am selben Tag um 17:30 Uhr eine Telefonkonferenz zu den Quartalszahlen abhalten. Der Markt konzentriert sich auf die Fortschritte bei der Kommerzialisierung von Robotaxi, FSD und Optimus sowie auf die Ausweitung der Investitionsausgaben.
Der Markt erwartet für das dritte Quartal einen Tesla-Umsatz von etwa 27,9 bis 28,1 Milliarden US-Dollar, was im Vergleich zum Vorjahreszeitraum nahezu unverändert ist. Das bereinigte Ergebnis je Aktie wird voraussichtlich zwischen 0,44 und 0,45 US-Dollar liegen, verglichen mit 0,50 US-Dollar im Vorjahreszeitraum. Mit anderen Worten: Die Erholung bei den Auslieferungen hat sich noch nicht vollständig in einer verbesserten Profitabilität niedergeschlagen, und Preisstrategie, Produktmix sowie Kostenkontrolle werden weiterhin die tatsächliche Qualität der Ergebnisse dieses Quartals bestimmen.
Auslieferungen übertreffen Erwartungen: Können sich die Automobilmargen verbessern?
Tesla lieferte im dritten Quartal insgesamt 486.532 Fahrzeuge aus und übertraf damit den vom Unternehmen ermittelten Marktkonsens von 461.974 Fahrzeugen; die Fahrzeugproduktion belief sich im selben Zeitraum auf 464.391 Einheiten, und die Bereitstellung von Energiespeichern erreichte 13,7 GWh. Obwohl das Auslieferungsvolumen im Vergleich zum Vorquartal wieder anzog und die Erwartungen übertraf, lag es im Jahresvergleich immer noch um etwa 2 % im Minus, was darauf hindeutet, dass das Automobilgeschäft noch nicht wieder auf einen stabilen Wachstumspfad zurückgekehrt ist.
Neben dem Absatzvolumen dürfte die Bruttomarge im Automobilgeschäft die entscheidendste Kennzahl in diesem Quartalsbericht sein. Im zweiten Quartal lag die Bruttomarge von Tesla im Automobilbereich ohne Berücksichtigung von Emissionsrechten bei etwa 16,3 %, während der freie Cashflow bei minus 1,1 Milliarden US-Dollar lag. Der Markt erwartet für das dritte Quartal eine Erholung der Automobil-Bruttomarge auf rund 17 %, doch Preissenkungen und Verkaufsförderungen, Zölle, Garantiekosten sowie Aufwendungen für den Hochlauf neuer Produkte könnten das Ausmaß der Verbesserung begrenzen.
Wenn das Auslieferungswachstum in erster Linie auf Preisanreizen beruht, während die Rentabilität pro Fahrzeug nicht zeitgleich wieder anzieht, bleibt die Stützung der Bewertung durch ein über den Erwartungen liegendes Absatzvolumen vergleichsweise begrenzt. Umgekehrt könnte der Markt es als Signal werten, dass das traditionelle Automobilgeschäft kurz vor einer Bodenbildung steht, wenn sich die Bruttomarge im Automobilbereich spürbar verbessert und die Lagerbestände sowie die Betriebsausgaben stabil bleiben.
Robotaxi und Optimus: Schlüsselvariablen zur Bestimmung der langfristigen Bewertung
Im Vergleich zu den Fahrzeugverkäufen eines einzelnen Quartals üben Robotaxi, FSD und Optimus einen größeren Einfluss auf die langfristige Bewertung von Tesla aus. Anleger sind bereits bereit, einen höheren Aufschlag für das Geschäft mit autonomem Fahren und Robotik zu zahlen, allerdings lässt die Geduld des Marktes für bloße Konzeptpräsentationen nach.
Beim Thema autonomes Fahren möchte der Markt erfahren, wie schnell die Robotaxi-Flotte ausgebaut wird und welchen betrieblichen Umfang sie erreicht, wie sich die kostenpflichtigen FSD-Abonnements entwickeln und welche Fortschritte bei der Technologie für unbeaufsichtigtes Fahren erzielt werden. Tesla hatte zuvor bereits den Robotaxi-Betrieb in ausgewählten US-Städten gestartet, doch die Flottengröße, regulatorische Vorgaben und die Rentabilität pro Einheit (Unit Economics) bleiben die zentralen Herausforderungen für eine Kommerzialisierung.
Morgan Stanley betonte zuvor, dass Teslas Fähigkeit, die FSD-Kilometerleistung auszuweiten und das unbeaufsichtigte autonome Fahren voranzutreiben, die Einschätzung der langfristigen Bewertung durch den Markt direkt beeinflussen wird. Wenn sich die Technologie des autonomen Fahrens schrittweise in skalierbare operative Dienstleistungen überführen lässt, dürfte dies künftig neue Einnahmequellen erschließen.
Auch Optimus befindet sich in einer entscheidenden Entwicklungsphase. Tesla treibt die Produktionsstätten für Roboter und die zugehörige Forschung und Entwicklung voran, doch greifgeschickte Hände, die Komponentenversorgung, die Kosten der Massenproduktion sowie praktische Anwendungsszenarien müssen sich erst noch weiter bewähren. Daher könnten die neuesten Angaben der Unternehmensführung zum Zeitplan für die Serienproduktion, zu den Produktionszielen und zu kommerziellen Anwendungen im Rahmen dieses Quartalsberichts und der Telefonkonferenz als wesentliche Treiber für die Marktstimmung dienen.
Darüber hinaus präsentierte Tesla vor Kurzem die nächste Generation des Roadster mit SpaceX-Technologie, deren Produktionsstart für 2028 vorgesehen ist. Während dieses Modell Synergien in der Entwicklung zwischen beiden Unternehmen demonstriert, liegt der Beginn der Serienfertigung noch in einigem Abstand, und sein kurzfristiger finanzieller Beitrag dürfte begrenzt sein. Für Anleger liegt die größere Bedeutung des Roadster in der Technologiedemonstration und im Markenwert und weniger in einem unmittelbaren Impuls für die Quartalsgewinne.
Markt fokussiert sich auf Capex und SpaceX-Fusionsgerüchte
Tesla verstärkt seine Investitionen in KI, autonomes Fahren, Robotik und zugehörige Fertigungsstätten, sodass die Investitionsausgaben und der freie Cashflow zu entscheidenden Bestandteilen dieses Quartalsberichts werden.
Den von Tesla zusammengestellten Konsensschätzungen der Sell-Side zufolge werden die Investitionsausgaben für das dritte Quartal auf etwa 7,77 Milliarden US-Dollar, der operative Cashflow auf rund 3,27 Milliarden US-Dollar und der freie Cashflow auf minus 4,51 Milliarden US-Dollar geschätzt.
Sollten die tatsächlichen Investitionsausgaben die Erwartungen übersteigen, während der operative Cashflow nicht ausreicht, um die neuen Investitionen zu decken, könnte sich der Druck auf den freien Cashflow von Tesla weiter verstärken. Umgekehrt dürften die Sorgen des Marktes hinsichtlich der Effizienz der Kapitalallokation nachlassen, wenn es dem Unternehmen gelingt, die Kosten unter Kontrolle zu halten, die Ausgaben für Forschung und Entwicklung beizubehalten und die Umsatzbeiträge aus neuen Geschäftsbereichen schrittweise zu steigern.
Unterdessen haben auch Gerüchte über eine mögliche Fusion zwischen Tesla und SpaceX (SPCX) Aufsehen erregt. Analysten von Barclays merkten zuvor an, dass die beiden Seiten vor der jährlichen Hauptversammlung von Tesla am 3. Dezember einen Deal ankündigen könnten, allerdings hat bis heute keines der beiden Unternehmen Fusionspläne offiziell bestätigt. Teslas jüngste Stimmrechtsmitteilung (Proxy Statement) behandelt Themen wie die Wiederwahl von Board-Mitgliedern sowie die Vergütung von Führungskräften und führt eine Fusion nicht als expliziten Abstimmungspunkt auf.
Die Wall Street bleibt in Bezug auf Tesla tief gespalten. Optimistische Institutionen sind der Ansicht, dass Robotaxi, FSD und Optimus Tesla von einem Automobilhersteller in eine Plattform für künstliche Intelligenz und Robotik verwandeln könnten. Zurückhaltende Stimmen argumentieren hingegen, dass diese Geschäftsbereiche noch einen langen Weg bis zu einer skalierbaren Profitabilität vor sich haben und die aktuellen Bewertungen bereits einen Großteil des langfristigen Wachstums eingepreist haben.
Laut Statistiken von TipRanks haben in den letzten drei Monaten insgesamt 27 Analysten 12-Monats-Kursziele für Tesla abgegeben, mit einem durchschnittlichen Kursziel von 402,47 US-Dollar, einer Höchstprognose von 550 US-Dollar und einem Tiefstwert von nur 24,86 US-Dollar. Eine so breite Spanne unterstreicht, dass am Markt noch kein Konsens über die Bewertungsmethodik für Teslas traditionelles Automobilgeschäft im Vergleich zu seinem Geschäft mit künstlicher Intelligenz besteht.
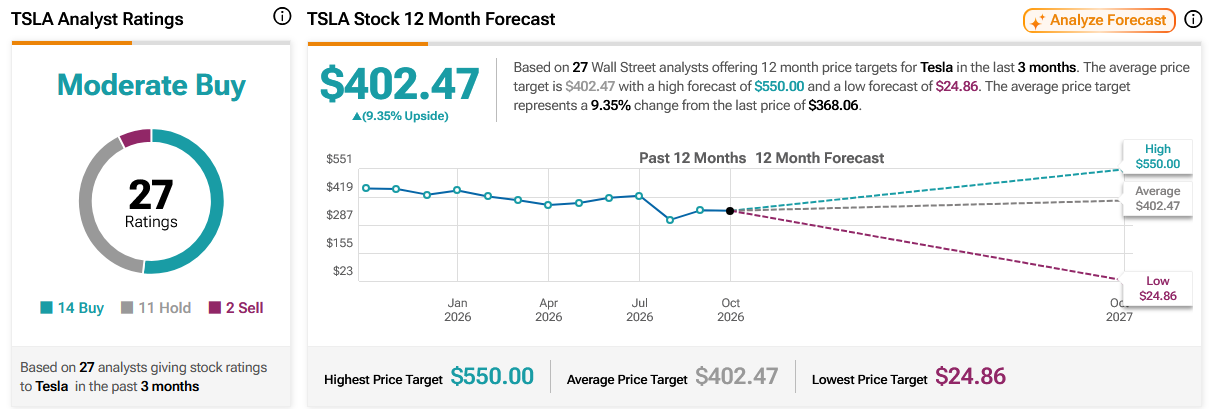
Quelle: TipRanks
Dieser Inhalt wurde KI-übersetzt und von Menschen überprüft. Er dient nur zu Referenz- und Informationszwecken und stellt keine Anlageberatung dar.
Empfohlene Artikel









Kommentare (0)
Klicken Sie auf die $-Schaltfläche, geben Sie das Symbol ein und wählen Sie eine Aktie, einen ETF oder einen anderen Ticker zum Verlinken aus.