


TradingKey Wall Street Wochenbericht: Steigende Inflation verschärft Zinsdruck; Nasdaq verliert 4,48 %, stärkster Wochenrückgang seit Juni



KI-Podcasts


Das US-Marktumfeld war vom 12.10.2026 bis 18.10.2026 von erhöhtem Inflationsdruck, steigenden Energiekosten und einer deutlichen Sektorrotation geprägt. Höhere VPI- und EPI-Daten sowie geopolitische Spannungen trieben die Renditen von US-Staatsanleihen und ließen den VIX auf rund 20,0 Punkte steigen. Während Technologie- und Halbleiterwerte, belastet durch Skepsis bezüglich KI-Infrastrukturfinanzierung, starke Verluste verzeichneten, profitierten defensive Sektoren und Standardwerte. Für die kommende Woche stehen Quartalszahlen großer Technologiekonzerne sowie wichtige PMI-Daten im Fokus. Anleger sollten auf Risikomanagement, Cashflow-Qualität und eine defensive Allokation setzen, da anhaltende Inflation und geopolitische Risiken die Volatilität hoch halten.
Marktrückblick & -analyse der vergangenen Woche
TradingKey – Im Zeitraum vom 12.10.2026 bis 18.10.2026 wurde das US-makroökonomische Umfeld von anhaltendem Inflationsdruck und erhöhten globalen Energiekosten geprägt. Die am 14. Oktober veröffentlichten Gesamtdaten zum Verbraucherpreisindex (VPI) für September zeigten eine Beschleunigung der Jahresinflation auf 3,7 %, getrieben von einem Anstieg der Benzinpreise um 9,1 %, während der monatliche Kern-VPI um 0,3 % stieg. Auch die Großhandelsinflation fiel höher aus als erwartet: Der Erzeugerpreisindex (EPI) für September stieg im Monatsvergleich um 1,3 % und im Jahresvergleich um 6,3 %. Die Rohölpreise blieben aufgrund geopolitischer Spannungen im Nahen Osten auf hohem Niveau; WTI-Öl schloss bei über 101 US-Dollar pro Barrel und Brent-Öl touchierte kurzzeitig 110 US-Dollar pro Barrel. Die Renditen der richtungsweisenden 10-jährigen US-Staatsanleihen verzeichneten im Tagesverlauf Schwankungen nahe Mehrjahrzehnt-Höchstständen von über 5,2 %, bevor sie bis zum Wochenende auf etwa 5,08 % zurückfielen, da im Zuge der Aktienmarktschwäche Anleihen als sicherer Hafen gefragt waren.
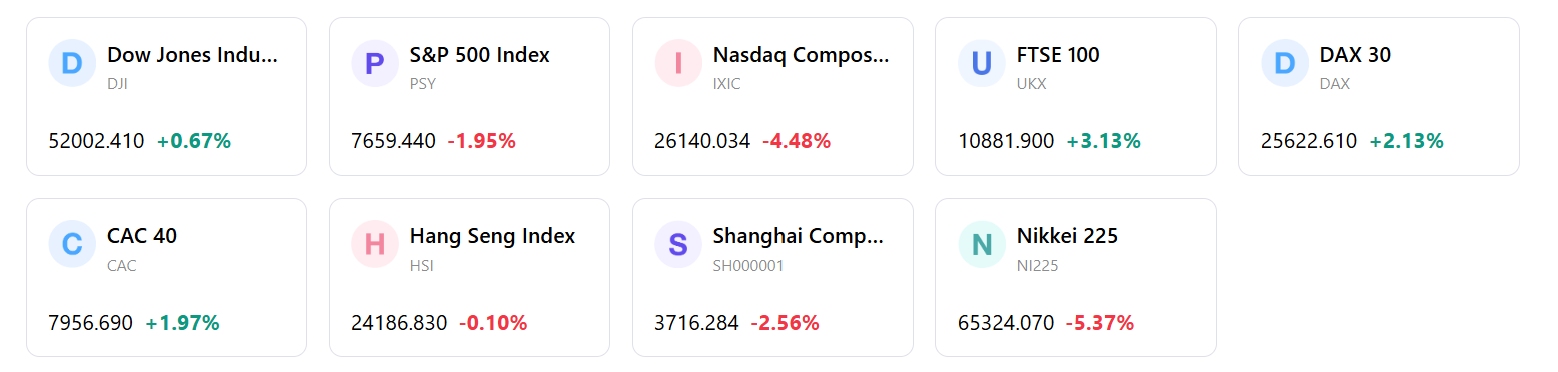
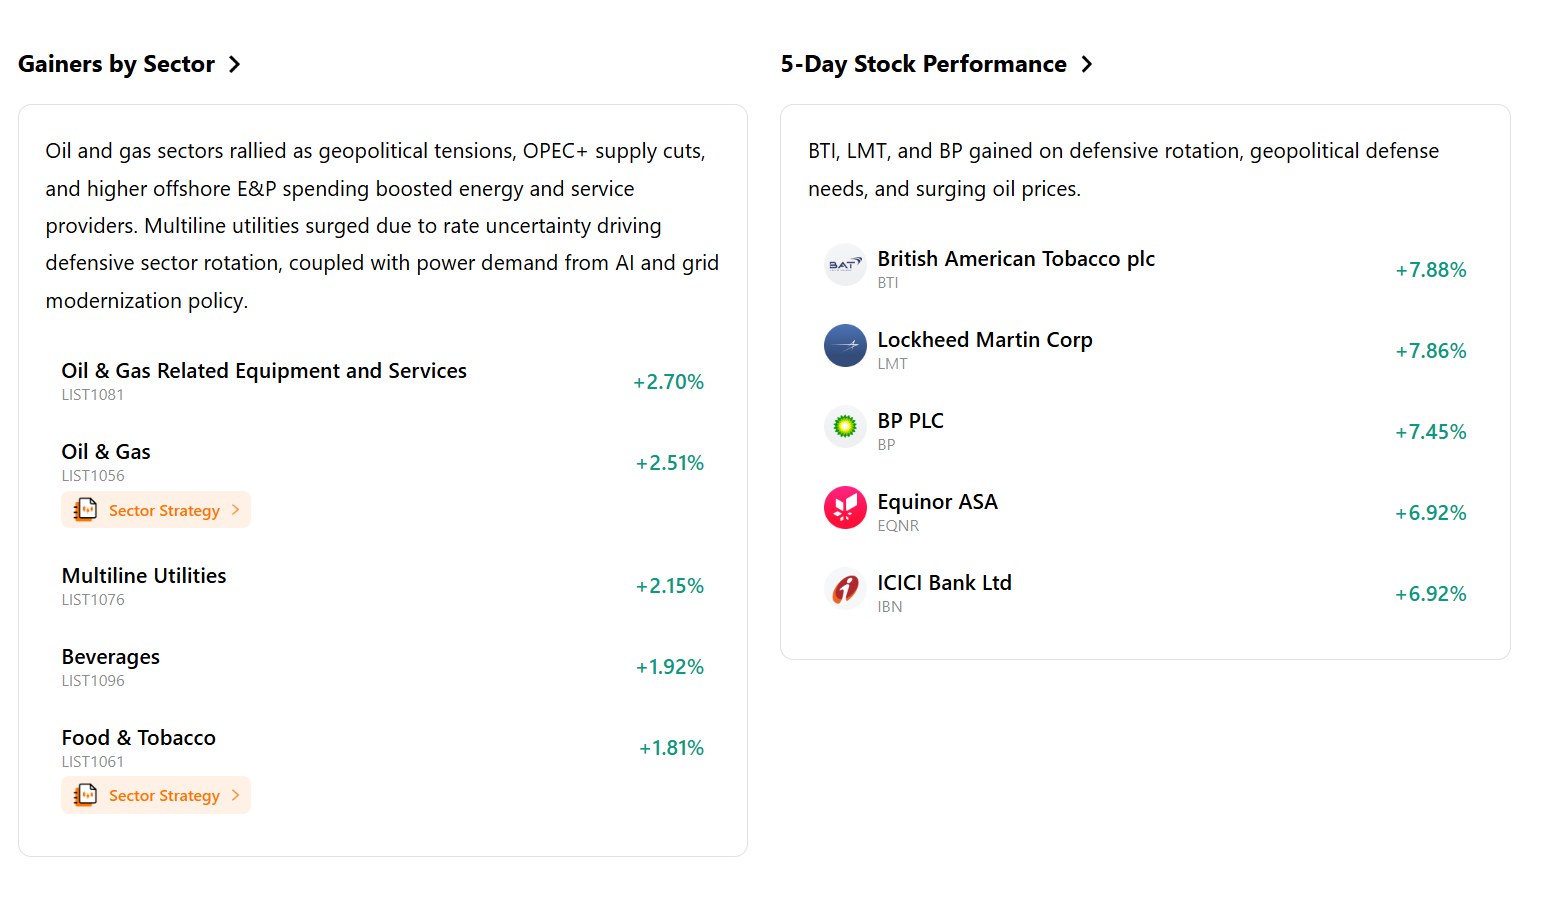
Die wichtigsten US-Aktienindizes zeigten im Berichtszeitraum vom 12.10.2026 bis 18.10.2026 eine deutliche Divergenz. Der technologielastige Nasdaq Composite verzeichnete mit einem Minus von 4,48 % auf 26.140,03 Punkte seine schlechteste Wochenentwicklung seit Juni, während der breit gefasste S&P 500 um 1,95 % auf 7.659,44 Punkte nachgab. Im Gegensatz dazu stieg der Dow Jones Industrial Average um 0,67 % auf 52.002,41 Punkte, gestützt durch Umschichtungen in traditionelle Standardwerte und defensive Substanzwerte. Der Nebenwerteindex Russell 2000 fiel um 3,00 % auf 2.721,37 Punkte. Die Branchenentwicklung verdeutlichte einen deutlichen Rückzug aus Technologie- und Halbleiteraktien; der PHLX Semiconductor Index gab über acht aufeinanderfolgende Verlusttage hinweg um 11,41 % nach. Unterdessen schnitten defensive Sektoren wie Konsumgüter des täglichen Bedarfs, Gesundheitswesen, Versorger und Energie besser ab als der Gesamtmarkt.
Die Berichtssaison für das dritte Quartal begann offiziell mit soliden Umsatz- und Gewinnzahlen führender Finanzinstitute wie JPMorgan Chase, Goldman Sachs, Citigroup und Wells Fargo, getrieben von einem starken Handelsgeschäft und einem soliden Zinsüberschuss. Die Aufmerksamkeit des Marktes verlagerte sich jedoch schnell auf den Technologiesektor, da zunehmende Skepsis hinsichtlich der Verschuldung für KI-Infrastrukturen und der Rendite von Investitionen breite Verkäufe bei hochverschuldeten Neocloud- und Halbleiterwerten auslöste. Spezialisierte Anbieter von KI-Infrastruktur erlitten schwere Verluste, was einen Schatten auf die Zulieferer der Chiphersteller warf. Zudem verstärkten Aussagen der Fed sowie Konjunkturdaten die Sorge, dass der anhaltende Druck bei den Lebenshaltungskosten und Energiepreisen die Währungshüter dazu zwingen könnte, die Leitzinsen bis zum Jahresende auf einem hohen Niveau zu belassen.
Die Kapitalflüsse spiegelten eine deutliche Risk-Off-Haltung bei Wachstumsaktien sowie ein Interesse an defensiven Instrumenten wider. Institutionelle Anleger schichteten Kapital von High-Beta-Technologieaktien in US-Staatsanleihen und dividendenstarke Sektoren um. Die Marktvolatilität zog spürbar an: Der maßgebliche Volatilitätsindex der Wall Street, der VIX, sprang um über 20 % nach oben und schloss bei rund 20,0 Punkten, was auf eine gestiegene Nervosität der Anleger hindeutet. Die Stimmungsindikatoren drehten deutlich ins Pessimistische: Der CNN Fear & Greed Index fiel auf 18 von 100 Punkten und trat vor dem Hintergrund des breiten Rückzugs bei den Megacap-Wachstumswerten sowie hoher Anleiherenditen in den Bereich extreme Furcht ein.
Die Handelswoche markierte eine entscheidende strukturelle Rotation innerhalb des US-Bullenmarktes, angetrieben von zwei Katalysatoren: hartnäckigen Inflationsdaten und einer Neubewertung der fremdfinanzierten Technologieexpansion. Die Marktlogik wandelte sich von einer breiten Momentum-Rallye hin zu einer strengen mikro-fundamentalen Bewertung und einer defensiven Allokationsstrategie. Während die Konsumausgaben im Inland widerstandsfähig blieben, bremsten der anhaltende Renditedruck und branchenspezifische Verschuldungssorgen das Aufwärtspotenzial der breiten Indizes. Dies schuf ein makroökonomisches Umfeld, das durch eine erhöhte Asset-Klassen-übergreifende Streuung und Faktorrotation geprägt ist.
Wichtigste Markttreiber & Investments der kommenden Woche
Mit Blick auf die bevorstehende Handelswoche wird der Marktfokus auf den viel beachteten Quartalszahlen für das dritte Quartal von führenden Technologie- und Wachstumswerten wie Meta Platforms, Tesla und Netflix sowie bedeutenden Industrie- und Rüstungskonzernen liegen. Bei den Konjunkturdaten stehen die vorläufigen Einkaufsmanagerindizes (PMI) für das verarbeitende Gewerbe und den Dienstleistungssektor, Indikatoren für den Immobilienmarkt sowie die wöchentlichen Erstanträge auf Arbeitslosenhilfe im Mittelpunkt. Anleger werden zudem die anstehenden Äußerungen von Vertretern der US-Notenbank Federal Reserve vor Beginn der Sperrfrist im Vorfeld der Sitzung des Offenmarktausschusses (FOMC) Ende Oktober genau analysieren.
Es wird erwartet, dass die Marktdynamik vom Zusammenspiel zwischen den Unternehmensergebnissen und den Zinserwartungen bestimmt wird. Sollten die Ergebnisse der Mega-Cap-Technologiekonzerne eine nachhaltige Umsatzentwicklung und ein diszipliniertes Bilanzmanagement zeigen, könnten sich die Bewertungen im Technologiesektor nach dem jüngsten Rücksetzer stabilisieren. Die anhaltende Energieinflation und der hartnäckige Preisdruck auf Großhandelsebene dürften die Renditen von US-Staatsanleihen jedoch hoch halten und die Präferenz institutioneller Anleger für Substanzwerte (Value), hohe Free-Cashflow-Renditen und defensive Aktienfaktoren gegenüber spekulativen Wachstumswerten weiter stützen.
Die Portfoliostrategie sollte dem Risikomanagement, der Qualität und der Planbarkeit der Cashflows Priorität einräumen. Bei der Aktienallokation sollten defensive Substanzwertsektoren übergewichtet bleiben, darunter Basiskonsumgüter, das Gesundheitswesen und Energieproduzenten, die von festen Rohstoffpreisen profitieren, sowie ausgewählte hochwertige Finanzinstitute mit starken Zinsspannen. Das Engagement in Technologie- und Wachstumsaktien sollte auf besonders aussichtsreiche Mega-Caps mit äußerst robusten Bilanzen und organischen Cashflows konzentriert werden, während gleichzeitig Absicherungen und eine ausreichende Barliquidität aufrechterhalten werden sollten, um die anhaltende Volatilität zu steuern.
Zu den wesentlichen Risiken, die eine genaue Überwachung erfordern, gehört eine mögliche zweite Inflationswelle infolge dauerhafter Rohölpreise von über 100 US-Dollar pro Barrel, die die Federal Reserve zu einem aggressiveren Zinskurs zwingen könnte. Darüber hinaus birgt der Stress am Kreditmarkt rund um hochverschuldete Anbieter von Infrastruktur für künstliche Intelligenz das Risiko einer Ansteckung des breiteren Marktes. Die geopolitische Volatilität in Energietransitregionen und mögliche Senkungen der Umsatzprognosen auf dem Höhepunkt der Berichtssaison stellen ebenfalls Abwärtsrisiken für die Stabilität des Gesamtmarktes dar.
Märkte der Woche
5-Tage-Index-Performance
Dieser Inhalt wurde KI-übersetzt und von Menschen überprüft. Er dient nur zu Referenz- und Informationszwecken und stellt keine Anlageberatung dar.
Empfohlene Artikel







Kommentare (0)
Klicken Sie auf die $-Schaltfläche, geben Sie das Symbol ein und wählen Sie eine Aktie, einen ETF oder einen anderen Ticker zum Verlinken aus.