


JPMorgan Q3-Ergebnisvorschau: Umsatz steigt voraussichtlich um 10 %, höchstes Wall-Street-Kursziel bei $420



KI-Podcasts


JPMorgan Chase wird seine Q3-Finanzergebnisse am 13. Oktober 2026 veröffentlichen. Analysten erwarten einen Umsatz von 51,23 Milliarden US-Dollar, ein Plus von 10,4 %, sowie einen Gewinn je Aktie von 5,93 US-Dollar. Treiber sind das Investmentbanking und der Zinsüberschuss, während steigende Ausgaben und Kreditkosten Risiken darstellen. Das durchschnittliche Kursziel liegt bei 372,14 US-Dollar. Der Fokus liegt darauf, ob die Bank die erhöhten Markterwartungen übertrifft.

TradingKey - JPMorgan (JPM) wird seine Finanzergebnisse für das dritte Quartal des Geschäftsjahres 2026 am 13. Oktober vor US-Börsenbeginn veröffentlichen und am selben Tag um 8:30 Uhr (US-Ostküstenzeit) eine Telefonkonferenz zu den Quartalszahlen abhalten.
Zum Börsenschluss am 12. Oktober lag der Aktienkurs von JPMorgan bei 334,30 US-Dollar, was einem Plus von 0,39 % an diesem Tag entspricht.
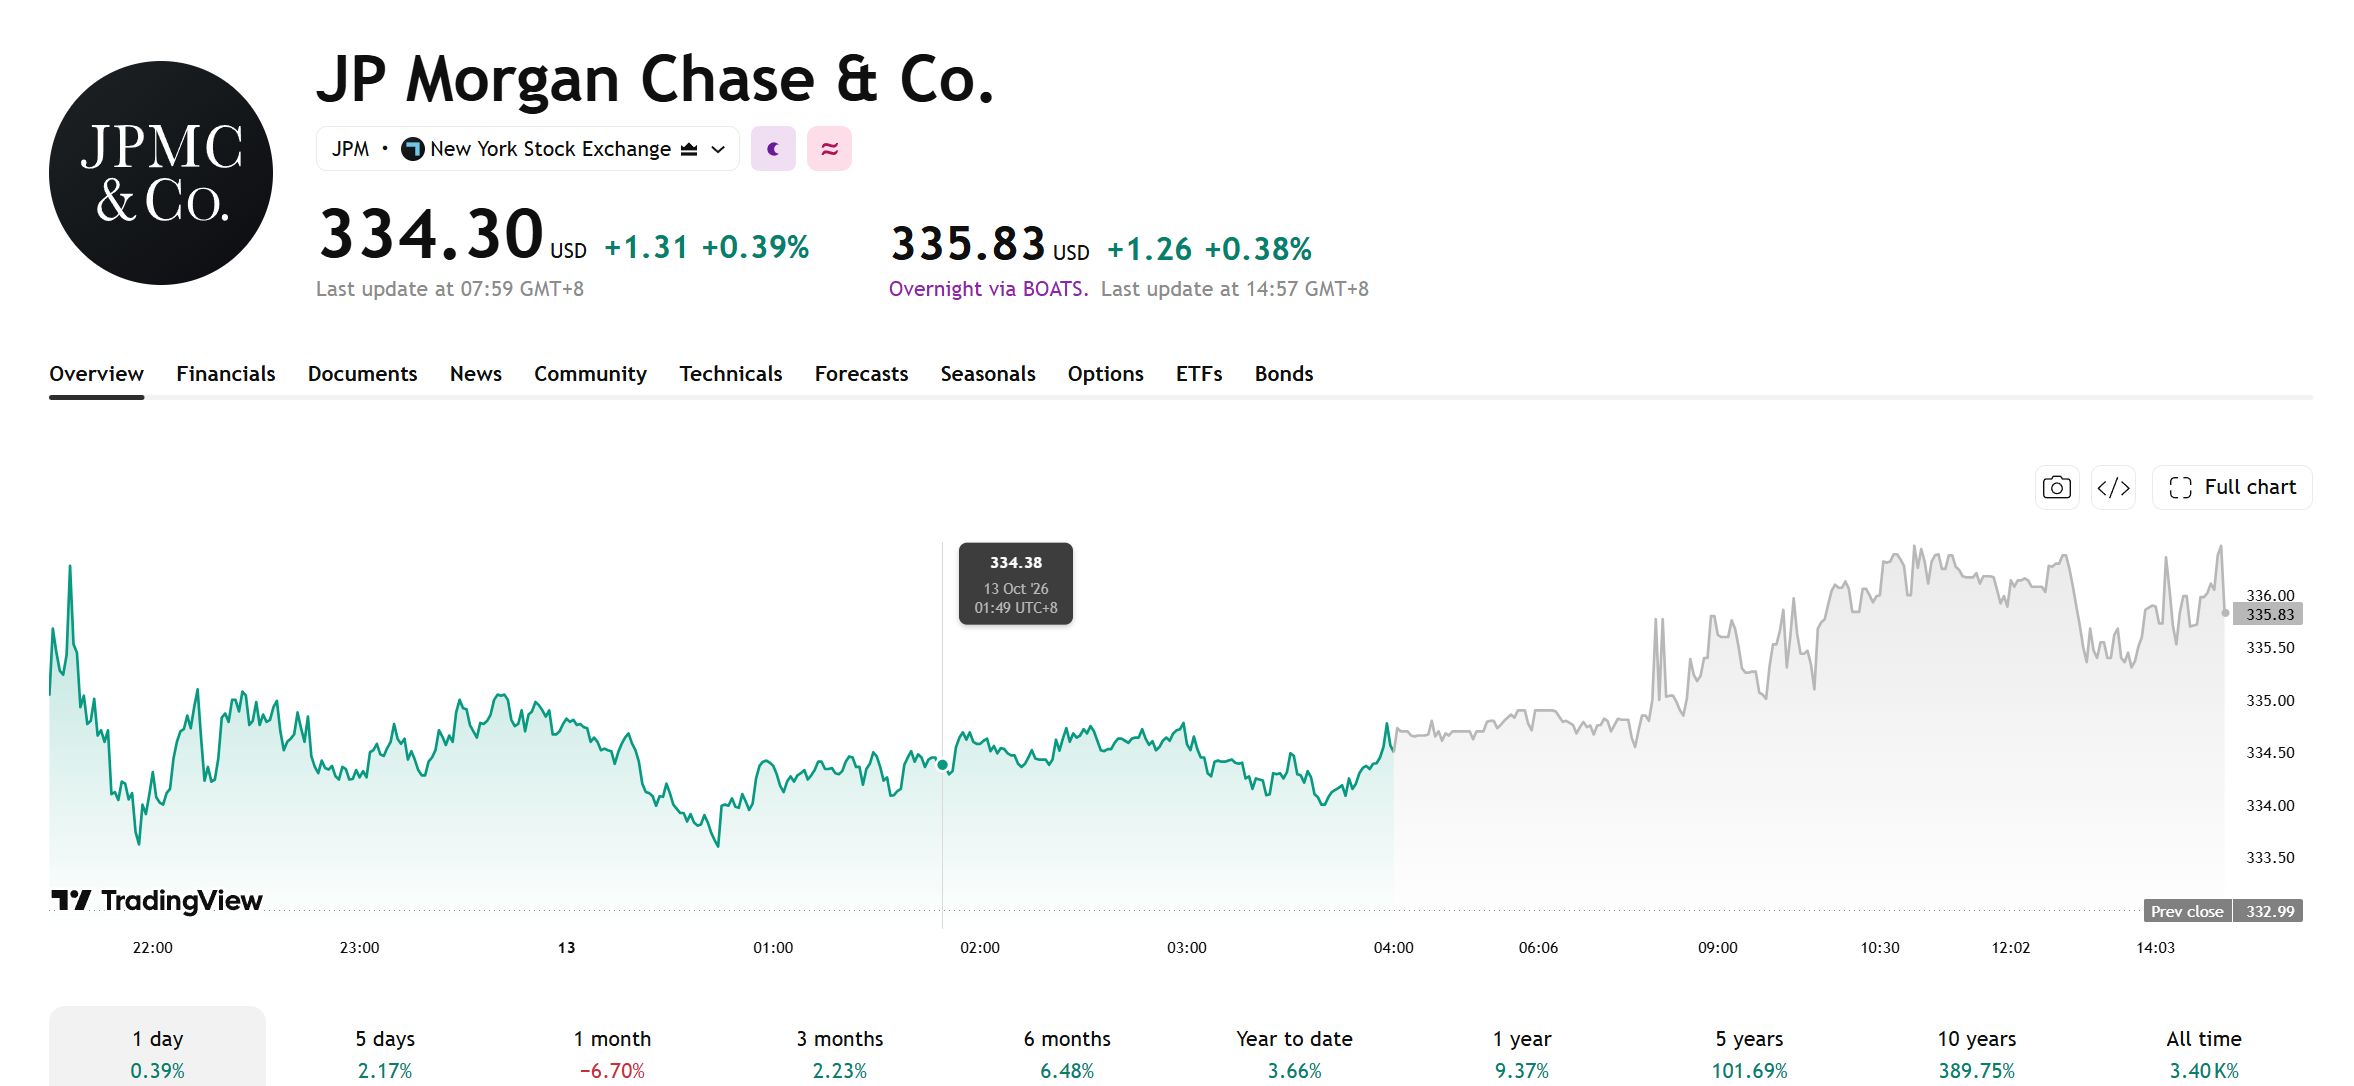
[Quelle: TradingView]
Wall Street erwartet Umsatzwachstum von 10,4 %
Den Daten von FactSet zufolge erwarten Analysten für das dritte Quartal bei JPMorgan Chase einen Umsatz von 51,23 Milliarden US-Dollar, was einem Anstieg von 10,4 % gegenüber dem Vorjahreszeitraum entspricht; der Gewinn je Aktie wird auf 5,93 US-Dollar geschätzt, ein Plus von rund 11 % im Jahresvergleich.
Die Markterwartungen wurden im Vergleich zu Ende Juni deutlich nach oben korrigiert, als Analysten noch einen Umsatz von 48,92 Milliarden US-Dollar und einen Gewinn je Aktie von 5,49 US-Dollar prognostiziert hatten. Die steigenden Erwartungen deuten darauf hin, dass der Markt optimistischer hinsichtlich des Kapitalmarktgeschäfts und der Entwicklung des Zinsüberschusses von JPMorgan Chase gestimmt ist, obwohl einige der positiven Faktoren bereits im Aktienkurs und in der Bewertung eingepreist sein könnten.
JPMorgan Q2-Ergebnisse auf Rekordhoch: Können die Handelserträge weiter steigen?
Im zweiten Quartal verzeichnete JPMorgan Chase einen Umsatz von 57,35 Milliarden US-Dollar, einen Nettogewinn von 21,16 Milliarden US-Dollar und einen Gewinn je Aktie von 7,70 US-Dollar. Die Erträge der Sparte Corporate & Investment Bank erreichten 24,85 Milliarden US-Dollar, ein Plus von 27 % gegenüber dem Vorjahr; die Erträge im Investmentbanking lagen bei 3,9 Milliarden US-Dollar, was einem Anstieg von 45 % im Jahresvergleich entspricht; und im Bereich Markets & Securities Services beliefen sich die Erträge auf 13,69 Milliarden US-Dollar, ein Zuwachs von etwa 33 % gegenüber dem Vorjahr.
Dabei schossen die Erträge im Aktiengeschäft im Jahresvergleich um 86 % nach oben und wurden zum wichtigsten Wachstumstreiber der Kapitalmarktsparte. Das starke Wachstum im zweiten Quartal erhöhte die Vergleichsbasis für das dritte Quartal, was bedeutet, dass sich die Entwicklung gegenüber dem Vorquartal selbst bei anhaltend zweistelligem Wachstum verlangsamen könnte.
Investmentbanking, Handelsgeschäft und Zinsüberschuss sind zentrale Kennzahlen
Doug Petno, Co-President von JPMorgan Chase, erklärte, dass für das dritte Quartal ein Anstieg der Gebühreneinnahmen im Investmentbanking sowie der Erträge im Marktgeschäft im mittleren bis hohen zweistelligen Prozentbereich gegenüber dem Vorjahr erwartet wird. M&A-Aktivitäten, Aktienemissionen und die Handelsnachfrage werden die Kapitalmarkterträge in diesem Quartal beeinflussen.
Da die Erträge aus bestimmten Handels- und Investmentbanking-Aktivitäten im zweiten Quartal jedoch ein erhöhtes Niveau erreichten, könnte sich die Entwicklung im dritten Quartal gegenüber dem Vorquartal abschwächen. Anleger müssen beobachten, ob das tatsächliche Wachstum das obere Ende der Erwartungen des Unternehmens erreicht und ob sowohl der Aktien- als auch der Anleihehandel das Wachstum gleichzeitig aufrechterhalten können.
Der Zinsüberschuss ist ebenfalls ein zentraler Ergebnistreiber. Im zweiten Quartal stieg der Zinsüberschuss von JPMorgan im Jahresvergleich um 9,9 % auf 25,51 Milliarden US-Dollar, und die Bank hob ihre Prognose für den Zinsüberschuss im Jahr 2026 von 103 Milliarden auf 105,5 Milliarden US-Dollar an. Allerdings erhöhte das Unternehmen auch seine Prognose für die bereinigten Jahresausgaben von 105 Milliarden auf 107,5 Milliarden US-Dollar, und steigende Ausgaben könnten den Beitrag des Ertragswachstums zum Gewinn schwächen.
Auch die Kreditkosten verdienen Aufmerksamkeit. Im zweiten Quartal lag die Risikovorsorge für Kreditausfälle bei 2,5 Milliarden US-Dollar und die Nettoabschreibungen betrugen 2,4 Milliarden US-Dollar. Wenn die Zahlungsverzugsraten bei Kreditkarten und Verbraucherkrediten steigen, könnten erhöhte Rückstellungen einen Teil des Zinsüberschusswachstums kompensieren.
Höchstes Kursziel an der Wall Street sieht 420 Dollar
Nach Daten von StockAnalysis liegt das durchschnittliche Kursziel von 25 Analysten für JPMorgan vorbörslich am 13. Oktober bei 372,14 US-Dollar, was ein Aufwärtspotenzial von 11,32 % gegenüber dem jüngsten Schlusskurs von 334,30 US-Dollar bedeutet.
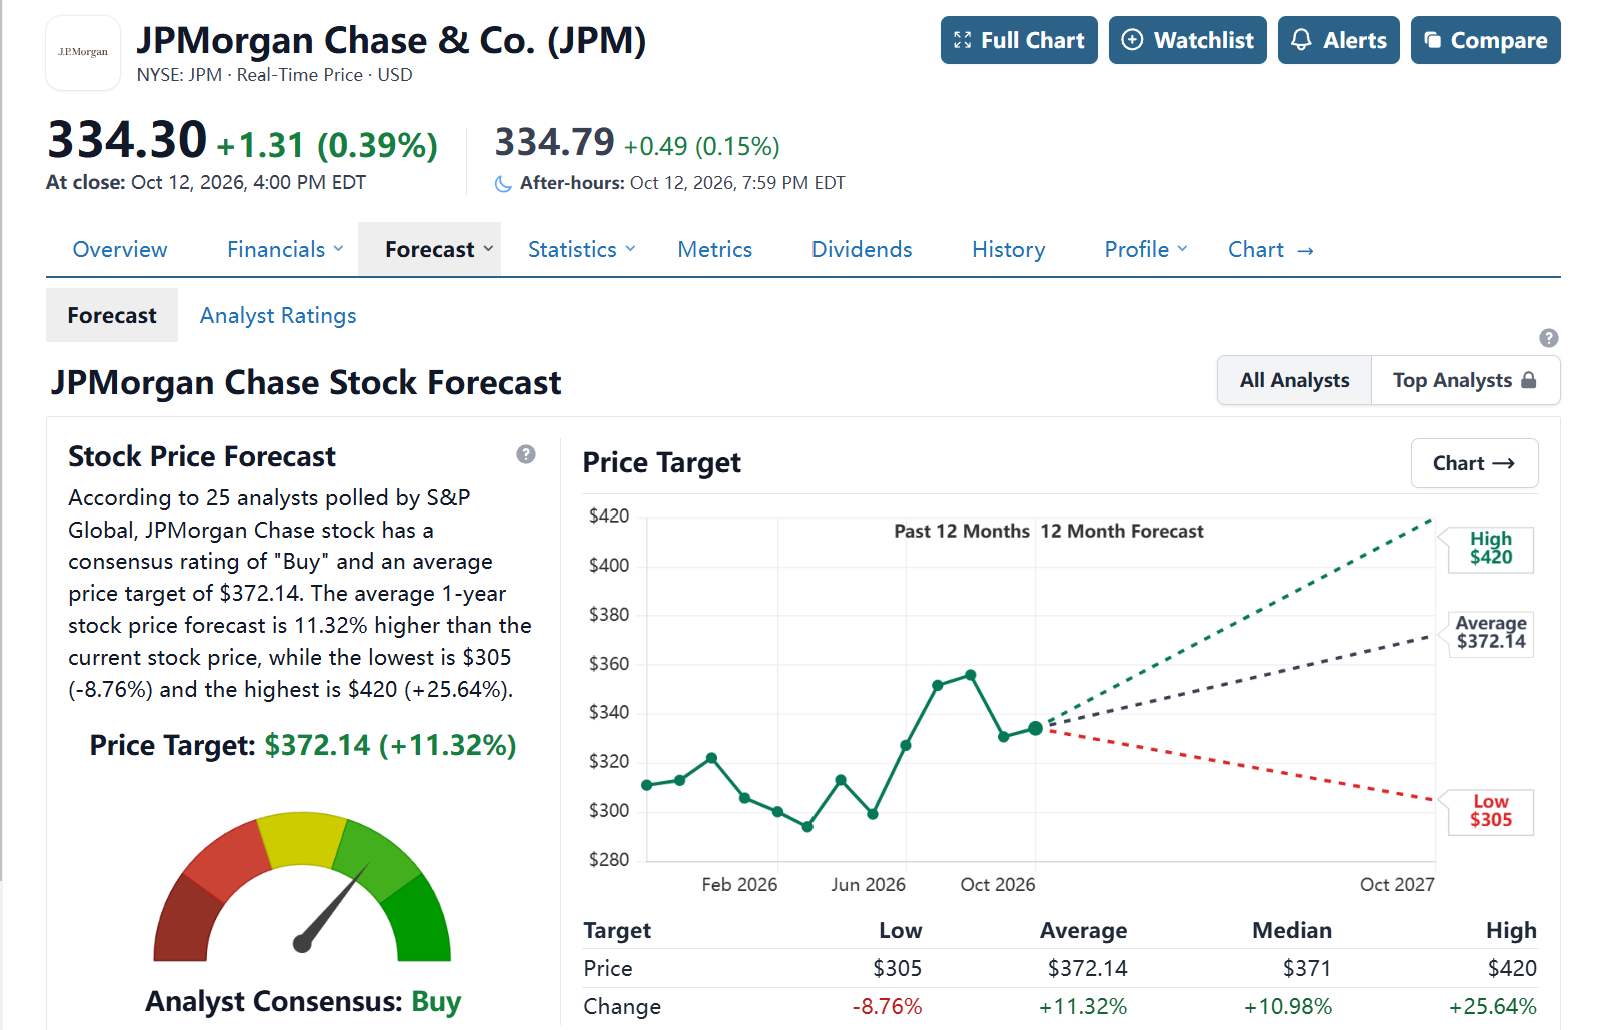
[Quelle: StockAnalysis]
Öffentlichen Daten zufolge haben sowohl Barclays als auch BofA Securities zuvor Kursziele von 420 US-Dollar festgelegt. Barclays blickt optimistisch auf ein mittleres bis hohes zweistelliges Wachstum der Erträge im Handels- und Investmentbanking-Geschäft im dritten Quartal und geht davon aus, dass die Ausweitung der Nettozinsspanne sowie das Bilanzwachstum den Zinsüberschuss steigen lassen und eine starke Rendite auf das materielle Eigenkapital unterstützen werden. BofA Securities blickt derweil vor allem optimistisch auf das anhaltende Gewinnwachstum und die solide operative Entwicklung von JPMorgan.
Visible Alpha erwartet, dass der Ausblick für das Wachstum des Zinsüberschusses von JPMorgan im dritten Quartal im Vergleich zu anderen Großbanken relativ stark ausfällt, wobei sich die Nettozinsspannen voraussichtlich verbessern dürften. Der Markt zeigt sich generell optimistisch hinsichtlich des Kapitalmarktgeschäfts, auch wenn die Handelserträge gegenüber ihrem Höchststand im zweiten Quartal zurückgehen könnten.
Sollten die Investmentbanking- und Handelserträge im dritten Quartal weiterhin ein zweistelliges Wachstum verzeichnen, der Zinsüberschuss steigen und die Risikovorsorge im Kreditgeschäft sowie die Aufwendungen niedriger als erwartet ausfallen, dürfte der Aktienkurs von JPM weiter an Stärke gewinnen.
Sollten die Ergebnisse die Markterwartungen lediglich erfüllen oder hebt das Management die Prognose für Aufwendungen und Kreditverluste an, könnte der Aktienkurs nachgeben. Der Schwerpunkt des Marktes hat sich derzeit von der Frage, ob JPMorgan das Gewinnwachstum aufrechterhalten kann, darauf verlagert, ob die Bank die Markterwartungen weiterhin übertreffen kann.
Dieser Inhalt wurde KI-übersetzt und von Menschen überprüft. Er dient nur zu Referenz- und Informationszwecken und stellt keine Anlageberatung dar.
Empfohlene Artikel






Kommentare (0)
Klicken Sie auf die $-Schaltfläche, geben Sie das Symbol ein und wählen Sie eine Aktie, einen ETF oder einen anderen Ticker zum Verlinken aus.