


CXMT macht Fortschritte bei 4F²-DRAM und schürt Wettbewerbssorgen: Sollte man Samsung Electronics noch halten?



KI-Podcasts


Die Aktie von Samsung Electronics stand nach Bekanntgabe von Plänen des Konkurrenten CXMT zur Einführung einer 4F²-DRAM-Architektur bis Ende 2026 unter starkem Druck und fiel unter die Marke von 250.000 Won. Marktteilnehmer sorgen sich um einen intensiveren Wettbewerb im Server-DRAM-Bereich und sinkende Marktanteile in China. Dennoch stützen Rekordergebnisse im dritten Quartal das Unternehmen. Der künftige Kursverlauf hängt von der tatsächlichen Markteinführung und Ausbeute der CXMT-Produkte, Samsungs Fortschritten bei HBM4 sowie der Veröffentlichung des vollständigen Finanzberichts am 29. Oktober ab. Charttechnisch dient die Marke von 230.000 Won als wichtige Unterstützung.
TradingKey – Am 12. Oktober Ortszeit Seoul schloss Samsung Electronics mit einem Minus von 4,39 % bei 250.500 Won. Im frühen Handel am 13. Oktober gab die Aktie bis Redaktionsschluss um weitere rund 7,78 % nach, fiel kurzzeitig auf etwa 231.000 Won und unterschritt dabei die wichtige Marke von 250.000 Won.
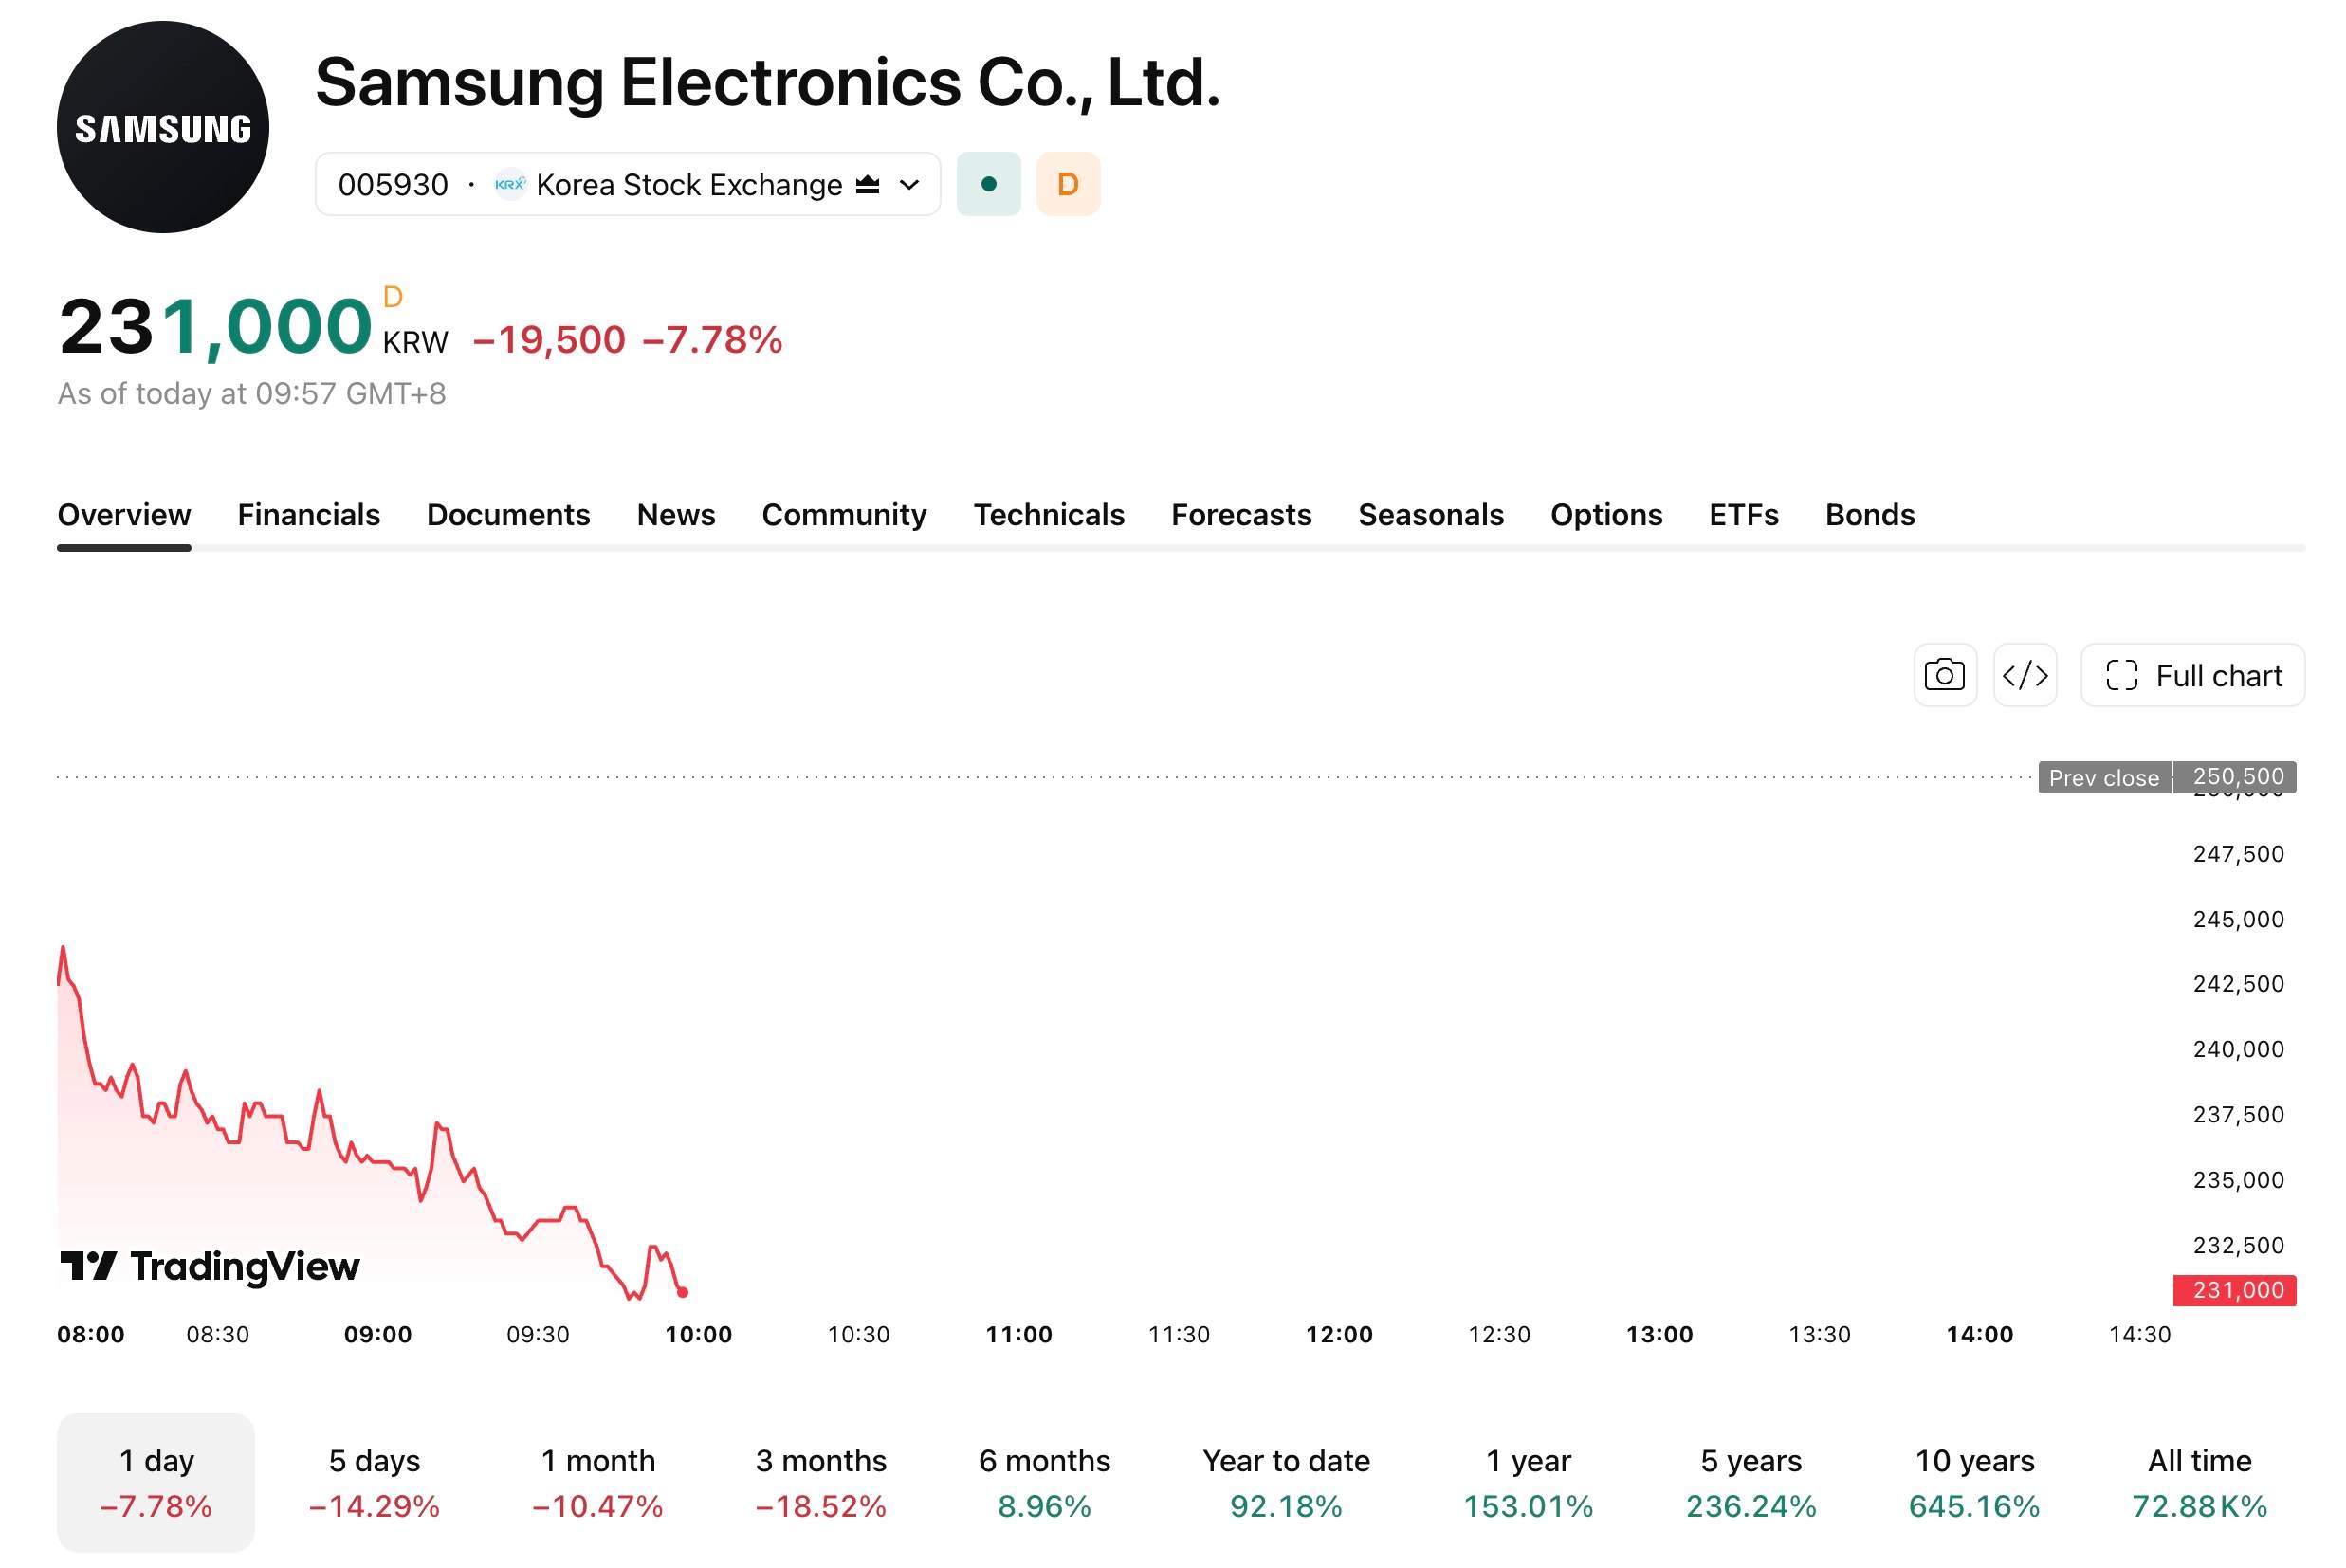
[Quelle: TradingView]
Der Hauptgrund für diesen Rückgang liegt darin, dass ChangXin Memory Technologies plant, bis Ende 2026 ein DDR5-RDIMM der nächsten Generation mit 4F²-Zellstruktur und Hybrid-Bonding-Technologie auf den Markt zu bringen, was am Markt Sorgen über einen sich verschärfenden Wettbewerb bei Server-DRAM schürt.
CXMT erzielt Fortschritte bei 4F², Wettbewerb um Server-DRAM könnte sich verschärfen
Mainstream-DRAM nutzt derzeit meist eine 6F²-Architektur. Die 4F²-Architektur kann die Speicherzellfläche auf zwei Drittel ihrer ursprünglichen Größe reduzieren und theoretisch die Speicherdichte erhöhen; das tatsächliche Ergebnis hängt jedoch weiterhin vom Design der Peripherieschaltkreise und der Ausbeute ab.
ChangXin Memory Technologies (CXMT) gab bekannt, dass seine 4F²-Lösung selbstentwickelte vertikale Kanaltransistoren nutzt und das Speicher-Array über Hybrid-Bonding mit der Peripherielogik verbindet. Es ist geplant, diese Technologie zunächst bei DDR5-RDIMMs für Server einzusetzen.
Die Einführung von Produkten bis Ende 2026 bedeutet jedoch nicht automatisch eine sofortige umfassende Lieferfähigkeit. Server-Speicher muss nach wie vor Kompatibilitäts- und Zuverlässigkeitszertifizierungen von CPU-Plattformen, Systemherstellern und Rechenzentrumskunden durchlaufen, und es liegen keine öffentlichen Daten zu Ausbeuten, Kosten oder dem Umfang der Serienproduktion vor.
Der kurzfristige Druck resultiert hauptsächlich aus den Markterwartungen. Wenn CXMT sein Angebot an Standard-Server-DRAM ausweiten kann, könnten die Produktpreise und der Marktanteil von Samsung auf dem chinesischen Markt unter Druck geraten. Die Auswirkungen auf das HBM-Geschäft werden jedoch begrenzt sein, da sich beide Technologien beim Packaging und bei der Kundenqualifizierung erheblich unterscheiden.
Können Rekordgewinne den Wettbewerbsdruck ausgleichen?
Die vorläufigen Ergebnisse von Samsung Electronics für das dritte Quartal wiesen einen konsolidierten Umsatz von rund 195 Billionen Won und einen Betriebsgewinn von etwa 107,4 Billionen Won aus – beides Rekordwerte. Das Unternehmen hat bislang noch keine Angaben zum Umsatz nach Geschäftsbereichen, zum Nettogewinn oder zum Produktmix gemacht; die vollständigen Finanzergebnisse werden voraussichtlich am 29. Oktober veröffentlicht.
Steigende Speicherpreise und die Nachfrage nach KI-Servern bleiben die Haupttreiber des Gewinnwachstums. Samsung treibt seine 4F²-DRAM-Architektur voran; Medienberichten zufolge plant das Unternehmen, diese Struktur in nachfolgenden DRAM-Produkten der 10-nm-Klasse einzusetzen, wobei die Serienproduktion für 2028 angestrebt wird. Der Zeitplan von CXMT liegt noch davor, was Samsung dazu zwingen könnte, seine F&E sowie die Verifizierung für die Serienproduktion zu beschleunigen.
Der künftige Aktienkurs von Samsung wird hauptsächlich davon abhängen, ob die Produkte von CXMT wie geplant ausgeliefert werden können, wie ihre tatsächlichen Ausbeuteraten ausfallen und wie die Fortschritte bei der Kundenqualifizierung verlaufen sowie davon, ob der Umsatz von Samsung mit HBM4 und Server-DRAM weiter wachsen kann.
Sollte sich der Wettbewerb weiterhin auf Chinas Standard-DRAM-Markt beschränken, werden die Auswirkungen auf die Gesamtprofitabilität von Samsung begrenzt sein; sollte CXMT jedoch weiter zu globalen Serverkunden vordringen, wird der Druck auf Preise und Marktanteile deutlich steigen.
Samsung Electronics Technische Analyse: 230.000 Won werden zur wichtigen Unterstützung
Ausgehend vom Tiefststand von 243.000 Won am 3. September und dem Höchststand von 285.500 Won am 23. September liegt das 0,786-Fibonacci-Retracement-Niveau bei rund 252.100 Won. Der Aktienkurs von Samsung Electronics ist unter dieses Niveau und das vorherige Tief von 243.000 Won gefallen, was sein kurzfristiges Momentum geschwächt hat.
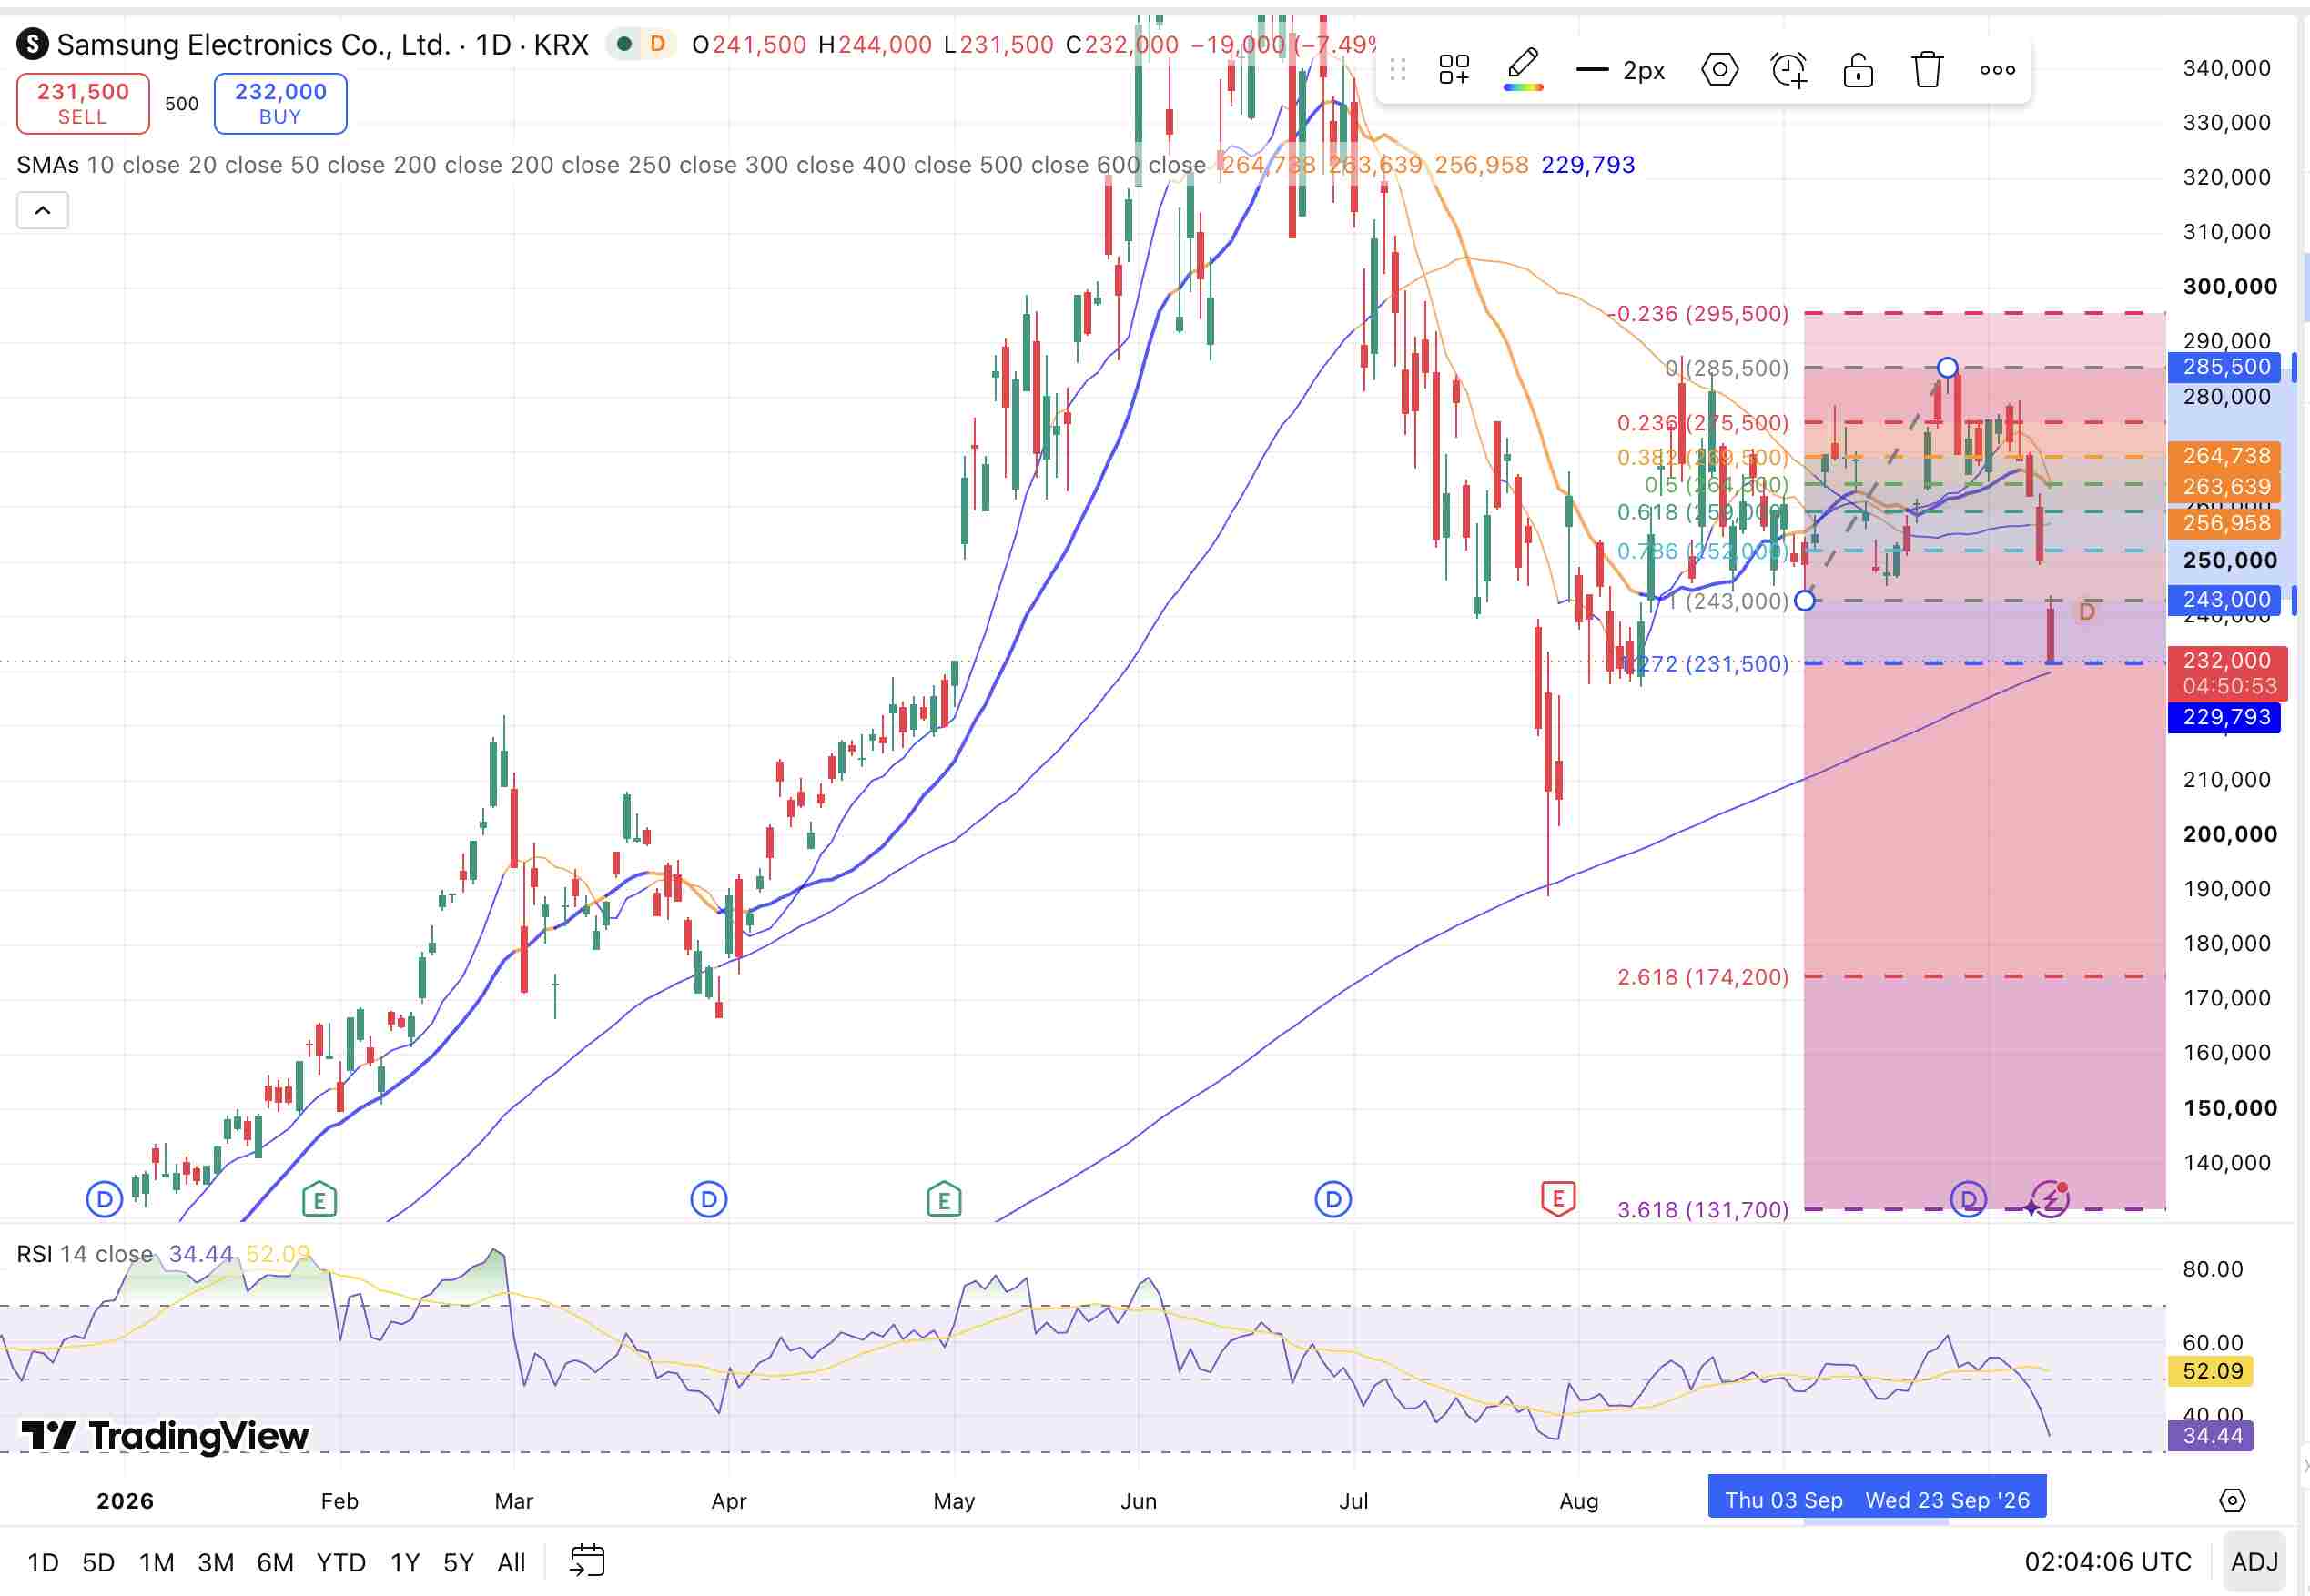
[Quelle: TradingView]
Der aktuelle Aktienkurs liegt bei rund 231.000 Won, nachdem er unter die Beobachtungszone von 238.000–240.000 Won gefallen ist. Sollte der Tageschart weiterhin unter 230.000 Won schließen, liegt das nächste zu beachtende Unterstützungsniveau bei 220.000–225.000 Won.
Der 14-Tage-RSI liegt bei rund 34 und nähert sich der traditionellen Überverkauft-Schwelle von 30. Dies deutet darauf hin, dass der Verkaufsdruck hoch bleibt, obwohl sich noch kein klares Umkehrsignal gebildet hat.
Nach oben hin muss der Aktienkurs zunächst die Marke von 238.000–240.000 Won zurückerobern, bevor die Widerstandszone von 249.500–252.000 Won in den Fokus rückt. Gelingt die Rückeroberung von 252.000 Won, liegt die nächste zu beachtende Zielspanne bei 259.000–264.000 Won; wird diese durchbrochen, befindet sich das nächste Widerstandsniveau bei 269.000–276.000 Won.
Derzeit dient die Marke von 230.000 Won als wichtige kurzfristige Unterstützung, während sich der Bereich von 238.000–240.000 Won bei einer Erholung zum primären Widerstand entwickelt hat. Gelingt die Rückeroberung dieses Bereichs nicht, dürfte der Aktienkurs schwach bleiben; fällt er unter 230.000 Won, ist Vorsicht hinsichtlich eines möglichen weiteren Rückgangs in Richtung 220.000–225.000 Won geboten.
Lohnt sich das Halten von Samsung Electronics noch?
Der langfristige Unternehmenswert von Samsung Electronics bleibt von der Wettbewerbsfähigkeit bei HBM, Server-DRAM und fortschrittlichen Fertigungsknoten abhängig. Die 4F²-Technologie von CXMT hat die Unsicherheit im Standard-DRAM-Markt erhöht, doch ist bislang nicht erwiesen, dass sie die High-End-Produkte von Samsung rasch ersetzen kann. Sollte Samsung die Auslieferungen und Ausbeuten bei HBM4 steigern können, besteht weiterhin Raum für eine Verbesserung der Profitabilität.
Mit Blick nach vorn sollten Anleger vor allem die Daten auf Segmentebene im vollständigen Q3-Finanzbericht, die Fortschritte bei den HBM4E-Aufträgen sowie die Frage im Auge behalten, ob die 4F²-Produkte von CXMT wie geplant ausgeliefert werden können.
Dieser Inhalt wurde KI-übersetzt und von Menschen überprüft. Er dient nur zu Referenz- und Informationszwecken und stellt keine Anlageberatung dar.
Empfohlene Artikel









Kommentare (0)
Klicken Sie auf die $-Schaltfläche, geben Sie das Symbol ein und wählen Sie eine Aktie, einen ETF oder einen anderen Ticker zum Verlinken aus.