


ASML Q3-Ergebnisvorschau: Umsatz könnte im Jahresvergleich um 55 % steigen, Wall Street sieht bis zu 2.866 $



KI-Podcasts


ASML wird am 14. Oktober die Q3-Zahlen für 2026 vorlegen. Erwartet wird ein Umsatz von 11,6 bis 11,8 Milliarden Euro, angetrieben durch die robuste Nachfrage nach EUV-Lithografiesystemen für KI-Chips. Der Markt fokussiert sich neben den Umsätzen vor allem auf die Bruttomarge nahe der Obergrenze von 57 %, den Nettoauftragseingang sowie den Fortschritt bei High-NA-EUV-Systemen. Gestützt durch angehobene Jahresprognosen für 2026 (Umsatz: 43–45 Milliarden Euro) und starke Kundeninvestitionen von TSMC, Samsung und Intel bleibt die Wall Street optimistisch, wobei das durchschnittliche Kursziel bei 2.470,81 US-Dollar liegt.

TradingKey - ASML (ASML) wird am 14. Oktober seine Finanzergebnisse für das dritte Quartal des Geschäftsjahres 2026 vorlegen. Als zentraler globaler Anbieter von Lithographiesystemen für extrem ultraviolettes Licht (EUV) profitiert das Unternehmen von der Nachfrage nach fortschrittlichen Chips, die durch den Ausbau der Infrastruktur für künstliche Intelligenz angetrieben wird.
Der Markt erwartet für das dritte Quartal von ASML derzeit einen Umsatz von etwa 11,6 bis 11,8 Milliarden Euro beziehungsweise rund 13,2 bis 13,5 Milliarden US-Dollar, was einem Anstieg von etwa 55 % gegenüber dem Vorjahr entspricht; der erwartete Gewinn je American-Depositary-Receipt-Aktie (ADR) liegt bei etwa 12,1 bis 12,5 US-Dollar.
Die Konsenserwartungen des Marktes liegen für den Umsatz von ASML im dritten Quartal bei rund 13,18 Milliarden US-Dollar und beim Gewinn je Aktie bei etwa 12,47 US-Dollar. Da das Unternehmen seine Finanzergebnisse in Euro berichtet, können US-Dollar-Umrechnungen und die Bilanzierungsmethoden für den Gewinn je Aktie (EPS) bei verschiedenen Datenanbietern variieren.
Am vergangenen Freitag schloss der Aktienkurs von ASML bei 1.780,34 US-Dollar und verzeichnete sowohl seit Jahresbeginn als auch auf Jahressicht deutliche Zuwächse, während die Marktkapitalisierung auf rund 700 Milliarden US-Dollar stieg. Da die Bewertung rasch expandiert, muss dieser Finanzbericht nicht nur die Markterwartungen erfüllen, sondern auch beweisen, dass die durch KI-Chips, fortschrittliche Logik und Speicher mit hoher Bandbreite (High Bandwidth Memory) angetriebene Nachfrage nach Ausrüstung über das Jahr 2027 hinaus nachhaltig ist.
Umsatzwachstum im dritten Quartal bereits in den Erwartungen widergespiegelt
ASML erwartete zuvor für das dritte Quartal einen Umsatz zwischen 11 Milliarden und 12 Milliarden Euro bei einer Bruttomarge von 55 % bis 57 %; der Umsatz im Bereich Installed Base Management wird voraussichtlich bei rund 2,9 Milliarden Euro liegen, während die F&E-Ausgaben und die SG&A-Kosten auf etwa 1,2 Milliarden Euro bzw. 400 Millionen Euro veranschlagt werden.
Basierend auf Marktprognosen von etwa 11,6 Milliarden bis 11,8 Milliarden Euro würde der Umsatz im dritten Quartal im mittleren bis oberen Bereich der Prognosespanne des Unternehmens liegen, was ein deutliches Wachstum gegenüber 9,33 Milliarden Euro im zweiten Quartal bedeuten würde. Im Vergleich zum Umsatz von 7,5 Milliarden Euro im selben Zeitraum des Jahres 2025 könnte der Anstieg mehr als 50 % betragen. Die Marktprognosen für den Gewinn je Aktie der American Depositary Receipts (ADR) liegen bei etwa 12,1 bis 12,5 US-Dollar, was ebenfalls die Auswirkungen eines verbesserten Produktmixes und eines ausgeweiteten Umsatzvolumens widerspiegelt.
Im zweiten Quartal wies ASML einen Umsatz von 9,33 Milliarden Euro und einen Nettogewinn von 2,92 Milliarden Euro aus, wobei das unverwässerte Ergebnis je Aktie bei 7,59 Euro lag. Der Umsatz im Bereich Installed Base Management erreichte 2,76 Milliarden Euro und lag damit über den ursprünglichen Erwartungen des Managements, was die Bruttomarge auf 54 % steigerte. Dieser Geschäftsbereich, der Anlagenwartung, Software-Upgrades und Produktivitätsoptimierung umfasst, bietet in der Regel eine höhere Umsatzstabilität als der Verkauf von Neuanlagen und dient als wichtige Stütze für die Gewinnmargen von ASML.
Da das Umsatzwachstum im dritten Quartal vom Markt bereits vollständig vorweggenommen wurde, reicht das reine Erreichen von rund 11,6 Milliarden Euro möglicherweise nicht aus, um den Aktienkurs deutlich nach oben zu treiben. Anleger wollen vielmehr sehen, dass die Bruttomarge nahe der Obergrenze der Prognose von 57 % liegt und die Service- und Upgrade-Umsätze die Erwartungen weiterhin übertreffen. Wenn sich der Umsatz 12 Milliarden Euro nähert und die Bruttomarge gleichzeitig hoch bleibt, würde dies darauf hindeuten, dass hochwertige EUV-Systeme und das Upgrade-Geschäft den Gesamtproduktmix verbessern.
EUV-Aufträge sind wichtiger als der Umsatz des laufenden Quartals
Der verbuchte Umsatz von ASML für das Quartal stammt in erster Linie aus Ausrüstungsaufträgen, die vor Monaten oder sogar Jahren unterzeichnet wurden, weshalb der Nettiauftragseingang die künftige Nachfrage besser widerspiegelt. Veränderungen bei den Bestellungen von EUV- und High-NA-EUV-Systemen im dritten Quartal dürften entscheidend für die Kursentwicklung nach der Veröffentlichung der Quartalszahlen sein.
ASML ist weltweit der einzige kommerzielle Anbieter, der in der Lage ist, EUV-Lithographiesysteme in großem Maßstab zu liefern. Wenn TSMC, Samsung, Intel und Speicherchiphersteller ihre fortschrittlichen Fertigungsknoten ausbauen, müssen sie alle zusätzliche EUV-Ausrüstung anschaffen. Die rasch steigende Nachfrage nach KI-Beschleunigern, kundenspezifischen Chips und HBM veranlasst Hersteller von fortschrittlichen Logikchips und DRAM, ihre Investitionsausgaben zu erhöhen.
Das Unternehmen gab zuvor bekannt, dass seine Low-NA-EUV-Kapazität im Jahr 2026 bei rund 65 Einheiten liegen wird, wobei geplant ist, diese im Jahr 2027 um etwa 30 % zu steigern und für 2028 eine weitere Ausweitung um 30 % zu prüfen. DUV-Immersions-Lithographiesysteme folgen einem ähnlichen Expansionspfad, mit einer Kapazität von rund 130 Einheiten im Jahr 2026. Das Management erklärte, dass die Low-NA-EUV-Kapazität für 2027 nahezu vollständig durch Kundenaufträge abgedeckt ist und auch für 2028 bereits bedeutende Kaufverpflichtungen gesichert wurden.
High-NA EUV bildet den Kern des langfristigen Wachstumspotenzials von ASML. Mit einem Stückpreis von potenziell rund 400 Millionen US-Dollar kann das System die Auflösung bei fortschrittlichen Prozessen verbessern und die Anzahl der erforderlichen Mehrfachbelichtungsschritte in bestimmten Phasen der Chipproduktion reduzieren. Intel hat zuvor die Prozessqualifizierung für High-NA EUV bei bestimmten 18A-Produkten abgeschlossen, was zeigt, dass diese Technologie stetig von der F&E-Verifizierung zur Anwendung in der Serienproduktion voranschreitet.
Ein Hauptaugenmerk des Berichts zum dritten Quartal liegt auf dem Tempo der Auslieferungen von High-NA-Systemen und deren Umsatzrealisierung sowie der Frage, ob TSMC, Samsung und Intel deren Einführung beschleunigen. Sollten sich die Zeitpläne der Kunden für den Einsatz nach vorne verschieben, könnten der durchschnittliche Verkaufspreis und die Obergrenze des langfristigen Umsatzes von ASML weiter angehoben werden.
Prognose angehoben, durchschnittliches Kursziel der Wall Street steigt auf 2.470 USD
In seinem Quartalsbericht für das zweite Quartal hob ASML seine Umsatzprognose für 2026 von zuvor 36 bis 40 Milliarden Euro deutlich auf 43 bis 45 Milliarden Euro an und erhöhte zugleich seine Prognose für die Bruttomarge des Gesamtjahres auf 54 % bis 56 %. Diese Anpassung zeigt, dass sich Investitionen in KI-Infrastruktur kontinuierlich in einer Nachfrage nach fortschrittlicher Logik- und Speicherkapazität niederschlagen, während Expansionspläne von Kunden wie TSMC, Samsung, SK Hynix und Micron Technology auch die Auftragssichtbarkeit von ASML für die kommenden Jahre verbessern.
Die Wall Street bleibt hinsichtlich der langfristigen Aussichten von ASML insgesamt optimistisch. Laut TipRanks haben alle 6 Analysten, die die Aktie in den vergangenen drei Monaten beobachtet haben, eine Kaufempfehlung vergeben, mit einem durchschnittlichen 12-Monats-Kursziel von 2.470,81 US-Dollar, einer Höchstprognose von 2.865,89 US-Dollar und einer Tiefstprognose von 2.100 US-Dollar. Ausgehend vom jüngsten Schlusskurs von 1.780,34 US-Dollar entspricht das durchschnittliche Kursziel einem potenziellen Kursplus von etwa 38,78 %.
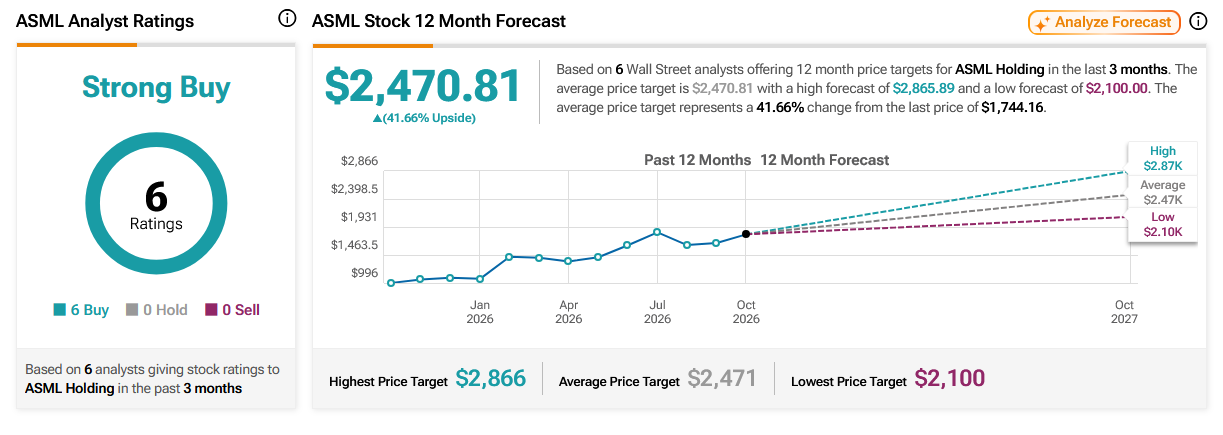
Quelle: TipRanks
Dieser Inhalt wurde KI-übersetzt und von Menschen überprüft. Er dient nur zu Referenz- und Informationszwecken und stellt keine Anlageberatung dar.
Empfohlene Artikel






Kommentare (0)
Klicken Sie auf die $-Schaltfläche, geben Sie das Symbol ein und wählen Sie eine Aktie, einen ETF oder einen anderen Ticker zum Verlinken aus.